Geopolitik dominiert kurzes Ende der EUR-Kurve - wir halten an der Präferenz für 5-jährige Laufzeiten fest
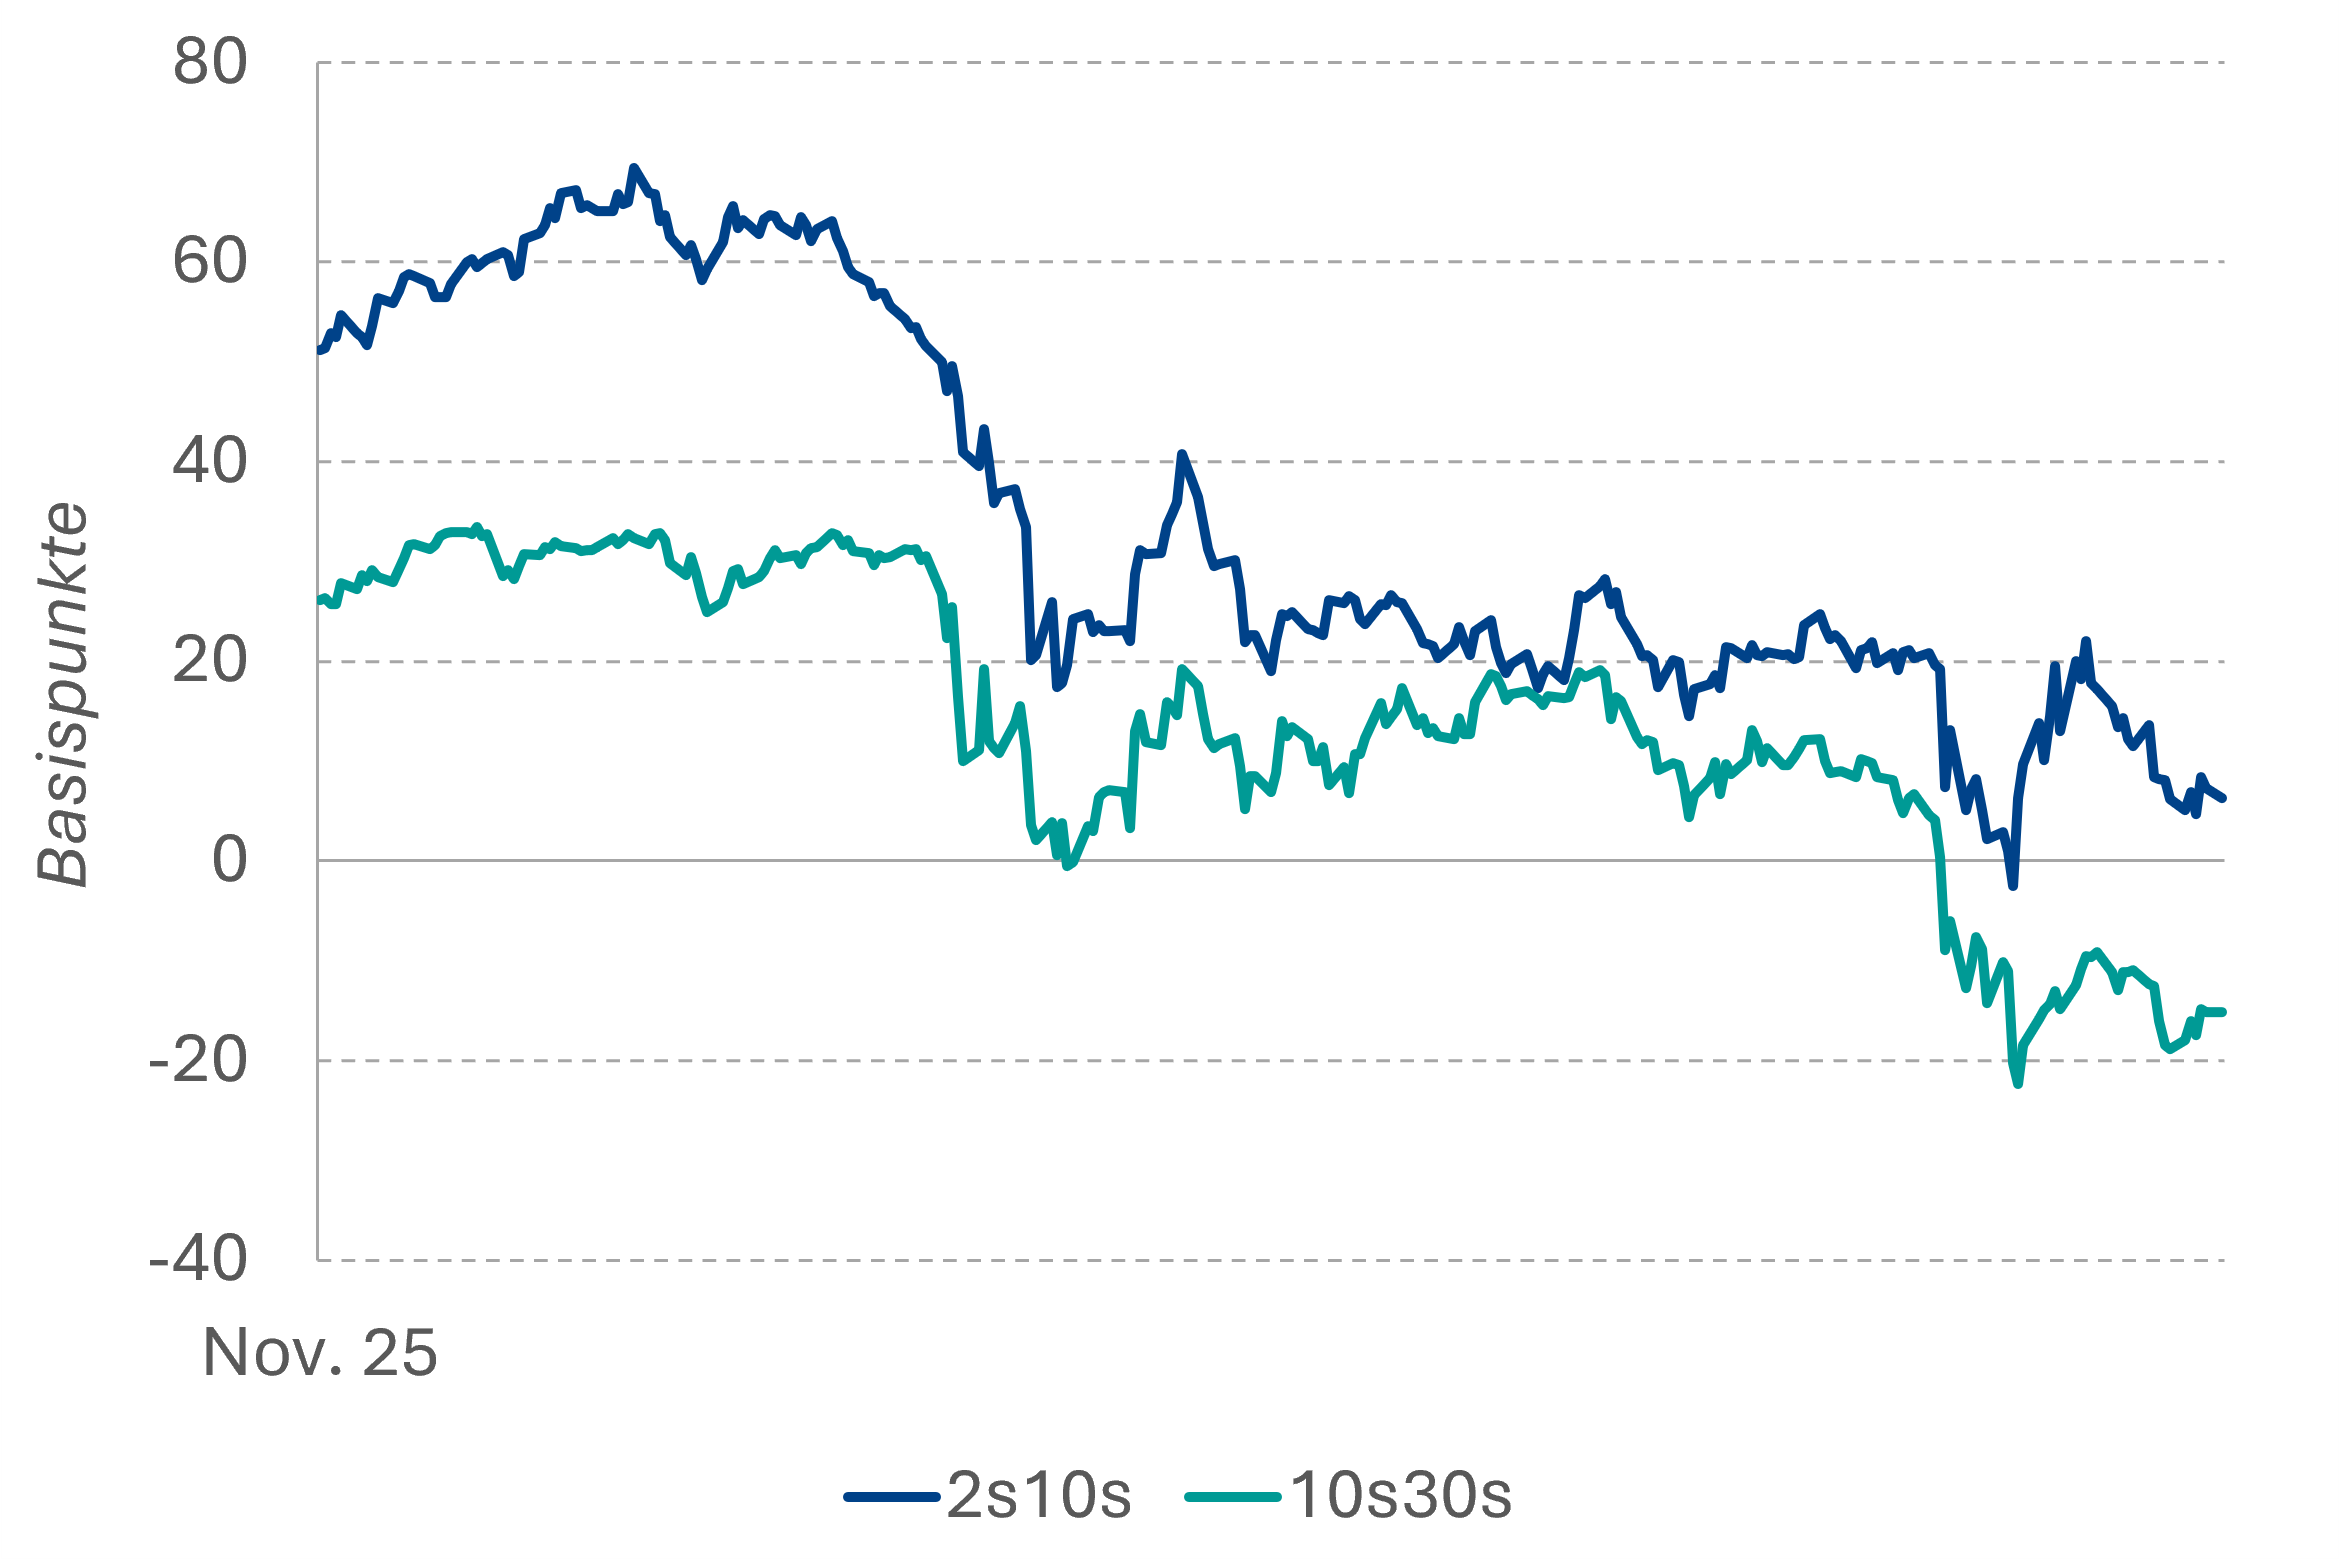
Eine weitere Zinserhöhung um jeweils 25 Bp durch EZB und Fed im Dezember entspricht unseren Erwartungen und dem Marktkonsens. Die Hürde für eine Serie weiterer Zinsschritte danach ist jedoch vor allem für die EZB hoch. Am kurzen Ende sehen wir deshalb mittelfristig Potenzial für eine bullische Versteilung der Kurve, auch wenn das Risiko einer erneuten militärischen Eskalation am Persischen Golf zunächst noch für Zurückhaltung bei der Positionierung spricht. Am langen Ende deuten das steigendes Anleiheangebot und fiskalische Risiken auf strukturell erhöhte Realrenditen und eine tendenziell steilere Kurve zwischen 5 und 30 Jahren hin. Anspringende Safe-Haven Flows aufgrund einer erneuten Eskalation der französischen Fiskalkrise oder zunehmenden Zweifel an der Tragfähigkeit des KI-Investitionszyklus würde eine solche Kurvenentwicklung jedoch vorübergehend überlagern, genauso wie ein Sieg der Demokraten bei den US-Midterms.
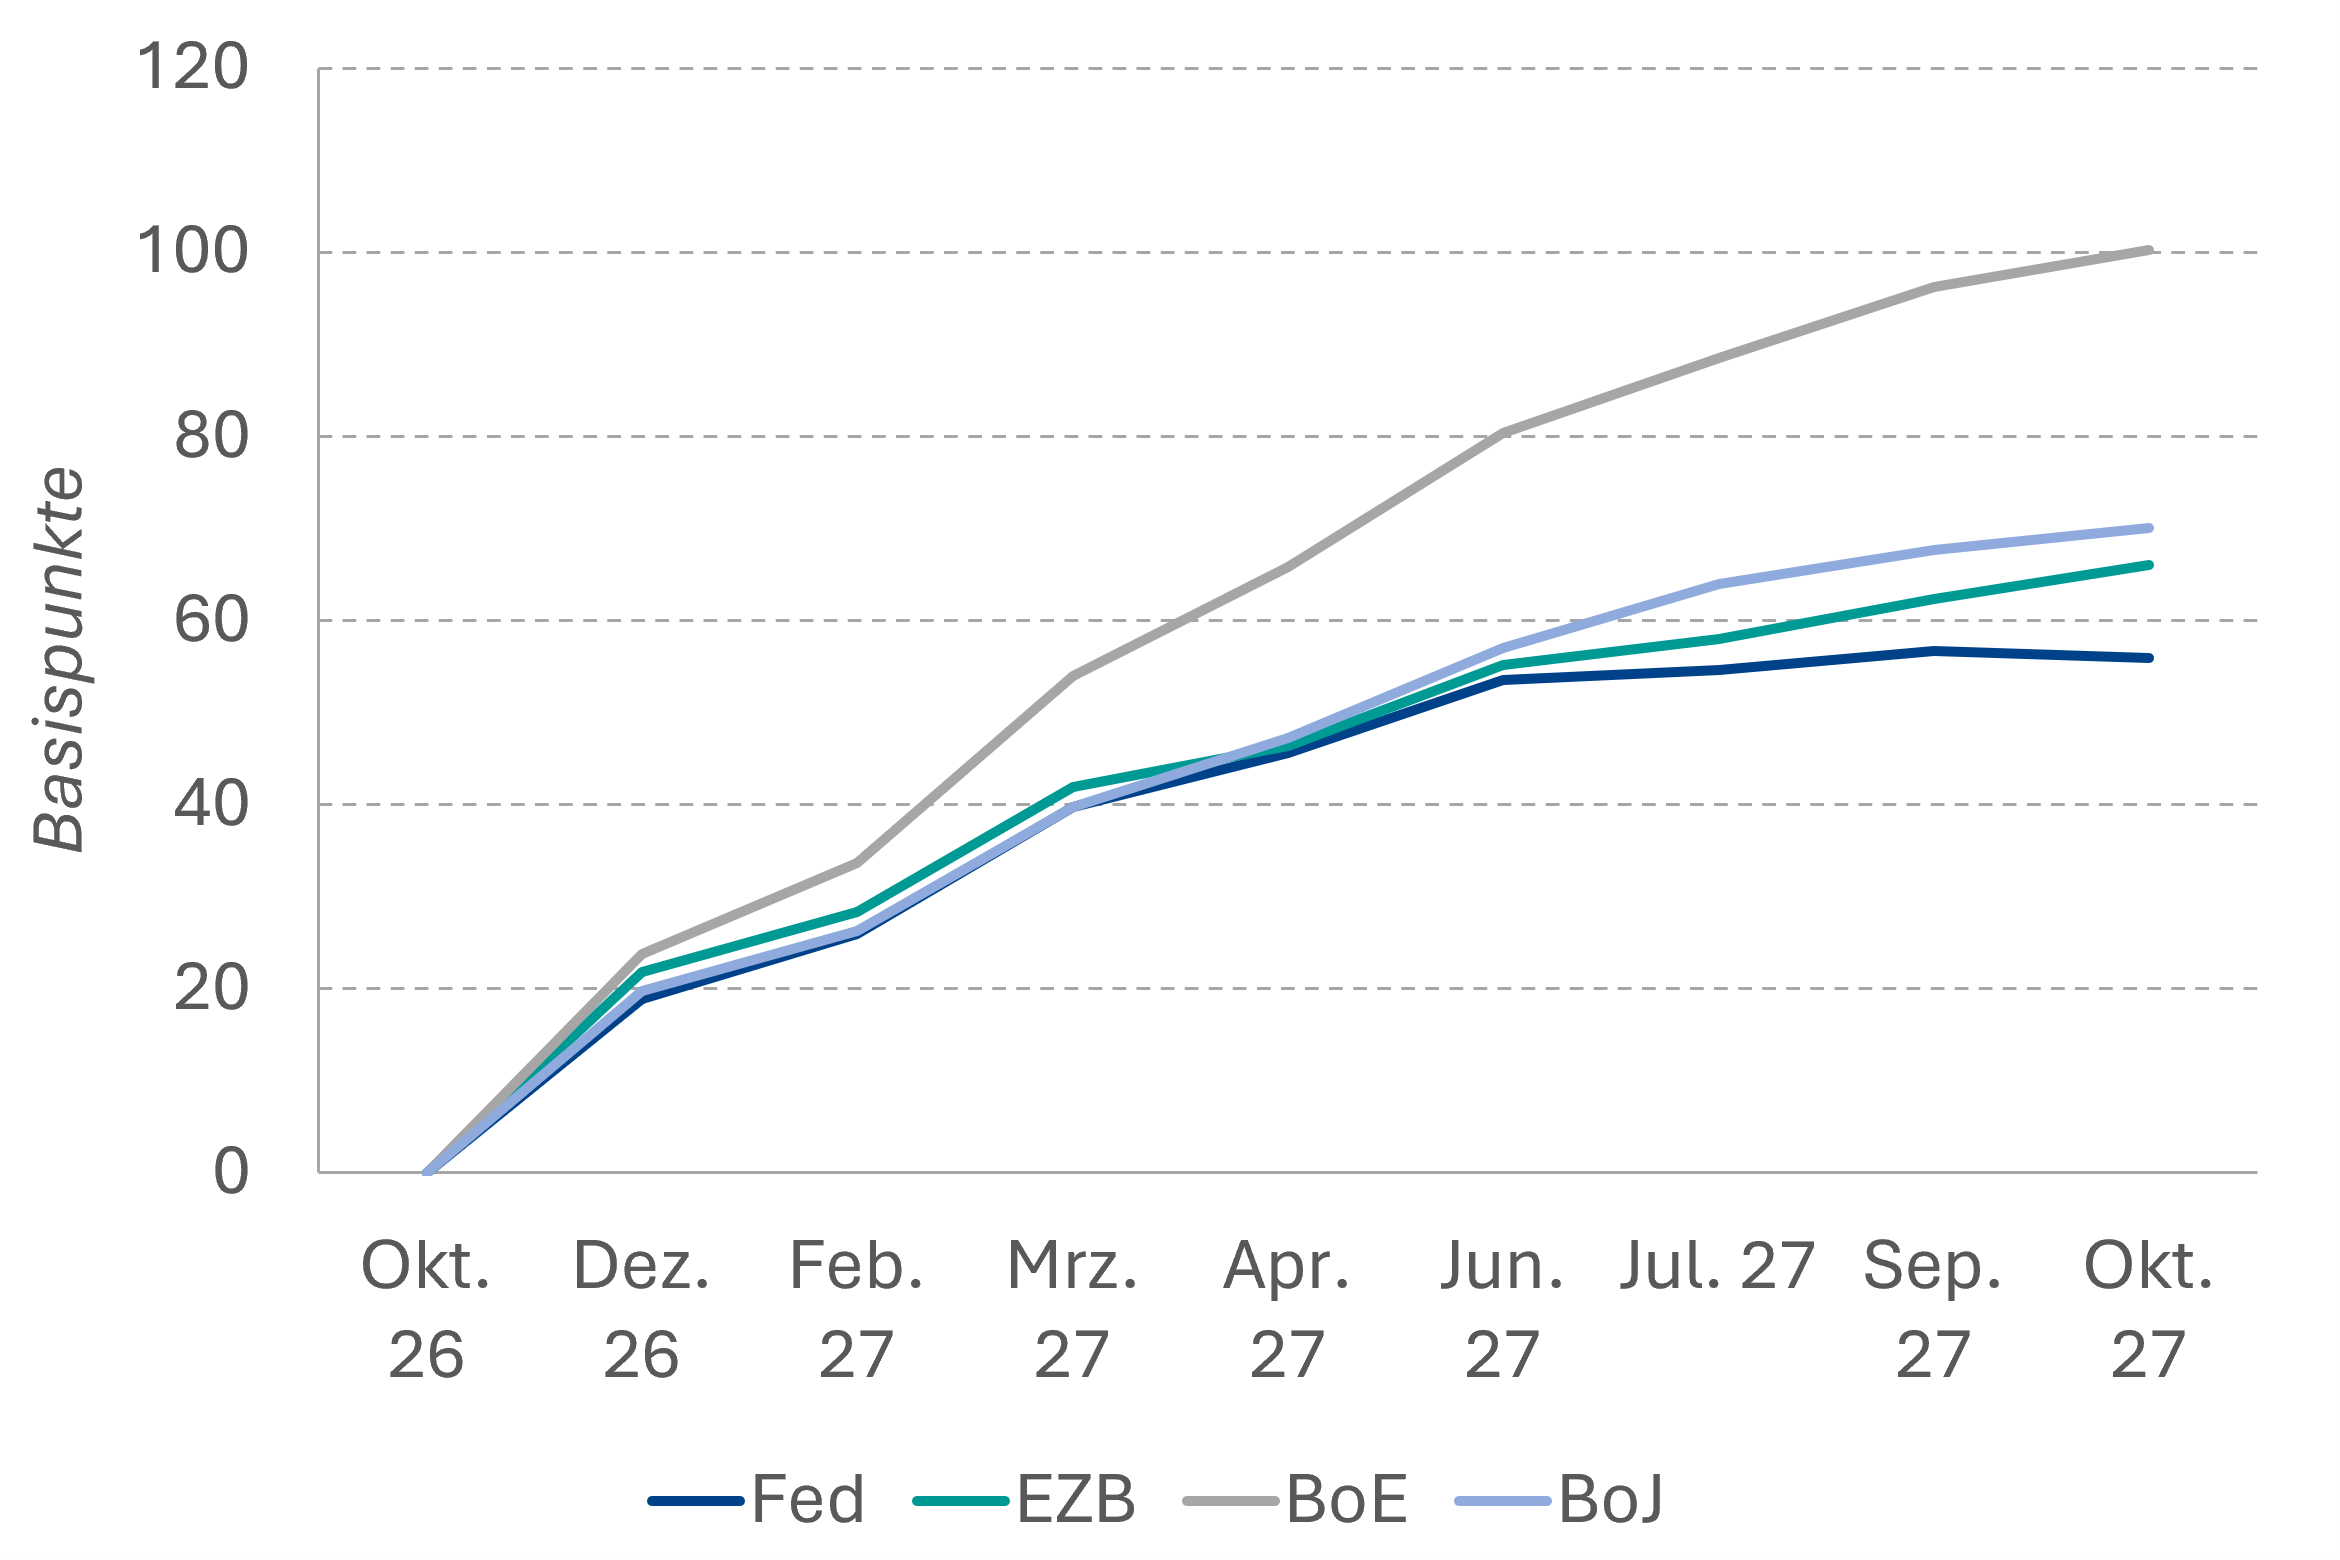
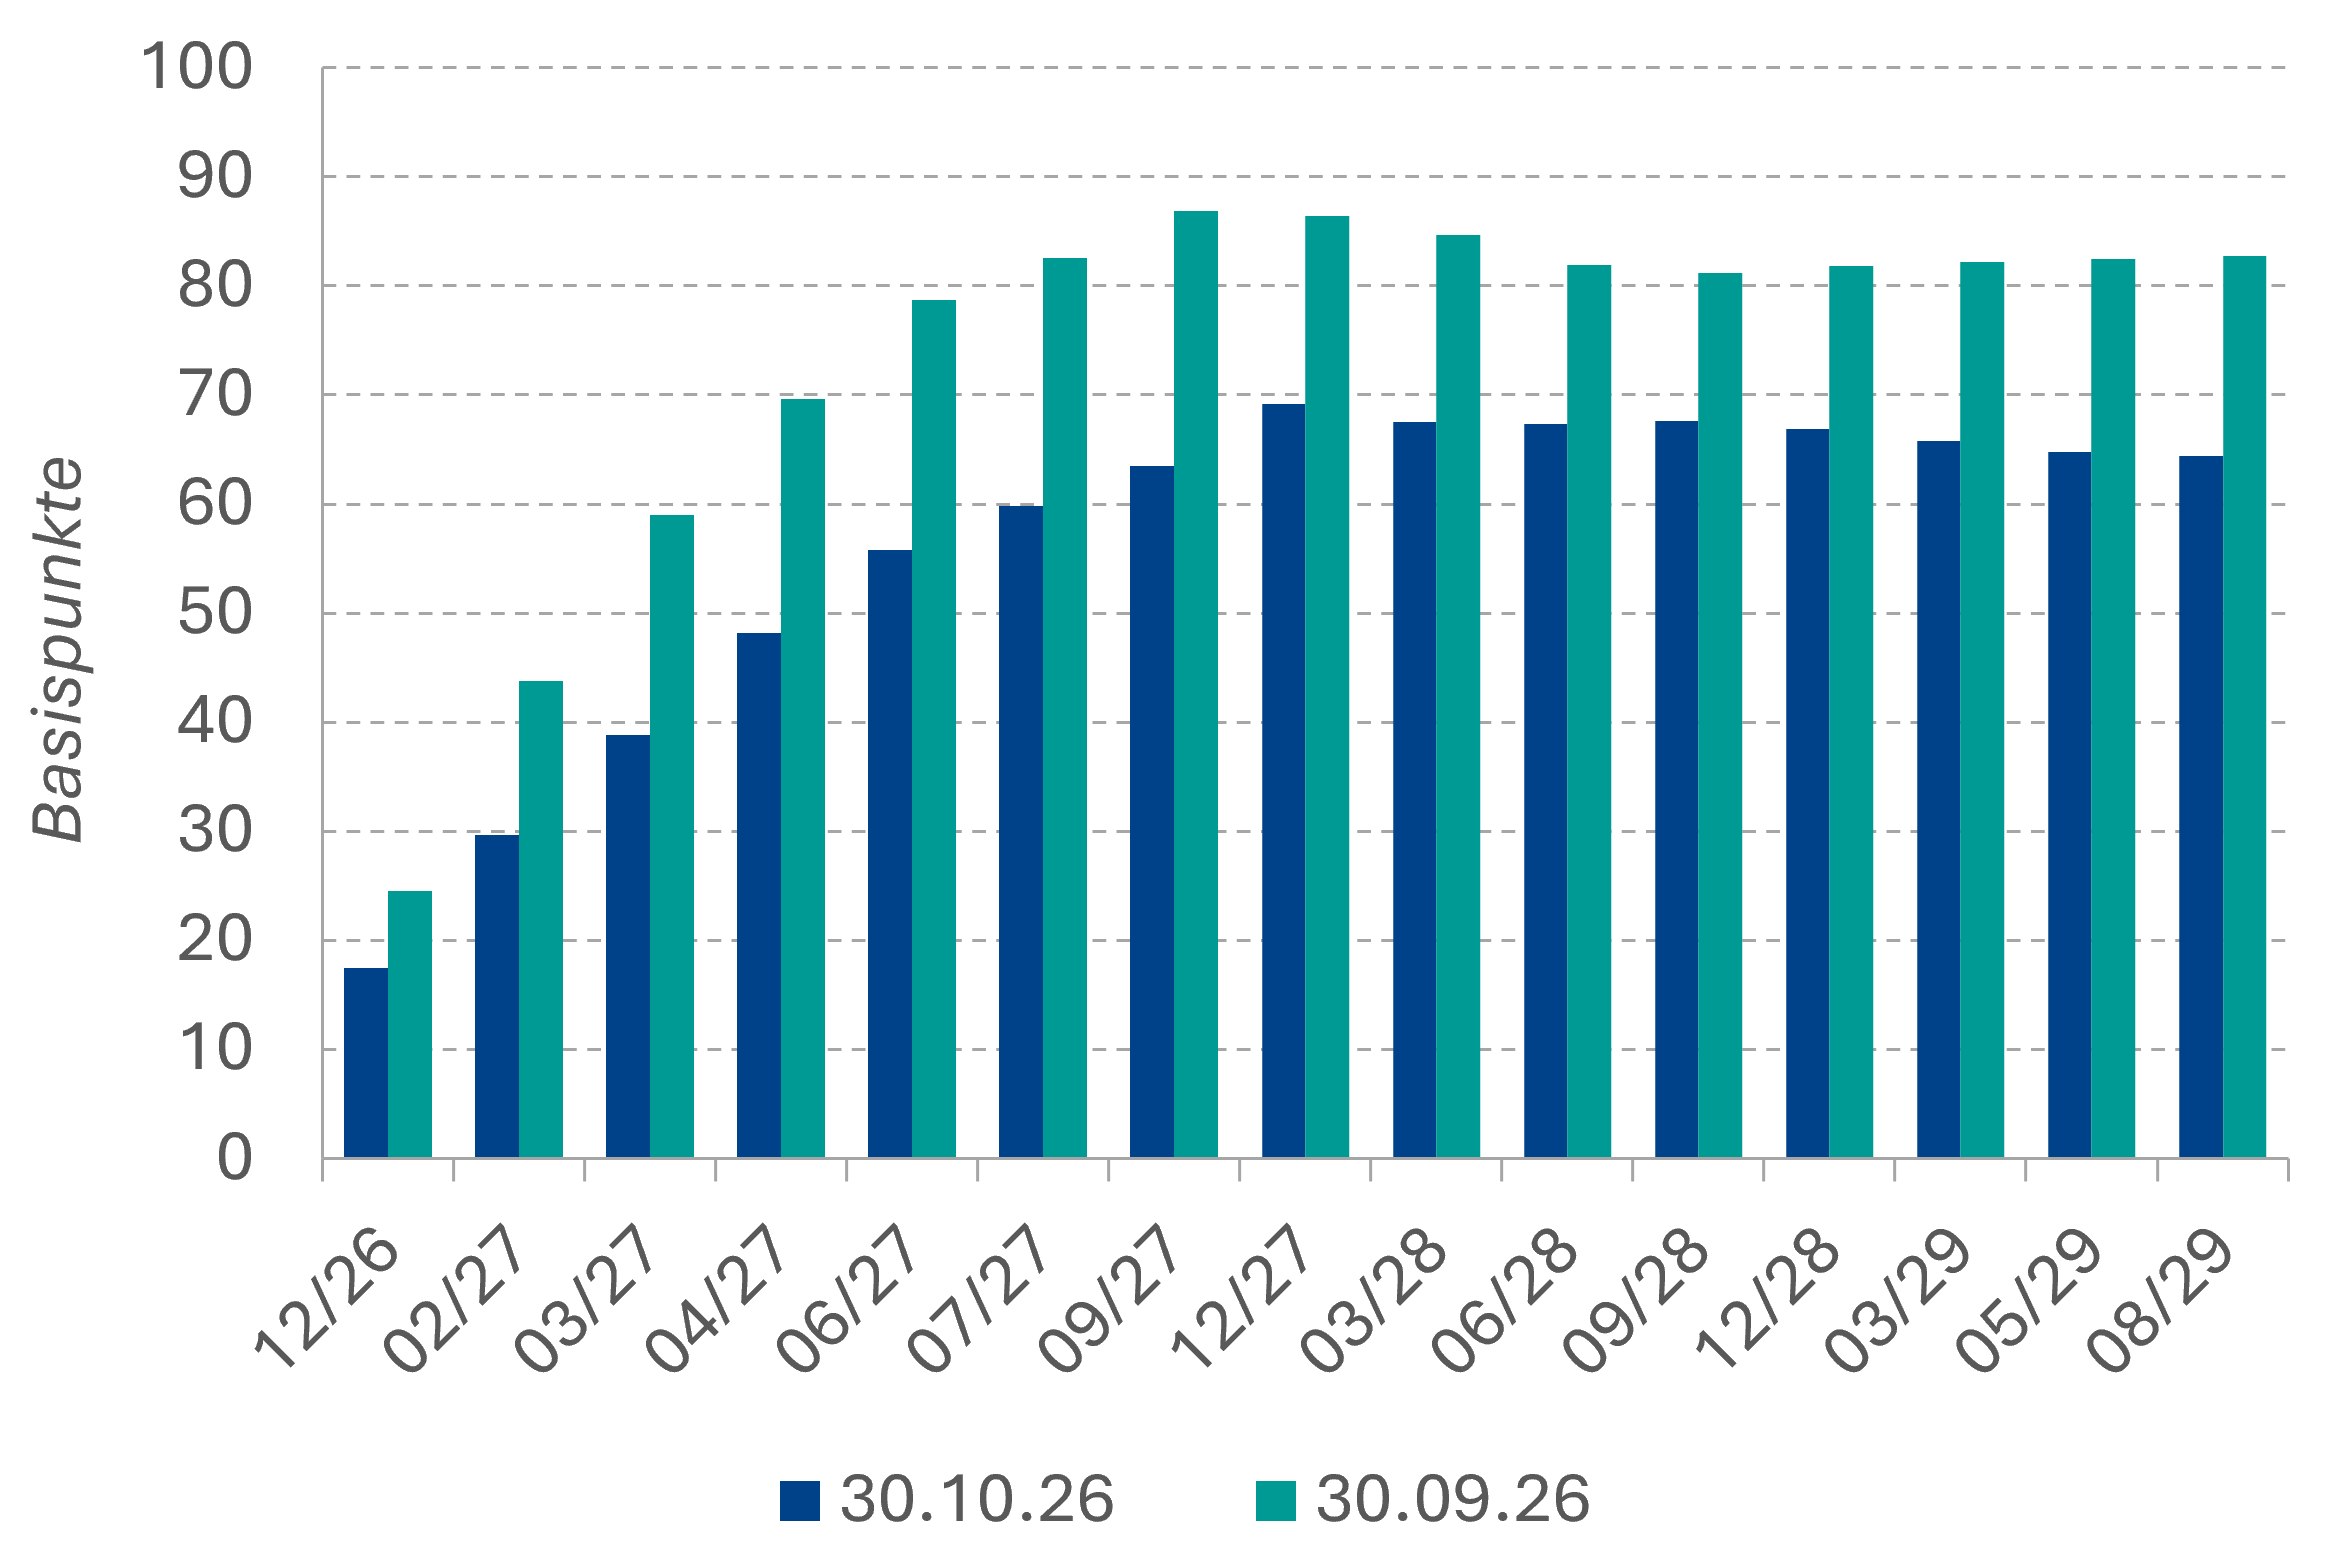
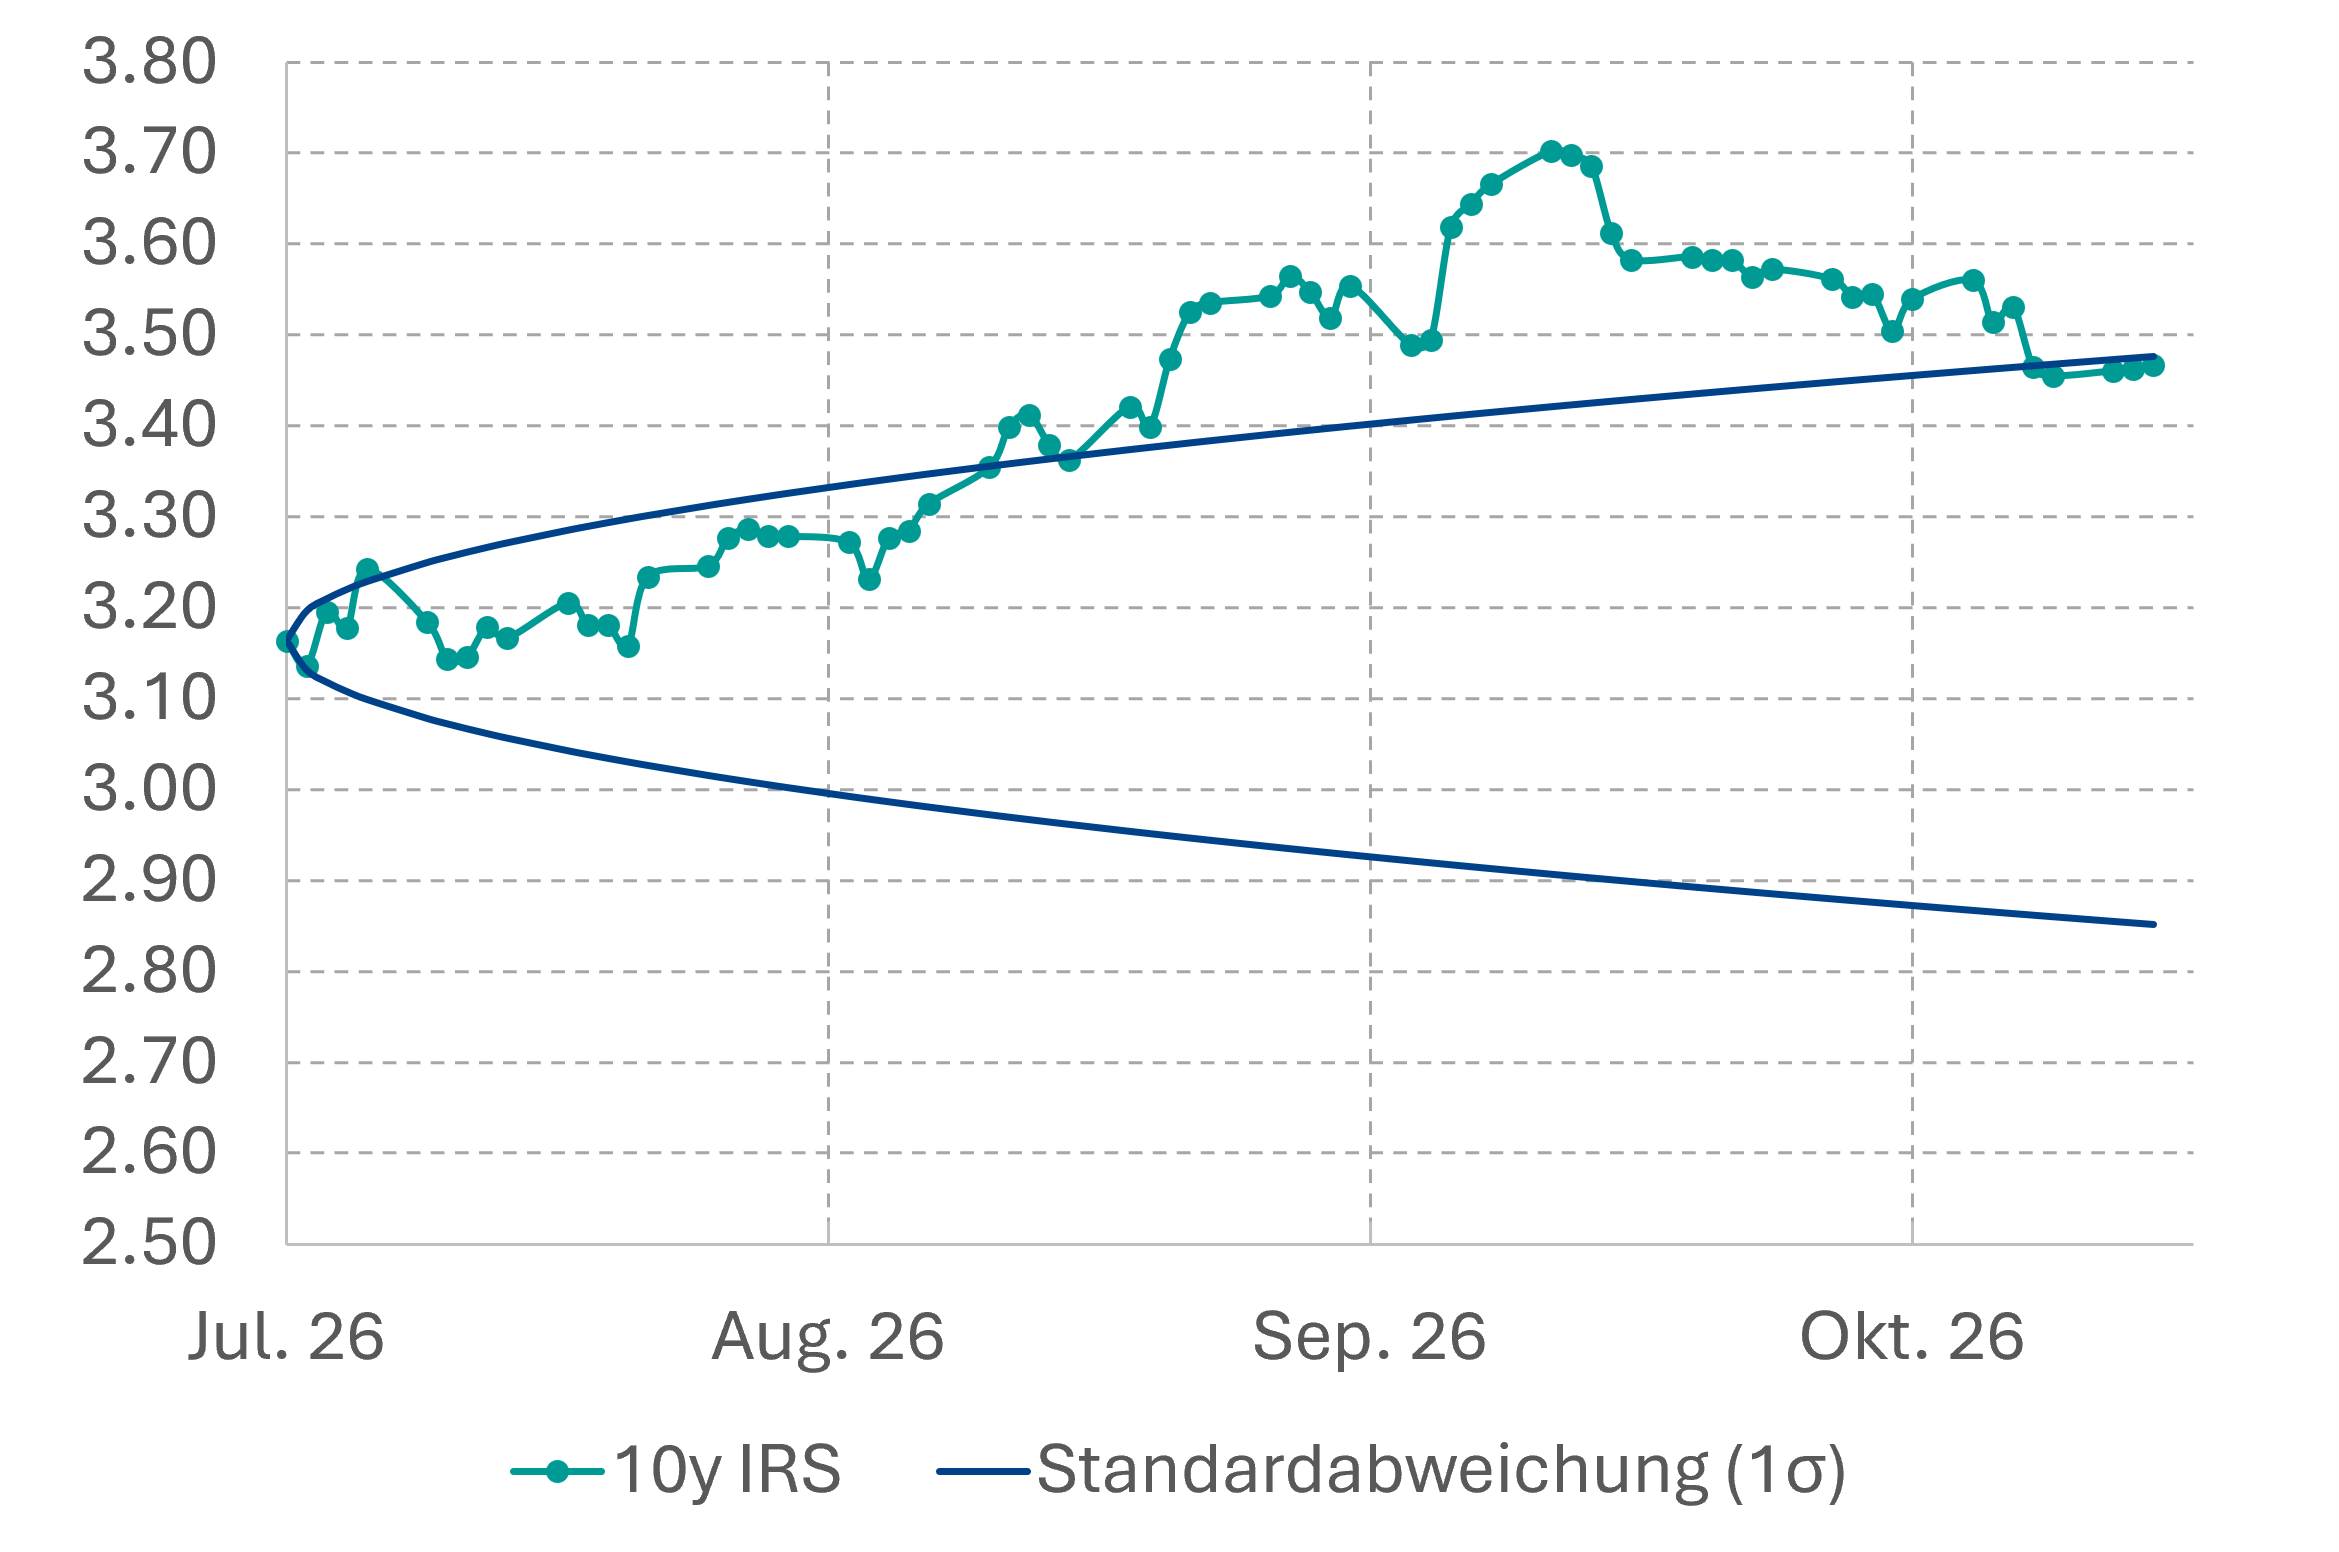
Das globale Makroumfeld hat sich seit dem letzten Zins²-Kompass kaum verändert. Während das Wirtschaftswachstum in den USA weiter positiv überrascht, zeigen sich in der Eurozone erste Anzeichen einer Abschwächung. Trotz der hohen Energiepreise sind bislang kaum Zweitrundeneffekte bei der Inflation zu erkennen. Entsprechend hielten Fed und EZB die Leitzinsen im Oktober erwartungsgemäß unverändert. Die Kommunikation von Warsh und Lagarde ließ allerdings wenig Zweifel daran, dass eine erneute Straffung im Dezember auf der Agenda steht. Zinserhöhungen um jeweils 25 Bp entsprechen unseren Erwartungen und dem Marktkonsens. Darüber hinaus halten wir es jedoch für unwahrscheinlich, dass sich die in den €STR-Forwards eingepreisten kumulierten Zinserhöhungen von knapp 65 Bp bis September 2027 realisieren werden.
Die im Oktober beobachtete Abkopplung des kurzen Endes der EUR-Zinskurve vom weiteren Ölpreisanstieg deutet auf eine veränderte Einschätzung der EZB-Reaktionsfunktion hin. Die durch höhere Langfristrenditen bereits deutlich verschärften Finanzierungsbedingungen, die offensichtliche Fragilität der OATs und anderer europäischer Staatsanleihemärkte sowie ein Leitzins am oberen Rand der neutralen Bandbreite sprechen dagegen, dass die EZB steigende Ölpreise weiterhin mechanistisch mit Zinserhöhungen beantwortet. Die Aussagen von EZB-Präsidentin Lagarde auf der Pressekonferenz am 29. Oktober stützen diese Einschätzung. Entsprechend ist auch die Korrelation zwischen dem Ölpreis und dem 1J1J-Forward-Swap als Indikator für mittelfristige EZB-Zinserwartungen in den vergangenen sechs Wochen deutlich zurückgegangen.
Diese veränderte Reaktionsfunktion wird allerdings auf die Probe gestellt, sollte es zu einer erneuten militärischen Eskalation am Persischen Golf kommen. Nach dem Wahlausgang in Israel und angesichts der innenpolitischen Risiken für Donald Trump nach den US-Midterms halten wir eine Wiederaufnahme militärischer Schläge gegen den Iran keineswegs für ausgeschlossen. Ein solcher Konflikt könnte die Energieinfrastruktur der Golfstaaten, die Schifffahrt durch die Straße von Hormus und damit die Ölexporte erneut gefährden. Die Konsequenz wären wahrscheinlich sprunghaft steigende Ölpreise und kurzfristig höhere Zinssteigerungserwartungen. Wir halten es allerdings für unwahrscheinlich, dass ein solcher Angebotsschock die EZB zu einer Serie weiterer Zinserhöhungen über 2,75% hinaus veranlassen würde. Denn anders als 2022/23 fehlt den Staaten der Eurozone inzwischen weitgehend der fiskalische Spielraum, um die Auswirkungen höherer Energiepreise auf Konsumenten und Industrie abzufedern. Die negativen Wachstumseffekte dürften deshalb stärker und unmittelbarer zum Tragen kommen. Zusammen mit dem strukturellen Abbau von Industriearbeitsplätzen und einer möglichen weiteren Verschärfung der Finanzierungsbedingungen sollte dies Zweitrundeneffekte begrenzen und die Falken im EZB-Rat mittelfristig zurückdrängen. Hinzu kommt die Fragilität der europäischen Staatsanleihemärkte. Eine weitere Spreadausweitung bei OATs und anderen Staatsanleihen würde die Finanzierungsbedingungen zusätzlich verschärfen und den geldpolitischen Handlungsspielraum der EZB einengen. Je länger ein Energiepreisschock anhält, desto stärker dürfte deshalb der Zielkonflikt zwischen Inflationsbekämpfung und Konjunkturstabilisierung in den Vordergrund rücken. Die Hürde für einen EZB-Leitzins oberhalb von 2,75% bleibt aus unserer Sicht entsprechend hoch. Ein kurzfristiger Renditeanstieg am vorderen Ende wäre daher nicht mit einer nachhaltigen Neubewertung des EZB-Zinsgipfels gleichzusetzen.
Mittelfristig spricht dies weiterhin für eine bullische Versteilung im vorderen Kurvenbereich. Angesichts der kurzfristigen geopolitischen Unsicherheiten bei Öl sollte dabei der 5-jährige Kurvenpunkt ein besseres Chance- / Risikoprofil aufweisen als 2-jährige Laufzeiten. In jedem Fall braucht es für eine nachhaltige Versteilung klare Anzeichen einer konjunkturellen Abschwächung, steigende Volatilität bei Aktien oder eine Entspannung am Golf. Entsprechend sollte eine entsprechende Steepener-Positionierung zunächst noch mit „angezogener Handbremse“ gefahren werden.
Langes Ende: Hohe Realrenditen bleiben strukturell verankert
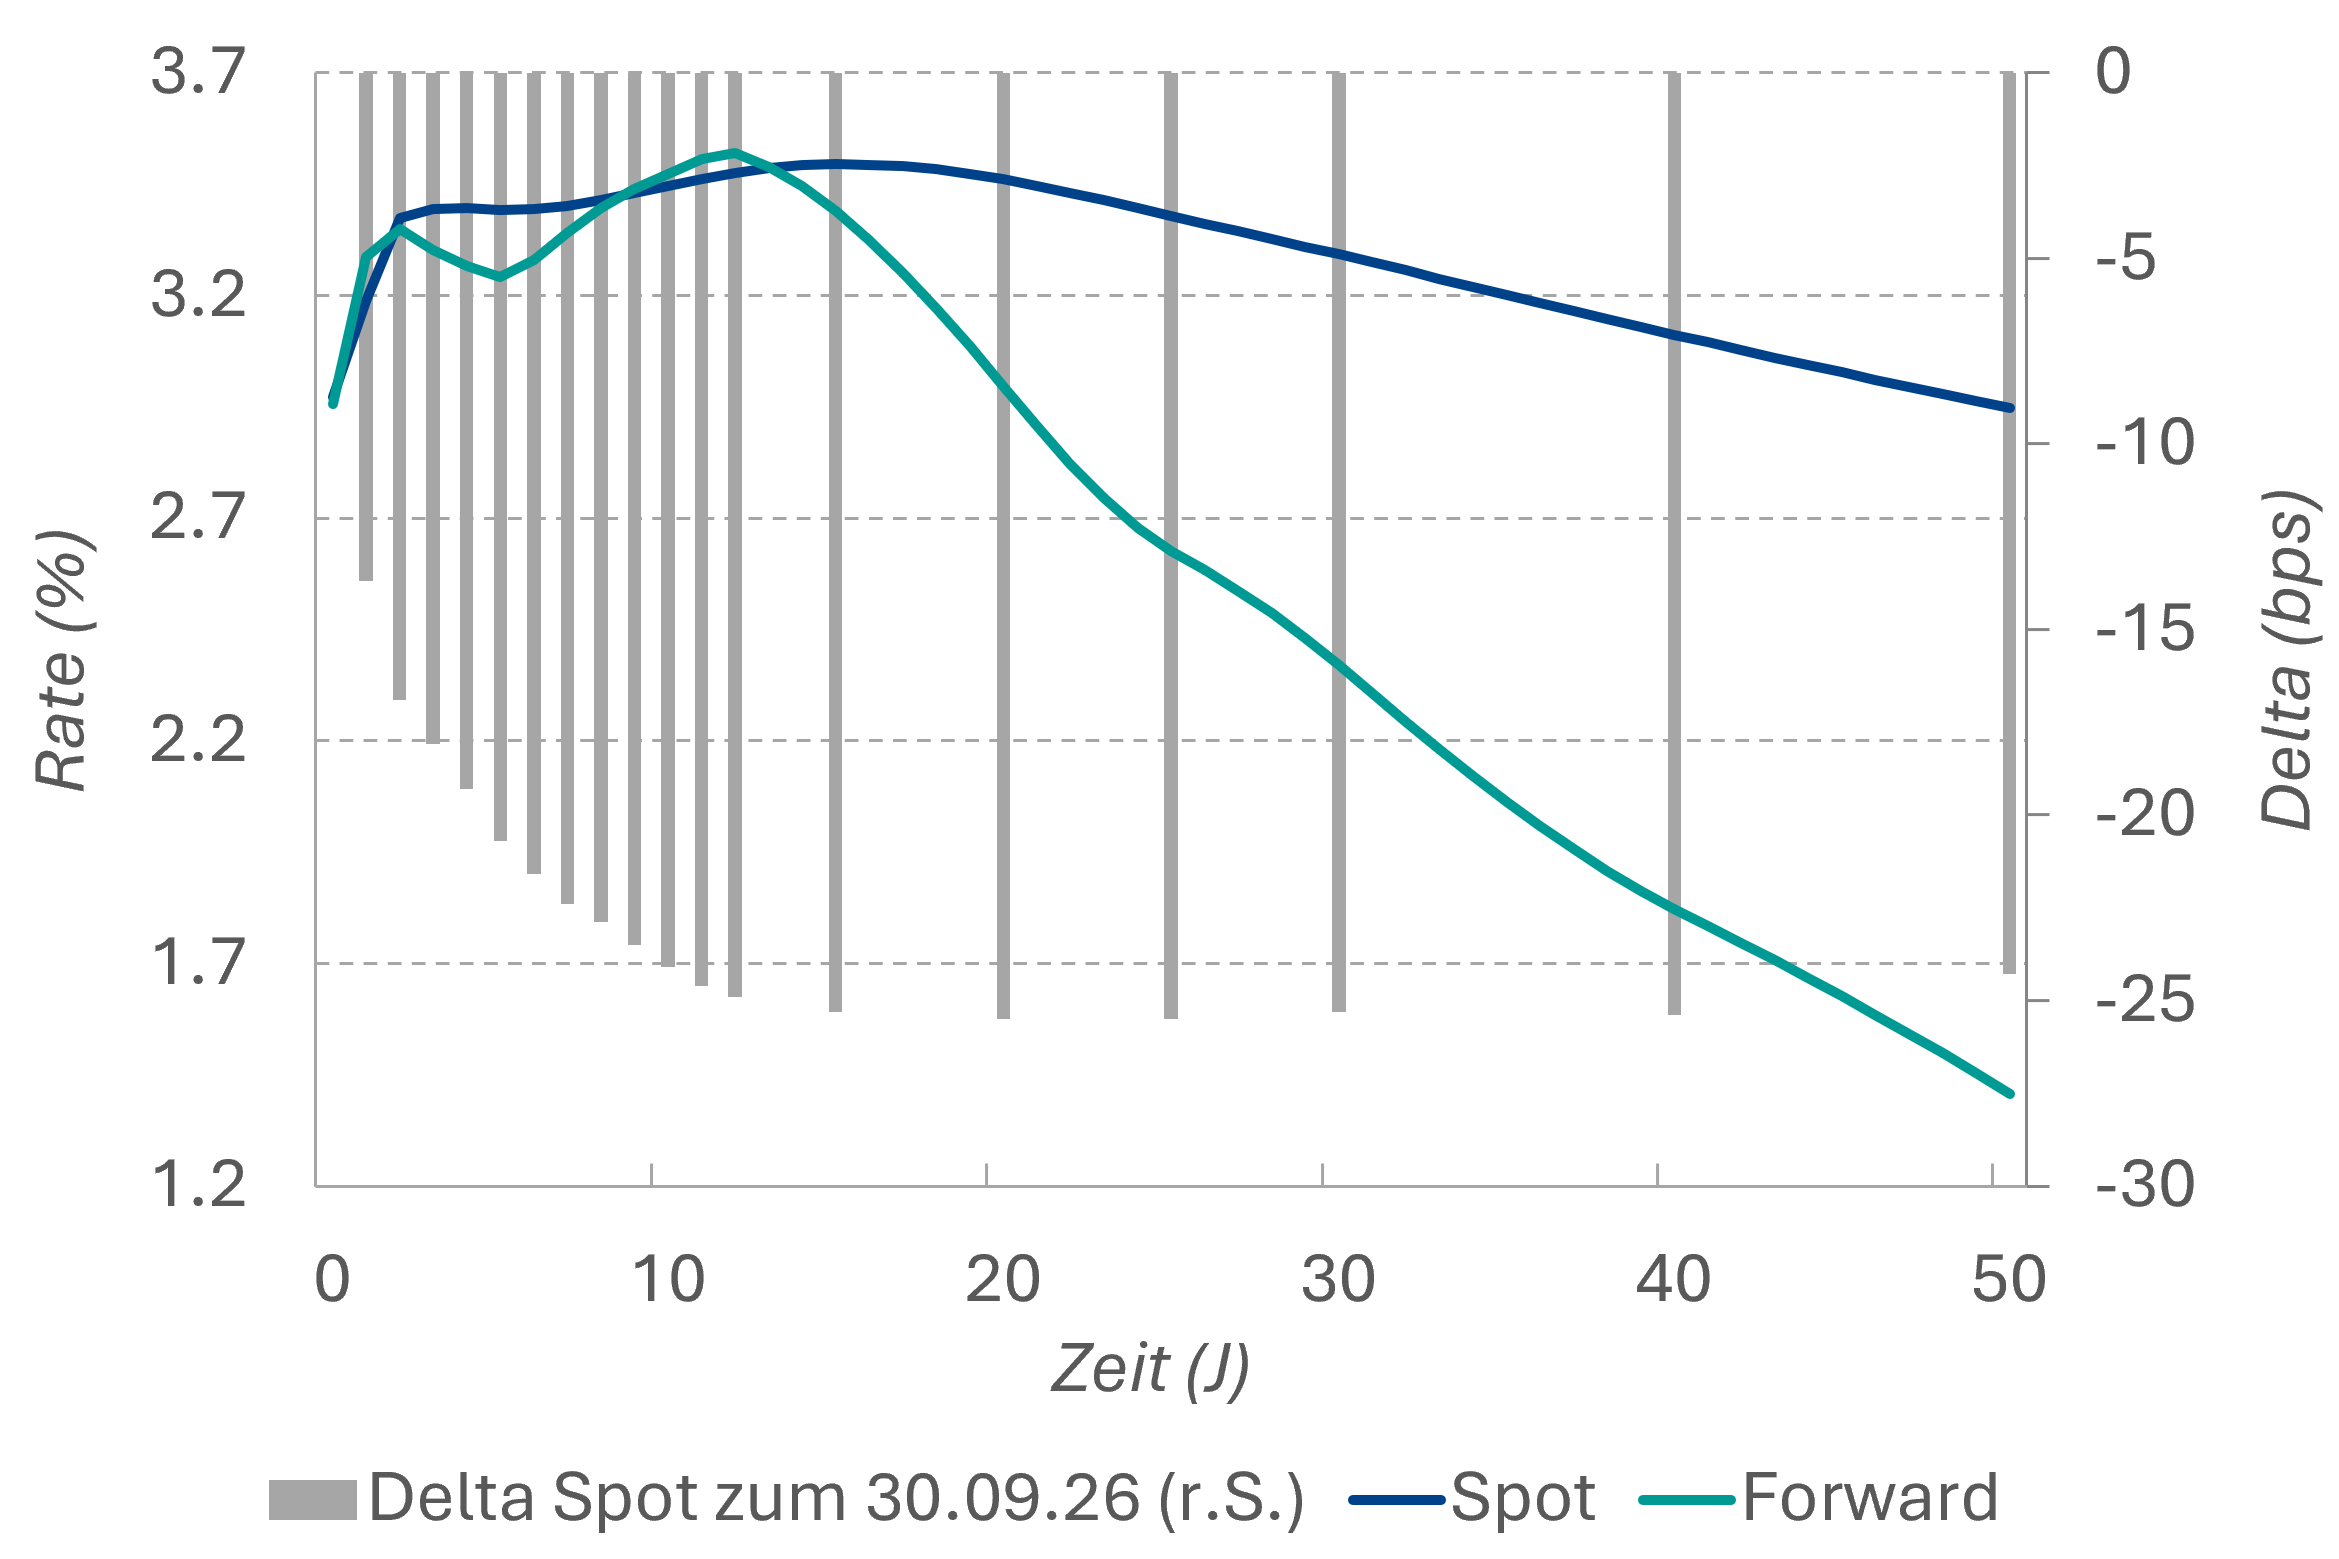
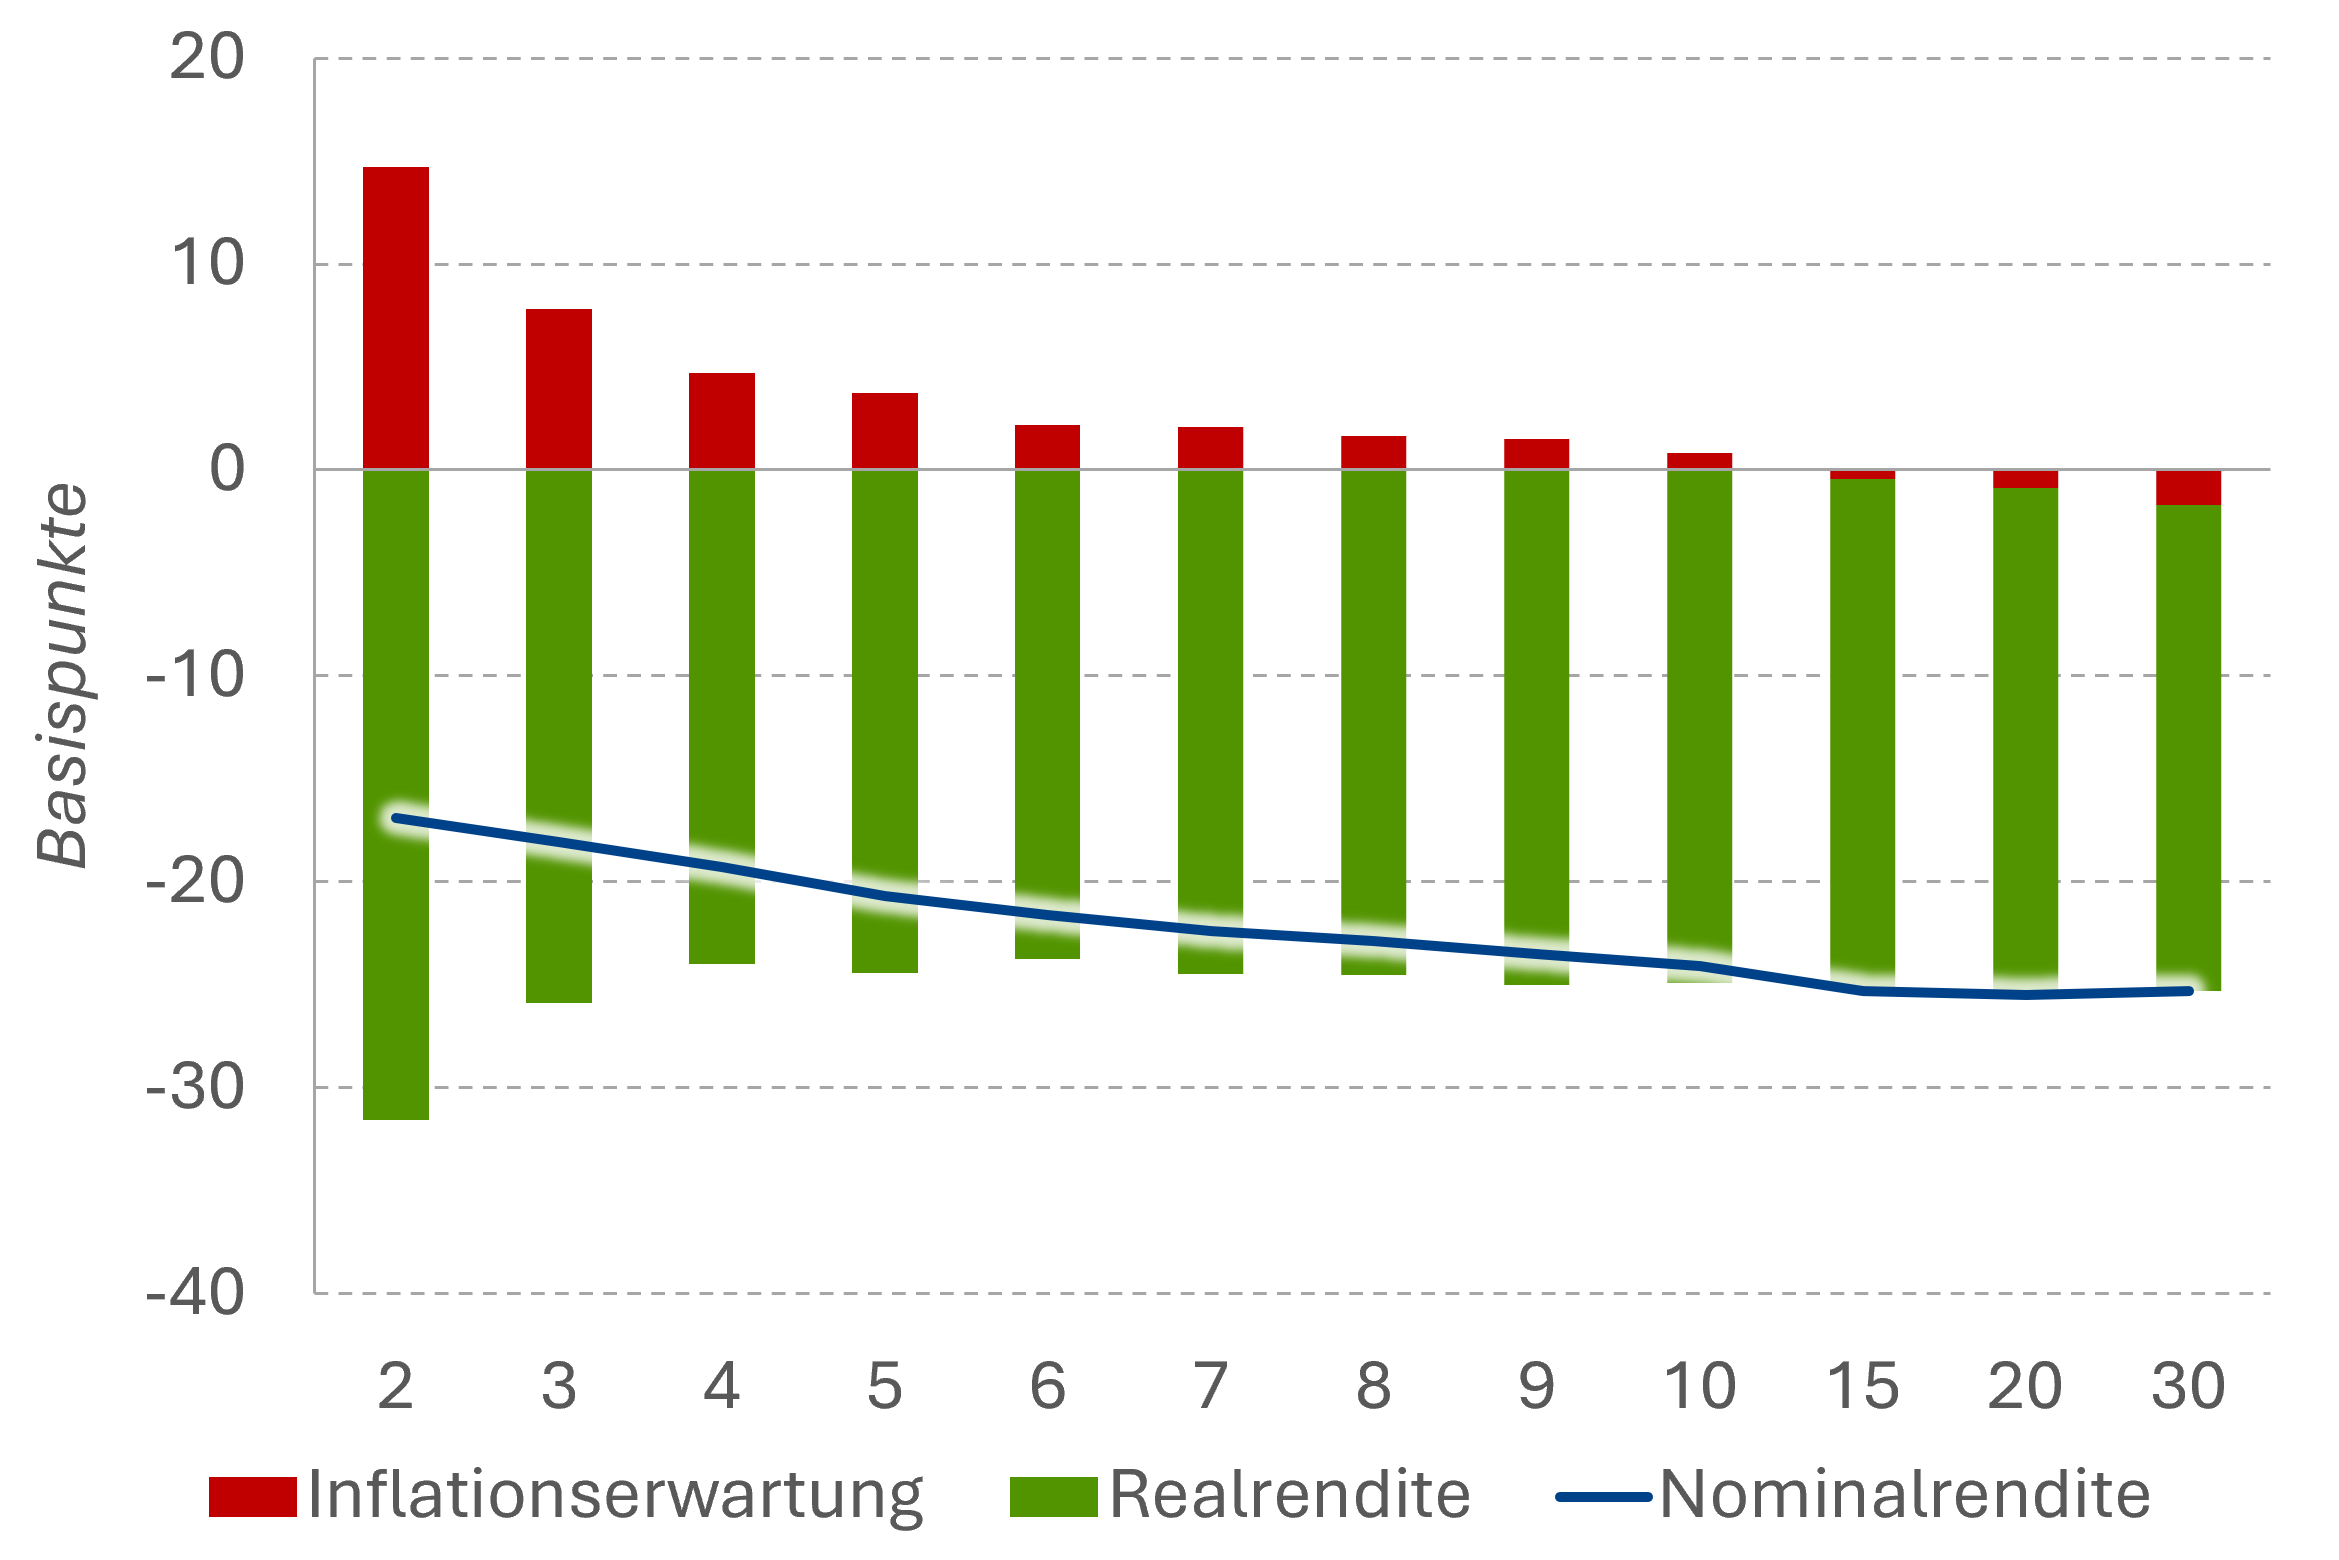
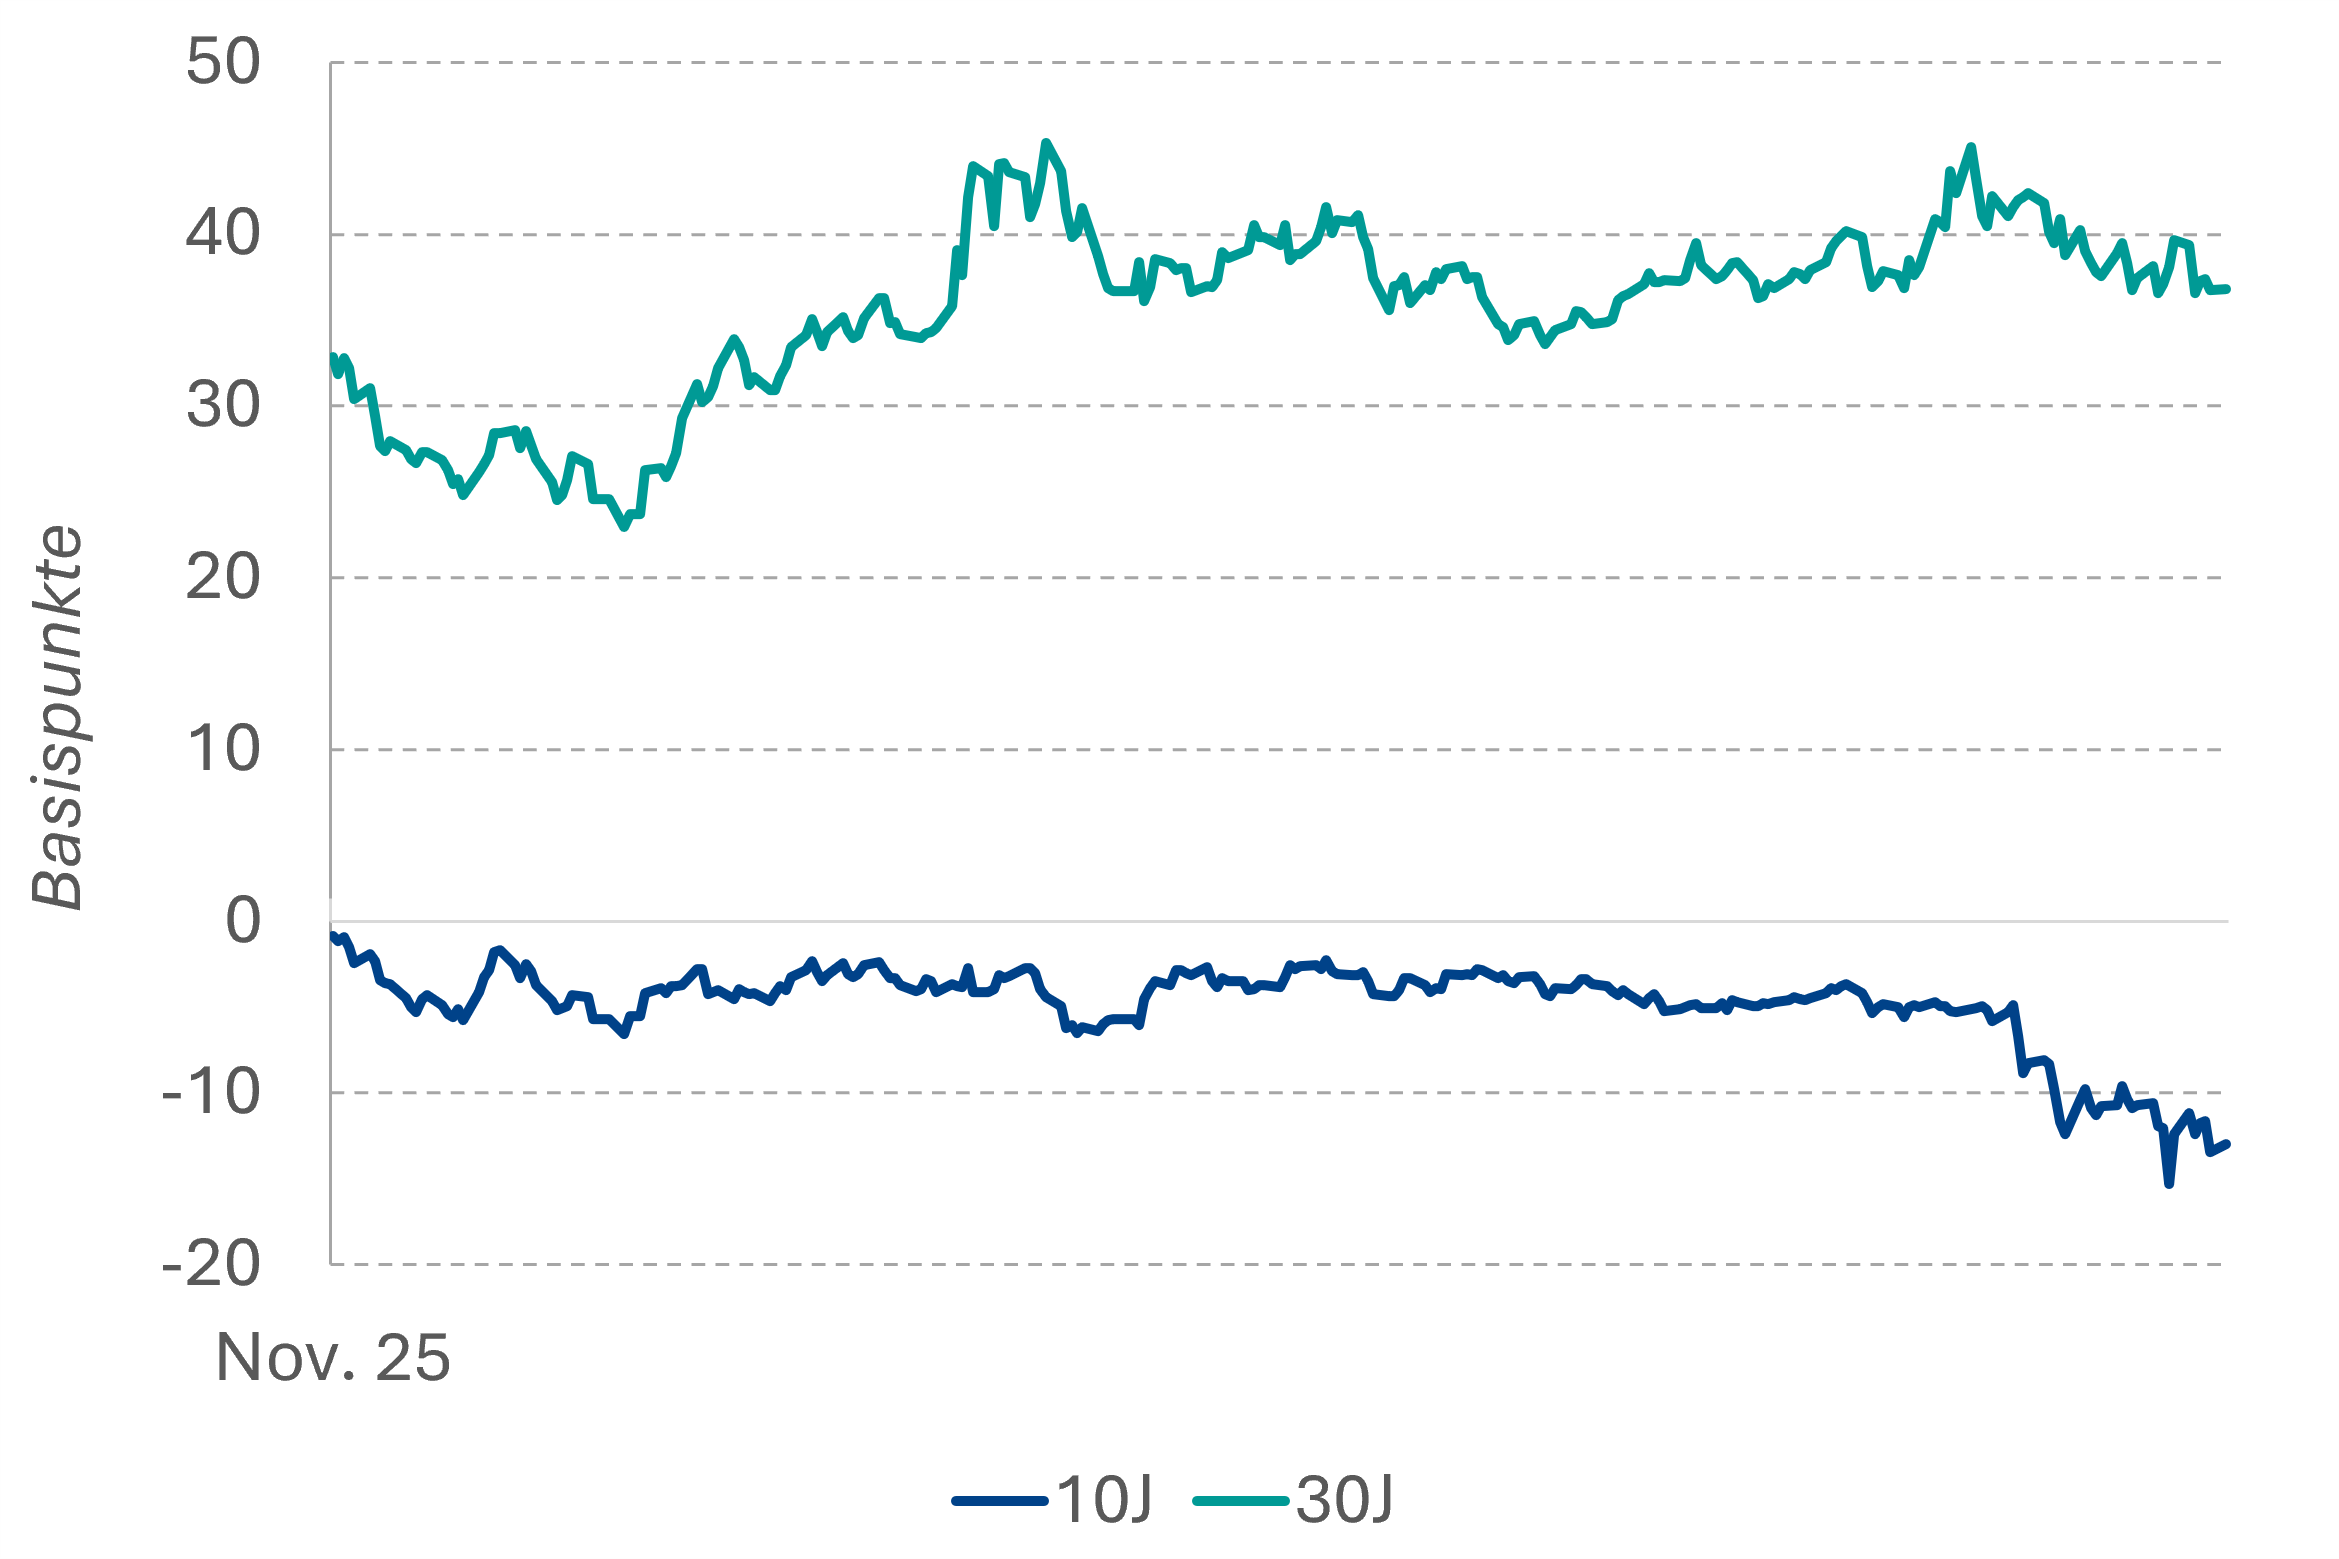
Am langen Ende der Kurve bleibt die Situation unübersichtlich. Stabile Inflationserwartungen sprechen dafür, dass ein Repricing der EZB-Zinserwartungen auch auf Renditen längerer Laufzeiten durchschlagen werden (in beide Richtungen). Globalen Realrenditen dürften angesichts der hohen Emissionstätigkeit staatlicher und privater Schuldner grundsätzlich auf erhöhtem Niveau verharren. Zusammen mit Sorgen um die Schuldentragfähigkeit und einer nachlassenden Nachfrage von Pensionskassen nach langer Duration spricht dies gegen eine nachhaltige Outperformance des langen Kurvenbereichs und damit ein bullisches Flattening.
Eine Ausnahme wäre eine ausgeprägte Risk-off-Bewegung infolge ernsthafter Zweifel an der Tragfähigkeit des KI-Investitionszyklus und/oder einer dynamischen weiteren Spreadausweitung bei OATs und anderen Staatsanleihen der Eurozone. In einem solchen Szenario könnten Safe-Haven-Flows in Bundesanleihen und US-Treasuries die langfristigen Renditen zunächst stärker drücken als das kurze Ende, das anfänglich noch von hohen Energiepreisen gestützt wird. Auch ein Sieg der Demokraten im Senat und Repräsentantenhaus bei den Midterms in den USA dürfte zumindest zeitweise eine bullische Kurvenverflachung nach sich ziehen, da weitere Steuersenkungen der Trump-Regierung blockiert wären. Dass dies zu einem nachhaltigen Rückgang der Laufzeitprämien am langen Ende der Kurve führt, kann jedoch bezweifelt werden. Das Potenzial für einen nachhaltigen Rückgang der langfristigen Realrenditen käme deshalb aus unserer Sicht vor allem von einer Neubewertung der Aussichten der KI-Investitionen und der damit verbundenen Korrektur am Aktienmarkt. Ohne einen solchen Wechsel im Narrativ halten wir an den Erwartungen für eine steilere Kurve zwischen 5 und 30 Jahren fest.
OATs bleiben Sorgenkind – Erholungen zum Abbau von Spreadpositionen nutzen
Nach der dynamischen Spreadausweitung bei OATs hat sich die Lage vorübergehend beruhigt. Dazu beigetragen haben die überraschende Entscheidung von Moody's, das französische Rating bei Aa3 mit negativem Ausblick zu belassen, sowie das Abflauen der sozialen Unruhen in Frankreich. Ein „Liz-Truss-Moment“ für Frankreich ist auf Sicht der kommenden acht bis zwölf Monate dennoch nicht auszuschließen. Die bislang erkennbaren fiskalpolitischen Vorstellungen des Rassemblement National (RN) werfen weiterhin Fragen hinsichtlich ihrer Vereinbarkeit mit einer nachhaltigen Konsolidierung der Staatsfinanzen auf.
Gleichzeitig dürfte der RN wenig Interesse daran haben, die Verabschiedung eines Haushalts für 2027 grundsätzlich zu blockieren, da er andernfalls bei einer möglichen Regierungsübernahme eine nochmals verschlechterte fiskalische Ausgangslage übernehmen würde. Die aktuelle Risikoprämie bei OATs, die teilweise ein mögliches Scheitern des Haushaltsprozesses widerspiegelt, könnte daher überhöht sein. Dies eröffnet kurzfristig Spielraum für eine Spreadeinengung. Ohne konkretere und belastbare fiskalische Konsolidierungspläne des RN würden wir eine solche Bewegung allerdings als Gelegenheit zum Abbau von OAT-Positionen betrachten.
Eine Eskalation in Frankreich wäre zudem nicht nur ein länderspezifisches OAT-Risiko. Sie könnte als Blaupause für eine Neubewertung fiskalischer Risiken in anderen hoch verschuldeten Euroländern dienen. Entsprechend bleibt auch bei Staatsanleihen dieser Länder Vorsicht geboten. Dass die EZB im Ernstfall grundsätzlich über Instrumente verfügt, um einer Fragmentierung der Staatsanleihemärkte entgegenzuwirken, halten wir für eine belastbare Annahme. Daraus jedoch bereits heute auf einen zeitnahen Eingriff zu schließen, wäre verfrüht. Draghis berühmtes „Whatever it takes“ bleibt damit als Grundprinzip relevant – nicht aber als Argument für eine Stabilisierung der OAT-Spreads auf oder nahe den aktuellen Niveaus.