Live Feed

Sie möchten den Live Feed per Mail erhalten – kostenlos und jederzeit kündbar?

Michael Ramon Klawitter
Michael Ramon Klawitter 26.10.2026 · 14:54

EZB am 29. Oktober: Pragmatischer Mittelweg angesichts von Inflations- und Fragmentierungsrisiken

Dass die EZB am 29. Oktober die Leitzinsen unverändert lassen und erst bei der Folgesitzung am 17. Dezember einen weiteren Zinsschritt um 25 Basispunkte vornehmen wird, entspricht dem breiten Marktkonsens. Die entscheidende Frage ist daher, wie die EZB den Zielkonflikt zwischen erhöhten Inflationsrisiken einerseits und der Verschärfung der Finanzierungsbedingungen sowie zunehmenden Fragmentierungsrisiken in der Eurozone andererseits kommunikativ auflösen wird.  Wir

Dass die EZB am 29. Oktober die Leitzinsen unverändert lassen und erst bei der Folgesitzung am 17. Dezember einen weiteren Zinsschritt um 25 Basispunkte vornehmen wird, entspricht dem breiten Marktkonsens. Die entscheidende Frage ist daher, wie die EZB den Zielkonflikt zwischen erhöhten Inflationsrisiken einerseits und der Verschärfung der Finanzierungsbedingungen sowie zunehmenden Fragmentierungsrisiken in der Eurozone andererseits kommunikativ auflösen wird. 

Wir von Zins² erwarten angesichts des Risikos einer erneuten militärischen Eskalation am Persischen Golf im Anschluss an die US-Midterm-Wahlen einen hawkishen Grundton in der geldpolitischen Kommunikation. Gleichzeitig dürfte die EZB versuchen, den Eindruck zu vermeiden, dass steigende Energiepreise mechanisch zu weiteren Leitzinserhöhungen führen. Vielmehr wird sie die Wechselwirkungen zwischen Inflation, Wachstum und Finanzierungsbedingungen betonen. Zugleich dürfte die EZB klarstellen, dass die französische Fiskalkrise primär in den Verantwortungsbereich der französischen Regierung fällt. Ihre Aufgabe besteht nicht darin, die Finanzierungskosten einzelner Staaten zu begrenzen, sondern gegebenenfalls einer Beeinträchtigung der geldpolitischen Transmission und einer Fragmentierung der Währungsunion entgegenzuwirken. 

Bei der Pressekonferenz dürfte letzteres und damit Fragen zu den Voraussetzungen für ein Eingreifen der EZB am Anleihemarkt im Fokus stehen. Konkrete Antworten auf die Frage, ab welchen Spreadniveaus die EZB intervenieren würde, sind allerdings kaum zu erwarten. Entscheidend ist nicht allein die absolute Höhe der Spreads, sondern auch, ob sich die Marktspannungen ungeordnet ausweiten und die geldpolitische Transmission beeinträchtigen. Dass Mario Draghis Aussage von 2012 – „whatever it takes“ – dabei implizit im Raum stehen wird, ist wahrscheinlich. 

Zins- und Kurvenbewegung 

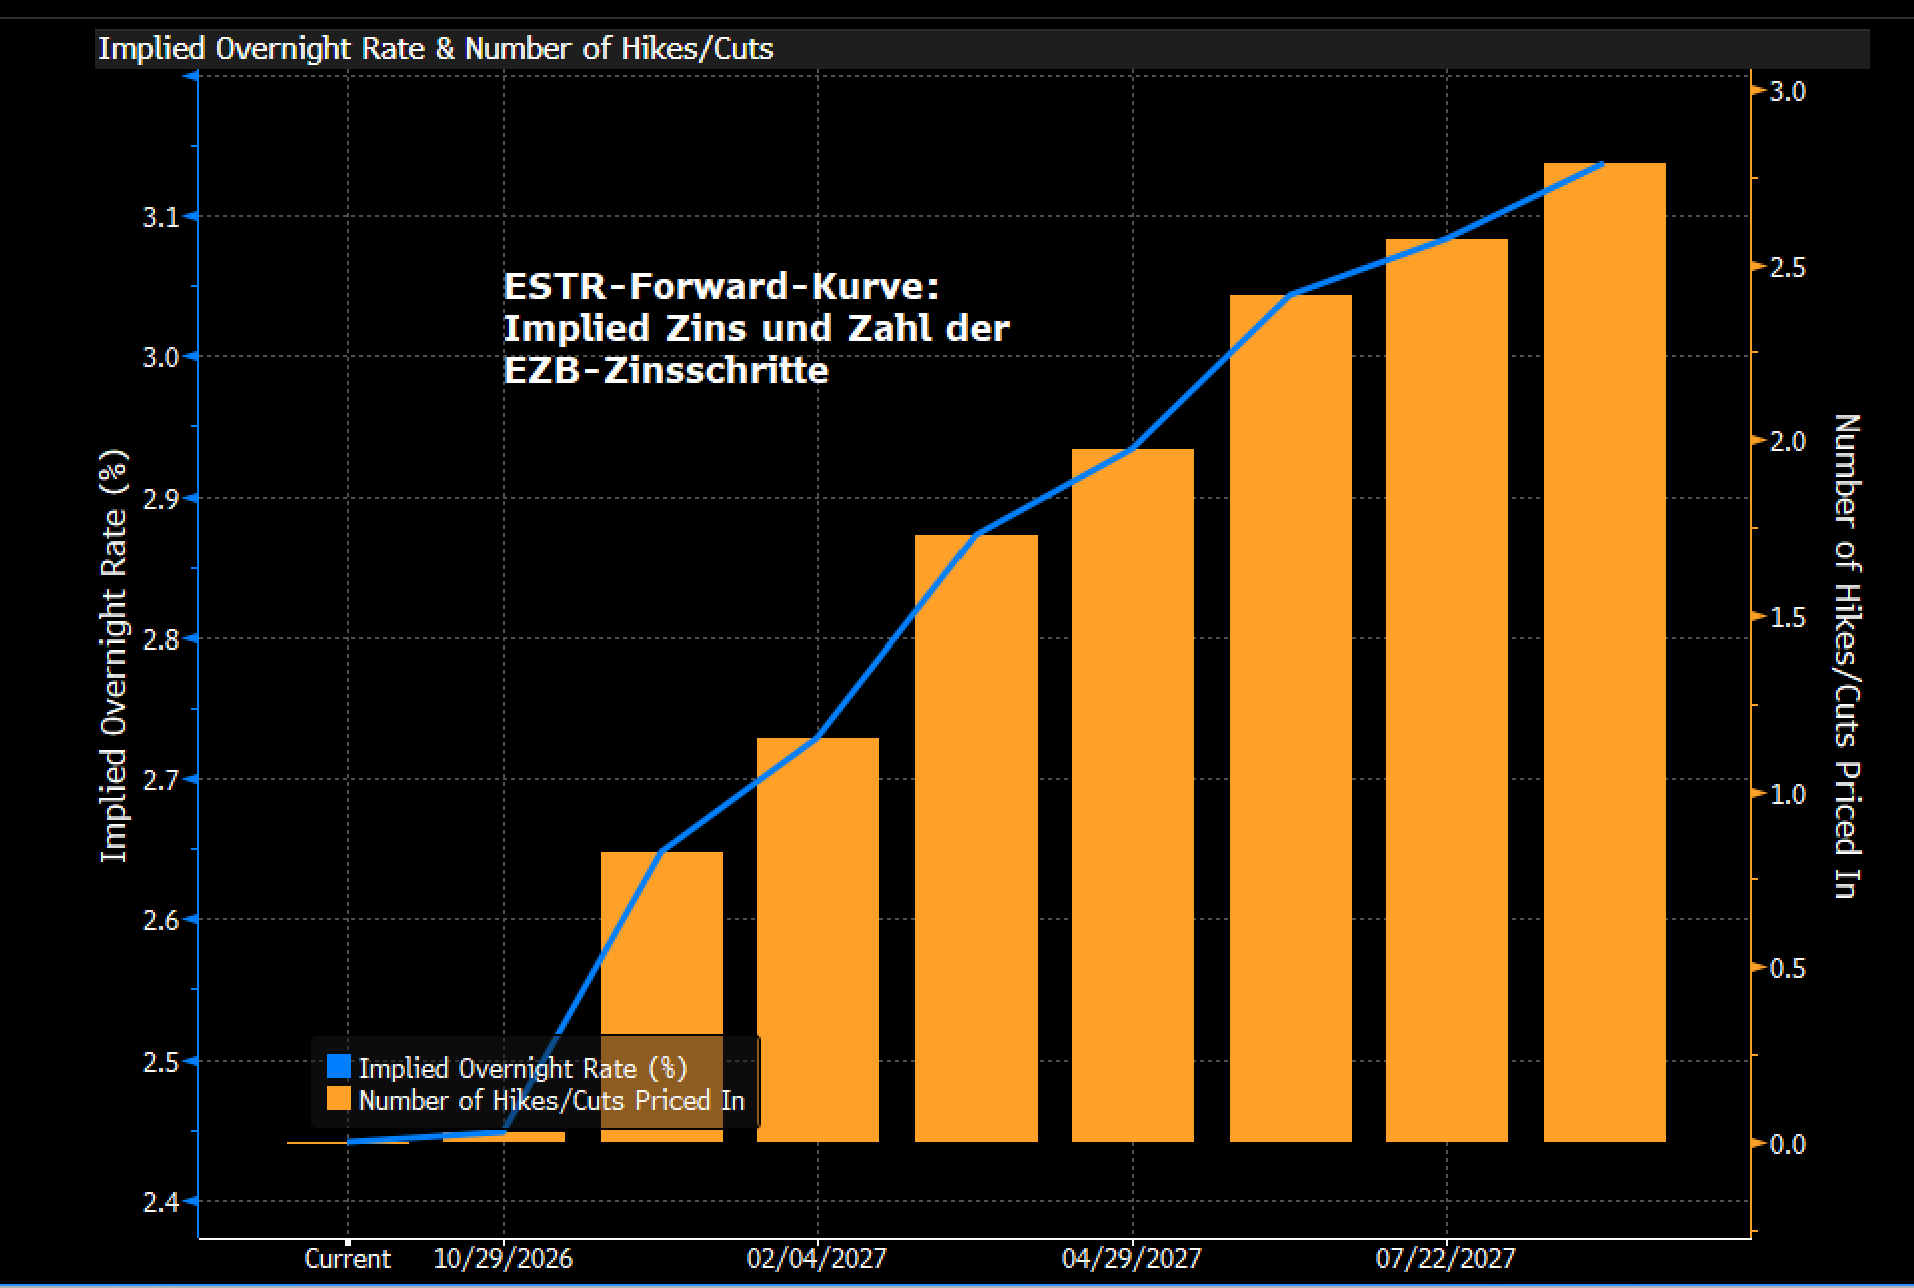
Dass die EZB angesichts der aktuellen Entwicklung bei französischen OATs und erst recht im Falle einer weiteren Eskalation den in den Forwards eingepreisten Straffungspfad von rund 70 Basispunkten kaum vollständig umsetzen dürfte, ist unser Basisszenario. Neben den bereits deutlich gestrafften Finanzierungsbedingungen infolge höherer Renditen spricht auch die Wechselwirkung zwischen Zinsbewegungen und Sorgen um die Schuldentragfähigkeit gegen eine Serie weiterer Zinsschritte. Ein letzter Zinsschritt im Dezember auf dann 2,75% erscheint uns dennoch plausibel. Danach dürfte sich die Asymmetrie zwischen Kosten und Nutzen weiterer Zinserhöhungen zunehmend zugunsten einer Zinspause verschieben, auch da sich die dämpfenden Konjunktureffekte des Energiepreisanstiegs und der verschärften Finanzierungsbedingungen in den kommenden Monaten stärker bemerkbar machen sollten. Zugleich dürften Zweitrundeneffekte bei einer Abschwächung des Arbeitsmarktes und steigender Arbeitslosigkeit begrenzt bleiben. Dies würde die Position der geldpolitischen Falken im EZB-Rat schwächen und die Argumente für weitere Zinserhöhungen entkräften. 

Ein bullisches Steepening der EUR-Zinskurve bleibt daher unsere mittelfristige Erwartung. Angesichts der geopolitischen Unsicherheit und insbesondere der schwer kalkulierbaren Iranpolitik Donald Trumps fahren wir mit Blick auf dieses Szenario allerdings weiterhin mit angezogener Handbremse. 

Am langen Ende der EUR-Zinskurve bleiben Faktoren jenseits der Energiepreise und der unmittelbaren EZB-Politik von hoher Relevanz. Das deutliche Flattening der vergangenen Monate sowohl zwischen fünf und zehn als auch zwischen fünf und 30 Jahren dürfte nicht zuletzt die Erwartung einer konjunkturellen Verlangsamung in den kommenden Quartalen widerspiegeln. Allerdings sollte das Potenzial für eine weitere nachhaltige Verflachung inzwischen begrenzt sein. Denn Laufzeitprämien und langfristige Realrenditen sollten angesichts des hohen Finanzierungsbedarfs staatlicher und privater Emittenten erhöht bleiben, während gleichzeitig die natürliche Nachfrage für Duration jenseits von 10 Jahren u. a. aufgrund der Reform der niederländischen Pensionskassen spürbar zurückgegangen ist. 


Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de

Zins² by ICM InvestmentBank AG
Meinekestraße 26
10719 Berlin

Tel.: +49 (0) 30 887 106 0
zins2@i-c-m.de
www.i-c-m.de


Die hier bereitgestellten Inhalte stellen keine Anlageberatung, keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten und keine Aufforderung zum Tätigen von Geschäften dar. Alle Einschätzungen, Marktkommentare und Analysen spiegeln ausschließlich unsere aktuelle Meinung wider und können sich jederzeit ohne vorherige Ankündigung ändern. Eine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität der Informationen wird nicht übernommen. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Ergebnisse. Quelle der Grafik: Bloomberg und eigene Berechnungen.

Datenschutz  ·  Disclaimer  ·  Rechtshinweise  ·  Impressum

EZB am 29. Oktober: Pragmatischer Mittelweg angesichts von Inflations- und Fragmentierungsrisiken
Michael Ramon Klawitter
Michael Ramon Klawitter 22.10.2026 · 15:52

Wie in der OAT-Krise agieren? OATs, Bunds, EUR-Zinskurve und Zins-Sicherung

Die anhaltende Eskalation bei französischen OATs, Signale aus den USA und Israel hinsichtlich einer möglichen Wiederaufnahme der Militärschläge gegen den Iran sowie potenzielle Inflationsimpulse eines sich entwickelnden Super-El-Niño sorgen für gegenläufige Strömungen am EUR-Anleihemarkt. Anleger trennen sich angesichts fehlender fiskalischer Perspektiven zunehmend nicht nur von französischen OATs, sondern auch von italienischen, spanischen und griechischen Staatsanleihen. Je stärker

Die anhaltende Eskalation bei französischen OATs, Signale aus den USA und Israel hinsichtlich einer möglichen Wiederaufnahme der Militärschläge gegen den Iran sowie potenzielle Inflationsimpulse eines sich entwickelnden Super-El-Niño sorgen für gegenläufige Strömungen am EUR-Anleihemarkt.

Anleger trennen sich angesichts fehlender fiskalischer Perspektiven zunehmend nicht nur von französischen OATs, sondern auch von italienischen, spanischen und griechischen Staatsanleihen. Je stärker sich die OAT-Spreads ausweiten, desto größer wird das Risiko, dass die Krise auf andere Länder des Euroraums übergreift. In einem ausgeprägten Krisenszenario könnten die Korrelationen zwischen französischen Staatsanleihen und den Anleihen anderer Länder mit erhöhtem Risikoprofil trotz unterschiedlicher fundamentaler Ausgangslagen gegen 1 tendieren.

Deutsche Bundesanleihen profitieren bereits jetzt als sicherer Hafen von diesen Umschichtungen und outperformen gegenüber Swaps. Gleichzeitig underperformen kurze EUR-Laufzeiten, da steigende Energiepreise das Inflationsrisiko erhöhen und mit Blick auf die Zentralbanken das Narrativ „higher for longer“ stärken. Entsprechend verflacht die EUR-Zinskurve. Die ausgeprägte Positionierung auf eine steilere Kurve und die geringe Liquidität verstärken diese Bewegung.

Was sind für Investoren mögliche Optionen bei OATs, Bunds und EUR-Zinskurve?

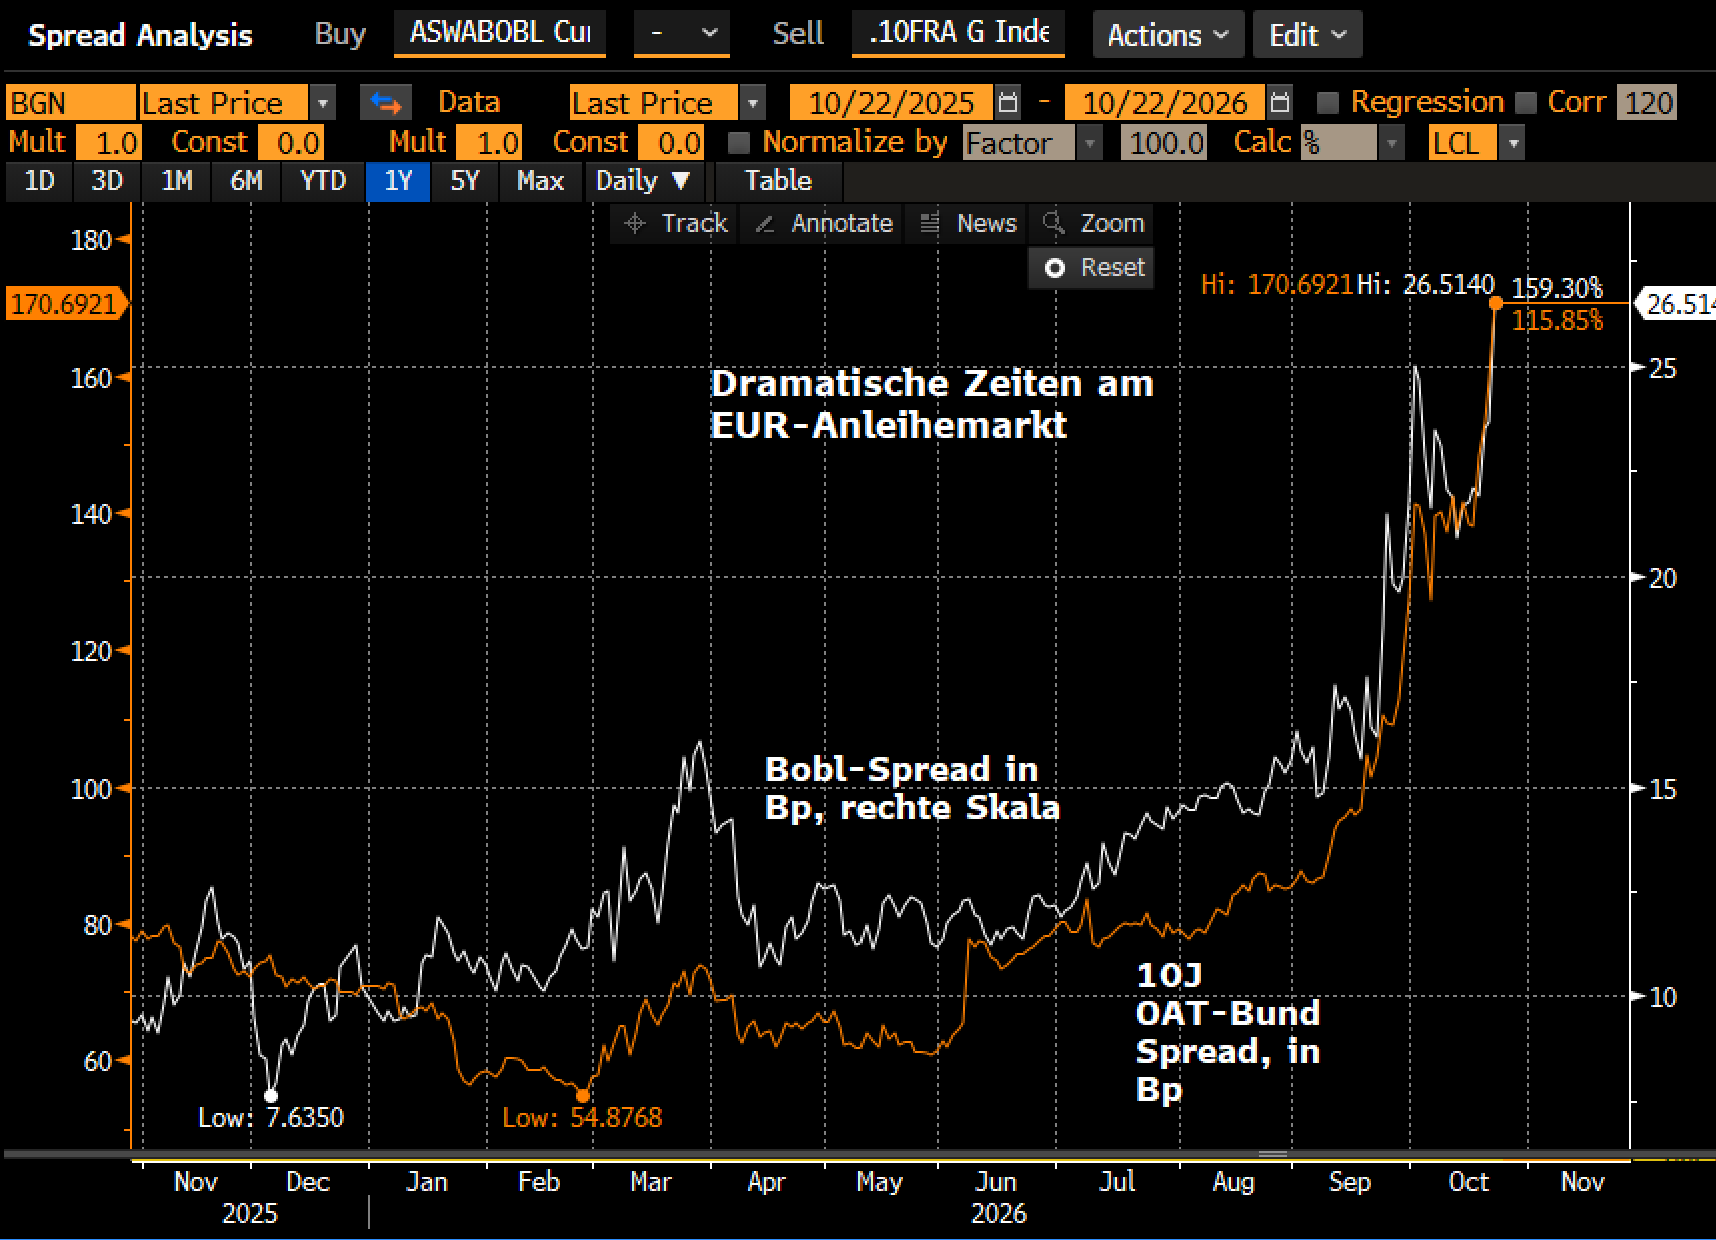
OATs: Unsere Hoffnung auf eine zumindest vorübergehende Stabilisierung der politischen Situation in Frankreich und eine Einengung des zehnjährigen OAT-Bund-Spreads in Richtung 120 Basispunkte hat sich seit dem Wochenende zerschlagen. Bislang scheint es sowohl den politischen Parteien als auch Teilen der Bevölkerung an der notwendigen Einsicht in die Tragweite der fiskalischen Probleme und die Notwendigkeit entsprechender Maßnahmen zu fehlen. Damit überwiegen zunächst die Risiken einer weiteren Eskalation. Ohne eine Form der EZB-Intervention dürfte der Teufelskreis aus steigenden Refinanzierungskosten, zunehmenden fiskalischen Belastungen und wachsenden politischen Risiken nur schwer zu durchbrechen sein.

Erst bei einem OAT-Bund-Spread oberhalb von 200 Basispunkten dürfte die Wahrscheinlichkeit zunächst verbaler Interventionen der EZB zunehmen. Da diese allein kaum ausreichen dürften, halten wir bei Zins² als nächsten Schritt eine Wiederaufnahme der Reinvestitionen auslaufender Anleihen in den PSPP- und PEPP-Portfolien für ein plausibles Szenario. Längere Laufzeiten würden aufgrund ihrer geringeren Liquidität überproportional profitieren, sofern sich die Käufe – wie in der Vergangenheit – an der Marktduration orientieren würden. Sollte auch diese Maßnahme nicht ausreichen, dürfte die EZB auch bereit sein andere Schritte wie TPI oder OMT zu aktivieren, wobei die politischen Hürden u. a. aufgrund der Notwendigkeit eines makro-ökonomischen Stabilisierungsprogramms hoch sind. Grundsätzlich hat jedoch Mario Draghis Narrativ „whatever it takes“ weiter seine Gültigkeit und darf nicht unterschätzt werden.

Die Auswirkungen auf OATs und die Staatsanleihe-Spreads insgesamt wären dann massiv. Bei OAT-Bund-Spreads in der Größenordnung von 200 Basispunkten würden wir daher beginnen, Short-OAT-Positionen zu reduzieren, um bei einer möglichen Intervention der EZB nicht auf dem falschen Fuß erwischt zu werden.

Bunds: Deutsche Bundesanleihen sollten sowohl in der aktuellen Marktphase als auch mit Blick auf die Zeit bis zu den französischen Präsidentschaftswahlen im April 2027 von Safe-Haven-Flows profitieren und entsprechend outperformen. Zinsabsicherungen über Short-Positionen in Bund-, Bobl- und Schatz-Futures sollten daher auf Swaps umgestellt werden, da die relative Marktdynamik im Falle einer weiteren Eskalation erheblich ausfallen könnte. Auch bei EZB-Interventionen dürften Bunds profitieren, zumindest wenn die EZB eine Wiederaufnahme der Reinvestitionen von PSPP und PEPP mit einer Verteilung der Sekundärmarktkäufe auf alle Staatsanleihen entsprechend den jeweiligen Quoten vornimmt.

EUR-Zinskurve: Die Markterwartungen einer weiteren geldpolitischen Straffung durch die EZB um rund 75 Basispunkte bis September 2027 erscheinen angesichts der fragilen Marktsituation und der konjunkturellen Belastungen durch die aktuelle Spreadausweitung überzogen. Angesichts einer erneuten Eskalation am Persischen Golf und steigender Energiepreise ist jedoch kaum mit einer raschen Korrektur dieser Erwartungen zu rechnen. Das Narrativ „higher for longer“ erhält derzeit vielmehr zusätzliche Unterstützung. Ein bullisches Steepening, bei dem die Renditen am kurzen Ende stärker fallen als am langen Ende, erscheint daher ohne eine Entspannung am Persischen Golf oder harte Anzeichen einer deutlichen konjunkturelle Eintrübung verfrüht. Die Verflachungstendenzen der Kurve könnten sich somit als Pain Trade fortsetzen. Im Falle einer EZB-Intervention zugunsten von OATs über eine Wiederaufnahme von Reinvestitionen (PEPP und PSPP) könnte sich diese Bewegung sogar beschleunigen, da die Käufe kurze Kaufzeiten angesichts des EZB-Zinsankers weniger stark beeinflussen würden als die Risikoprämien und Laufzeitprämien am langen Ende der Kurve.


Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de

Zins² by ICM InvestmentBank AG
Meinekestraße 26
10719 Berlin

Tel.: +49 (0) 30 887 106 0
zins2@i-c-m.de
www.i-c-m.de


Die hier bereitgestellten Inhalte stellen keine Anlageberatung, keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten und keine Aufforderung zum Tätigen von Geschäften dar. Alle Einschätzungen, Marktkommentare und Analysen spiegeln ausschließlich unsere aktuelle Meinung wider und können sich jederzeit ohne vorherige Ankündigung ändern. Eine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität der Informationen wird nicht übernommen. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Ergebnisse. Quelle der Grafik: Bloomberg und eigene Berechnungen.

Datenschutz  ·  Disclaimer  ·  Rechtshinweise  ·  Impressum

Wie in der OAT-Krise agieren? OATs, Bunds, EUR-Zinskurve und Zins-Sicherung
Michael Ramon Klawitter
Michael Ramon Klawitter 20.10.2026 · 14:58

KI-Investitionsboom: Zweifel an der Kapitalrendite erhöhen Konjunkturrisiken und strahlen dann auf Zentralbanken ab

Die jüngsten Warnungen der IT-Marktforscher Gartner und der Unternehmensberatung Bain vor einer möglichen Lücke zwischen KI-Investitionen und den daraus erzielbaren Umsätzen, der Kursverfall bei Aktien und Anleihen der NeoClouds sowie die gestiegenen CDS-Prämien von Oracle schüren die Zweifel an der Wirtschaftlichkeit des KI-Investitionszyklus. Im Kern steht die Frage, ob die Monetarisierung der aufgebauten Infrastruktur rechtzeitig und

Die jüngsten Warnungen der IT-Marktforscher Gartner und der Unternehmensberatung Bain vor einer möglichen Lücke zwischen KI-Investitionen und den daraus erzielbaren Umsätzen, der Kursverfall bei Aktien und Anleihen der NeoClouds sowie die gestiegenen CDS-Prämien von Oracle schüren die Zweifel an der Wirtschaftlichkeit des KI-Investitionszyklus. Im Kern steht die Frage, ob die Monetarisierung der aufgebauten Infrastruktur rechtzeitig und in ausreichender Höhe erfolgt, um die Renditeanforderungen des eingesetzten Kapitals zu erfüllen.

NeoClouds wie CoreWeave und Nscale stehen dabei im Zentrum des Finanzierungsrisikos. Ihre kapitalintensiven Geschäftsmodelle vereinen hohe Fremdfinanzierung, eine Konzentration auf wenige Großkunden und erhebliche Refinanzierungsrisiken. Hinzu kommen mögliche Kündigungsrechte und weitere vertragliche Bedingungen, die den wirtschaftlichen Wert langfristiger Aufträge begrenzen können. Hohe Auftragsbestände sind deshalb nicht mit gesicherten zukünftigen Cashflows gleichzusetzen. Die enge Verflechtung der Finanzierungsstrukturen birgt zusätzliche Risiken, da jede Kette nur so stark ist wie ihr schwächstes Glied. Komplexe Finanzierungsstrukturen erschweren zudem die Einschätzung der tatsächlichen Verschuldungsniveaus der Akteure.

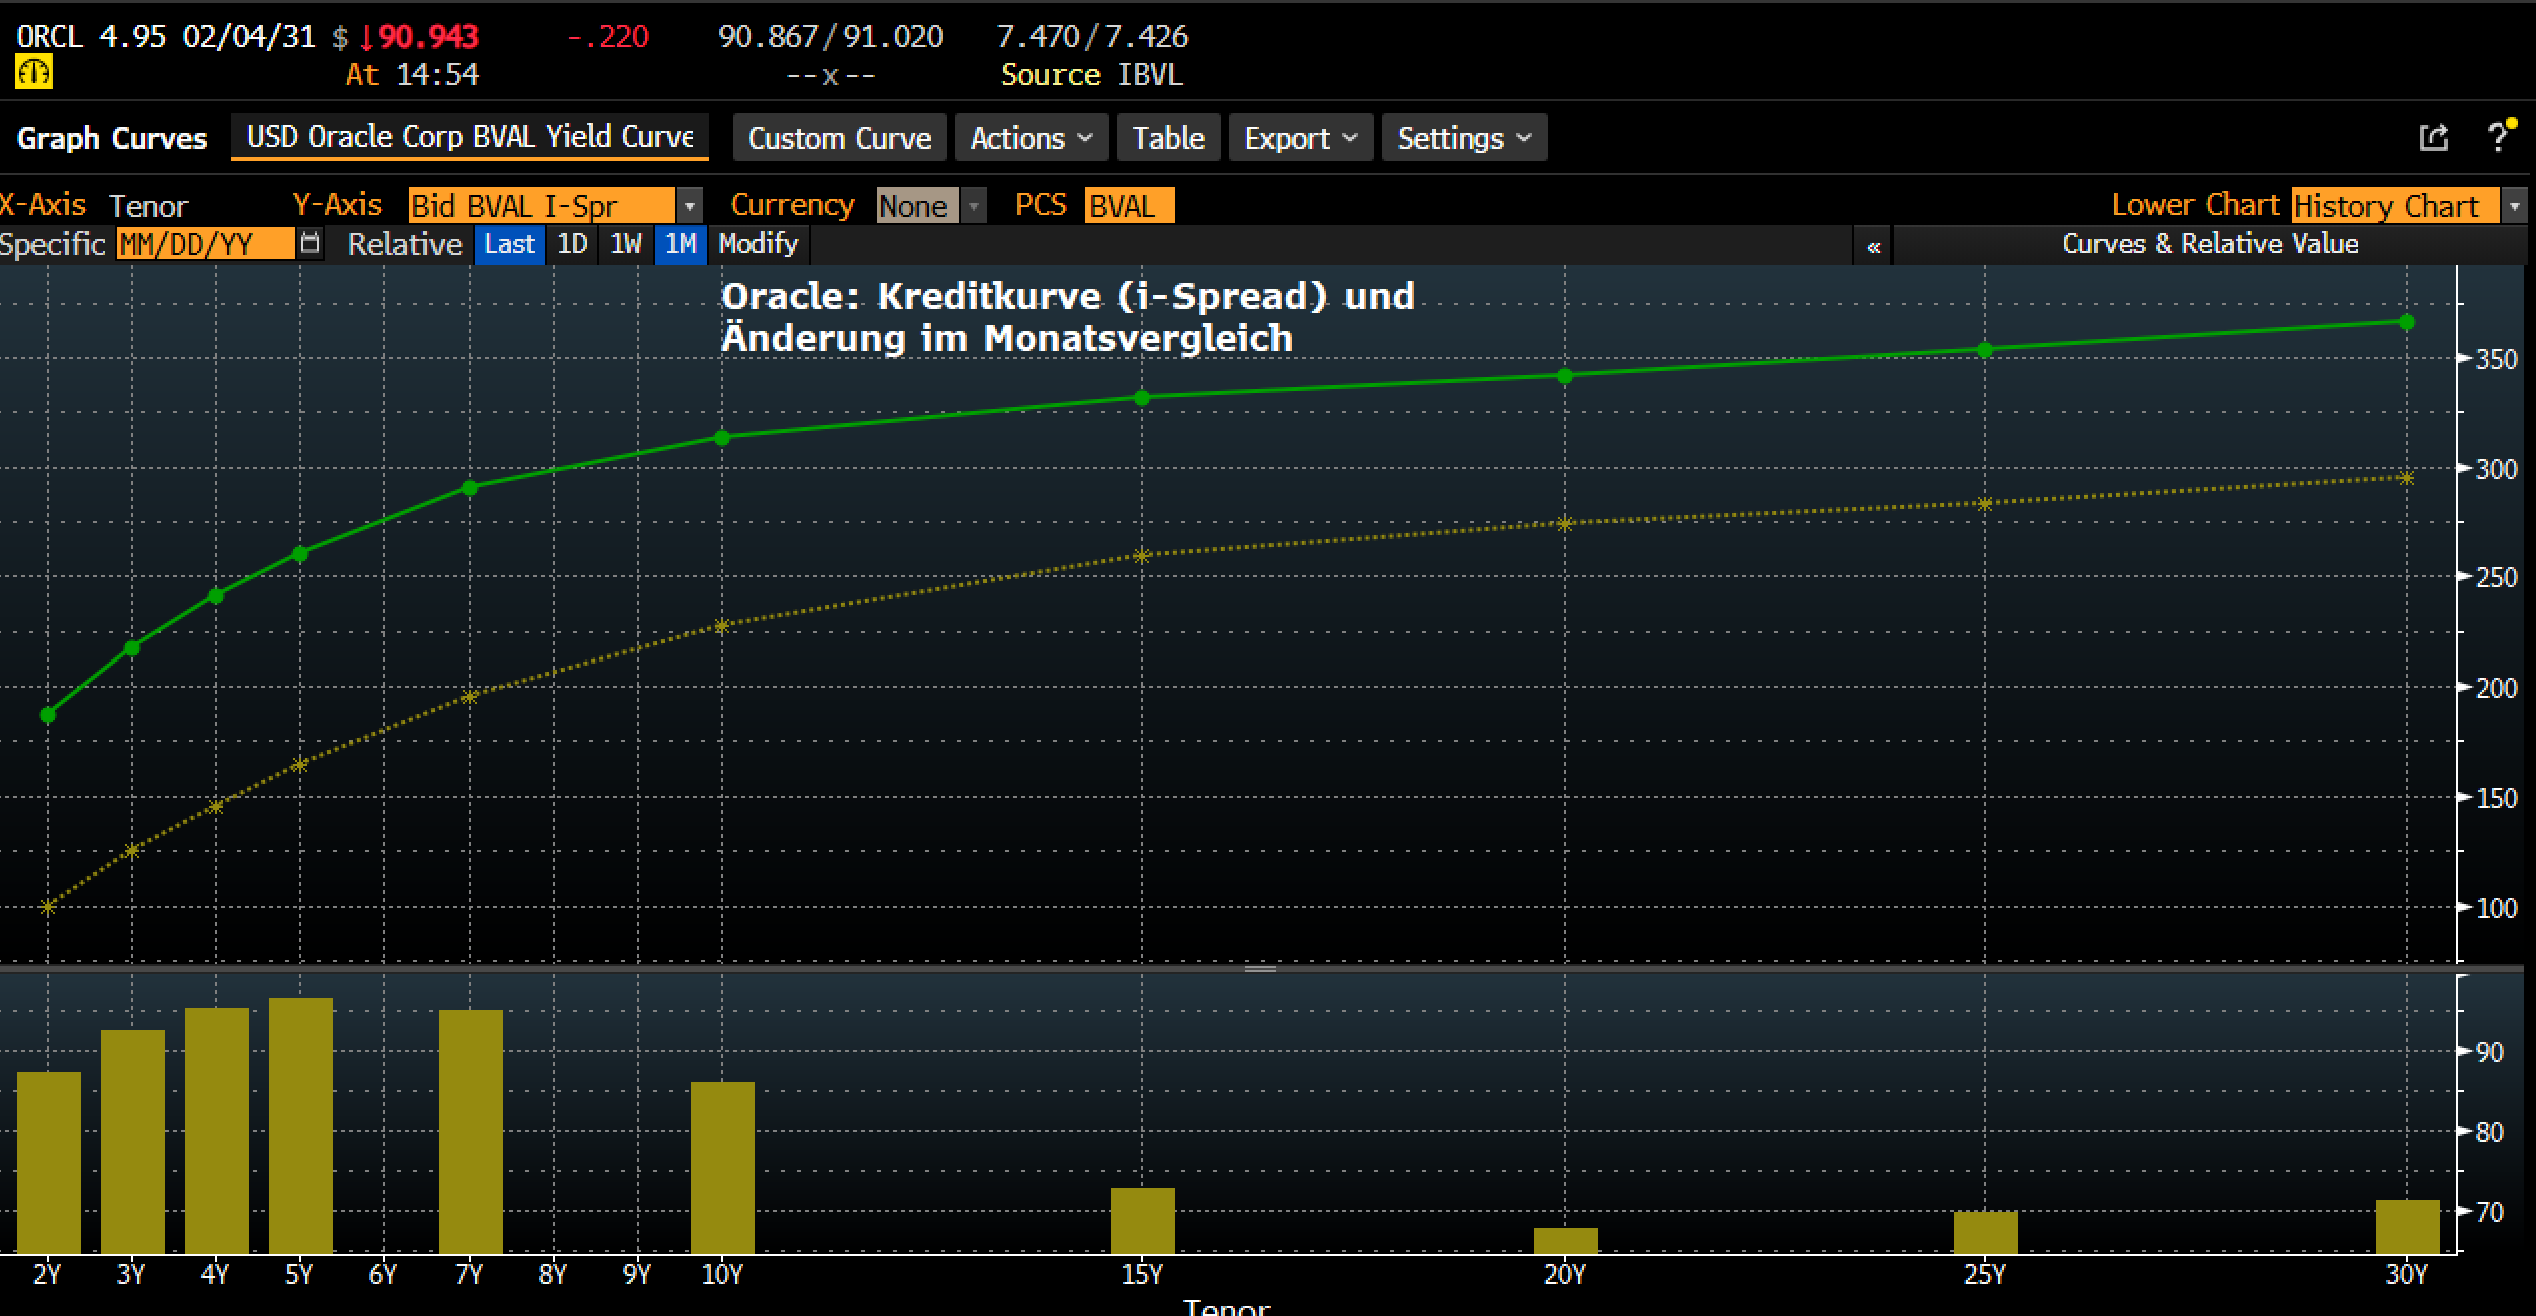
Über die NeoClouds hinaus steht Oracle exemplarisch für die Risiken des Übergangs zu einem kapitalintensiven KI-Geschäftsmodell. Das Unternehmen ist stark Cash-Flow negativ und muss zur Finanzierung der Cloud-Expansion umfangreiches Fremd- und Eigenkapital aufnehmen. Die wachsende Skepsis spiegelt sich in der deutlichen Ausweitung der CDS-Spreads wider. Ein fünfjähriger CDS-Spread von 320 Basispunkten spiegelt unter der Annahme einer Recovery-Rate von 40 % inzwischen eine kumulierte Ausfallwahrscheinlichkeit von rund 25% wider und verdeutlicht die erhebliche Neubewertung des Kreditrisikos. Die kommenden Quartalsberichte der Hyperscaler und weiterer KI-Unternehmen werden zeigen, ob sich die Lücke zwischen Investitionen und Monetarisierung schließt oder vergrößert. Die Zahlen von Meta am 21. Oktober, Alphabet und Microsoft am 28. Oktober sowie Amazon am 29. Oktober stehen damit im Marktfokus.

Entscheidend ist somit, ob sich die aktuelle Skepsis am Markt als vorübergehende zeitliche Diskrepanz zwischen Infrastrukturaufbau und Erlösrealisierung erweist oder eine strukturelle Überschätzung der künftigen KI-Erträge offenlegt. Im zweiten Fall drohte nicht nur eine Neubewertung der betroffenen Unternehmen, sondern auch eine spürbare Abschwächung von KI-Investitionen, dem aktuell wichtigsten Motor der US-Konjunktur. Entsprechend deutlich wären die Folgen auch für das globale Wachstum und die geldpolitischen Perspektiven von Fed und EZB.


Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de

Zins² by ICM InvestmentBank AG
Meinekestraße 26
10719 Berlin

Tel.: +49 (0) 30 887 106 0
zins2@i-c-m.de
www.i-c-m.de


Die hier bereitgestellten Inhalte stellen keine Anlageberatung, keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten und keine Aufforderung zum Tätigen von Geschäften dar. Alle Einschätzungen, Marktkommentare und Analysen spiegeln ausschließlich unsere aktuelle Meinung wider und können sich jederzeit ohne vorherige Ankündigung ändern. Eine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität der Informationen wird nicht übernommen. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Ergebnisse. Quelle der Grafik: Bloomberg und eigene Berechnungen.

Datenschutz  ·  Disclaimer  ·  Rechtshinweise  ·  Impressum

KI-Investitionsboom: Zweifel an der Kapitalrendite erhöhen Konjunkturrisiken und strahlen dann auf Zentralbanken ab
Michael Ramon Klawitter
Michael Ramon Klawitter 19.10.2026 · 14:57

Frankreichs kommender Downgrade dürfte allenfalls auf EFSF Rating abstrahlen; Aaa-Ratings von EU, ESM und EIB sind gut abgesichert

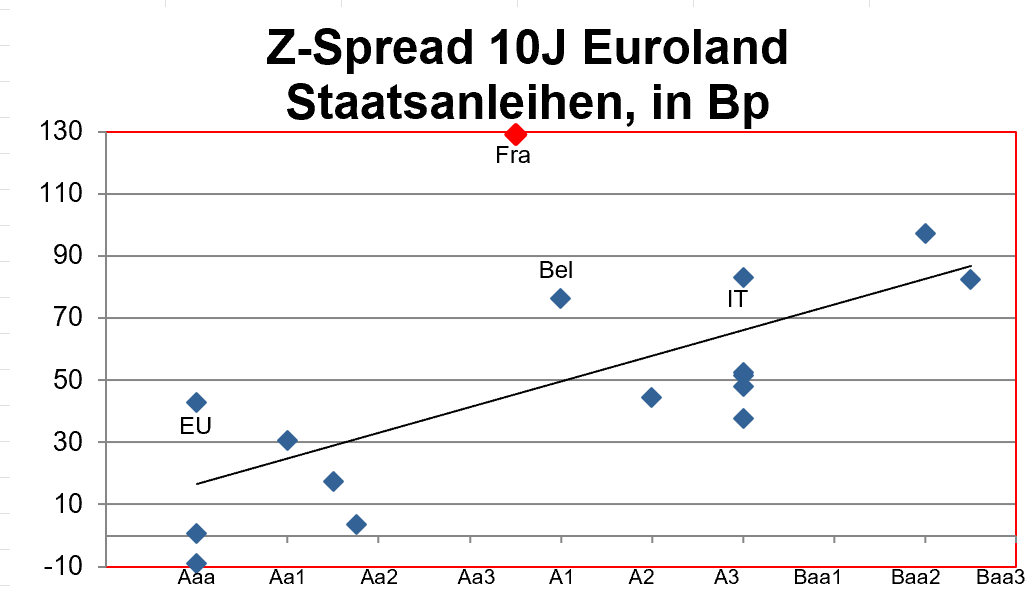
Die voraussichtliche Herabstufung des französischen Ratings durch Moody’s von Aa3 auf A1 am 23. Oktober dürfte allenfalls beim EFSF zu einer Herabstufung auf Aa1 führen und Moody’s dürfte die Ratings von EU, ESM und EIB unverändert bei Aaa belassen. Für letztere Ratings ist entscheidender, ob der französische Downgrade Signal für eine weitere Verschlechterung der französischen Fiskalperspektive und der

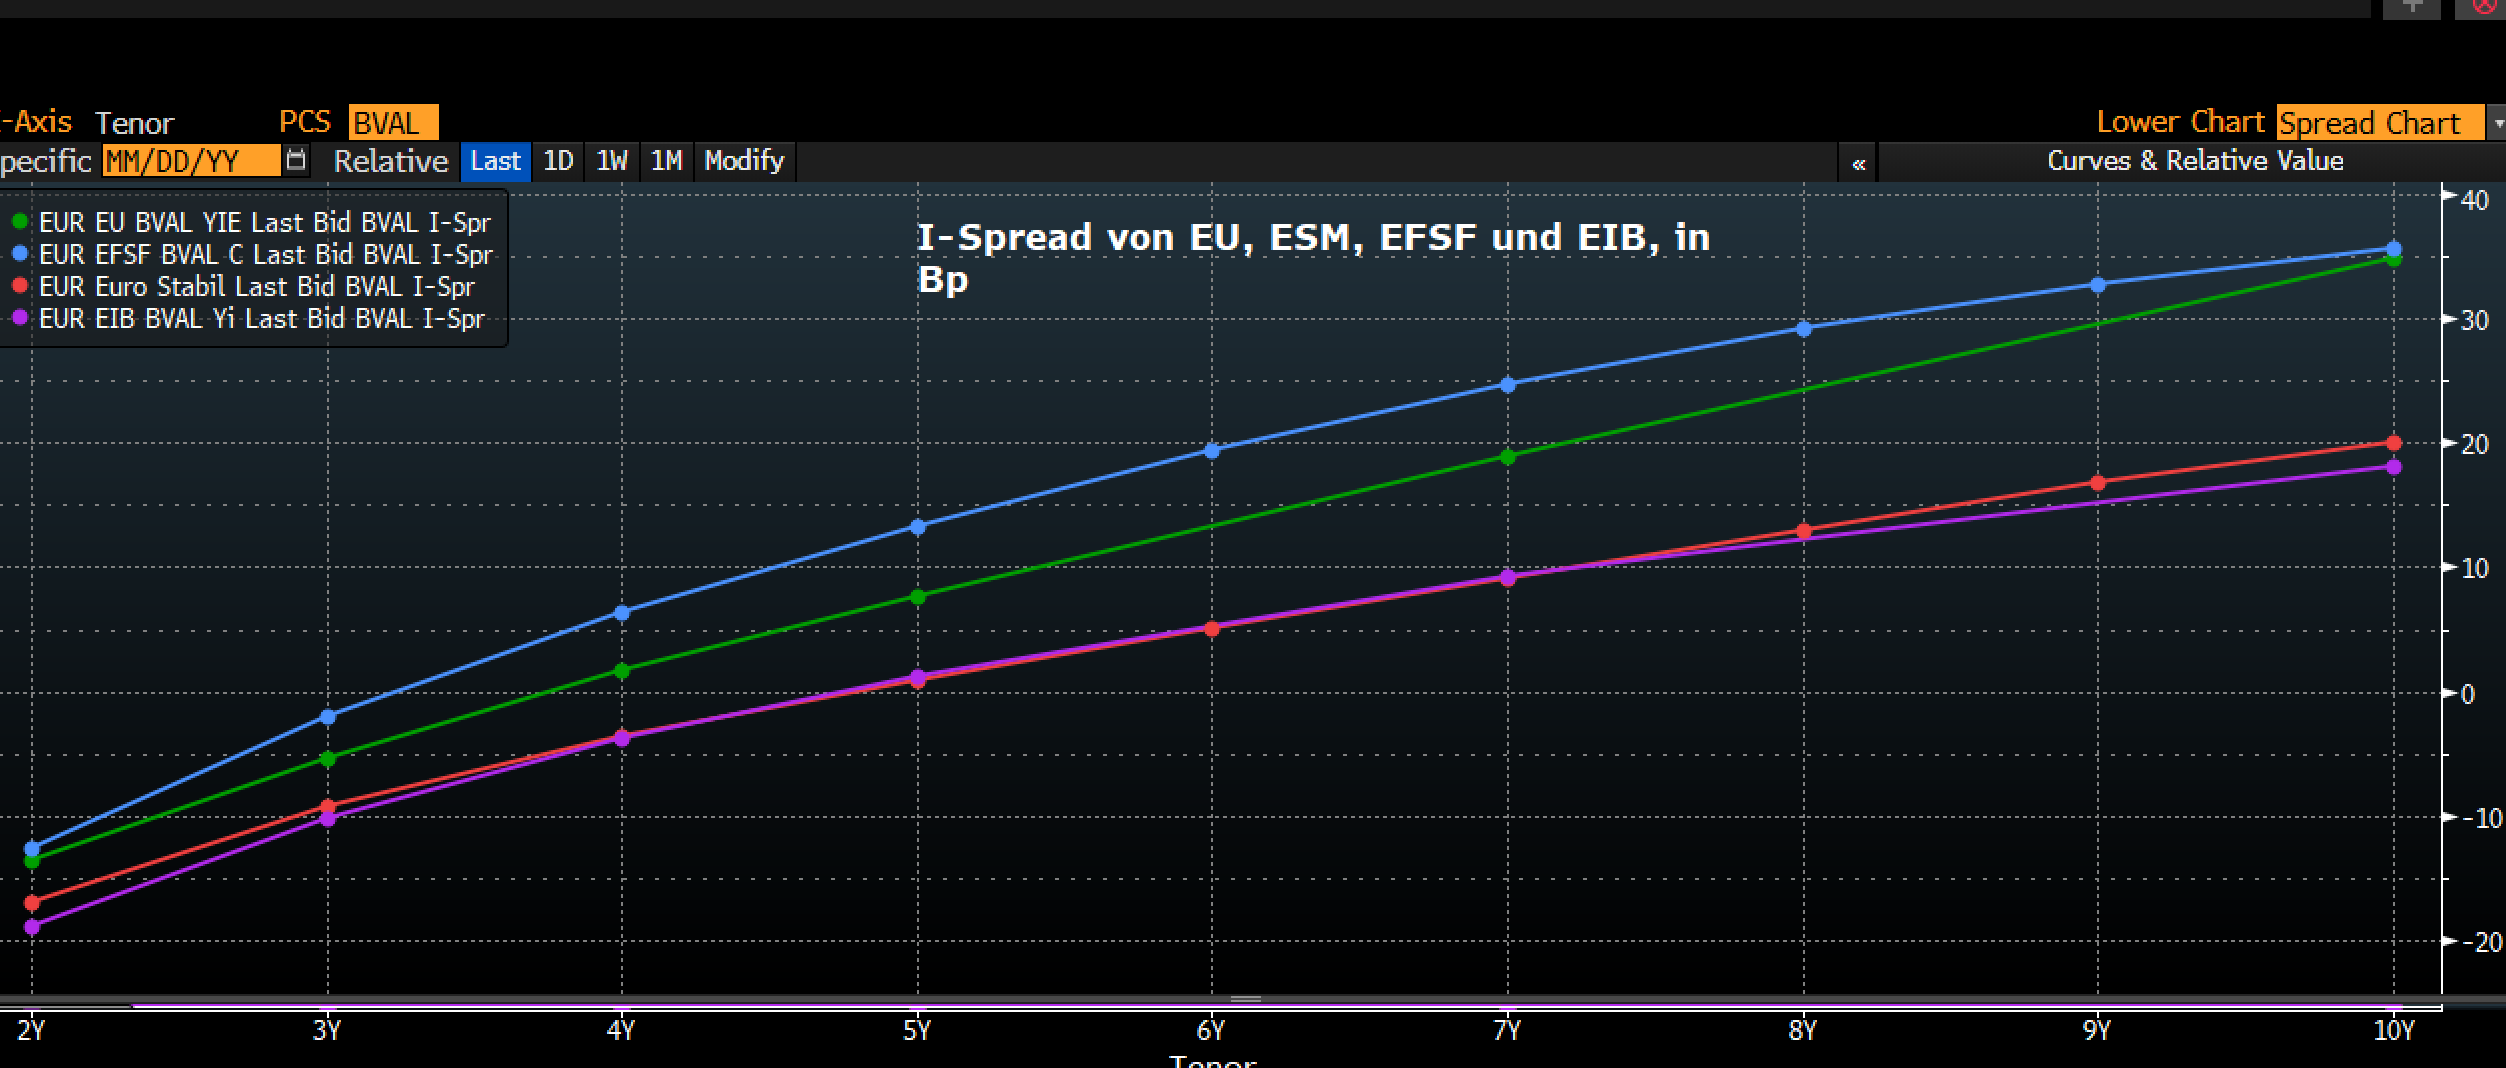
Die voraussichtliche Herabstufung des französischen Ratings durch Moody’s von Aa3 auf A1 am 23. Oktober dürfte allenfalls beim EFSF zu einer Herabstufung auf Aa1 führen und Moody’s dürfte die Ratings von EU, ESM und EIB unverändert bei Aaa belassen. Für letztere Ratings ist entscheidender, ob der französische Downgrade Signal für eine weitere Verschlechterung der französischen Fiskalperspektive und der politischen Handlungsfähigkeit Europas ist. Damit dürfte der Ausgang der französischen Präsidentschaftswahl 2027 für die längerfristige Bonitätsbeurteilung der Supranationals in Europa relevanter sein.  

EU: Aaa/AAA-Rating, 808 Mrd. EUR ausstehende Anleihen; 10,2 Jahre gewichtete Restlaufzeit 

Die Kreditqualität der Europäischen Union bildet nicht einfach die gewichtete Durchschnittsbonität ihrer Mitgliedstaaten ab. Sie wird vielmehr durch den eigenen Haushalt, das Eigenmittelsystem und den rechtlichen Rahmen zur Erfüllung ihrer finanziellen Verpflichtungen gestützt. Eine Herabstufung Frankreichs wäre daher zwar ein negatives Signal, aber nicht gleichbedeutend mit einer entsprechenden Verschlechterung der EU-Bonität. Dass S&P und Fitch die EU weiterhin mit AAA bewerten, stützt diese Einschätzung.  

Der negative Informationsgehalt eines französischen Downgrades liegt vielmehr in der strukturellen Entwicklung: Sollte Frankreich dauerhaft Schwierigkeiten haben, sein Haushaltsdefizit zu konsolidieren, steigt das Risiko politischer Konflikte über Haushaltsbeiträge, gemeinsame Finanzierungsinstrumente und neue EU-Verbindlichkeiten. Äußerungen von Marine Le Pen unterstreichen die politische Dimension dieser Risiken. 

Vor diesem Hintergrund dürfte der Ausgang der französischen Präsidentschaftswahl im April 2027 für die längerfristige Einschätzung der EU-Bonität relevanter sein als die erwartete Ratingherabstufung Frankreichs am 23. Oktober.  

ESM: Aaa/AAA-Rating, 70 Mrd. EUR ausstehende Anleihen; 7 Jahre gewichtete Restlaufzeit 

Der ESM hat den spezifischen Auftrag, die Finanzstabilität der Eurozone zu sichern, und verfügt über eine eigenständige Kapitalstruktur. Das gezeichnete Stammkapital umfasst 708 Mrd. EUR, davon 81 Mrd. EUR eingezahltes und 627 Mrd. EUR abrufbares Kapital. Dem steht ein maximales Ausleihvolumen von 500 Mrd. EUR gegenüber. Diese Kapitalausstattung bildet einen wesentlichen Puffer für die Kreditqualität des ESM. 

Frankreich ist mit einem Anteil von rund 20% nach Deutschland mit rund 26% der zweitgrößte Anteilseigner. Eine Herabstufung Frankreichs allein dürfte die Kapitalbasis und die Fähigkeit des ESM zur Erfüllung seiner Verpflichtungen jedoch nicht fundamental verändern. Entscheidend ist, dass die Kapitalverpflichtungen durch einen Rating-Downgrade nicht automatisch entfallen. 

Anders sähe die Lage aus, wenn sich die französische Risikoprämie weiter ausweitete, die fiskalische Konsolidierung scheiterte und gleichzeitig die Bonität weiterer großer Mitgliedstaaten unter Druck geriete. In diesem Fall könnte die Qualität der Unterstützerbasis insgesamt an Bedeutung verlieren. Ein solches Szenario erscheint weniger als unmittelbare Folge des erwarteten Downgrades am 23. Oktober, sondern vielmehr als mittelfristiges Risiko bei einer anhaltenden Verschlechterung der fiskalischen und politischen Rahmenbedingungen in der Eurozone. 

EFSF: Aaa-Rating bei Moody’s, rund 180 Mrd. EUR ausstehende Anleihen; 8,2 Jahre gewichtete Restlaufzeit 

Der EFSF nimmt unter den europäischen Supranationals eine Sonderstellung ein, da seine Kreditqualität eng mit den Garantien der Mitgliedstaaten verknüpft ist. Allerdings liegt der Garantierahmen von rund 780 Mrd. EUR deutlich über der ursprünglichen Kreditvergabekapazität von 440 Mrd. EUR. Zudem ist der EFSF inzwischen in der Tilgungsphase (180 Mrd. EUR ausstehende Anleihen) und es werden keine neuen Hilfskredite mehr vergeben. Daraus ergibt sich daraus ein erheblicher struktureller Puffer.  

Dies erklärt, weshalb eine Verschlechterung der Bonität einzelner Garantiegeber nicht zwangsläufig zu einer Herabstufung durch jede Ratingagentur führt. Insgesamt dürfte der EFSF aber gegenüber einer Herabstufung Frankreichs strukturell sensibler sein als die EU oder der ESM. Die Wahrscheinlichkeit einer Herabstufung des Aaa Ratings des EFSF von Moody's auf Aa1 erscheint damit recht hoch, auch wenn sich beim EFSF die Rating Methode von Moody's von der bei S&P und Fitch unterscheidet. Letztere stufen den EFSF schon heute nur mit A+ ein.

EIB: Aaa/AAA-Rating, 462 Mrd. EUR ausstehende Anleihen, 5,45 Jahre gewichtete Restlaufzeit 

Die EIB verfügt über eine breite Anteilseignerbasis innerhalb der EU, eine eigenständige Bilanz und eine starke Kapitalausstattung. Das gezeichnete Kapital beträgt rund 248 Mrd. EUR; der französische Anteil liegt bei knapp19 %.  

Im Vergleich zu den anderen betrachteten Institutionen dürfte die EIB besonders gut gegen einen isolierten Rating-Downgrade Frankreichs abgeschirmt sein. Neben dem gezeichneten Kapital ist vor allem die hohe Qualität der Kredite auf der Bilanz ein stabilisierender Faktor. Voraussichtlich dürfte die EIB ihr Aaa-Rating länger halten können, als die anderen Supranationals.


Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de

Zins² by ICM InvestmentBank AG
Meinekestraße 26
10719 Berlin

Tel.: +49 (0) 30 887 106 0
zins2@i-c-m.de
www.i-c-m.de


Die hier bereitgestellten Inhalte stellen keine Anlageberatung, keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten und keine Aufforderung zum Tätigen von Geschäften dar. Alle Einschätzungen, Marktkommentare und Analysen spiegeln ausschließlich unsere aktuelle Meinung wider und können sich jederzeit ohne vorherige Ankündigung ändern. Eine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität der Informationen wird nicht übernommen. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Ergebnisse. Quelle der Grafik: Bloomberg und eigene Berechnungen.

Datenschutz  ·  Disclaimer  ·  Rechtshinweise  ·  Impressum

Frankreichs kommender Downgrade dürfte allenfalls auf EFSF Rating abstrahlen; Aaa-Ratings von EU, ESM und EIB sind gut abgesichert
Michael Ramon Klawitter
Michael Ramon Klawitter 16.10.2026 · 14:16

Der Haushalt 2027 ist für OATs die entscheidende Hürde - nicht das französische Ratingupdate von Moody’s am 23. Oktober

Die französischen Staatsfinanzen bleiben unter Druck. Das Haushaltsdefizit dürfte in diesem Jahr mit mindestens 5,4% des BIP die ursprüngliche Planung von 5,1% übertreffen; die Staatsverschuldung dürfte weiter auf 119% des BIP steigen. Angesichts der zuletzt nochmals gestiegenen Refinanzierungskosten wäre eine ausbleibende Herabstufung des Ratings durch Moody’s am 23. Oktober (von Aa3 negativ auf A1) eine große Überraschung.

Die französischen Staatsfinanzen bleiben unter Druck. Das Haushaltsdefizit dürfte in diesem Jahr mit mindestens 5,4% des BIP die ursprüngliche Planung von 5,1% übertreffen; die Staatsverschuldung dürfte weiter auf 119% des BIP steigen. Angesichts der zuletzt nochmals gestiegenen Refinanzierungskosten wäre eine ausbleibende Herabstufung des Ratings durch Moody’s am 23. Oktober (von Aa3 negativ auf A1) eine große Überraschung. Eine nachhaltige Marktreaktion erwarten wir bei Zins² allerdings nicht, da OATs bereits mit einem erheblichen politischen Risikoaufschlag gegenüber Staatsanleihen mit vergleichbarem Rating handeln.

Die wichtigere Frage ist, ob sich die Abwärtsspirale aus politischer Fragmentierung, eingeschränkter fiskalischer Handlungsfähigkeit, steigenden Finanzierungskosten und einer Verschlechterung der Schuldentragfähigkeit fortsetzt. Antworten dürfte der Ausgang der Haushaltsberatungen für 2027 liefern. Ein Scheitern bei der Verabschiedung des Haushalts bis Ende 2026 würde das Defizit im kommenden Jahr auf voraussichtlich 6,5% des BIP und die Verschuldung auf 121% steigen lassen. Der Sieger der Präsidentschaftswahl im April 2027 würde dann eine erhebliche fiskalische Hypothek übernehmen; weitere Ratingherabstufungen wären in diesem Szenario wahrscheinlich. Das Rating-Update von S&P für Frankreich am 27. November (aktuell A+) könnte schon Hinweise über den Zeitrahmen weiterer Downgrades geben.

Dieses Negativszenario sollte aus Sicht von Zins² für den Rassemblement National (RN) und Marine Le Pen, die in den aktuellen Umfragen klar führt, Anreiz genug sein, einen offenen Bruch im Haushaltsprozess zu vermeiden. Wir halten es deshalb für plausibel, dass der RN bei einer Anwendung von Artikel 49.3 durch die Regierung darauf verzichtet, das Kabinett über einen Misstrauensantrag zu stürzen, und sich bei einer entsprechenden Abstimmung enthält.

Eine Einengung des OAT-Bund-Spreads auf 120 Bp (10J) erscheint in diesem Szenario aufgrund der aktuell hohen politischen Risikoprämien möglich. An eine nachhaltige Trendwende glauben wir jedoch nicht. Die vom RN vorgelegten Pläne zur Haushaltskonsolidierung lassen viele Fragen offen und unterschätzen insbesondere die Kosten einer Absenkung des Rentenalters auf 60 Jahre sowie die fiskalischen Folgen von Steuersenkungen auf Energie und Lebensmittel. Auch die geplante Gegenfinanzierung über eine Reduzierung der Nettozahlungen an die EU bzw. die Finanzierung der Kosten für Verteidigung und Energietransformation über die EZB sind so nicht umsetzbar und unterstreichen die mangelnde Konsistenz der angedachten Haushaltskonsolidierung.

Entsprechend würden wir eine temporäre Stimmungsverbesserung bei OATs als Gelegenheit zum Abbau unseres Frankreich-Exposures nutzen. Angesichts der zu erwartenden hohen Korrelation zwischen OATs und Staatsanleihen anderer fiskalisch fragiler Euroländer sowie vor den anstehenden Wahlen in Spanien im November und in Italien im kommenden Jahr, erscheinen Umschichtungen in Aaa Staatsanleihen als sinnvolle Alternative. Wir halten an unserer Einschätzung fest, dass aus reiner Credit-Sicht niederländische Staatsanleihen gegenüber Bunds vorzuziehen sind. Hoch bewertete Anleihen multinationaler Unternehmen bieten eine weitere Möglichkeit, das Exposure gegenüber fiskalischen Risiken zu reduzieren.


Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de

Zins² by ICM InvestmentBank AG
Meinekestraße 26
10719 Berlin

Tel.: +49 (0) 30 887 106 0
zins2@i-c-m.de
www.i-c-m.de


Die hier bereitgestellten Inhalte stellen keine Anlageberatung, keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten und keine Aufforderung zum Tätigen von Geschäften dar. Alle Einschätzungen, Marktkommentare und Analysen spiegeln ausschließlich unsere aktuelle Meinung wider und können sich jederzeit ohne vorherige Ankündigung ändern. Eine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität der Informationen wird nicht übernommen. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Ergebnisse. Quelle der Grafik: Bloomberg und eigene Berechnungen.

Datenschutz  ·  Disclaimer  ·  Rechtshinweise  ·  Impressum

Der Haushalt 2027 ist für OATs die entscheidende Hürde - nicht das französische Ratingupdate von Moody’s am 23. Oktober
Michael Ramon Klawitter
Michael Ramon Klawitter 15.10.2026 · 14:14

Scharfe Renditerückgänge trotz höherer US-Inflation: Financial Conditions Index der Fed als möglicher Erklärungsansatz jenseits von Safe-Haven Flows

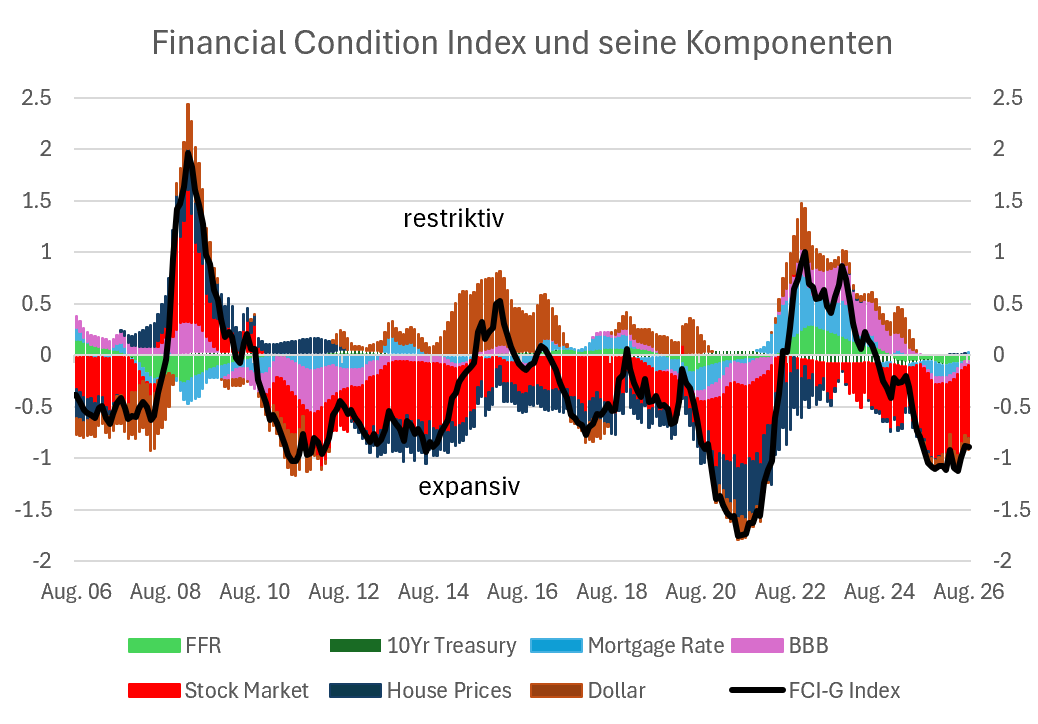
Trotz des Anstiegs der US-Inflation im September 2026 schlossen die US-Renditen den Handelstag (14.10.26) deutlich niedriger. Ausschlaggebend war der Rückgang der US-Aktienkurse. Das massive Intraday-Repricing der Zinskurve, das sich heute auch im europäischen Handel fortsetzt, kann neben Safe-Haven Flows auch durch die Zusammensetzung des Financial Conditions Index (FCI) der Fed erklärt werden. Dieser

Trotz des Anstiegs der US-Inflation im September 2026 schlossen die US-Renditen den Handelstag (14.10.26) deutlich niedriger. Ausschlaggebend war der Rückgang der US-Aktienkurse. Das massive Intraday-Repricing der Zinskurve, das sich heute auch im europäischen Handel fortsetzt, kann neben Safe-Haven Flows auch durch die Zusammensetzung des Financial Conditions Index (FCI) der Fed erklärt werden. Dieser Index misst die Wirkung unterschiedlicher Finanzmarktvariablen auf die Finanzierungsbedingungen in den USA und liefert damit einen Anhaltspunkt für das FOMC bei der Einordnung der Zinspolitik.

Der US-Financial-Conditions-Index signalisiert aktuell vergleichsweise lockere Finanzierungsbedingungen, obwohl das Fed-Funds-Zielniveau neutral bis leicht restriktiv einzuschätzen ist und die Treasury- und Hypothekenrenditen am langen Ende der Kurve in den vergangenen Monaten deutlich gestiegen sind. Ein wesentlicher Faktor für das vergleichsweise lockere Gesamtbild sind die hohen Aktienbewertungen in den USA, deren deutlich positiver Beitrag restriktive Impulse anderer Indexkomponenten überlagert. Steigende Aktienkurse erhöhen das Finanzvermögen der Haushalte, können die Eigenkapitalkosten der Unternehmen senken und damit die Finanzierung von Investitionen erleichtern.

Der Aktienboom neutralisiert somit einen Teil der restriktiven Wirkung der Geldpolitik. Solange die Aktienmärkte robust bleiben und die Inflation oberhalb der Zielmarke verharrt, spricht dies für eine weiterhin restriktive geldpolitische Reaktionsfunktion der Fed.

Ein deutlicher Rückgang der Aktienkurse könnte die Finanzierungsbedingungen dagegen abrupt verschärfen und das Gesamtbild von vergleichsweise lockeren in deutlich restriktivere Bedingungen drehen. Entsprechend stark könnten sich auch die Zinserwartungen verändern. Die hohe Gewichtung der US-Megacaps in den Aktienindizes verstärkt dieses Risiko: Ein Stimmungsumschwung könnte aufgrund der Marktkonzentration eine ausgeprägte Indexkorrektur auslösen und damit die Finanzierungsbedingungen sowie die geldpolitischen Erwartungen überproportional beeinflussen. Entsprechend wichtig sollten in den kommenden Tagen und Wochen die Aktienbewegungen für die Einschätzung der Fed-Politik sein. Weitere Schwäche würde die noch bestehenden Zinssteigerungserwartungen von etwa 75 Bp bis Mitte 2027 deutlich schrumpfen lassen.


Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de

Zins² by ICM InvestmentBank AG
Meinekestraße 26
10719 Berlin

Tel.: +49 (0) 30 887 106 0
zins2@i-c-m.de
www.i-c-m.de


Die hier bereitgestellten Inhalte stellen keine Anlageberatung, keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten und keine Aufforderung zum Tätigen von Geschäften dar. Alle Einschätzungen, Marktkommentare und Analysen spiegeln ausschließlich unsere aktuelle Meinung wider und können sich jederzeit ohne vorherige Ankündigung ändern. Eine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität der Informationen wird nicht übernommen. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Ergebnisse. Quelle der Grafik: Bloomberg und eigene Berechnungen.

Datenschutz  ·  Disclaimer  ·  Rechtshinweise  ·  Impressum

Scharfe Renditerückgänge trotz höherer US-Inflation: Financial Conditions Index der Fed als möglicher Erklärungsansatz jenseits von Safe-Haven Flows
Michael Ramon Klawitter
Michael Ramon Klawitter 14.10.2026 · 13:58

EZB: Nach dem Dezember-Schritt auf 2,75% nehmen Kosten für weitere Zinserhöhung(en) asymmetrisch zu

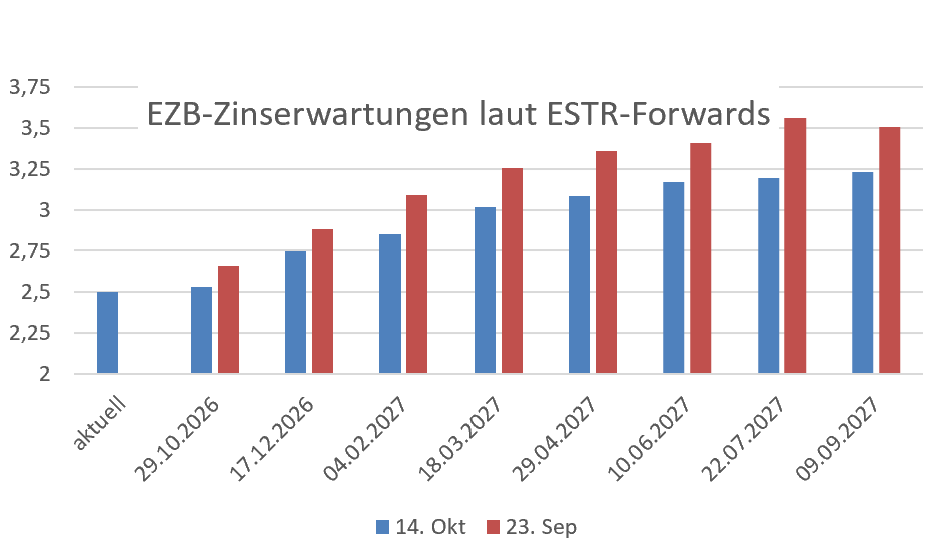
Sowohl der Markt als auch Zins² erwarten, dass die EZB die Zinsen bei der nächsten Sitzung am 29. Oktober unverändert lässt, den Einlagensatz im Dezember aber erneut um 25 Bp auf dann 2,75% anhebt. Dafür sprechen die weiterhin hohen Energiepreise, die den Inflationsausblick anfällig für Aufwärtsrevisionen machen. Allerdings fehlen bislang belastbare Anzeichen für Zweitrundeneffekte. Eine weiter hawkishe Kommunikation der

Sowohl der Markt als auch Zins² erwarten, dass die EZB die Zinsen bei der nächsten Sitzung am 29. Oktober unverändert lässt, den Einlagensatz im Dezember aber erneut um 25 Bp auf dann 2,75% anhebt. Dafür sprechen die weiterhin hohen Energiepreise, die den Inflationsausblick anfällig für Aufwärtsrevisionen machen. Allerdings fehlen bislang belastbare Anzeichen für Zweitrundeneffekte. Eine weiter hawkishe Kommunikation der EZB ist damit zwar auch nach Dezember plausibel, die in den Forwards eingepreiste Serie weiterer Zinserhöhungen in Richtung 3,25% jedoch keineswegs ausgemacht.

Denn die Risiken zusätzlicher Zinsschritte erscheinen zunehmend asymmetrisch, nachdem die Zinsen mit 2,5% am oberen Rand der neutralen Bandbreite stehen (2%-2,5%). Der kräftige Renditeanstieg am langen Ende der EUR-Zinskurve hat die Finanzierungsbedingungen zusätzlich verschärft. Weitere Leitzinserhöhungen würden diesen Effekt verstärken und könnten die Konjunktur zusätzlich belasten. Zugleich drohen höhere Zinsen, die ohnehin angespannten Staatsfinanzen weiter unter Druck zu setzen und die Refinanzierungskosten über zunehmende Spreads überproportional zu erhöhen.

Damit entsteht für die EZB ein geldpolitischer Zielkonflikt: Sie muss verhindern, dass sich der Energiepreisschock in den mittelfristigen Inflationserwartungen verfestigt, darf aber die bereits restriktiver gewordenen Finanzierungsbedingungen und die Fragmentierungsrisiken nicht ignorieren. Denn diese Gemengelage könnte sonst zu einem systemischen Risiko für die Eurozone werden.

Für Zinserhöhungen über 2,75% hinaus wären daher belastbare Anzeichen für Zweitrundeneffekte notwendig. Solange diese ausbleiben, überwiegen aus unserer Sicht die konjunkturellen und finanzstabilitätsbezogenen Risiken einer weiteren Straffung. Wir von Zins² sehen in unserem Basisszenario deshalb den Zinsgipfel mit einer Wahrscheinlichkeit von 50% bei 2,75% und mit einer Wahrscheinlichkeit von 25% bei 3,00%. Die verbleibenden 25% entfallen auf Szenarien außerhalb dieser beiden Pfade. Die in den ESTR-Forwards aktuell eingepreiste Zinsspitze von rund 3,20% halten wir daher für zu hoch und mittlere Laufzeiten erscheinen angesichts der flachen Kurve zwischen 2 und 10 Jahren attraktiv. Im Portfolio des Abaki Fixed Income Convexity (WKN A40RCV) setzen wir diese Einschätzung über eine Overlay-Position in einem 1J4J-Forward-Swap um.


Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de

Zins² by ICM InvestmentBank AG
Meinekestraße 26
10719 Berlin

Tel.: +49 (0) 30 887 106 0
zins2@i-c-m.de
www.i-c-m.de


Die hier bereitgestellten Inhalte stellen keine Anlageberatung, keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten und keine Aufforderung zum Tätigen von Geschäften dar. Alle Einschätzungen, Marktkommentare und Analysen spiegeln ausschließlich unsere aktuelle Meinung wider und können sich jederzeit ohne vorherige Ankündigung ändern. Eine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität der Informationen wird nicht übernommen. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Ergebnisse. Quelle der Grafik: Bloomberg und eigene Berechnungen.

Datenschutz  ·  Disclaimer  ·  Rechtshinweise  ·  Impressum

EZB: Nach dem Dezember-Schritt auf 2,75% nehmen Kosten für weitere Zinserhöhung(en) asymmetrisch zu
Michael Ramon Klawitter
Michael Ramon Klawitter 12.10.2026 · 14:15

Backwardation bei Öl kann Inflationsrisiken verschärfen – EZB bleibt am kurzen Ende gefordert

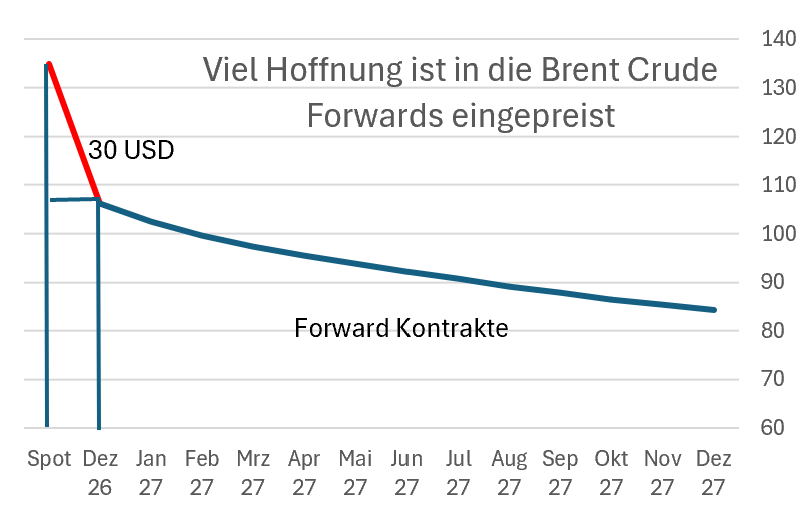
Bei der Angabe des Ölpreises wird üblicherweise auf den sogenannten Front-Month-Kontrakt von Brent Crude an der ICE verwiesen, obwohl der Spotpreis die aus geldpolitischer Sicht relevantere Größe ist. Aktuell handelt es sich beim Front-Month-Kontrakt um den Dezember-2026-Kontrakt, der bei rund 106 USD je Barrel notiert – gegenüber 136 USD beim Spotpreis für ein Fass Brent

Bei der Angabe des Ölpreises wird üblicherweise auf den sogenannten Front-Month-Kontrakt von Brent Crude an der ICE verwiesen, obwohl der Spotpreis die aus geldpolitischer Sicht relevantere Größe ist. Aktuell handelt es sich beim Front-Month-Kontrakt um den Dezember-2026-Kontrakt, der bei rund 106 USD je Barrel notiert – gegenüber 136 USD beim Spotpreis für ein Fass Brent Crude (Dated Brent). Der Abstand zwischen Front-Month-Kontrakt und Spotpreis von etwa 30 USD ist historisch außergewöhnlich hoch und spiegelt die physische Knappheit von Öl wider. Im April erreichte diese Differenz mit 35 USD ihren Höchststand und übertraf bei Weitem die Niveaus von Mitte 2022 (um 11 USD). Die Forwardkurve von Brent Crude befindet sich damit in extremer Backwardation, was für die weitere Preisentwicklung von hoher Relevanz ist.

Brent-Futures an der ICE verfallen turnusgemäß am letzten Geschäftstag des zweiten Monats vor dem jeweiligen Liefermonat. Für den Dezember-Kontrakt ist dies der 30. Oktober 2026. Bleibt die physische Versorgungslage bis dahin angespannt, während der Verfall des Dezember-Kontrakts näher rückt, dürfte der Druck auf dessen Preis zunehmen, in Richtung des physischen Preisniveaus anzusteigen. Dies könnte auch die Folgekontrakte nach oben ziehen. Die aktuelle Backwardation ist insofern ein Warnsignal: Der Terminmarkt unterstellt eine Entspannung, die sich am physischen Markt bislang nicht abzeichnet. Hinzu kommt, dass die ausgeprägte Backwardation die Lagerhaltung wirtschaftlich unattraktiv macht. Werden die Bestände deshalb nicht wieder aufgefüllt, könnte dies die Anfälligkeit des Marktes für weitere Versorgungsstörungen erhöhen.

Was bedeutet dies für die EZB und das kurze Ende der EUR-Zinskurve?

Grundsätzlich sind für die Geldpolitik der EZB zunächst der Spotpreis (statt des Forward-Preises) und vor allem die Dauer des Energieschocks von Relevanz. Für das kurze Ende der EUR-Zinskurve ergibt sich daraus aktuell ein asymmetrisches Risikoprofil: Solange der Markt von einer schrittweisen Entspannung der Energieversorgung ausgeht, können die Erwartungen weiterer EZB-Zinserhöhungen trotz des hohen Spotpreises zurückgehen. Bleibt die physische Knappheit jedoch bestehen und überträgt sich der Preisdruck auf die kommenden Liefermonate, dürfte der Markt den erwarteten Zinspfad nach oben korrigieren (müssen). Eine mögliche Ausweitung des militärischen Konflikts auf Saudi-Arabien würde dieses Risiko zusätzlich verschärfen.

In diesem Umfeld bleibt eine weitere Zinserhöhung der EZB im Dezember das Basisszenario von Zins² (zu 95 % in den €STR-Forwards eingepreist). Der weitere Zinspfad bis Mitte 2027 bleibt dagegen unsicher, auch wenn aus Sicht von Zins² die deutlich gestiegenen Kapitalmarktrenditen und die Ausweitung der Staatsanleihespreads die Hürde für zusätzliche Zinsschritte hoch ansetzen. Trotzdem erscheint es verfrüht, bereits jetzt auf eine nachhaltige bullische Versteilerung der EUR-Zinskurve zu setzen.


Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de

Zins² by ICM InvestmentBank AG
Meinekestraße 26
10719 Berlin

Tel.: +49 (0) 30 887 106 0
zins2@i-c-m.de
www.i-c-m.de


Die hier bereitgestellten Inhalte stellen keine Anlageberatung, keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten und keine Aufforderung zum Tätigen von Geschäften dar. Alle Einschätzungen, Marktkommentare und Analysen spiegeln ausschließlich unsere aktuelle Meinung wider und können sich jederzeit ohne vorherige Ankündigung ändern. Eine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität der Informationen wird nicht übernommen. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Ergebnisse. Quelle der Grafik: Bloomberg und eigene Berechnungen.

Datenschutz  ·  Disclaimer  ·  Rechtshinweise  ·  Impressum

Backwardation bei Öl kann Inflationsrisiken verschärfen – EZB bleibt am kurzen Ende gefordert
Michael Ramon Klawitter
Michael Ramon Klawitter 09.10.2026 · 11:20

OATs – Spreadeinengung Richtung 110-120 Bp möglich; es gilt zwischen taktischer Chance und strukturellem Risiko zu unterscheiden

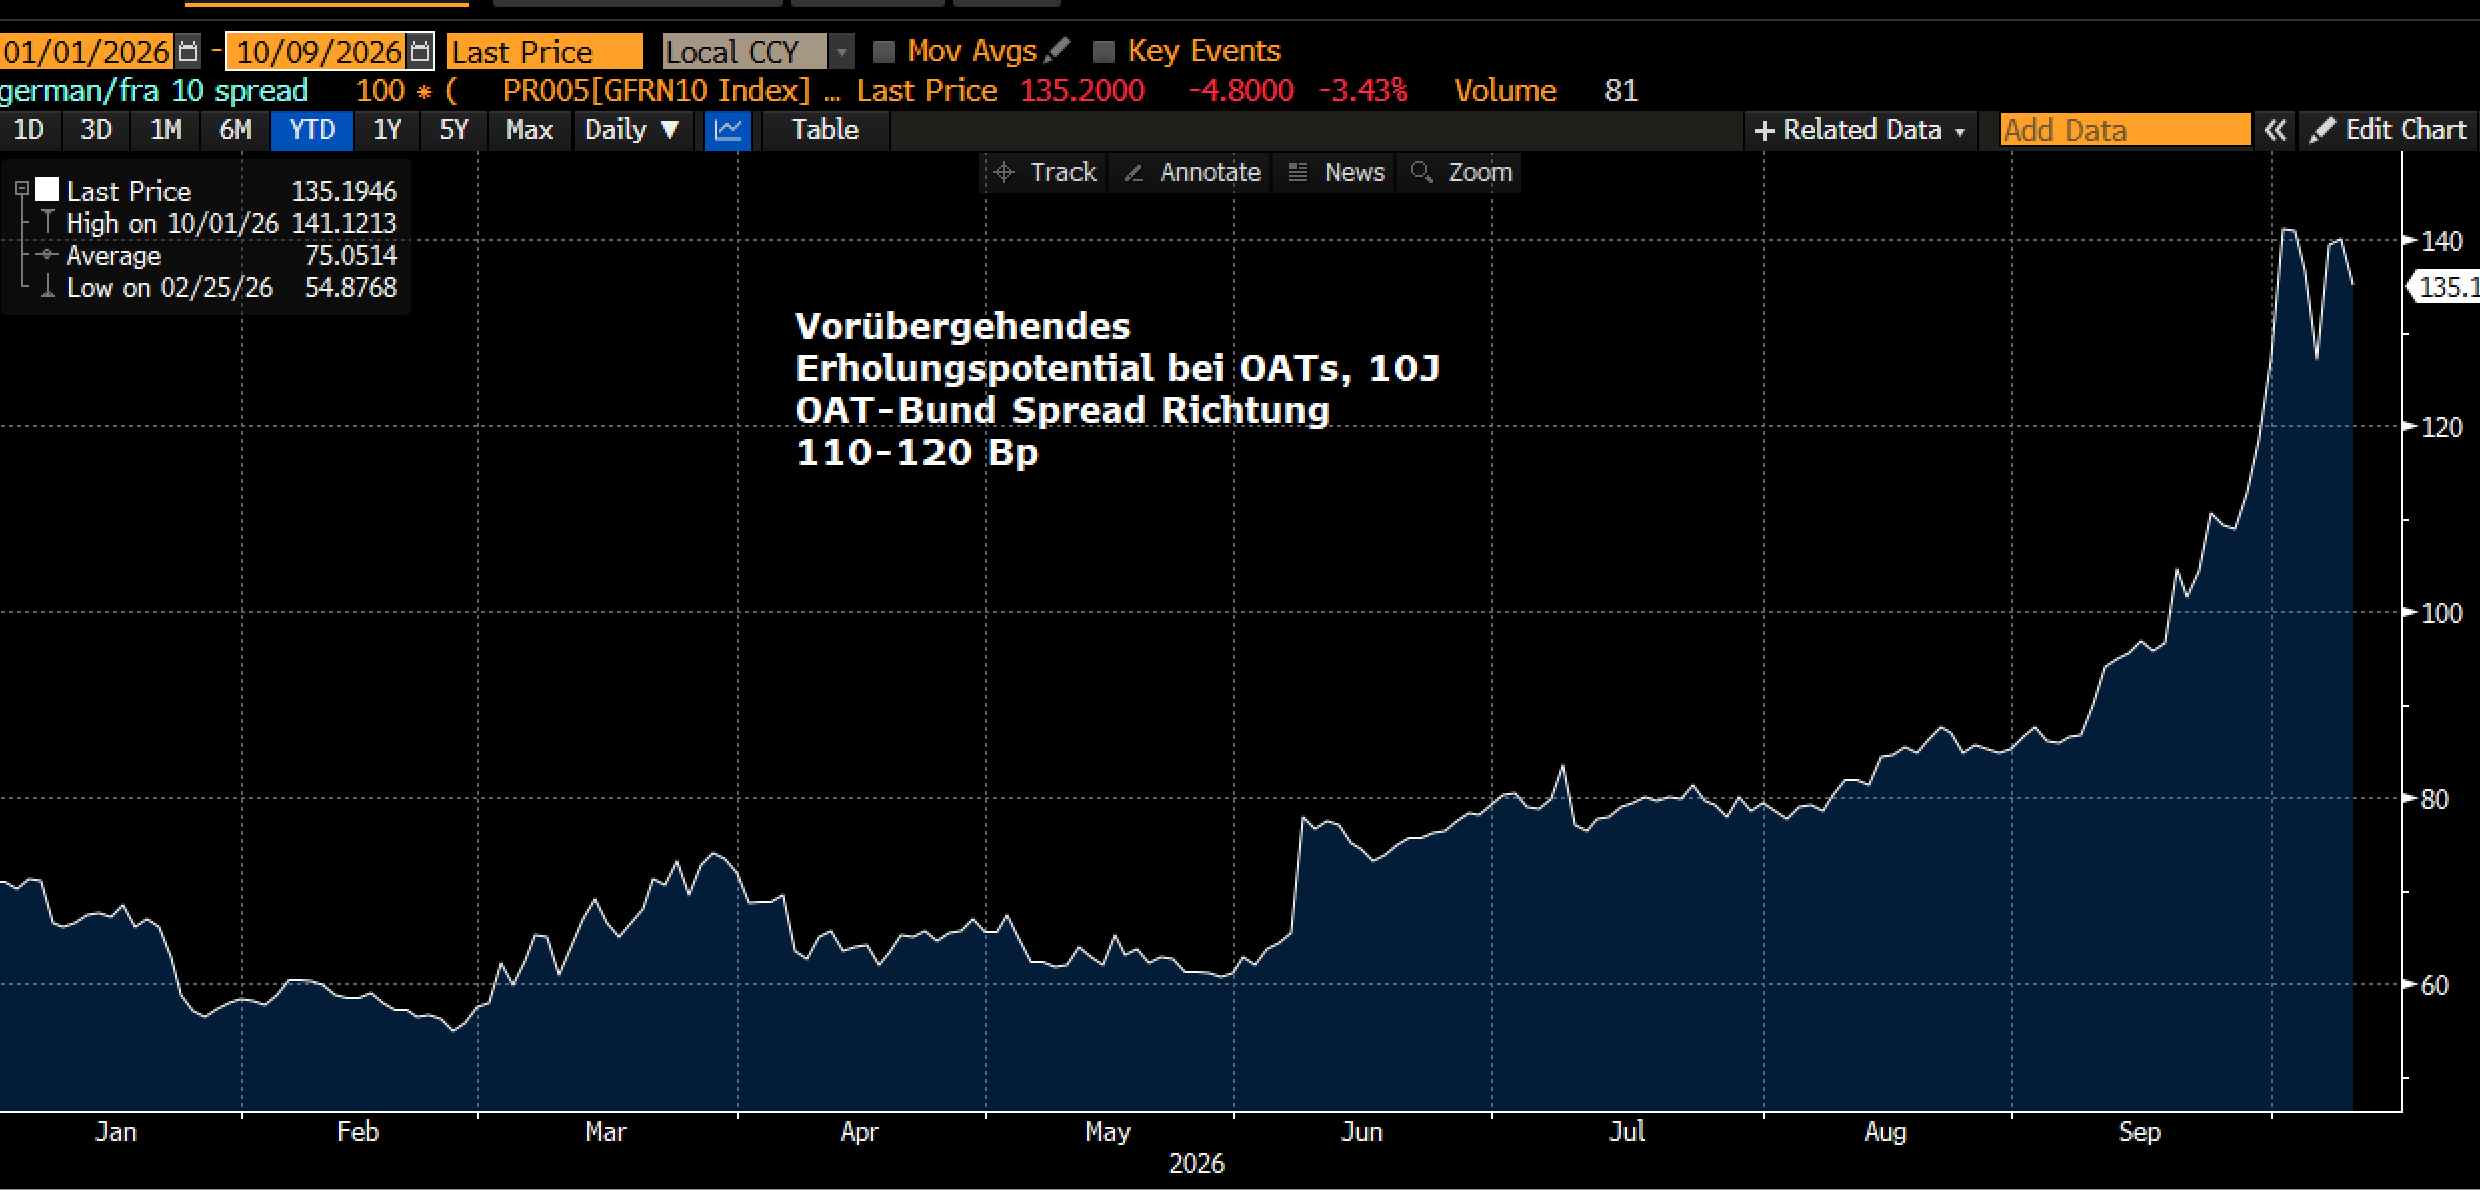
Wir sehen Spielraum für eine vorübergehende Einengung des OAT-Bund-Spreads in Richtung 110–120 Bp. Ausgangspunkt ist unser Hauptszenario, dass der Haushalt 2027 letztlich verabschiedet wird – voraussichtlich erneut über Artikel 49.3 und damit verbunden mit dem Risiko einer Vertrauensabstimmung der Regierung Lecornu. Während La France insoumise unter Mélenchon die Regierung zu Fall bringen will, muss das Rassemblement National

Wir sehen Spielraum für eine vorübergehende Einengung des OAT-Bund-Spreads in Richtung 110–120 Bp. Ausgangspunkt ist unser Hauptszenario, dass der Haushalt 2027 letztlich verabschiedet wird – voraussichtlich erneut über Artikel 49.3 und damit verbunden mit dem Risiko einer Vertrauensabstimmung der Regierung Lecornu.

Während La France insoumise unter Mélenchon die Regierung zu Fall bringen will, muss das Rassemblement National (RN) unter Marine Le Pen abwägen, ob es für einen fiskalpolitischen Stillstand mitverantwortlich gemacht werden möchte, dessen Folgen eine künftige RN-Regierung nach den Wahlen im April 2027 selbst bewältigen müsste. Eine Stimmenthaltung des RN bei der Vertrauensabstimmung / Misstrauensvotum erscheint daher plausibel. Damit dürfte ein Teil der Risikoprämie für einen Anstieg des 2027er Haushaltsdefizits in Richtung 6,5% des BIP entfallen. Da viele Marktteilnehmer ihre Long-Positionen zuletzt deutlich zurückgefahren haben dürften, sehen wir taktisches Potenzial für eine temporäre Einengung des 10-jährigen OAT-Bund-Spreads in Richtung 110–120 Bp. Voraussetzung ist allerdings, dass die EZB-Zinserwartungen zumindest nicht weiter steigen. Seit Jahresbeginn liegt das Beta zwischen dem 1J-€STR und der 10-jährigen OAT-Rendite bei knapp über 1 (R² = 0,79; Tagesdaten), gegenüber 0,5 bei 10-jährigen Bunds.

Bei OATs gilt es damit zwischen taktischer Chance und strukturellem Risiko zu unterscheiden. Jenseits einer temporären Entspannung bleibt die Tragfähigkeit der französischen Staatsfinanzen ungelöst. Selbst bei Umsetzung des angestrebten Haushalts würde das Defizit 2027 bei rund 5% des BIP verharren und die Schuldenquote voraussichtlich auf 121,7% steigen. Bei einer Staatsausgabenquote von bereits rund 57% des BIP müssten weitere Konsolidierungsschritte zunehmend auf der Ausgabenseite ansetzen, da der Spielraum für zusätzliche Steuererhöhungen begrenzt erscheint. Die 2027 auf mehr als 90 Mrd. EUR steigende Zinslast und die schwachen Wachstumsaussichten erschweren die Konsolidierung zusätzlich.

Die Ratingentscheidungen von Moody’s und S&P sind die nächsten potenziellen Klippen für die Einschätzung des strukturellen Bonitätsausblicks Frankreichs. Eine Herabstufung durch Moody’s von Aa3 negativ auf A1 beim Update am 23. Oktober dürfte weitgehend eingepreist sein und daher kaum größere technische Verkäufe auslösen. Der Fokus liegt entsprechend stärker auf der Entscheidung von S&P am 27. November. Eine weitere Herabstufung von A+ erscheint zwar weniger naheliegend, nachdem die Agentur Frankreich erst im Oktober 2025 herabgestuft hat. Sollte sie dennoch erfolgen, wäre dies umso stärker als Bestätigung einer weiteren strukturellen Verschlechterung der französischen Bonität zu interpretieren.

Eine Bewegung in Richtung 110–120 Bp dürfte damit in den kommenden Wochen eher eine taktische Entspannung als der Beginn einer fundamentalen Neubewertung von OATs sein. Wir würden eine solche Bewegung daher als Chance zum Abbau von Frankreich-Exposure, aber auch von Spread-Exposure in belgischen, spanischen und italienischen Staatsanleihen nutzen. Die derzeitige Spreadausweitung reflektiert nicht nur Frankreich-spezifische Risiken, sondern zunehmend auch eine strukturell höhere Risikoprämie für EGBs insgesamt.


Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de

Zins² by ICM InvestmentBank AG
Meinekestraße 26
10719 Berlin

Tel.: +49 (0) 30 887 106 0
zins2@i-c-m.de
www.i-c-m.de


Die hier bereitgestellten Inhalte stellen keine Anlageberatung, keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten und keine Aufforderung zum Tätigen von Geschäften dar. Alle Einschätzungen, Marktkommentare und Analysen spiegeln ausschließlich unsere aktuelle Meinung wider und können sich jederzeit ohne vorherige Ankündigung ändern. Eine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität der Informationen wird nicht übernommen. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Ergebnisse. Quelle der Grafik: Bloomberg und eigene Berechnungen.

Datenschutz  ·  Disclaimer  ·  Rechtshinweise  ·  Impressum

OATs – Spreadeinengung Richtung 110-120 Bp möglich; es gilt zwischen taktischer Chance und strukturellem Risiko zu unterscheiden
Michael Ramon Klawitter
Michael Ramon Klawitter 07.10.2026 · 15:51

Warnsignale bei Staatsanleihen werden lauter: Equity Risk Premium tief im Minus

Der Renditeanstieg setzt sich global fort. Der Sprung der 30-jährigen britischen Staatsanleihen über die Marke von 6 % sowie die gleichgerichteten Renditeanstiege in den USA, der Eurozone und Japan unterstreichen den anhaltenden Käuferstreik bei langer Duration. Auch die erneute Ausweitung der OAT-Spreads liefert Bunds derzeit keine Unterstützung. Im Gegenteil: Die zunehmenden fiskalischen und politischen Risiken in Frankreich verstärken die

Der Renditeanstieg setzt sich global fort. Der Sprung der 30-jährigen britischen Staatsanleihen über die Marke von 6 % sowie die gleichgerichteten Renditeanstiege in den USA, der Eurozone und Japan unterstreichen den anhaltenden Käuferstreik bei langer Duration. Auch die erneute Ausweitung der OAT-Spreads liefert Bunds derzeit keine Unterstützung. Im Gegenteil: Die zunehmenden fiskalischen und politischen Risiken in Frankreich verstärken die Risikoaversion gegenüber langen Staatsanleihen und erschweren eine Stabilisierung der Renditen.

Ausschlaggebend ist zunehmend die Kombination aus hohen strukturellen Haushaltsdefiziten, steigenden Schuldenständen und der massiven Neuverschuldung der amerikanischen Hyperscaler zur Finanzierung der KI-Infrastruktur. Auch der stark expandierte Private-Debt-Markt könnte eine Rolle spielen, da hier zusätzliches Kapital gebunden wird und damit die Absorptionsfähigkeit der Märkte für staatliche Emissionen reduziert wird. Entsprechend steigen die von Investoren geforderten Laufzeit- und Risikoprämien. Dies zeigt sich unter anderem im Anstieg der Realrenditen. Dass selbst das Überspringen psychologisch wichtiger Renditeniveaus kaum noch Kaufimpulse auslöst, zeigt, wie nachhaltig der Anstieg der langfristigen Risikoprämien inzwischen ist. Gleichzeitig entsteht ein negativer Rückkopplungseffekt: Steigende Renditen erhöhen die Zinslast der Staaten, verschlechtern damit die fiskalischen Perspektiven und führen wiederum zu höheren Risiko- und Laufzeitprämien.

Um diese Dynamik zu durchbrechen, braucht es daher mehr als eine Stabilisierung der kurzfristigen Konjunktur- oder Inflationserwartungen. Entscheidend wären glaubwürdige Signale einer mittelfristigen Konsolidierung der Staatsfinanzen und damit vor allem eine ehrliche Bestandsaufnahme der durch die Demografie aus dem Ruder laufenden Verbindlichkeiten der Sozialsysteme und ihrer bislang nicht ausreichenden Finanzierung. Solange dies nicht erfolgt und gleichzeitig Energiepreise und geopolitische Risiken hoch bzw. unsicher bleiben, ist der Anreiz für Investoren gering, langfristige Duration zu übernehmen. Stattdessen erodiert die Safe-Haven-Rolle von Staatsanleihen wie US-Treasuries, aber auch von Bunds, auf globaler Ebene, während Kapital verstärkt in Richtung Real Assets umgelenkt wird.

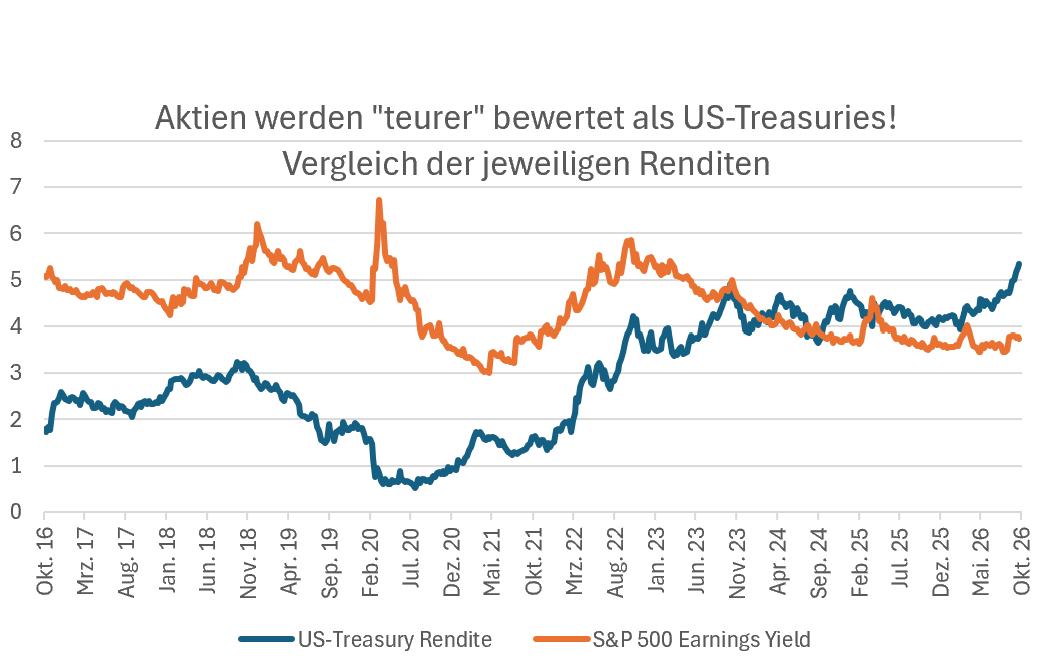
Entsprechend ist die Equity Risk Premium (ERP) beim S&P 500 inzwischen klar negativ: Aktien werden damit teurer bewertet als 10-jährige US-Treasuries. Eine negative Equity Risk Premium ist aus unserer Sicht dabei kein isoliertes Argument für eine bevorstehende Aktienkorrektur, sondern vielmehr Ausdruck einer strukturellen Neubewertung der Risiken von Staatsanleihen. Wenn die langfristige Staatsverschuldung, die Emissionsflut und die damit verbundenen fiskalischen Risiken die von Investoren geforderte Risikoprämie nachhaltig erhöhen, verlieren Staatsanleihen als globaler „risikofreier“ Referenzwert zunehmend an Bedeutung. Dies verändert nicht nur die relative Bewertung von Bonds und Aktien, sondern stellt auch die traditionelle Rolle von Staatsanleihen als Safe-Haven-Asset infrage.


Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de

Zins² by ICM InvestmentBank AG
Meinekestraße 26
10719 Berlin

Tel.: +49 (0) 30 887 106 0
zins2@i-c-m.de
www.i-c-m.de


Die hier bereitgestellten Inhalte stellen keine Anlageberatung, keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten und keine Aufforderung zum Tätigen von Geschäften dar. Alle Einschätzungen, Marktkommentare und Analysen spiegeln ausschließlich unsere aktuelle Meinung wider und können sich jederzeit ohne vorherige Ankündigung ändern. Eine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität der Informationen wird nicht übernommen. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Ergebnisse. Quelle der Grafik: Bloomberg und eigene Berechnungen.

Datenschutz  ·  Disclaimer  ·  Rechtshinweise  ·  Impressum

Warnsignale bei Staatsanleihen werden lauter: Equity Risk Premium tief im Minus
ICM