Zeitpunkt für bullisches Steepening noch nicht erreicht – 5-jährige Bonds aber bereits attraktiv, auch da fragiler OAT-Markt die Safe-Haven-Rolle des Bobl stärkt
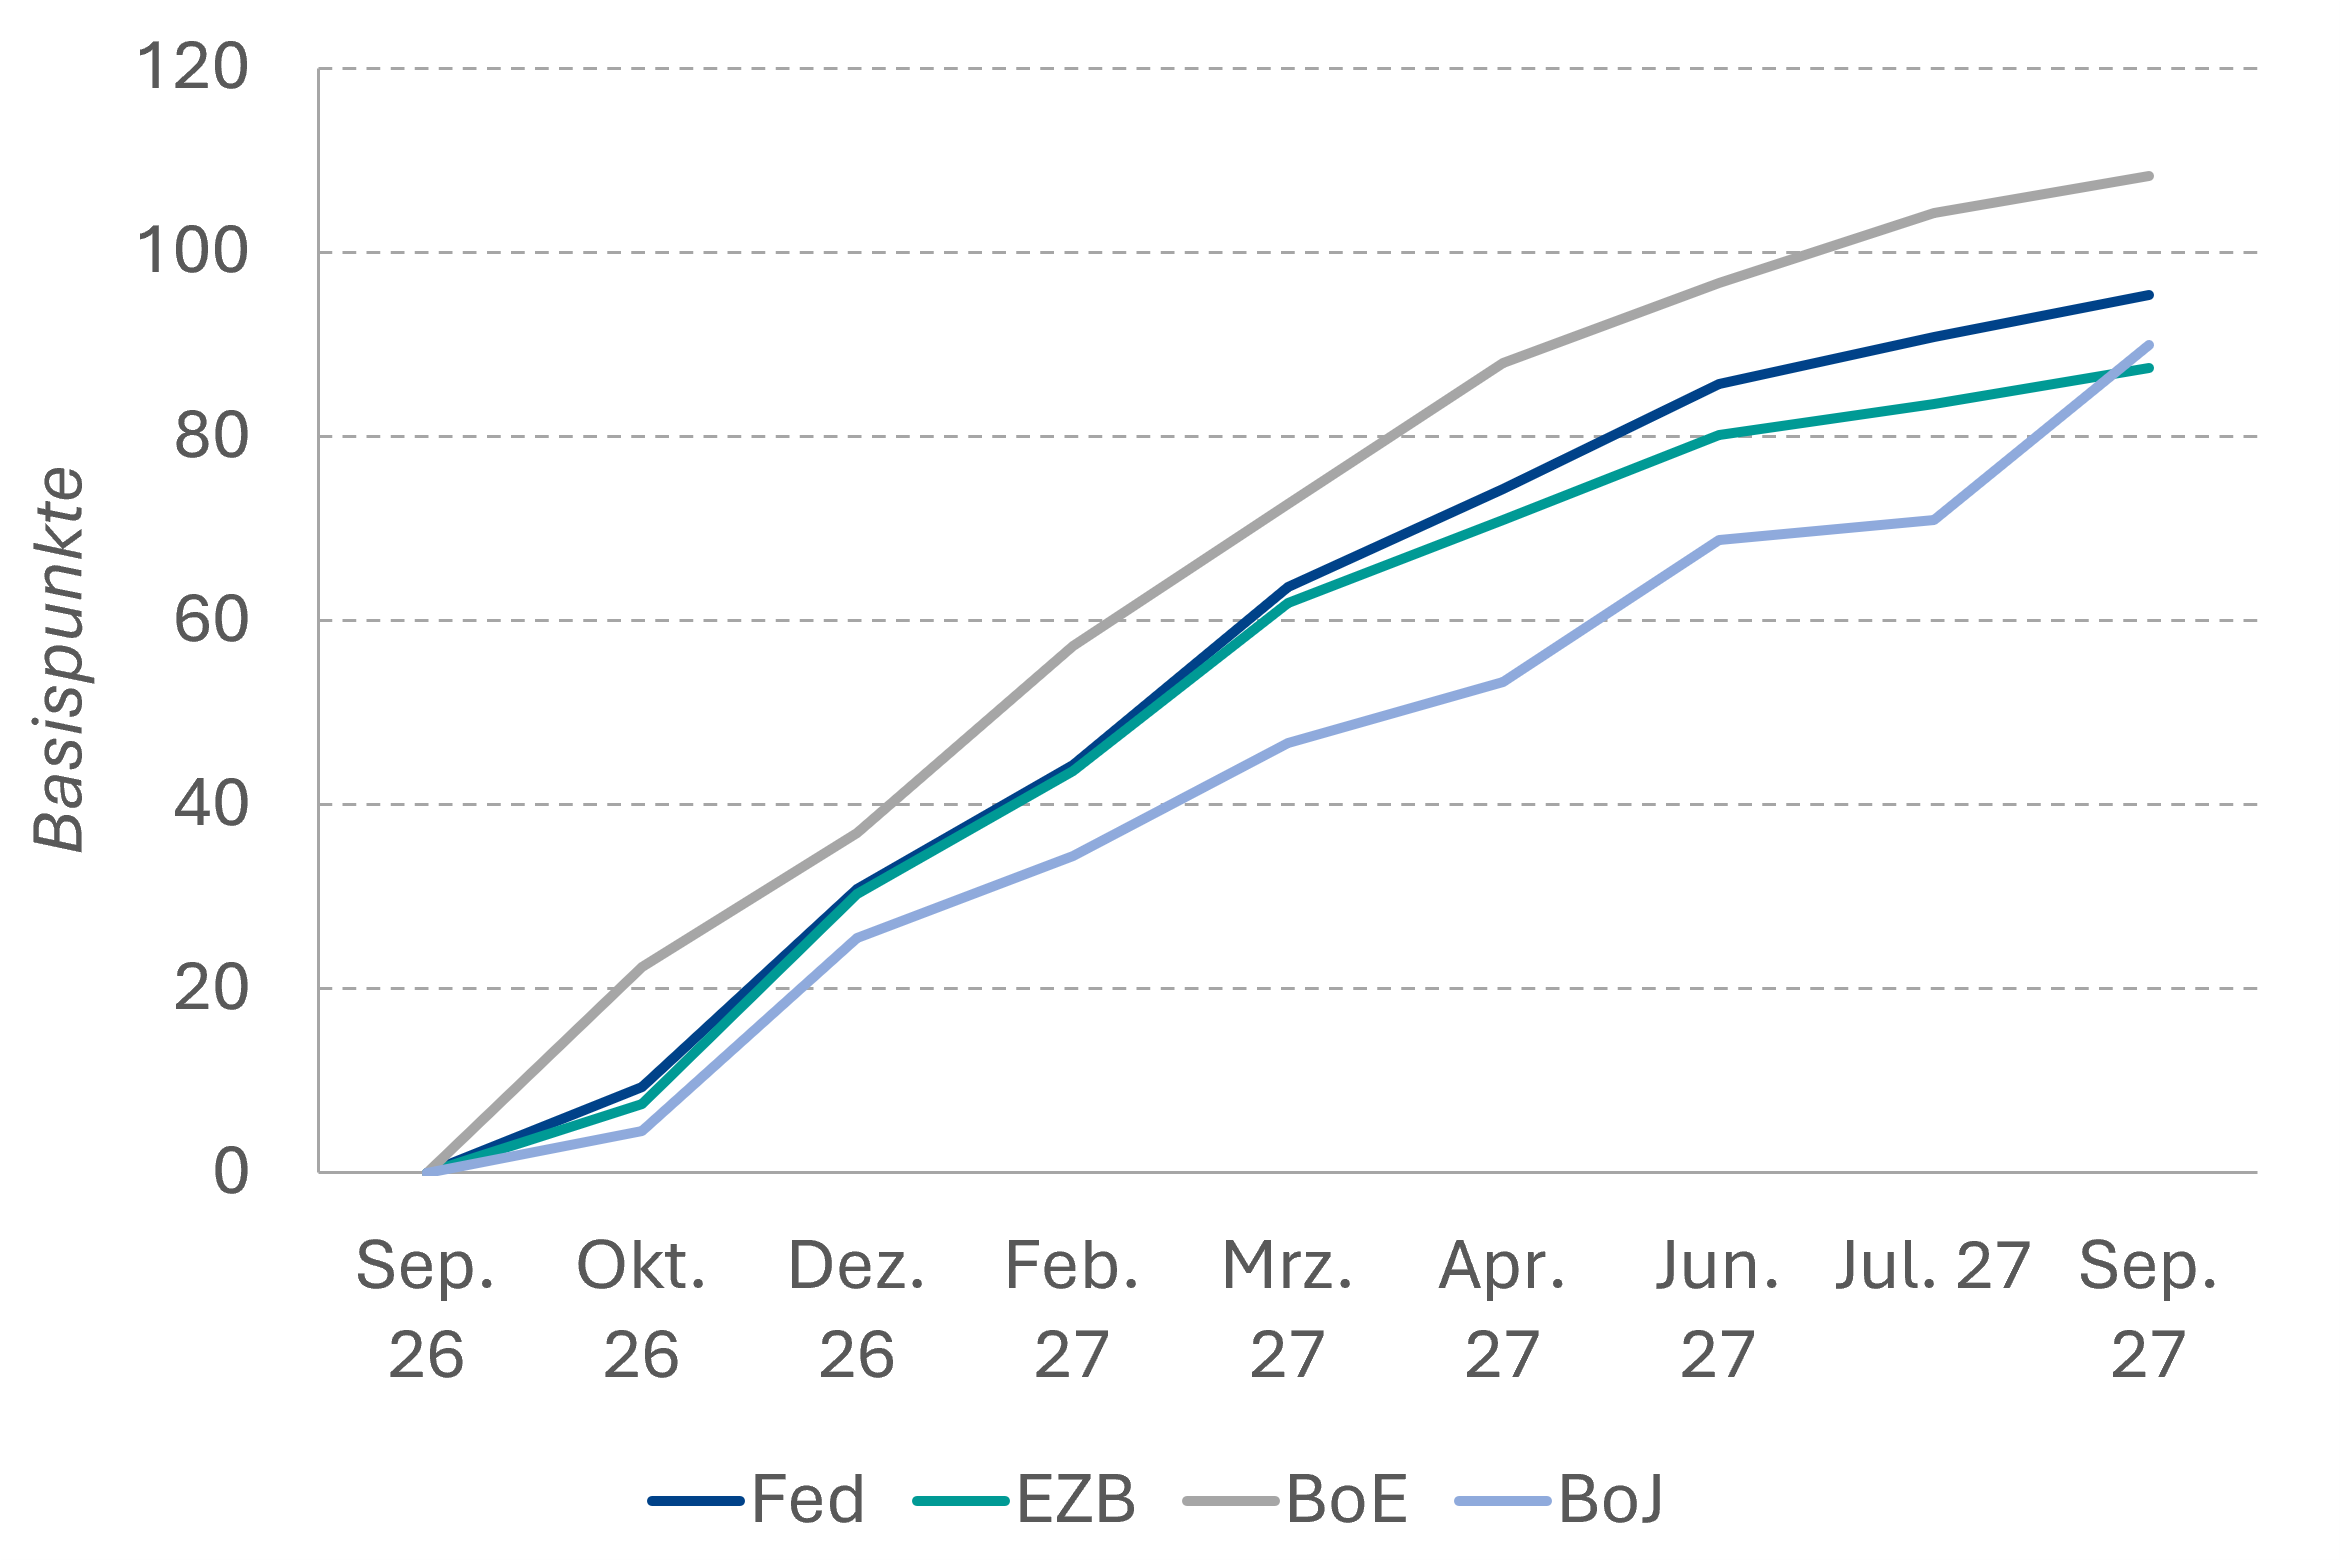
Angesichts des Energiepreisschocks und der überraschend robusten Konjunktur in den USA und auch in der Eurozone, rechnen wir im Dezember mit einem weiteren Zinsschritt der EZB. Die Fed könnte bereits im Oktober nachlegen. Die am Markt bis Q3 2027 eingepreisten rund 90 Bp an zusätzlichen Zinserhöhungen in den USA und der Eurozone erscheinen uns jedoch in fast jedem Fall überzogen. Wir sehen den Zinsgipfel für die EZB bei maximal 3,00%. Entsprechend sollten 5-jährige Laufzeiten ein attraktives Chance-Risiko-Profil aufweisen, auch wenn es noch zu früh ist, auf ein schnelles Re-Steepening der EUR-Kurve zu setzen. Ausgehend von der Diskussion um dauerhaft höhere Leitzinsen, steigende Staatsverschuldung und hohe Nettoemissionen der Hyperscaler ist die Situation bei langen Laufzeiten dagegen weiter fragil. Renditerückgänge bei 10-jährigen Bunds unter 3% bzw. 10-jährigen US-Treasuries unter 5% dürften ohne deutliche Wachstums- oder Aktienmarktschwäche kaum nachhaltig sein. OATs bleiben gegenüber Bunds strukturell anfällig, wobei die französische Fiskal- und Politikkrise inzwischen auch zunehmend als Risikoszenario für andere europäische Staaten dienen kann. Nervosität bei Staatsanleihespreads stützen kurze und mittlere Bunds - gegenüber Swaps aber auch outright.
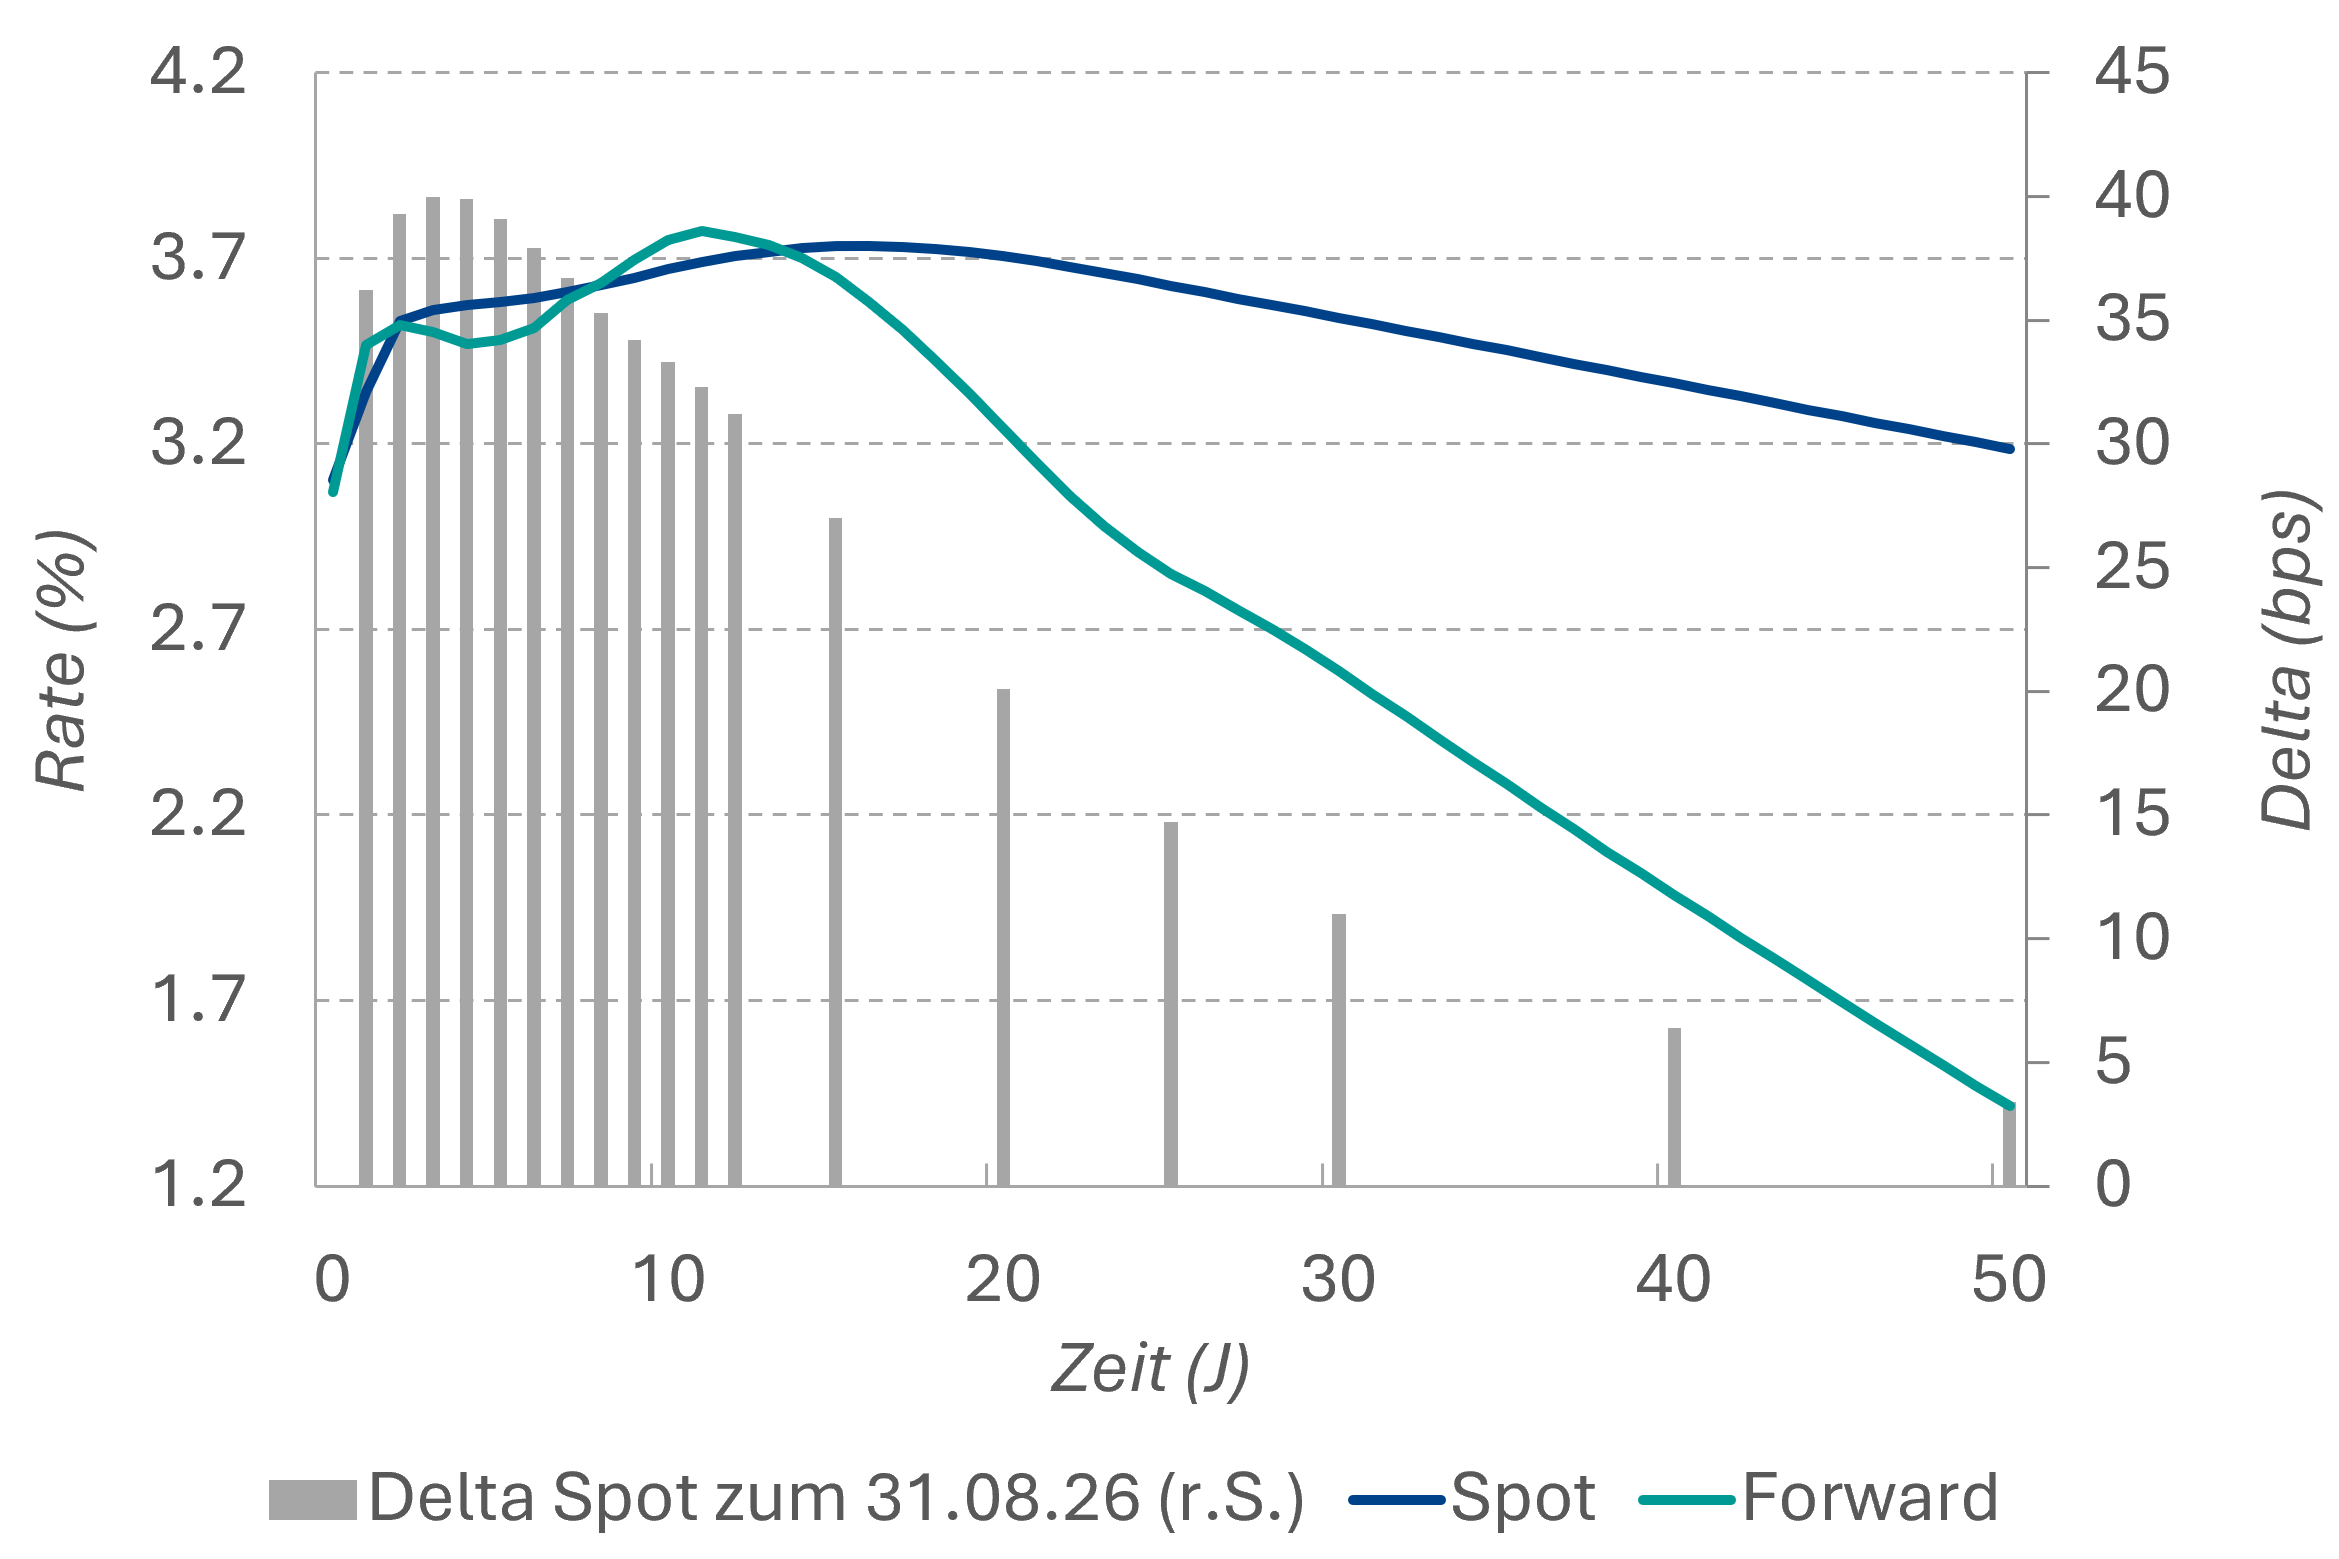
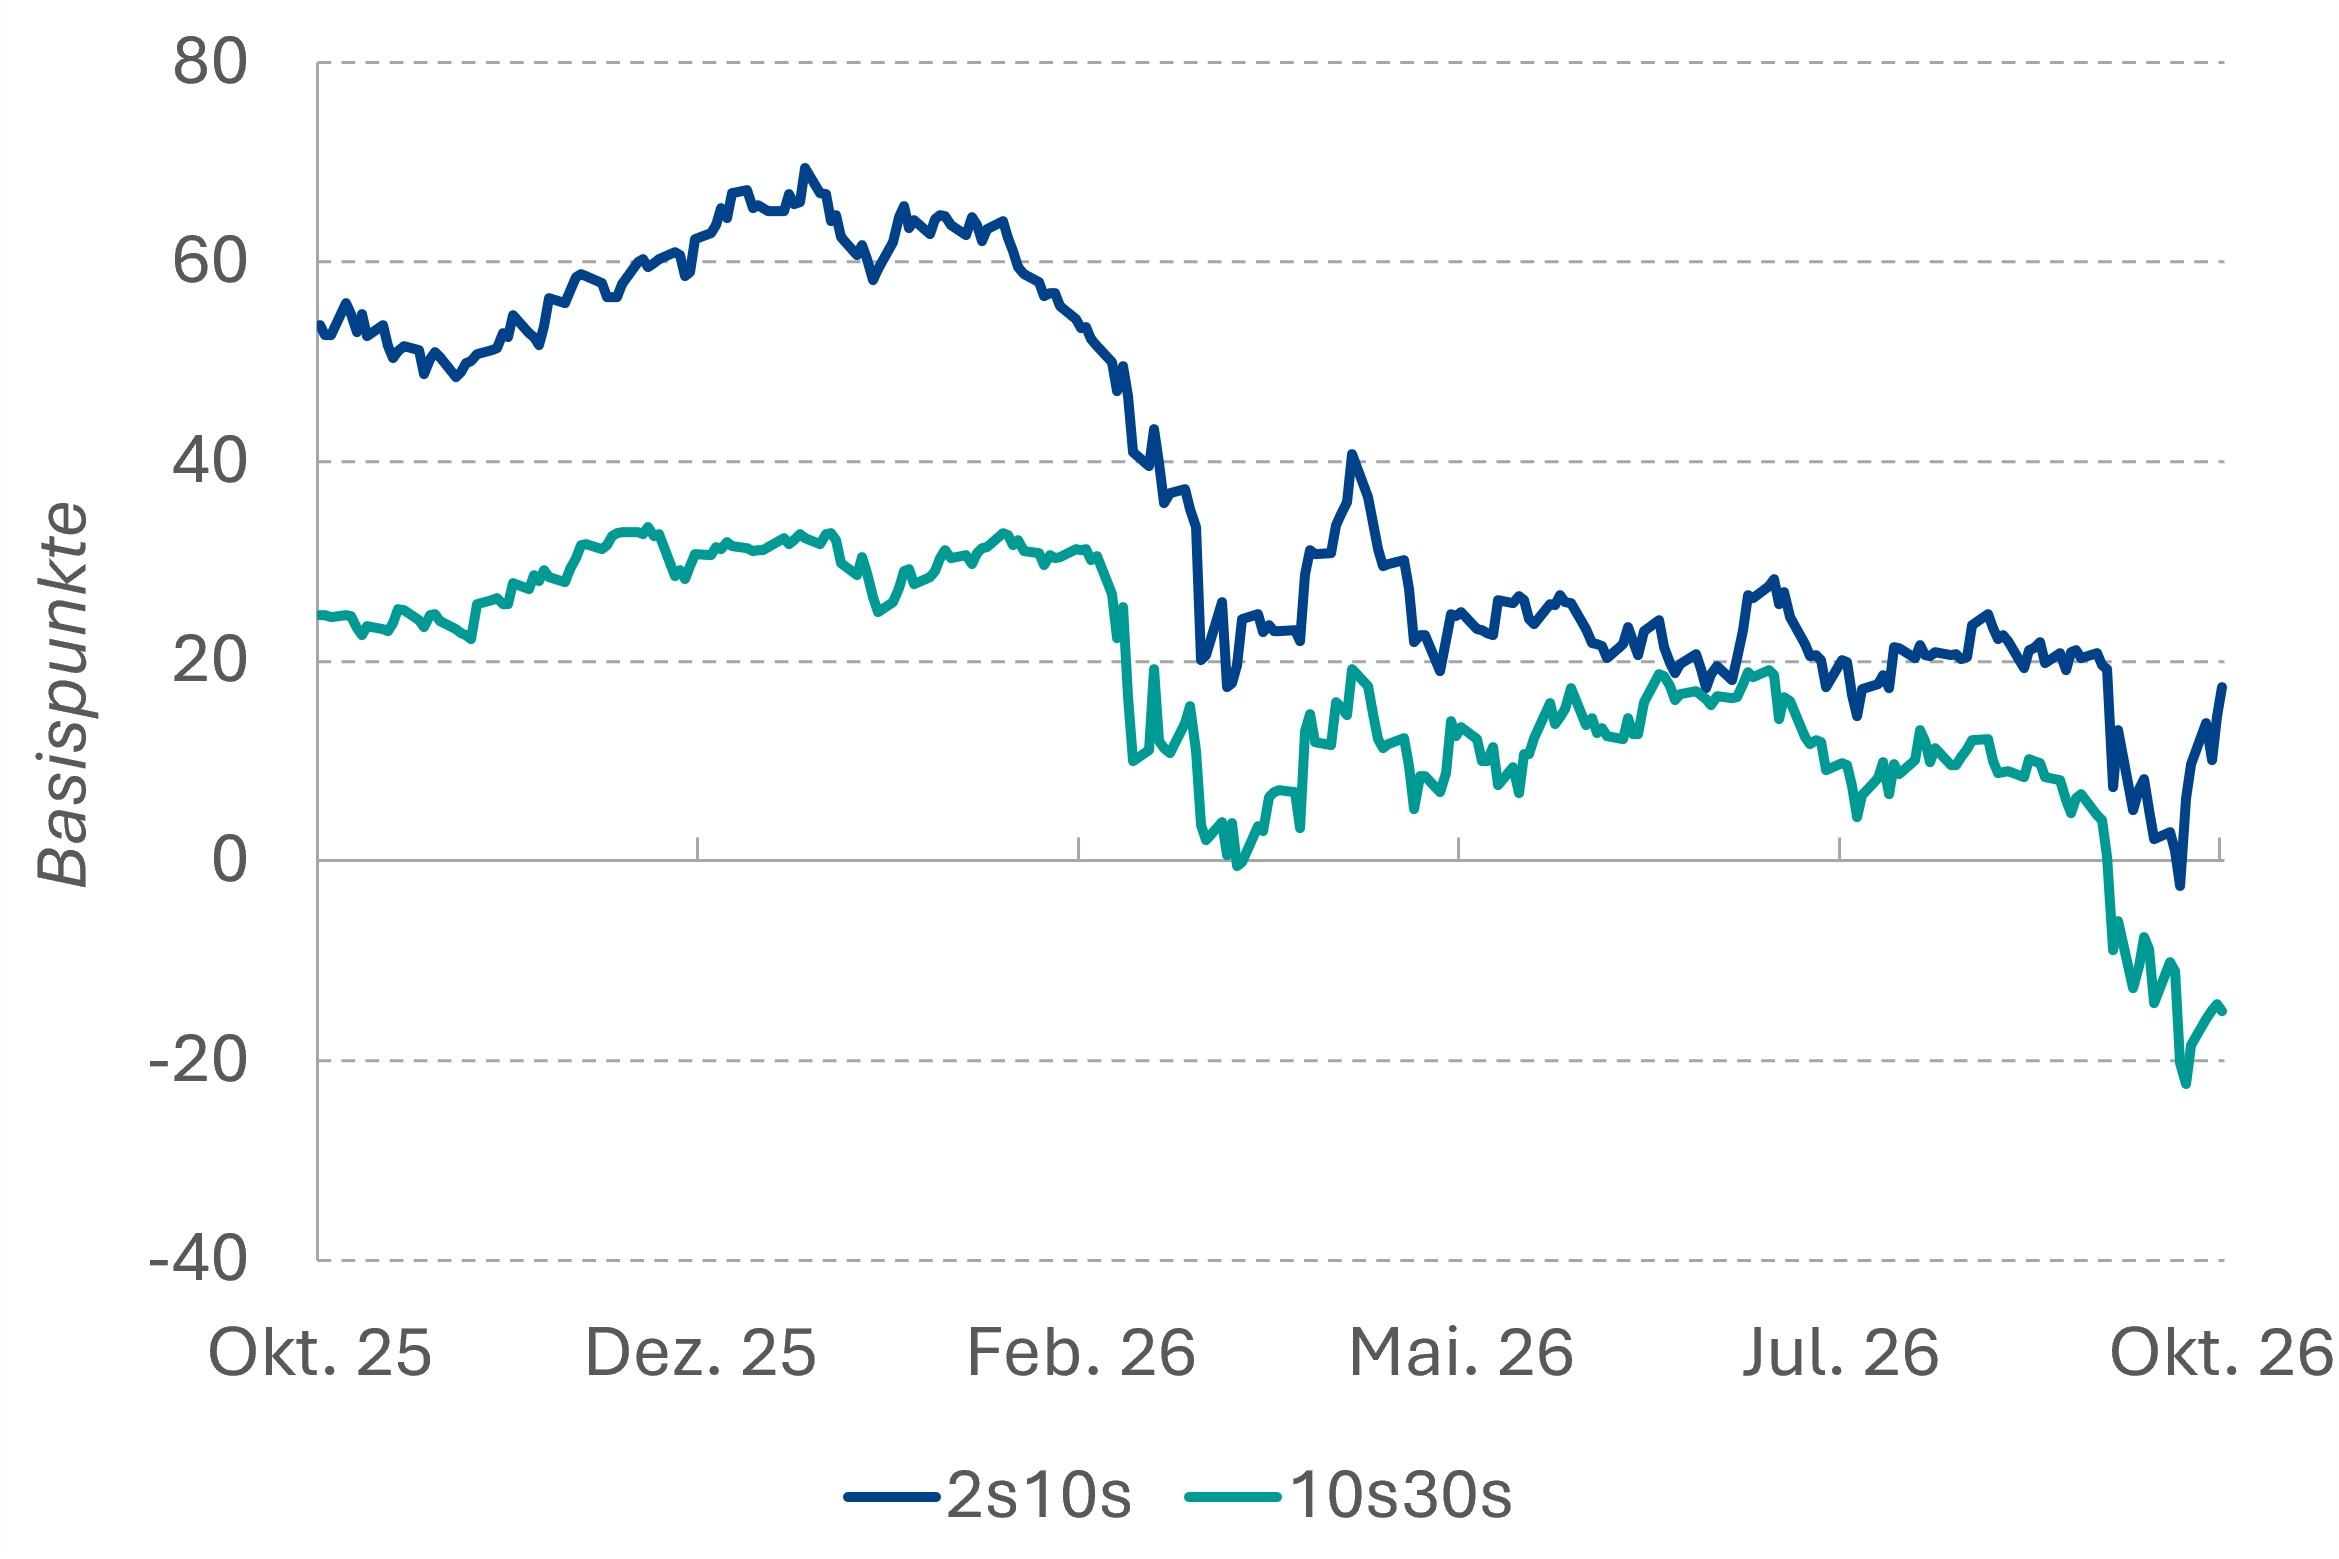
Die EUR- und USD-Anleihemärkte verzeichneten im Q3 2026 mit einem Minus von etwa 3,75% bzw. 3,25% (jeweils Bloomberg Gesamtmarkt-Indizes) die schwächste Quartalsperformance seit Q2 2022. Dabei entfiel mehr als die Hälfte des Verlusts auf den September. Seit Jahresbeginn liegen die Indizes mit 2,5% bzw. 2,9% im Minus. Die schwache Performance spiegelt das brutale bärische Flattening der EUR- und USD-Zinskurven im Zuge des Energiepreisschocks wider, bei dem die Renditen zweijähriger EUR-Laufzeiten um rund 140 Bp und die zehnjähriger Laufzeiten um knapp 100 Bp gestiegen sind. Die deutlich höheren nominalen und vor allem realen Renditen sorgen inzwischen allerdings für einen attraktiven Carry und sollten trotz der Unsicherheit an den Energiemärkten und der Frage, wo die Leitzinsen von EZB und Fed ihren Höhepunkt erreichen, einen freundlicheren Performanceausblick für das 4. Quartal ermöglichen.
Geldpolitik im Fokus
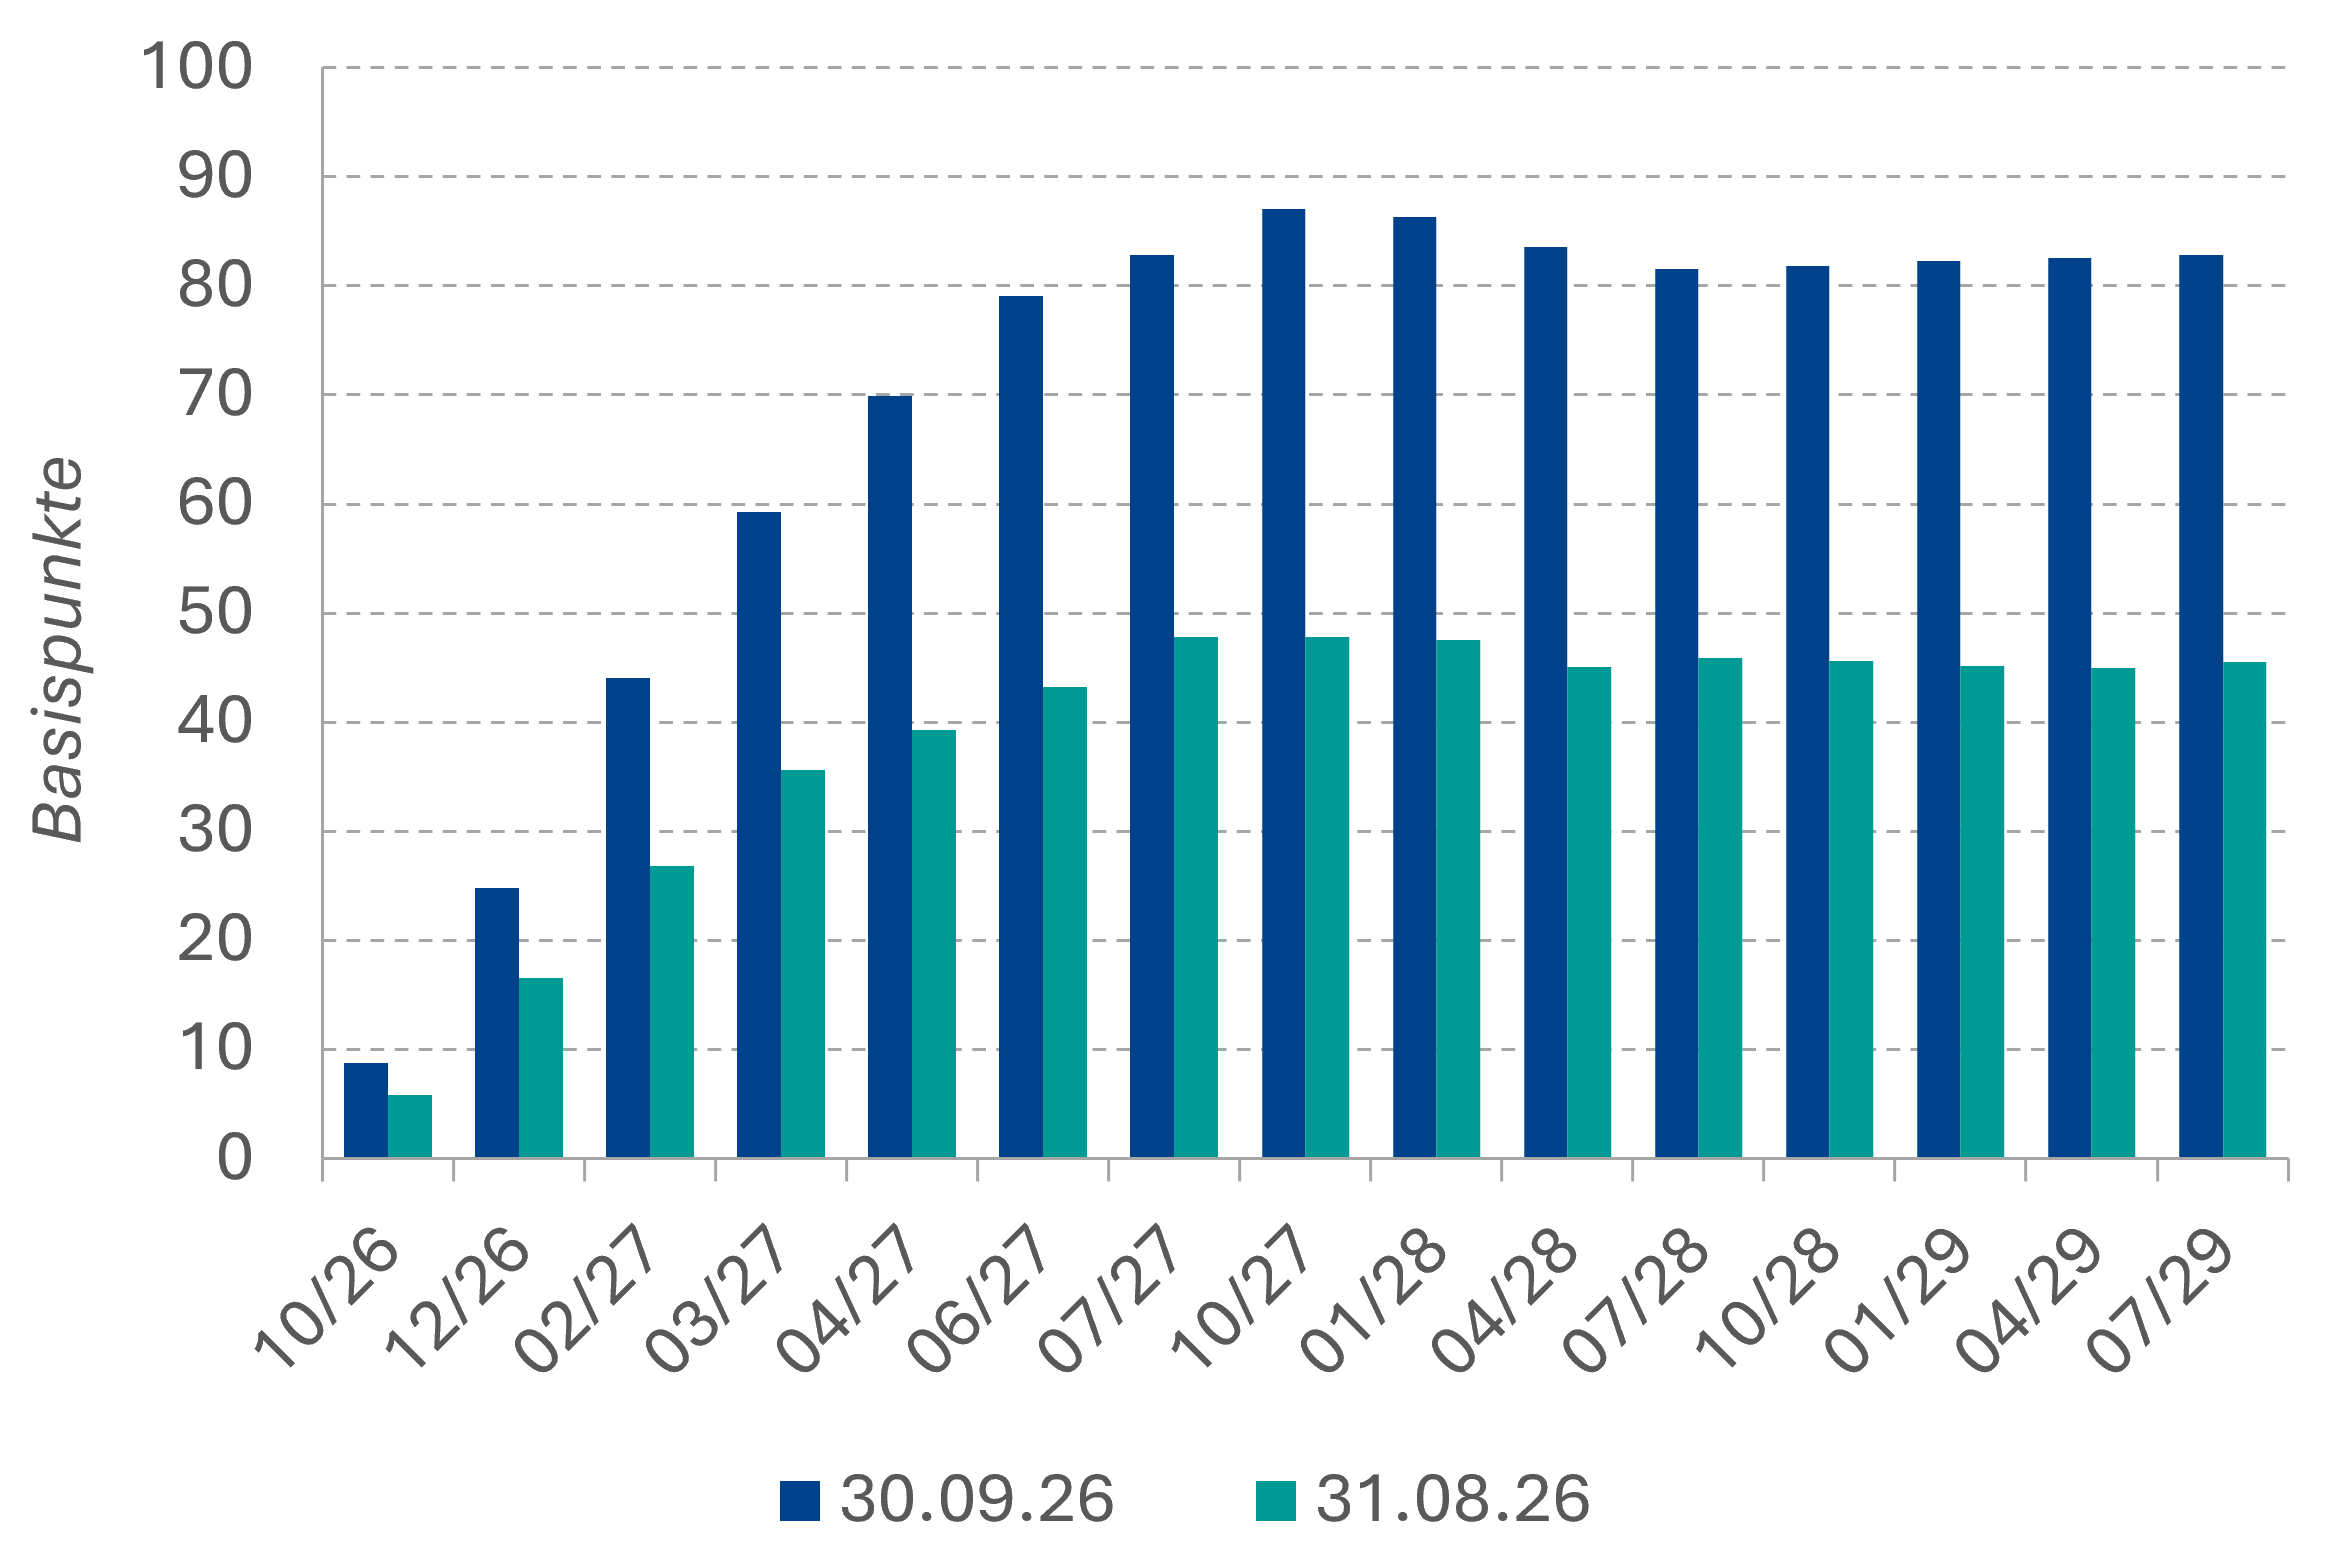
Seit unserem September-Ausblick haben Fed und EZB die von uns erwarteten Zinsschritte vollzogen, und die Argumente für jeweils mindestens einen zusätzlichen Schritt im vierten Quartal sind stark. Die Konjunktur in der Eurozone, aber auch in den USA, ist robuster als erwartet, und auch die hohen Energiepreise sowie die restriktiveren Finanzierungsbedingungen zeigen bisher kaum eine dämpfende Wirkung. Die Diskussion darüber, ob der neutrale Leitzins höher ist als bisher erwartet, erhält durch diese Entwicklung neue Nahrung. Unser Basisszenario geht deshalb von einem weiteren Zinsschritt der EZB um 25 Bp im Dezember aus, während für die Fed ein Schritt am 28. Oktober zumindest nicht ausgeschlossen werden kann, auch um zu versuchen, die langen Treasury-Laufzeiten zu stabilisieren. Ein erneuter und dann voraussichtlich letzter Schritt der EZB auf einen Einlagensatz von 3,00% im ersten Quartal 2027 bleibt möglich. Sowohl für die EZB als auch für die Fed erscheinen uns die in den Forwards eingepreisten Zinserhöhungserwartungen von 85-95 Bp bis Q3 2027 als übertrieben. Dies gilt allerdings unter der Voraussetzung, dass der Energiepreisschock zeitlich begrenzt bleibt und sich keine Zweitrundeneffekte zeigen.
Kurzfristig bleibt damit die Energiefrage der zentrale Unsicherheitsfaktor für den vorderen Bereich der Zinskurven. Dabei gibt es Anzeichen, dass sich die Situation entspannt. So haben die Rohölexporte aus dem Mittleren Osten inzwischen wieder über 80% des Vorkrisenniveaus erreicht, und sowohl der Iran als auch die USA scheinen nach einem Verhandlungsweg zu suchen. Während sich die Versorgung mit Rohöl normalisiert, herrscht bei Raffinerieprodukten weiterhin akute Knappheit. Hier liegen die Exporte aus dem Mittleren Osten laut Schätzungen weiterhin unter 50% des Vorkrisenniveaus, und die Preise für Diesel und Heizöl notieren nahe ihren Hochs. Angesichts der stark gesunkenen Lagerbestände bei den Öl-Derivaten dürfte deren Preisrückgang nur zögerlich erfolgen, selbst wenn vor den US-Midterms am 3. November ein erneuter Waffenstillstand zwischen den USA und dem Iran formalisiert werden kann.
Entsprechend ist kaum mit einer schnellen Wende der Zentralbank-Kommunikation zu rechnen, selbst für den Fall einer geopolitischen Entspannung. Entsprechend braucht es eine Kombination aus sinkenden Energiepreisen, nachhaltigen Rückgängen bei der Kerninflation und Anzeichen einer konjunkturellen Abschwächung, um die geldpolitischen Falken zurückzudrängen und eine deutliche Neubewertung am kurzen Ende der EUR- bzw. USD-Zinskurven auszulösen. Erst dann dürfte es zu einer nachhaltigen bullischen Kurvenversteilung kommen.
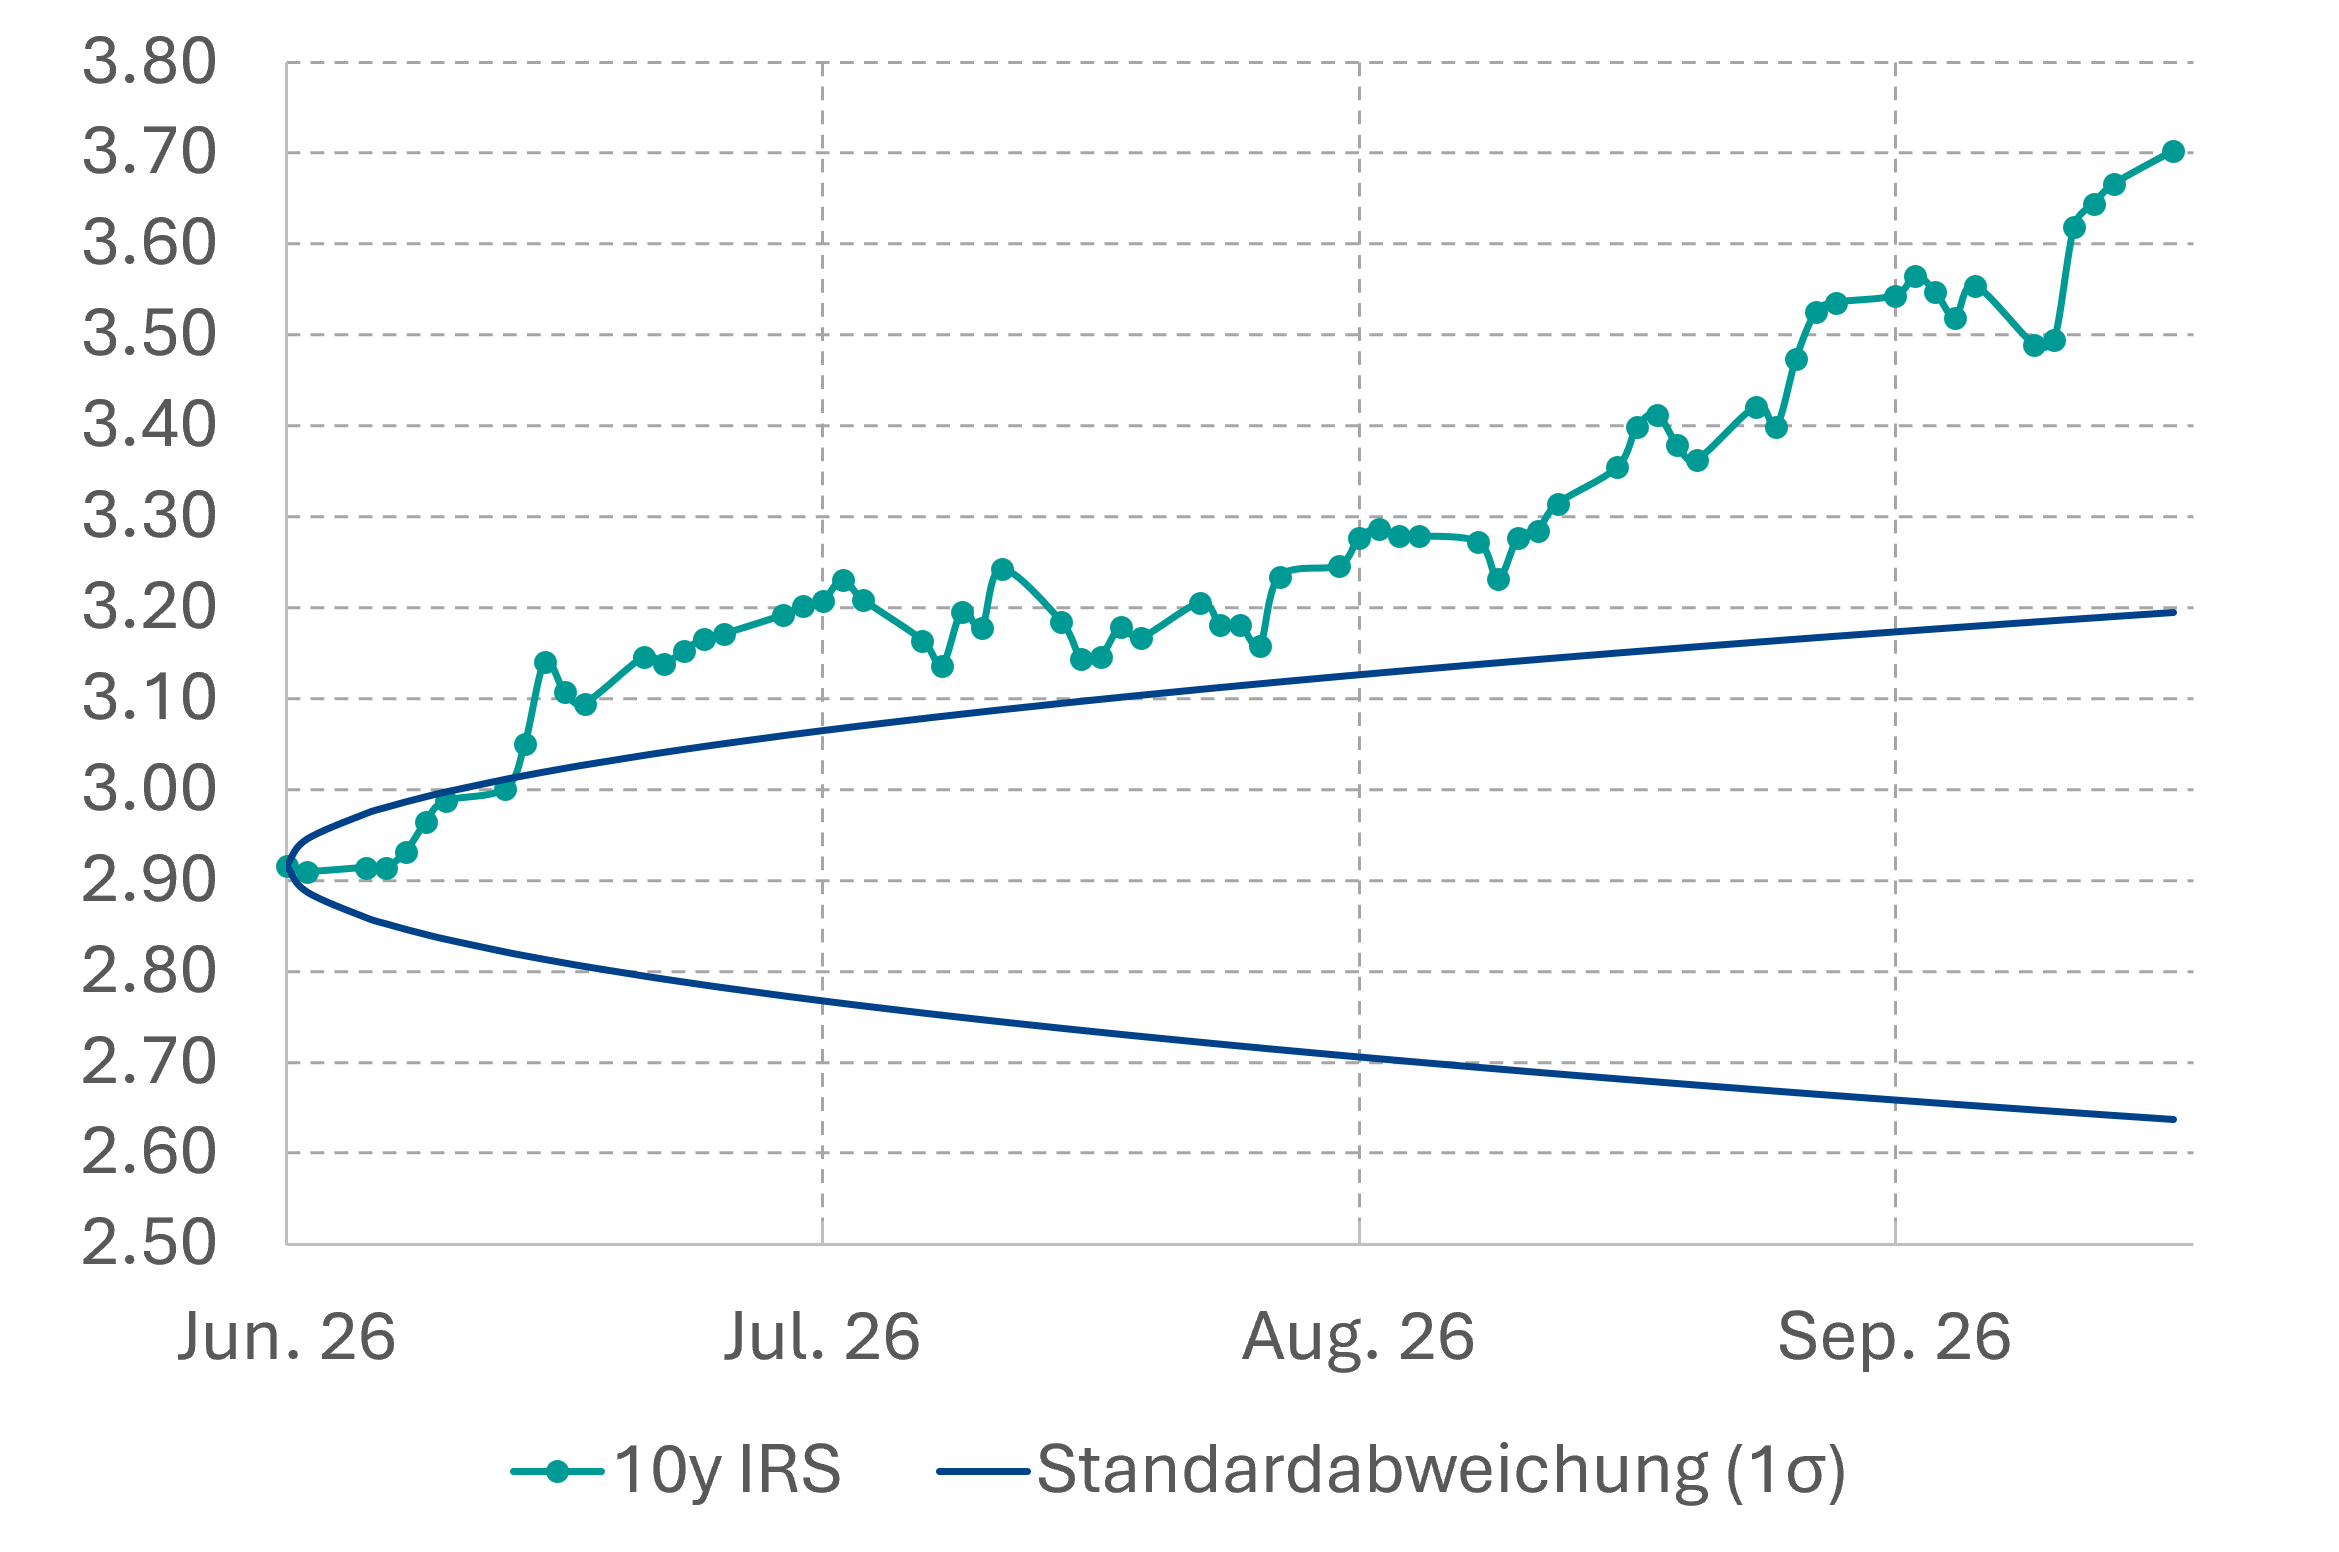
Auch wenn das Timing damit ungewiss ist, erscheinen die Risiken bei 5-jährigen EUR-Laufzeiten bei Renditen um 3,60% inzwischen asymmetrisch. Selbst wenn die Leitzinsen der EZB dauerhaft oberhalb des Status quo von Ende Februar verharren sollten, ist ein wesentlicher Teil dieser Entwicklung aus unserer Sicht bereits in den 5-jährigen Renditen eingepreist. Das Risiko eines weiteren Renditeanstiegs ist damit begrenzt, solange sich die Inflationserwartungen nicht erneut deutlich nach oben bewegen. 5-jährige Laufzeiten sollten zudem positiv reagieren, wenn die Situation in Frankreich stärker eskaliert als aktuell von uns erwartet. Entsprechend drehen wir unser leicht positives Delta im Portfolio des Abaki Fixed Income Convexity über den 5-jährigen Punkt.
Hohe strukturelle Prämien bleiben das zentrale Thema am langen Ende der Kurven
Wir postulieren schon seit längerem, dass der Anstieg der langfristigen Renditen keine einfache Rückkehr zu einer „normalen“ Welt vor der Finanzkrise 2008 darstellt. Vielmehr wird zunehmend sichtbar, dass sich die strukturellen Rahmenbedingungen für Staatsanleihen verändert haben. Die Staatsverschuldung der Industriestaaten ist seit 2008 massiv gestiegen. Gleichzeitig ist das Potenzialwachstum aufgrund der Demografie niedriger. Verteidigungs-, Infrastruktur- und Energiewende-Investitionen erfordern dauerhaft zusätzliche staatliche Mittel, und entsprechend können Investoren das Thema der Schuldentragfähigkeit nicht mehr ausblenden.
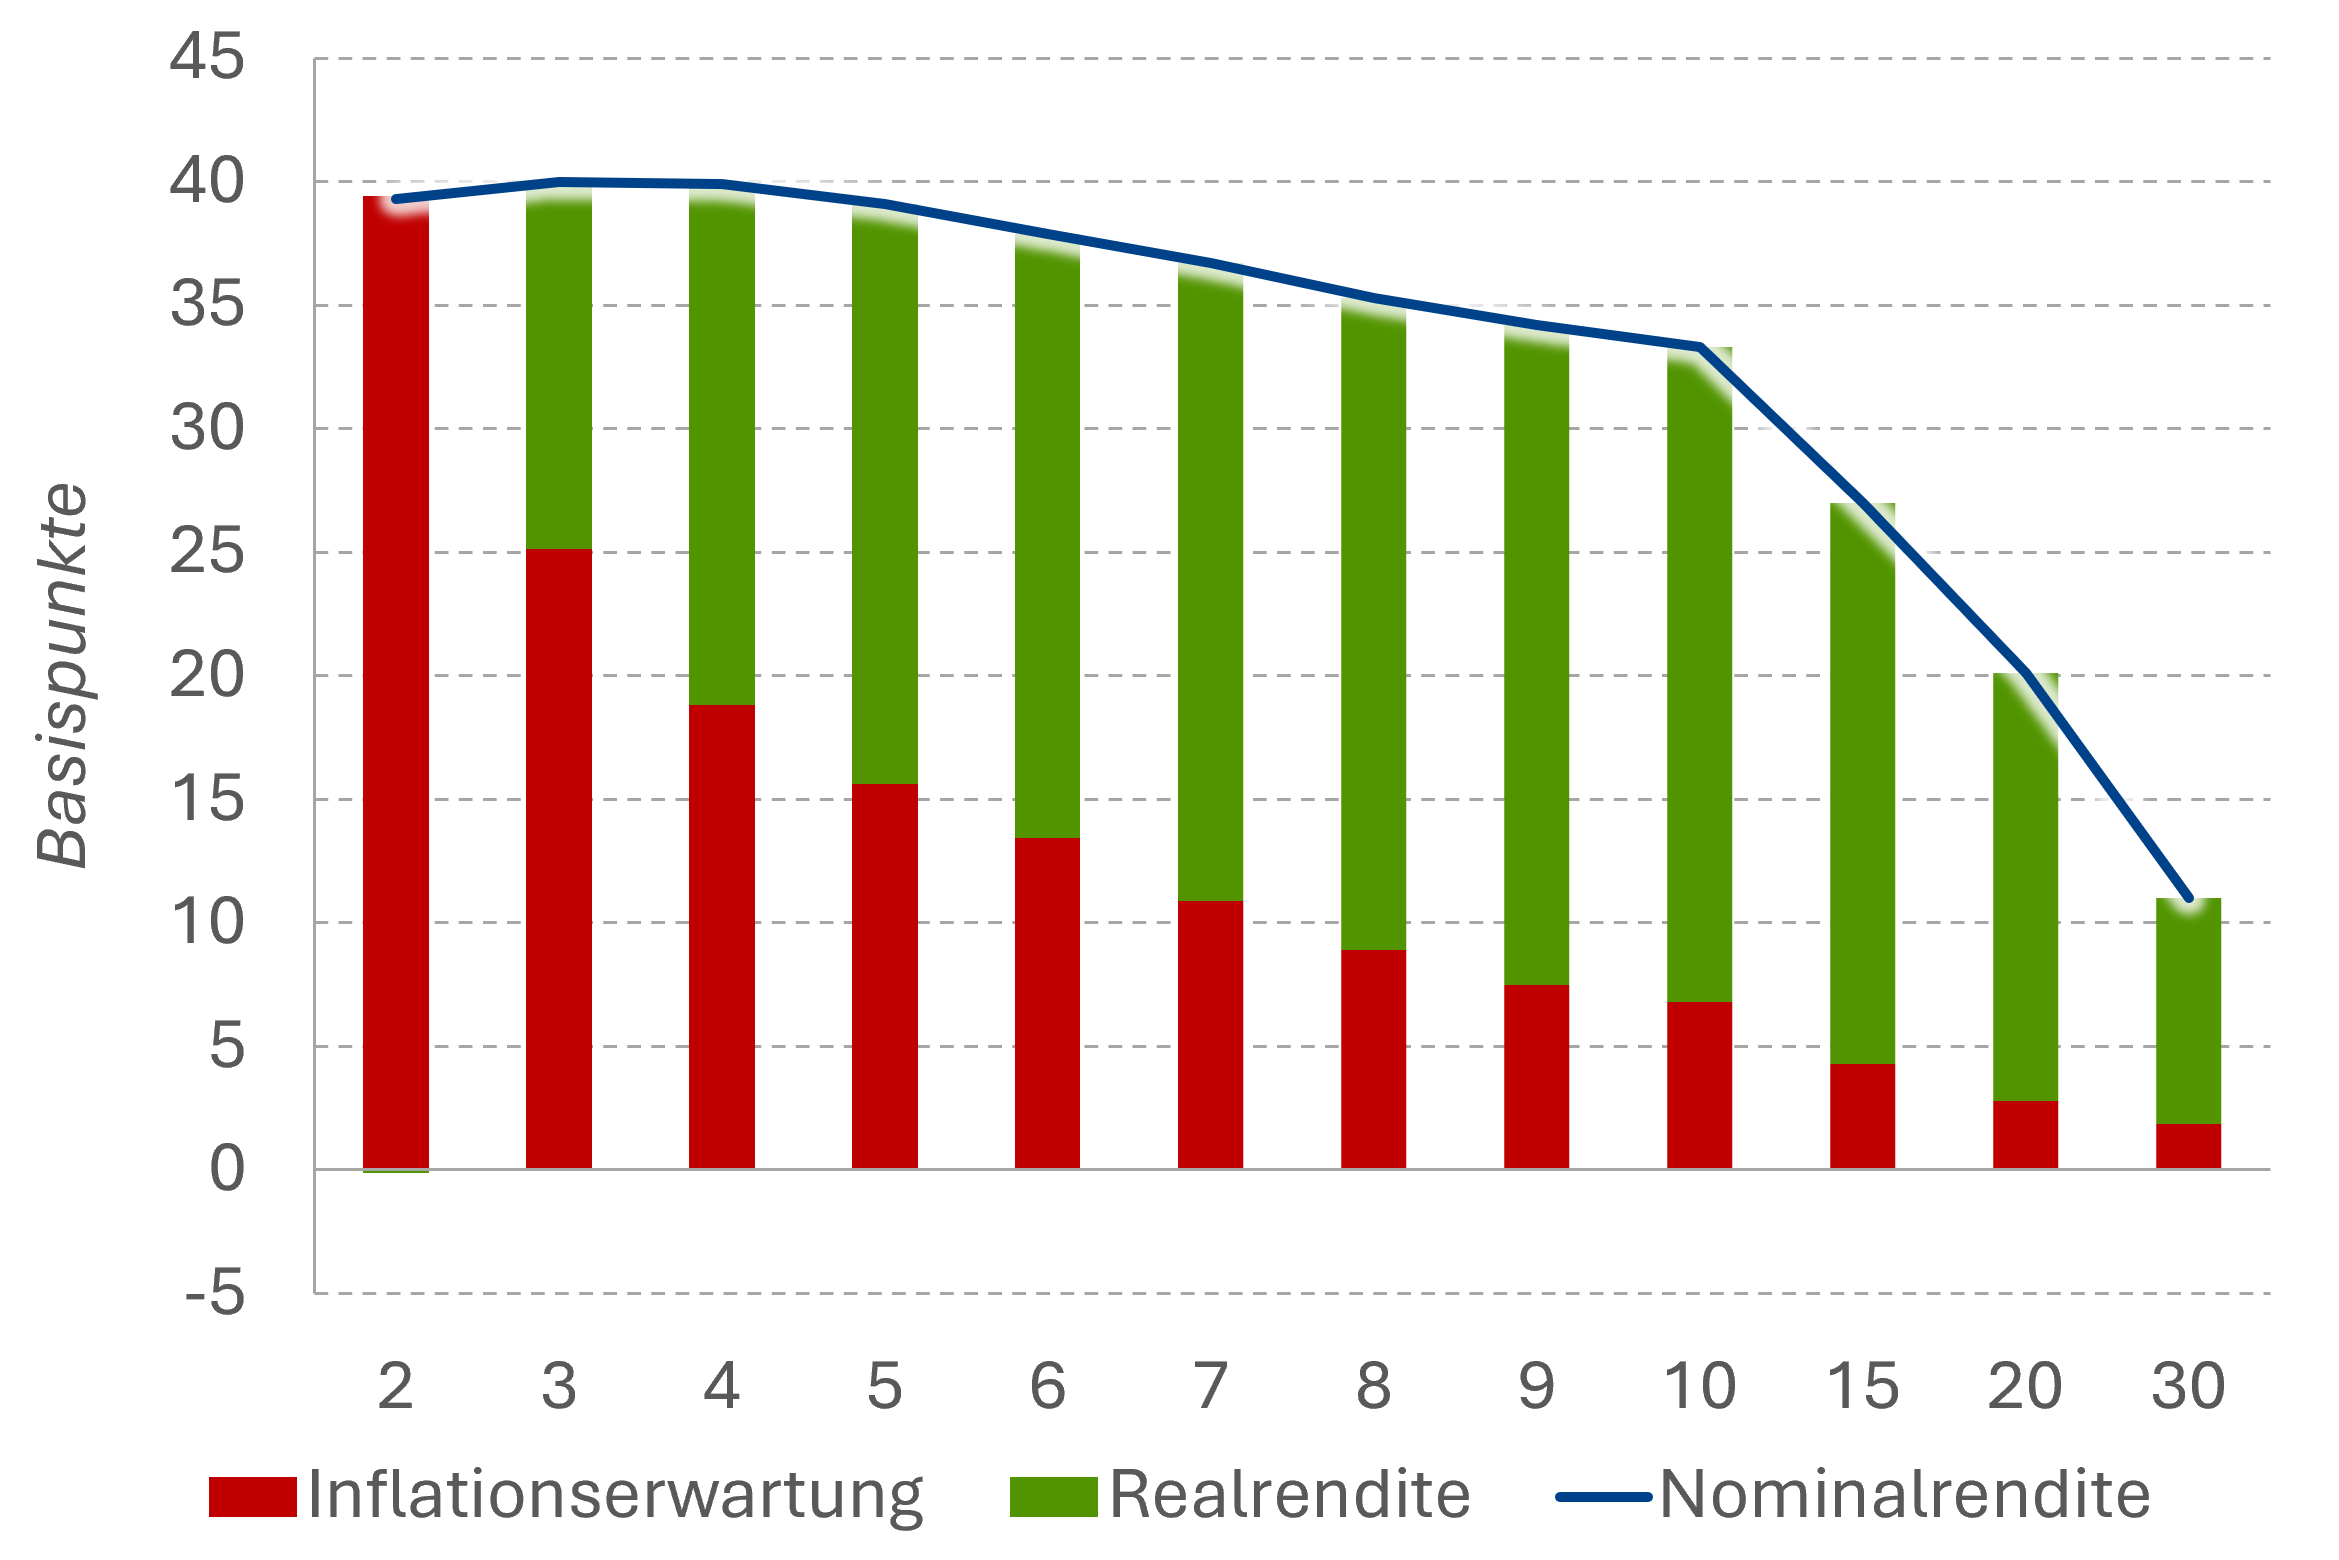
Auch das Niveau des neutralen Zinses könnte strukturell höher liegen als in den vergangenen Jahren gedacht. Eine höhere Investitionsnachfrage – insbesondere durch Digitalisierung und den KI-Investitionszyklus –, steigende staatliche Ausgaben sowie eine möglicherweise höhere globale Kapitalnachfrage sprechen dafür, dass der reale Gleichgewichtszins nicht dauerhaft auf den sehr niedrigen Niveaus der Nachkrisenjahre verharren muss. Damit könnte ein Teil der gestiegenen Realrenditen eine strukturelle Anpassung und nicht lediglich eine temporäre Reaktion auf den aktuellen Inflationsschock widerspiegeln.
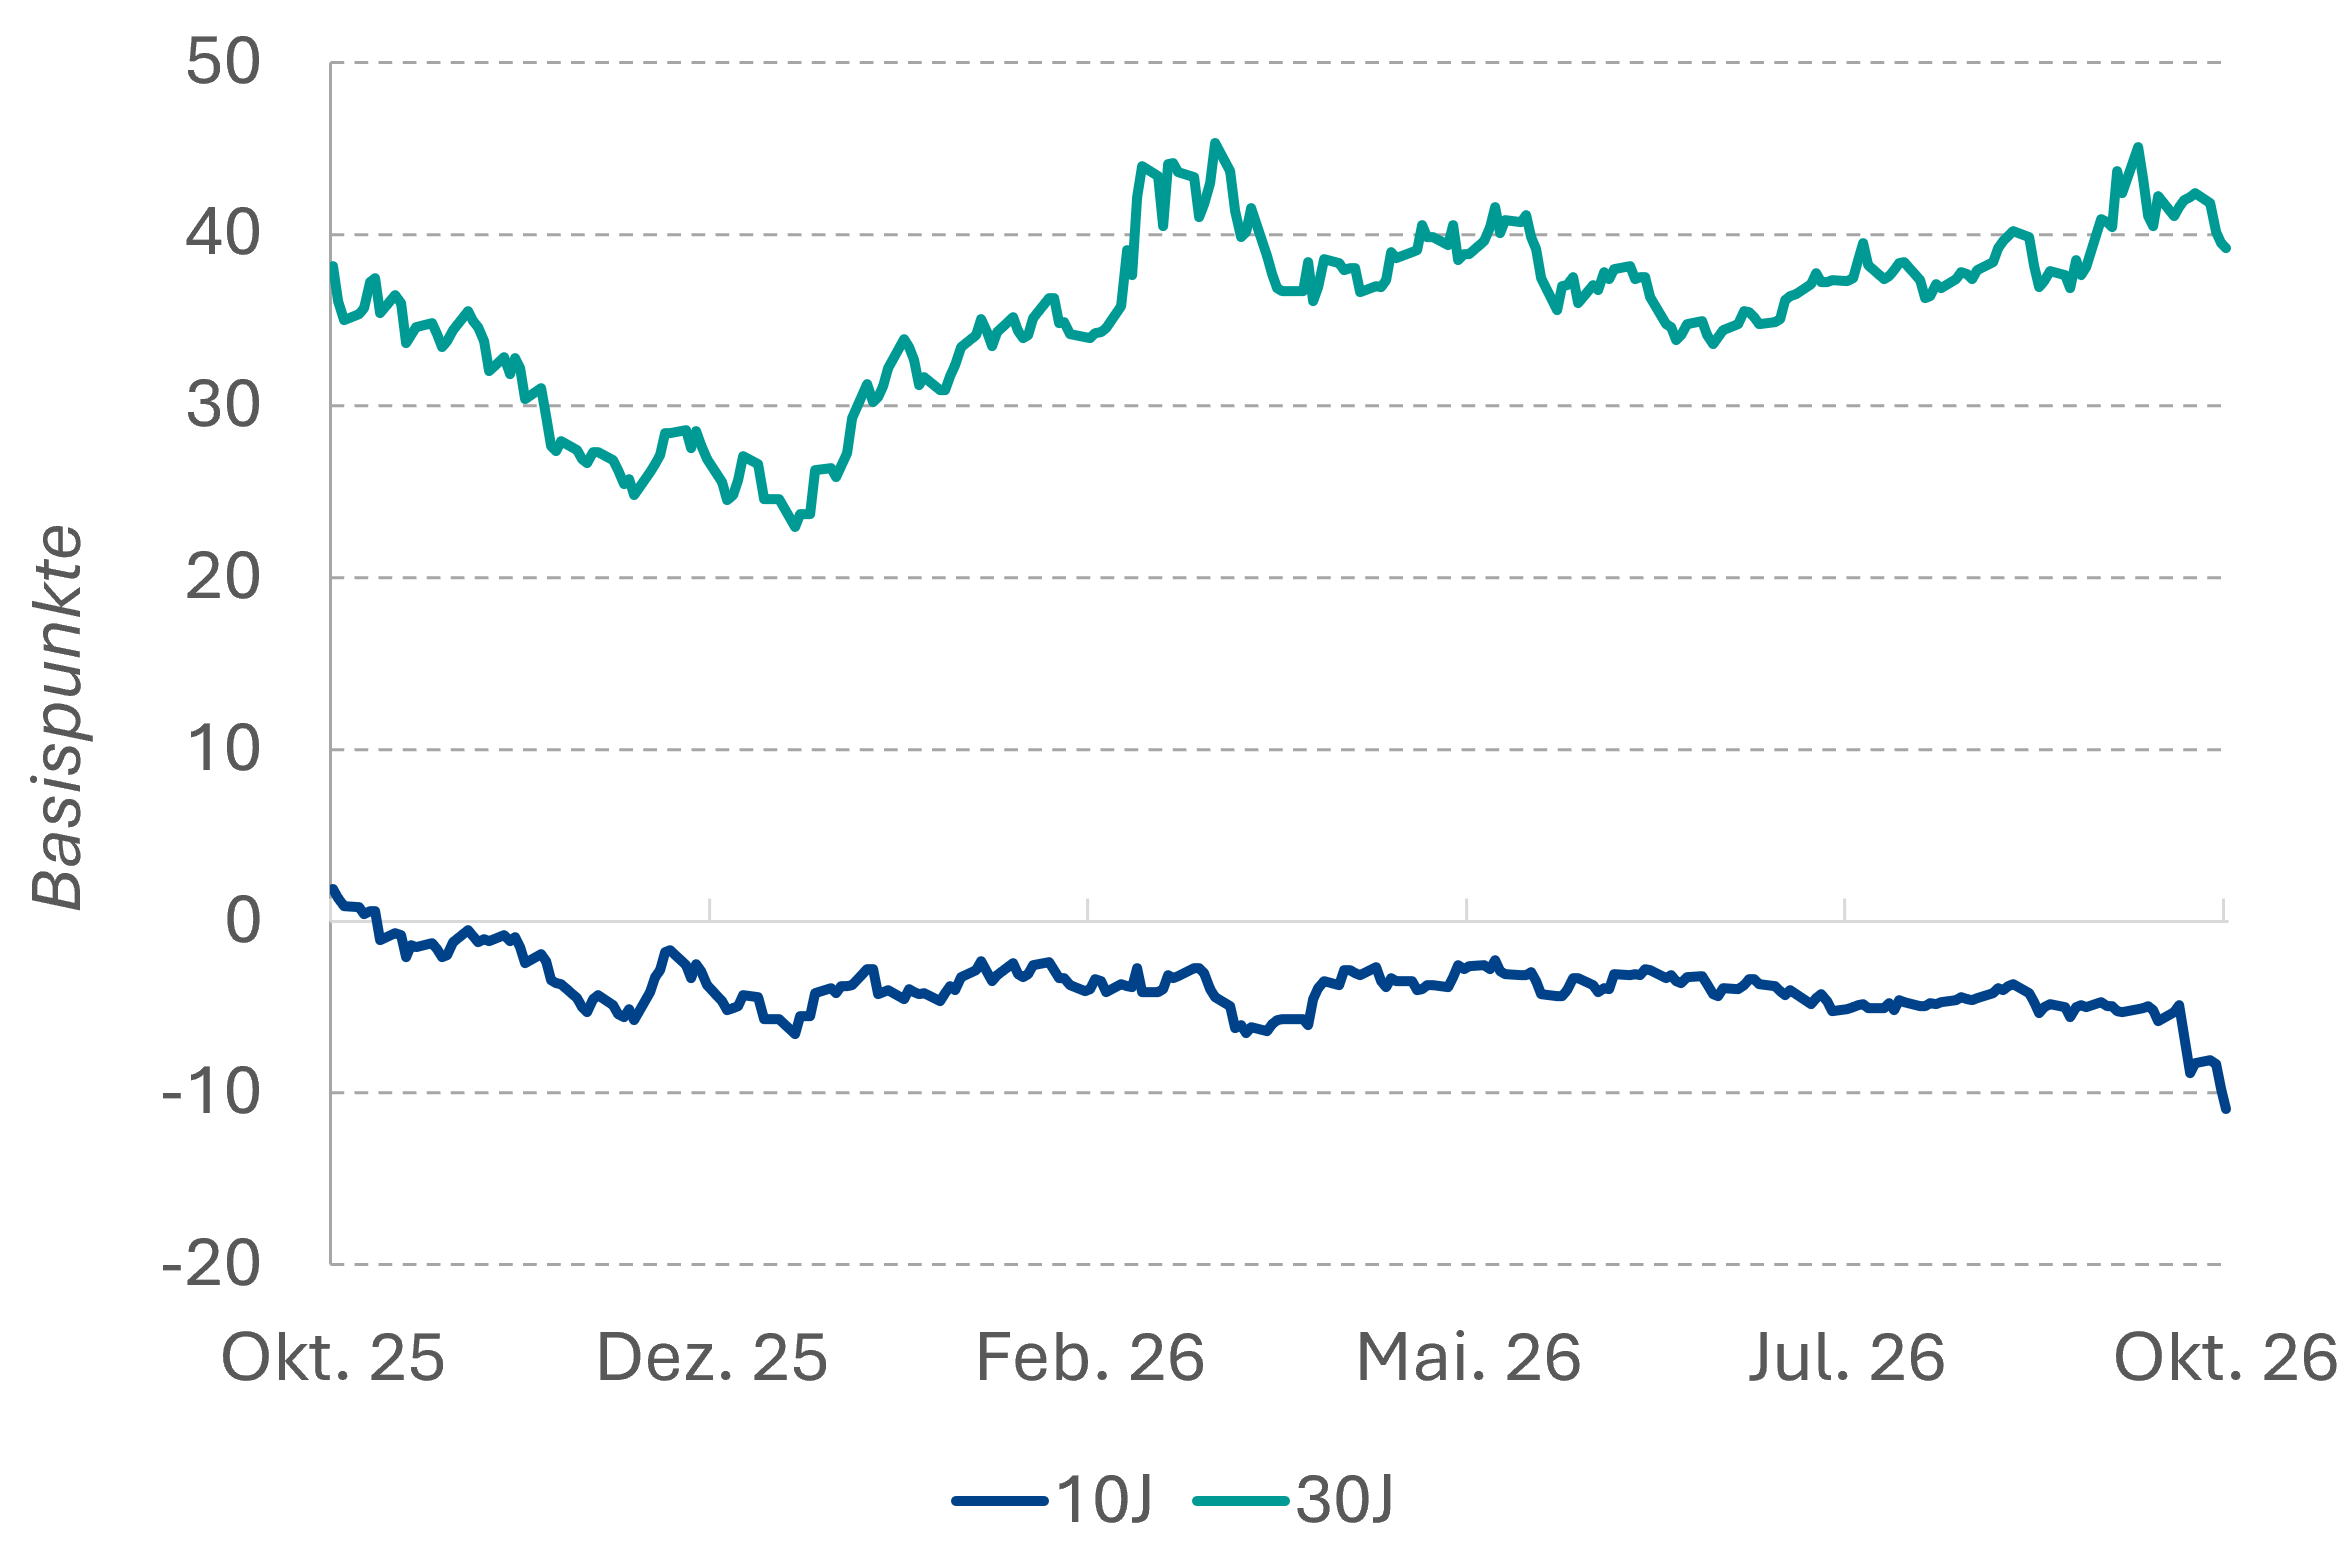
Entsprechend unterscheidet sich der aktuelle Renditeanstieg am langen Ende deutlich von einem klassischen Inflationsschock wie 2022/2023 und somit braucht es für dauerhafte Rückgänge 10-jähriger Bund- bzw. US-Treasuryrenditen unter 3% bzw. 5% starker Makro-Impulse. Trotzdem beginnt bei einer Realrendite von knapp 3% bei 10-jährigen US-Treasuries das lange Ende aus unserer Sicht inzwischen wieder attraktiv zu erscheinen, sodass die Aufwärtsdynamik der Renditen nachlassen sollte.
Bei Laufzeiten von 30 Jahren bleibt die Situation noch schwieriger. Versicherungen und Pensionsinvestoren bleiben zwar natürliche Käufer langer Duration, doch die zunehmende Konkurrenz durch Unternehmensanleihen mit hoher Bonität, die Abkehr von Defined-Benefit-Schemes in den Niederlanden und eine Abschwächung der negativen Korrelation zwischen Aktien und Anleihen verringern die relative Attraktivität von Staatsanleihen. Der Anstieg der 30-jährigen Renditen ist daher nicht automatisch ein Kaufsignal, und wir würden bei einer taktischen Allokation den Fokus eher auf 5 bis maximal 10 Jahre legen.
OATs: Frankreich bleibt der europäische Stresstest
Die im September von uns herausgestellten Probleme bei OATs haben sich nicht aufgelöst. Im Gegenteil: Die politische Unsicherheit über die Konsolidierung des französischen Haushalts trifft auf eine weiter steigende Verschuldungsquote. Nach den jüngsten verfügbaren Berechnungen könnte die französische Schuldenquote 2027 bereits deutlich über 120% des BIP liegen. Für 2027 liegt das Emissionsziel für OATs aufgrund höherer Fälligkeiten etwa 10% über dem Wert von 2026. Gleichzeitig zeigen die Umfragen für die Präsidentschaftswahlen, dass die politische Mitte droht, zwischen der extremen Linken und dem Rassemblement National zerrieben zu werden. Dabei fehlen bislang von beiden Seiten belastbare haushaltspolitische Ansätze, die eine nachhaltige Stabilisierung der Schuldendynamik erwarten lassen.
Damit ist ein Liz-Truss-Moment für OATs auf Sicht der kommenden acht Monate nicht auszuschließen – und damit das Risiko, dass eine Kombination aus politischer Unsicherheit, fehlender fiskalischer Glaubwürdigkeit und steigenden Finanzierungskosten einen abrupten Anstieg der Risikoprämie auslöst. Aktuell bleibt dies für uns ein Tail-Risk, das mit Spreads jenseits von 150–170 Bp im 10-jährigen OAT-Bund-Spread einhergehen würde.
Sollte dieses Szenario eintreten, könnte es eine Neubewertung fiskalischer Risiken auch in anderen hoch verschuldeten europäischen Staaten auslösen und wäre damit für Staatsanleihen in der Eurozone insgesamt relevant. Spekulationen über ein Eingreifen der EZB würden dann zunehmen, sind allerdings bei einem OAT-Bund-Spread von aktuell rund 130 Bp noch deutlich verfrüht. Auch erscheint unklar, mit welchen Instrumenten die EZB im Fall Frankreichs intervenieren würde, da das TPI-Programm aufgrund des laufenden Defizitverfahrens nicht zur Verfügung stehen dürfte. Diese Überlegungen gilt es im Vorfeld nicht nur bei OATs, sondern auch bei BTPs, belgischen Staatsanleihen und selbst griechischen Anleihen mit Blick auf das Risiko erhöhter Spreadvolatilität zu berücksichtigen. Wie schon im September-Kompass betont, unterstützt die Nervosität um Frankreich zumindest temporär den Safe-Haven-Status von deutschen Staatsanleihen und gerade kurze und mittlere Laufzeiten sollten weiter gegenüber Swaps outperformen können.