10J Frankreich: 104 Bp Z-Spread sind viel – aber noch keine Kaufgelegenheit
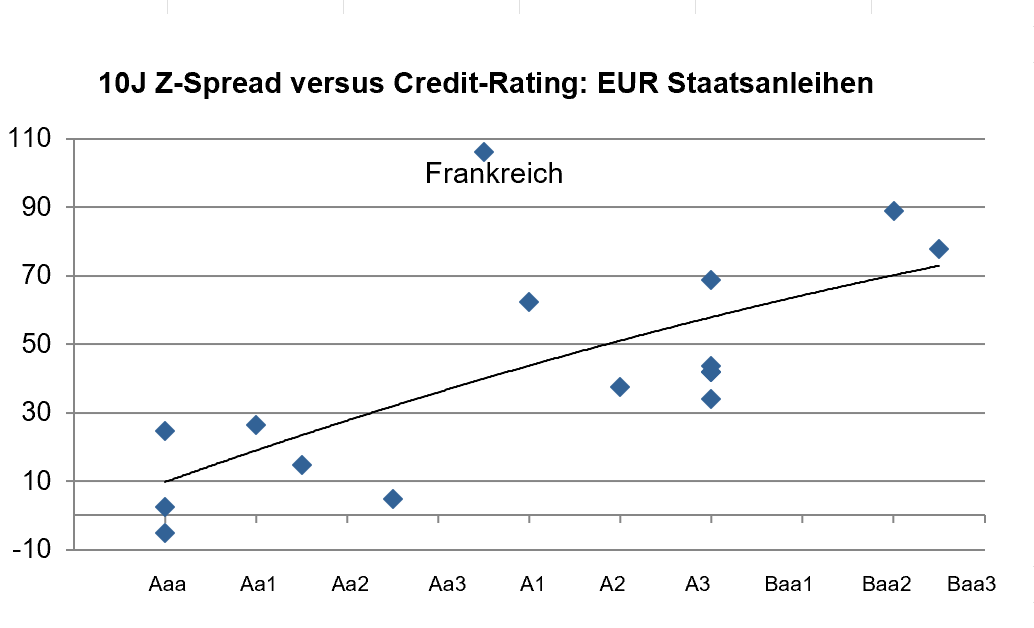
Mit einem 10-jährigen Z-Spread von aktuell 104 Bp handeln OATs klar an der Spitze des Euro-Staatsanleiheuniversums, obwohl Frankreich mit Aa3 negativ bzw. A+ (Moody’s, S&P) weiterhin deutlich höher geratet ist als etwa Italien (Baa2) oder Griechenland (Baa3). Eine mögliche Herabstufung durch Moody’s auf A1 am 23. Oktober dürfte daher weitgehend eingepreist sein. Ausgehend
Mit einem 10-jährigen Z-Spread von aktuell 104 Bp handeln OATs klar an der Spitze des Euro-Staatsanleiheuniversums, obwohl Frankreich mit Aa3 negativ bzw. A+ (Moody’s, S&P) weiterhin deutlich höher geratet ist als etwa Italien (Baa2) oder Griechenland (Baa3). Eine mögliche Herabstufung durch Moody’s auf A1 am 23. Oktober dürfte daher weitgehend eingepreist sein. Ausgehend von Rating und Spreadniveau vergleichbarer Euroland-Staaten wäre ein Z-Spread von etwa 40 bis 60 Bp fundamental eher angemessen. Rund 50 bis 60 Bp des aktuellen Spreads reflektieren damit bereits eine politische Risikoprämie für das Scheitern des Haushalts 2027 und die Unsicherheit über die Wirtschaftspolitik des vermutlichen Wahlsiegers der Präsidentschaftswahlen im April 2027, des Rassemblement National (RN).
Die Fundamentals: Frankreichs Haushaltsdefizit dürfte 2026 bei rund 5,4% des BIP liegen, während die Schuldenquote auf knapp 120% steigen dürfte. Für 2027 plant Premierminister Lecornu ein Konsolidierungspaket von 54 Mrd. Euro, das das Defizit auf 5,0% des BIP drücken soll. Politisch ist die Umsetzung jedoch schwierig: Während die Linke unter Mélenchon den Sturz der Regierung anstrebt, hat das RN vor der Präsidentschaftswahl wenig Anreiz, eine unpopuläre Sparpolitik mitzutragen, muss zugleich aber einen Liz-Truss-Moment vermeiden. Denn ein Vertrauensverlust der Investoren und ein sprunghafter Anstieg der Finanzierungskosten würden eine neue Regierung – voraussichtlich unter Marie Le Pen - nach April 2027 unmittelbar zu drastischen Sparmaßnahmen zwingen und damit destabilisieren.
Fazit: Damit sehen wir von Zins² die Wahrscheinlichkeit für einen Kompromiss beim Haushalt 2027 bei rund 60%, wobei das angestrebte Konsolidierungsvolumen von 54 Mrd. Euro im parlamentarischen Prozess verwässert werden dürfte. Ein leichter Rückgang des Z-Spreads 10-jährige OATs in Richtung 70-90 Bp dürfte trotzdem die Folge sein. Scheitert die Verabschiedung des Haushalts bis zum Jahresende bzw. wird die Regierung Lecornu gestürzt, würde der Haushalt 2026 faktisch fortgeschrieben und das Defizit nach Regierungsschätzungen 2027 auf rund 6,5% des BIP steigen. Das könnte der Trigger für eine abrupte Neubewertung der französischen Schuldentragfähigkeit sein, ein Lizz-Truss-Moment . Die entscheidende Frage ist daher nicht, ob der aktuelle Z-Spread von 104 Bp bereits viel ist, sondern ob er das Tail Risk eines solchen Regimewechsels bei OAT-Spreads ausreichend kompensiert. Aus unserer Sicht lautet die Antwort derzeit: Nein. OATs sind trotz absolut hoher Spreads noch kein Kauf.
|
Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de |
|
Zins² by ICM InvestmentBank AG
Tel.: +49 (0) 30 887 106 0 |
|