Backwardation bei Öl kann Inflationsrisiken verschärfen – EZB bleibt am kurzen Ende gefordert
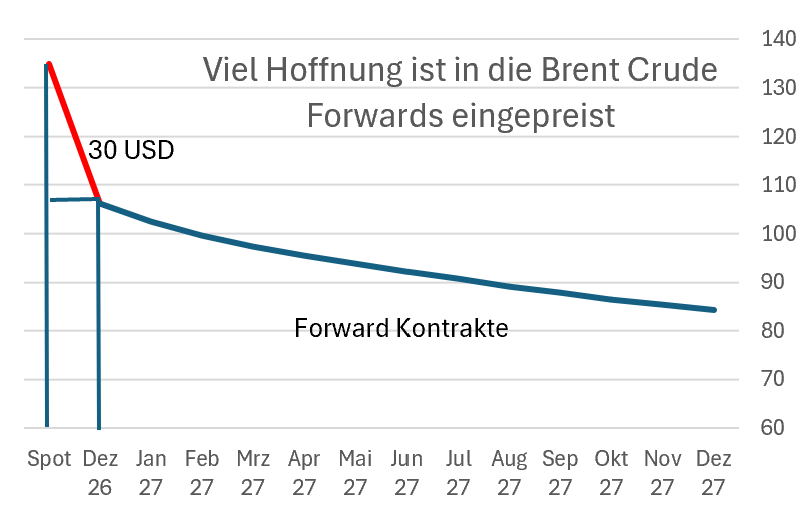
Bei der Angabe des Ölpreises wird üblicherweise auf den sogenannten Front-Month-Kontrakt von Brent Crude an der ICE verwiesen, obwohl der Spotpreis die aus geldpolitischer Sicht relevantere Größe ist. Aktuell handelt es sich beim Front-Month-Kontrakt um den Dezember-2026-Kontrakt, der bei rund 106 USD je Barrel notiert – gegenüber 136 USD beim Spotpreis für ein Fass Brent
Bei der Angabe des Ölpreises wird üblicherweise auf den sogenannten Front-Month-Kontrakt von Brent Crude an der ICE verwiesen, obwohl der Spotpreis die aus geldpolitischer Sicht relevantere Größe ist. Aktuell handelt es sich beim Front-Month-Kontrakt um den Dezember-2026-Kontrakt, der bei rund 106 USD je Barrel notiert – gegenüber 136 USD beim Spotpreis für ein Fass Brent Crude (Dated Brent). Der Abstand zwischen Front-Month-Kontrakt und Spotpreis von etwa 30 USD ist historisch außergewöhnlich hoch und spiegelt die physische Knappheit von Öl wider. Im April erreichte diese Differenz mit 35 USD ihren Höchststand und übertraf bei Weitem die Niveaus von Mitte 2022 (um 11 USD). Die Forwardkurve von Brent Crude befindet sich damit in extremer Backwardation, was für die weitere Preisentwicklung von hoher Relevanz ist.
Brent-Futures an der ICE verfallen turnusgemäß am letzten Geschäftstag des zweiten Monats vor dem jeweiligen Liefermonat. Für den Dezember-Kontrakt ist dies der 30. Oktober 2026. Bleibt die physische Versorgungslage bis dahin angespannt, während der Verfall des Dezember-Kontrakts näher rückt, dürfte der Druck auf dessen Preis zunehmen, in Richtung des physischen Preisniveaus anzusteigen. Dies könnte auch die Folgekontrakte nach oben ziehen. Die aktuelle Backwardation ist insofern ein Warnsignal: Der Terminmarkt unterstellt eine Entspannung, die sich am physischen Markt bislang nicht abzeichnet. Hinzu kommt, dass die ausgeprägte Backwardation die Lagerhaltung wirtschaftlich unattraktiv macht. Werden die Bestände deshalb nicht wieder aufgefüllt, könnte dies die Anfälligkeit des Marktes für weitere Versorgungsstörungen erhöhen.
Was bedeutet dies für die EZB und das kurze Ende der EUR-Zinskurve?
Grundsätzlich sind für die Geldpolitik der EZB zunächst der Spotpreis (statt des Forward-Preises) und vor allem die Dauer des Energieschocks von Relevanz. Für das kurze Ende der EUR-Zinskurve ergibt sich daraus aktuell ein asymmetrisches Risikoprofil: Solange der Markt von einer schrittweisen Entspannung der Energieversorgung ausgeht, können die Erwartungen weiterer EZB-Zinserhöhungen trotz des hohen Spotpreises zurückgehen. Bleibt die physische Knappheit jedoch bestehen und überträgt sich der Preisdruck auf die kommenden Liefermonate, dürfte der Markt den erwarteten Zinspfad nach oben korrigieren (müssen). Eine mögliche Ausweitung des militärischen Konflikts auf Saudi-Arabien würde dieses Risiko zusätzlich verschärfen.
In diesem Umfeld bleibt eine weitere Zinserhöhung der EZB im Dezember das Basisszenario von Zins² (zu 95 % in den €STR-Forwards eingepreist). Der weitere Zinspfad bis Mitte 2027 bleibt dagegen unsicher, auch wenn aus Sicht von Zins² die deutlich gestiegenen Kapitalmarktrenditen und die Ausweitung der Staatsanleihespreads die Hürde für zusätzliche Zinsschritte hoch ansetzen. Trotzdem erscheint es verfrüht, bereits jetzt auf eine nachhaltige bullische Versteilerung der EUR-Zinskurve zu setzen.
|
Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de |
|
Zins² by ICM InvestmentBank AG
Tel.: +49 (0) 30 887 106 0 |
|