Der Haushalt 2027 ist für OATs die entscheidende Hürde - nicht das französische Ratingupdate von Moody’s am 23. Oktober
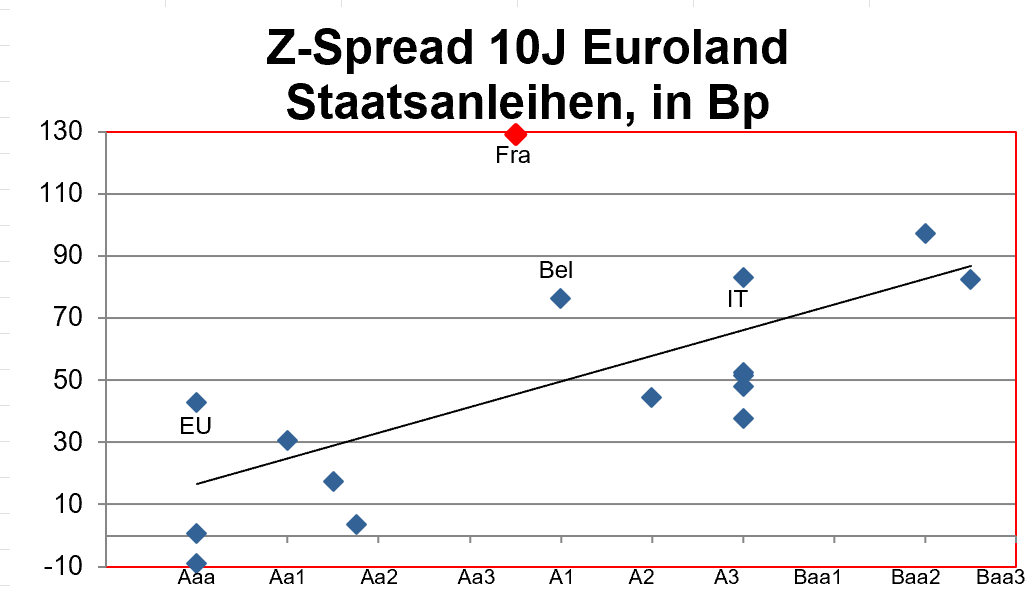
Die französischen Staatsfinanzen bleiben unter Druck. Das Haushaltsdefizit dürfte in diesem Jahr mit mindestens 5,4% des BIP die ursprüngliche Planung von 5,1% übertreffen; die Staatsverschuldung dürfte weiter auf 119% des BIP steigen. Angesichts der zuletzt nochmals gestiegenen Refinanzierungskosten wäre eine ausbleibende Herabstufung des Ratings durch Moody’s am 23. Oktober (von Aa3 negativ auf A1) eine große Überraschung.
Die französischen Staatsfinanzen bleiben unter Druck. Das Haushaltsdefizit dürfte in diesem Jahr mit mindestens 5,4% des BIP die ursprüngliche Planung von 5,1% übertreffen; die Staatsverschuldung dürfte weiter auf 119% des BIP steigen. Angesichts der zuletzt nochmals gestiegenen Refinanzierungskosten wäre eine ausbleibende Herabstufung des Ratings durch Moody’s am 23. Oktober (von Aa3 negativ auf A1) eine große Überraschung. Eine nachhaltige Marktreaktion erwarten wir bei Zins² allerdings nicht, da OATs bereits mit einem erheblichen politischen Risikoaufschlag gegenüber Staatsanleihen mit vergleichbarem Rating handeln.
Die wichtigere Frage ist, ob sich die Abwärtsspirale aus politischer Fragmentierung, eingeschränkter fiskalischer Handlungsfähigkeit, steigenden Finanzierungskosten und einer Verschlechterung der Schuldentragfähigkeit fortsetzt. Antworten dürfte der Ausgang der Haushaltsberatungen für 2027 liefern. Ein Scheitern bei der Verabschiedung des Haushalts bis Ende 2026 würde das Defizit im kommenden Jahr auf voraussichtlich 6,5% des BIP und die Verschuldung auf 121% steigen lassen. Der Sieger der Präsidentschaftswahl im April 2027 würde dann eine erhebliche fiskalische Hypothek übernehmen; weitere Ratingherabstufungen wären in diesem Szenario wahrscheinlich. Das Rating-Update von S&P für Frankreich am 27. November (aktuell A+) könnte schon Hinweise über den Zeitrahmen weiterer Downgrades geben.
Dieses Negativszenario sollte aus Sicht von Zins² für den Rassemblement National (RN) und Marine Le Pen, die in den aktuellen Umfragen klar führt, Anreiz genug sein, einen offenen Bruch im Haushaltsprozess zu vermeiden. Wir halten es deshalb für plausibel, dass der RN bei einer Anwendung von Artikel 49.3 durch die Regierung darauf verzichtet, das Kabinett über einen Misstrauensantrag zu stürzen, und sich bei einer entsprechenden Abstimmung enthält.
Eine Einengung des OAT-Bund-Spreads auf 120 Bp (10J) erscheint in diesem Szenario aufgrund der aktuell hohen politischen Risikoprämien möglich. An eine nachhaltige Trendwende glauben wir jedoch nicht. Die vom RN vorgelegten Pläne zur Haushaltskonsolidierung lassen viele Fragen offen und unterschätzen insbesondere die Kosten einer Absenkung des Rentenalters auf 60 Jahre sowie die fiskalischen Folgen von Steuersenkungen auf Energie und Lebensmittel. Auch die geplante Gegenfinanzierung über eine Reduzierung der Nettozahlungen an die EU bzw. die Finanzierung der Kosten für Verteidigung und Energietransformation über die EZB sind so nicht umsetzbar und unterstreichen die mangelnde Konsistenz der angedachten Haushaltskonsolidierung.
Entsprechend würden wir eine temporäre Stimmungsverbesserung bei OATs als Gelegenheit zum Abbau unseres Frankreich-Exposures nutzen. Angesichts der zu erwartenden hohen Korrelation zwischen OATs und Staatsanleihen anderer fiskalisch fragiler Euroländer sowie vor den anstehenden Wahlen in Spanien im November und in Italien im kommenden Jahr, erscheinen Umschichtungen in Aaa Staatsanleihen als sinnvolle Alternative. Wir halten an unserer Einschätzung fest, dass aus reiner Credit-Sicht niederländische Staatsanleihen gegenüber Bunds vorzuziehen sind. Hoch bewertete Anleihen multinationaler Unternehmen bieten eine weitere Möglichkeit, das Exposure gegenüber fiskalischen Risiken zu reduzieren.
|
Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de |
|
Zins² by ICM InvestmentBank AG
Tel.: +49 (0) 30 887 106 0 |
|