Diesel- und Benzinpreise haben sich vom Rohölpreis entkoppelt – begrenztes Potential für Entspannung am kurzen Ende der Zinskurven
Die Rohölnotierungen reagieren zum Wochenstart auf Signale einer diplomatischen Annäherung zwischen den USA und dem Iran sowie der (geringen) Chance, dass die Gespräche zwischen Selensky und Trump am Rande der UN-Hauptversammlung Bewegung in den Konflikt zwischen Russland und der Ukraine bringen könnten. EUR- und USD-Kurven versteilen sich bullisch. Während die Rohölpreise fallen, bleiben Diesel- und Heizölnotierungen nahe ihrer
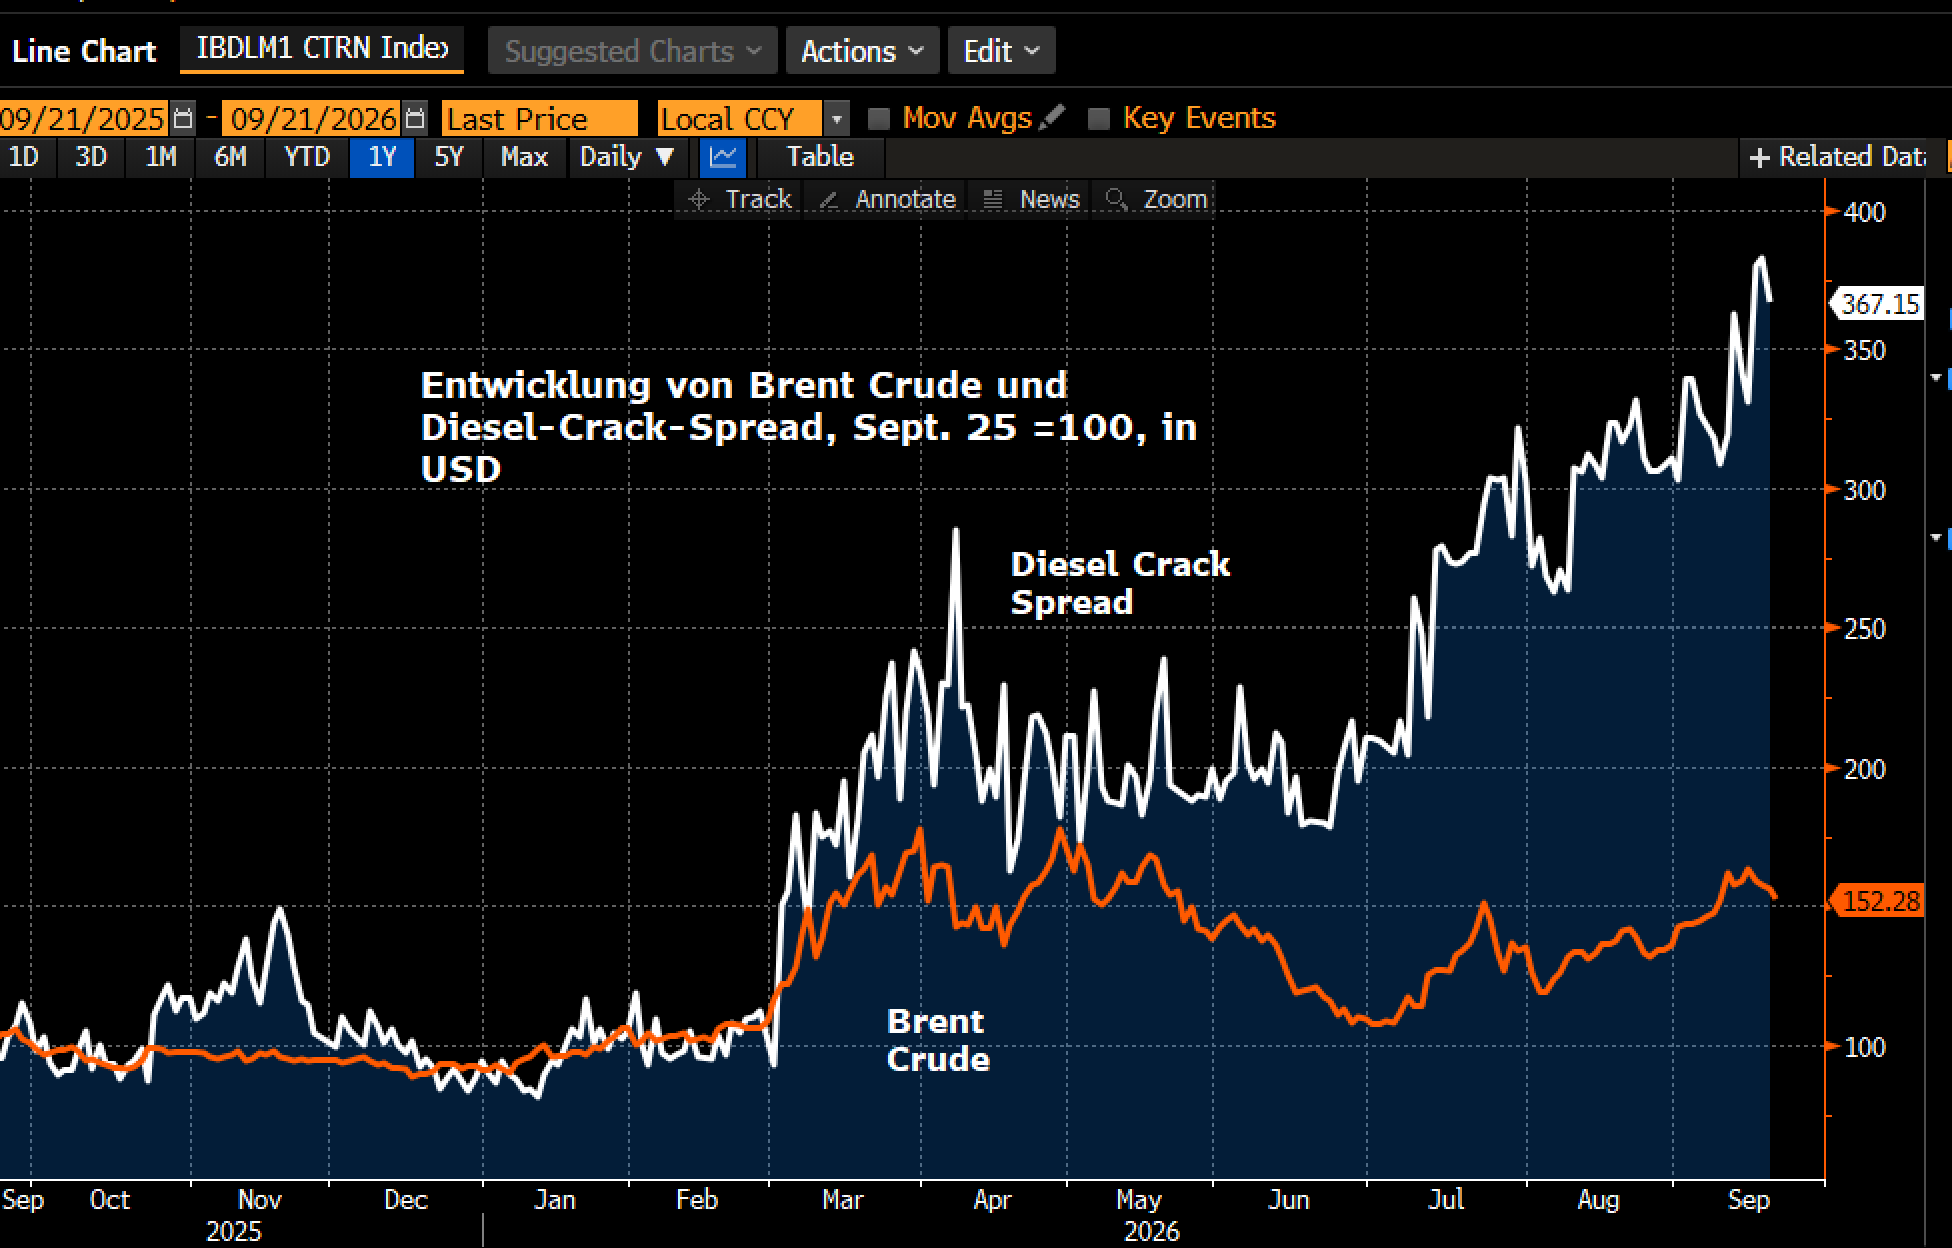
Die Rohölnotierungen reagieren zum Wochenstart auf Signale einer diplomatischen Annäherung zwischen den USA und dem Iran sowie der (geringen) Chance, dass die Gespräche zwischen Selensky und Trump am Rande der UN-Hauptversammlung Bewegung in den Konflikt zwischen Russland und der Ukraine bringen könnten. EUR- und USD-Kurven versteilen sich bullisch. Während die Rohölpreise fallen, bleiben Diesel- und Heizölnotierungen nahe ihrer Rekordniveaus. Der Diesel-Crack-Spread (Aufschlag für Diesel zum Rohölpreis) liegt mit rund 100 USD deutlich über dem Höchststand von 68 USD aus dem Jahr 2022. Fünf Faktoren dominieren diese Entkopplung der Produktpreisen von der Rohölnotierung was das Potential, wie weit Zinssteigerungserwartungen für die EZB und die Fed ausgepreist werden können, begrenzt:
Raffinerieausfälle und Kaskadeneffekte: Der weltweite Raffineriedurchsatz ist im Jahresvergleich um rund 7 Mio. Barrel (knapp 10%) pro Tag gesunken. Angriffe auf russische Raffinerien und der Ausfall von Verarbeitungs- und Exportkapazitäten im Mittleren Osten sind die Hauptursachen. Angesichts der unelastischen Dieselnachfrage erhöhen Raffinerien die Dieselproduktion, was die Angebotsknappheit bei Benzin verschärft. Die physische Knappheit erfasst die gesamte Produktpalette der Raffinerien.
Tankermarkt: Die erforderliche Umleitung von Transportwegen führt zu einer erheblichen Belastung der verfügbaren Tankerkapazitäten. Die Strecke vom Golf von Mexiko nach Asien ersetzt teilweise die deutlich kürzere Route vom Persischen Golf nach Asien. Die Folge sind physische Knappheit bei Transportkapazitäten und Rekord-Charterraten für Tanker. Der Tankermarkt ist ein eigenständiger und zeitlich verzögerter Transmissionskanal des Energieschocks.
Niedrige Lagerbestände: Die Pufferbestände bei Diesel und Benzin liegen auf dem niedrigsten Niveau seit mehr als zehn Jahren. Damit fehlt dem Markt der normale Ausgleichsmechanismus bei Angebotsschwankungen. Gleichzeitig besteht ein zusätzlicher Nachfrageimpuls durch den notwendigen Wiederaufbau der Lagerbestände. Selbst eine Entspannung der geopolitischen Lage dürfte daher nicht unmittelbar zu einer Entlastung der Preise für Diesel und Benzin führen.
Backwardation signalisiert physische Knappheit: Die Forwardkurven von Rohöl, Diesel und Benzin sind deutlich abwärtsgerichtet. Die ausgeprägte Backwardation zeigt, dass der Markt eine hohe Prämie für die sofortige Verfügbarkeit physischer Ware bezahlt. Gleichzeitig setzt sie Anreize, bestehende Lagerbestände abzubauen, anstatt neue Bestände aufzubauen. Damit bleibt die physische Marktstruktur angespannt und die Preisvolatilität erhöht.
Fazit Zinsmärkte: Selbst bei einer weiteren Entspannung am Rohölmarkt dürfte der Druck auf die Verbraucherpreise über Diesel, Benzin und Heizölpreise zunächst bestehen bleiben. Für die Geldpolitik bedeutet dies, dass der aktuelle Energieschock die Headline-Inflation weiter hochhält. Eine nachhaltige Entspannung am kurzen Ende der EUR- und USD-Zinskurven setzt daher nicht nur niedrigere Rohölpreise, sondern eine Normalisierung der gesamten Wertschöpfungs- und Logistikkette bei Energie voraus.
|
Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de |
|
Zins² by ICM InvestmentBank AG
Tel.: +49 (0) 30 887 106 0 |
|