Ein schwaches 3. Quartal am Rentenmarkt; hohe nominale und reale Renditen bieten Performance-Puffer im 4. Quartal!
Die EUR- und USD-Anleihemärkte verzeichneten im dritten Quartal 2026 mit einem Minus von knapp 4% bzw. 3,35% die schwächste Quartalsperformance seit Q2 2022. Dabei entfiel mehr als die Hälfte des Verlusts auf den September. Seit Jahresbeginn liegen beide Total-Return-Indizes rund 2,7% im Minus. Die schwache Performance spiegelt das brutale bärische Flattening der EUR- und USD-
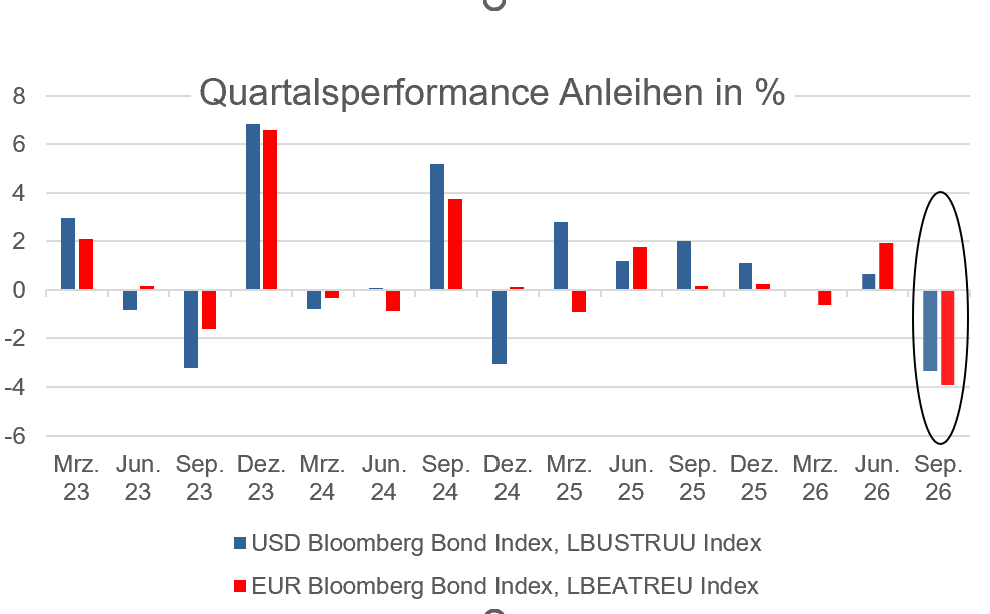
Die EUR- und USD-Anleihemärkte verzeichneten im dritten Quartal 2026 mit einem Minus von knapp 4% bzw. 3,35% die schwächste Quartalsperformance seit Q2 2022. Dabei entfiel mehr als die Hälfte des Verlusts auf den September. Seit Jahresbeginn liegen beide Total-Return-Indizes rund 2,7% im Minus. Die schwache Performance spiegelt das brutale bärische Flattening der EUR- und USD-Zinskurven im Zuge des Energiepreisschocks wider, bei dem die Renditen zweijähriger EUR-Laufzeiten um rund 140 Bp und die zehnjähriger Laufzeiten um knapp 100 Bp gestiegen sind. Die deutlich höheren nominalen und vor allem realen Renditen sorgen inzwischen für einen attraktiven Carry und sollten trotz der weiterhin ungelösten Situation an den Energiemärkten und Unsicherheiten wo die Leitzinsen von EZB und Fed das Hoch erreichen, einen freundlicheren Performanceausblick für das 4. Quartal ermöglichen.
Mehr zu unserem Ausblick lesen Sie Ende der Woche im Zins²-Kompass für Oktober. Um die Publikation oder andere Research-Update per Mail zu erhalten, melden Sie sich unter www.zins2.de an.
|
Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de |
|
Zins² by ICM InvestmentBank AG
Tel.: +49 (0) 30 887 106 0 |
|