EZB am 29. Oktober: Pragmatischer Mittelweg angesichts von Inflations- und Fragmentierungsrisiken
Dass die EZB am 29. Oktober die Leitzinsen unverändert lassen und erst bei der Folgesitzung am 17. Dezember einen weiteren Zinsschritt um 25 Basispunkte vornehmen wird, entspricht dem breiten Marktkonsens. Die entscheidende Frage ist daher, wie die EZB den Zielkonflikt zwischen erhöhten Inflationsrisiken einerseits und der Verschärfung der Finanzierungsbedingungen sowie zunehmenden Fragmentierungsrisiken in der Eurozone andererseits kommunikativ auflösen wird. Wir
Dass die EZB am 29. Oktober die Leitzinsen unverändert lassen und erst bei der Folgesitzung am 17. Dezember einen weiteren Zinsschritt um 25 Basispunkte vornehmen wird, entspricht dem breiten Marktkonsens. Die entscheidende Frage ist daher, wie die EZB den Zielkonflikt zwischen erhöhten Inflationsrisiken einerseits und der Verschärfung der Finanzierungsbedingungen sowie zunehmenden Fragmentierungsrisiken in der Eurozone andererseits kommunikativ auflösen wird.
Wir von Zins² erwarten angesichts des Risikos einer erneuten militärischen Eskalation am Persischen Golf im Anschluss an die US-Midterm-Wahlen einen hawkishen Grundton in der geldpolitischen Kommunikation. Gleichzeitig dürfte die EZB versuchen, den Eindruck zu vermeiden, dass steigende Energiepreise mechanisch zu weiteren Leitzinserhöhungen führen. Vielmehr wird sie die Wechselwirkungen zwischen Inflation, Wachstum und Finanzierungsbedingungen betonen. Zugleich dürfte die EZB klarstellen, dass die französische Fiskalkrise primär in den Verantwortungsbereich der französischen Regierung fällt. Ihre Aufgabe besteht nicht darin, die Finanzierungskosten einzelner Staaten zu begrenzen, sondern gegebenenfalls einer Beeinträchtigung der geldpolitischen Transmission und einer Fragmentierung der Währungsunion entgegenzuwirken.
Bei der Pressekonferenz dürfte letzteres und damit Fragen zu den Voraussetzungen für ein Eingreifen der EZB am Anleihemarkt im Fokus stehen. Konkrete Antworten auf die Frage, ab welchen Spreadniveaus die EZB intervenieren würde, sind allerdings kaum zu erwarten. Entscheidend ist nicht allein die absolute Höhe der Spreads, sondern auch, ob sich die Marktspannungen ungeordnet ausweiten und die geldpolitische Transmission beeinträchtigen. Dass Mario Draghis Aussage von 2012 – „whatever it takes“ – dabei implizit im Raum stehen wird, ist wahrscheinlich.
Zins- und Kurvenbewegung
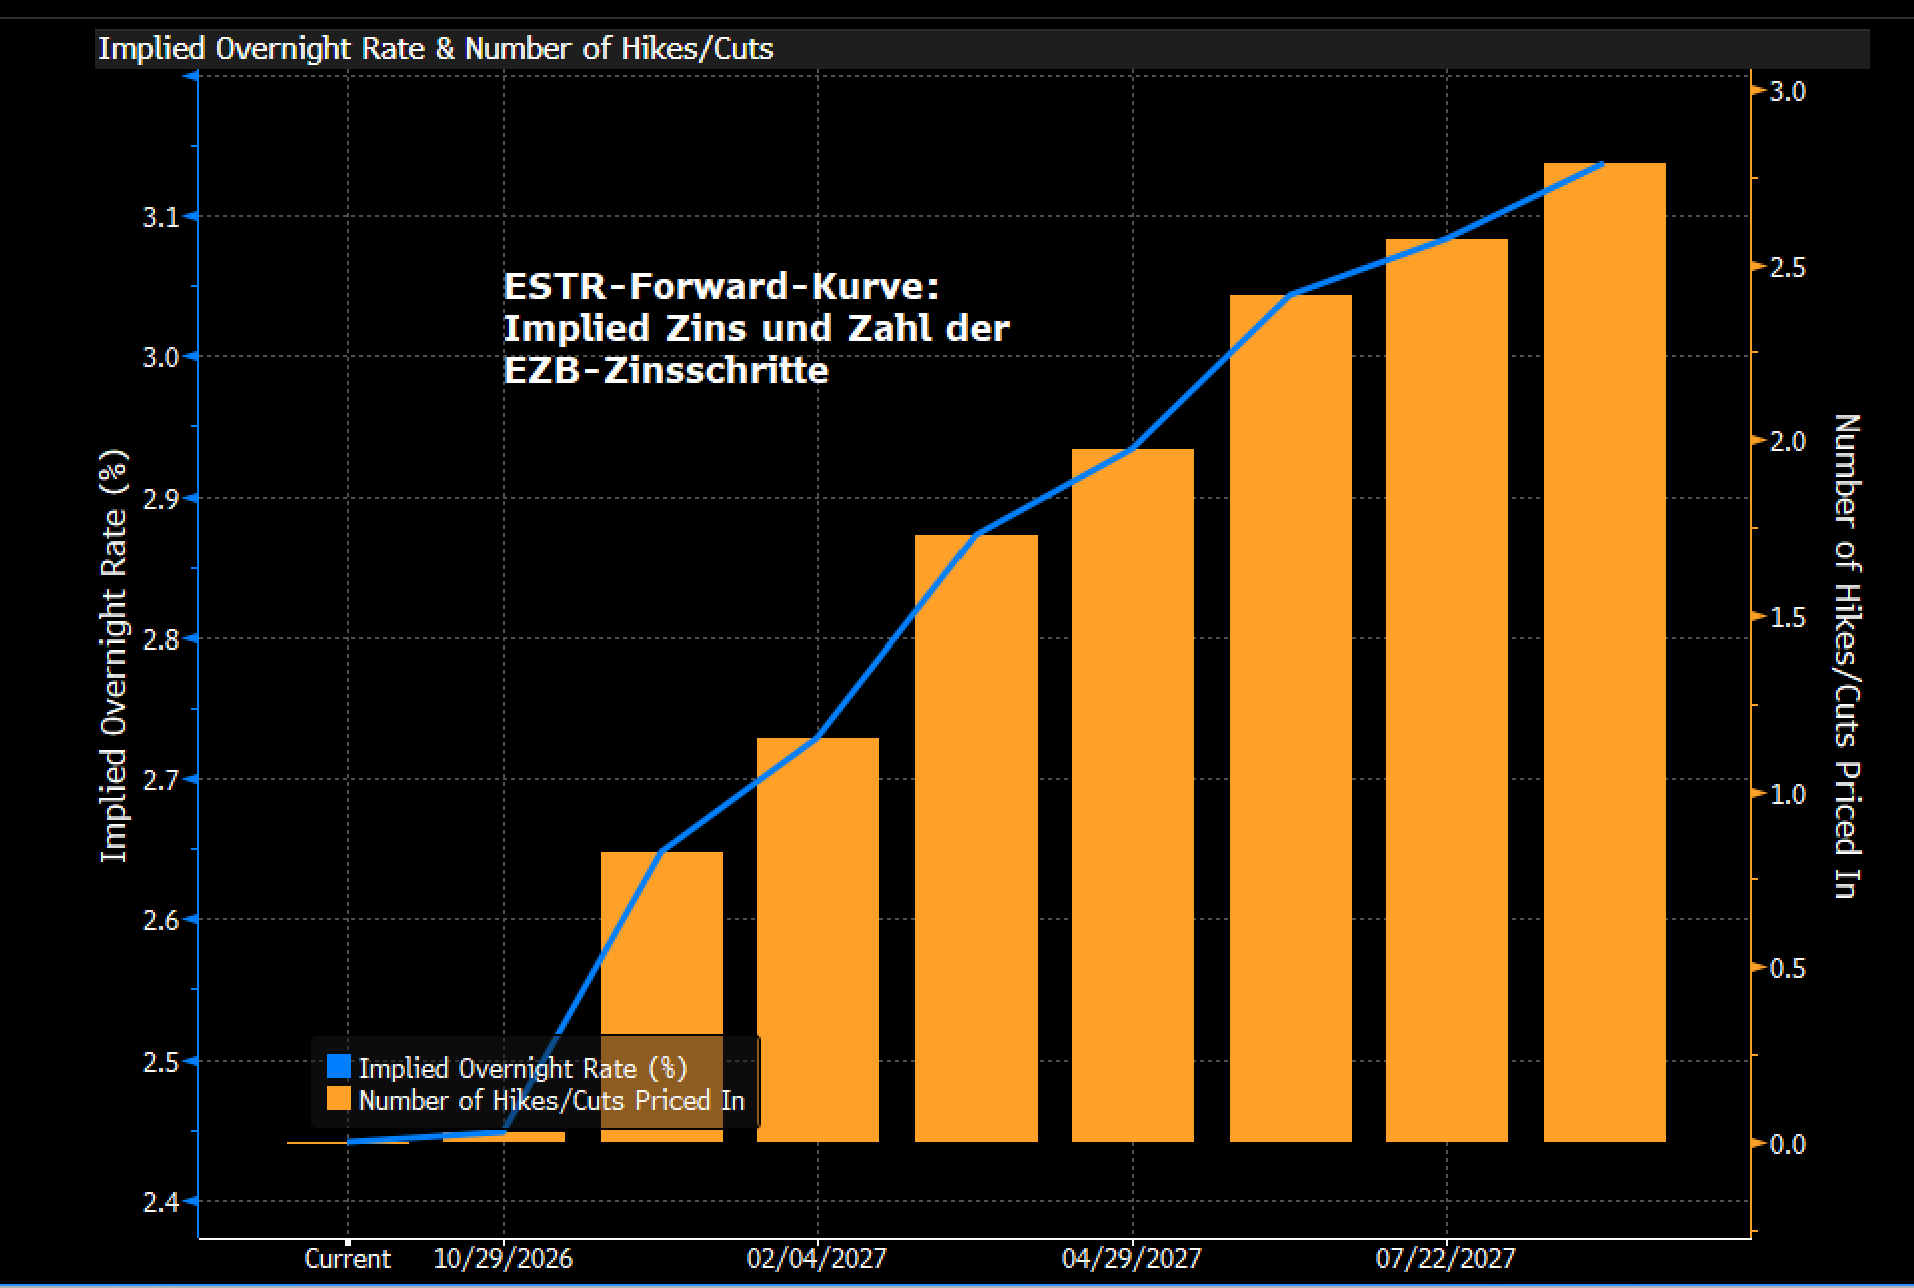
Dass die EZB angesichts der aktuellen Entwicklung bei französischen OATs und erst recht im Falle einer weiteren Eskalation den in den Forwards eingepreisten Straffungspfad von rund 70 Basispunkten kaum vollständig umsetzen dürfte, ist unser Basisszenario. Neben den bereits deutlich gestrafften Finanzierungsbedingungen infolge höherer Renditen spricht auch die Wechselwirkung zwischen Zinsbewegungen und Sorgen um die Schuldentragfähigkeit gegen eine Serie weiterer Zinsschritte. Ein letzter Zinsschritt im Dezember auf dann 2,75% erscheint uns dennoch plausibel. Danach dürfte sich die Asymmetrie zwischen Kosten und Nutzen weiterer Zinserhöhungen zunehmend zugunsten einer Zinspause verschieben, auch da sich die dämpfenden Konjunktureffekte des Energiepreisanstiegs und der verschärften Finanzierungsbedingungen in den kommenden Monaten stärker bemerkbar machen sollten. Zugleich dürften Zweitrundeneffekte bei einer Abschwächung des Arbeitsmarktes und steigender Arbeitslosigkeit begrenzt bleiben. Dies würde die Position der geldpolitischen Falken im EZB-Rat schwächen und die Argumente für weitere Zinserhöhungen entkräften.
Ein bullisches Steepening der EUR-Zinskurve bleibt daher unsere mittelfristige Erwartung. Angesichts der geopolitischen Unsicherheit und insbesondere der schwer kalkulierbaren Iranpolitik Donald Trumps fahren wir mit Blick auf dieses Szenario allerdings weiterhin mit angezogener Handbremse.
Am langen Ende der EUR-Zinskurve bleiben Faktoren jenseits der Energiepreise und der unmittelbaren EZB-Politik von hoher Relevanz. Das deutliche Flattening der vergangenen Monate sowohl zwischen fünf und zehn als auch zwischen fünf und 30 Jahren dürfte nicht zuletzt die Erwartung einer konjunkturellen Verlangsamung in den kommenden Quartalen widerspiegeln. Allerdings sollte das Potenzial für eine weitere nachhaltige Verflachung inzwischen begrenzt sein. Denn Laufzeitprämien und langfristige Realrenditen sollten angesichts des hohen Finanzierungsbedarfs staatlicher und privater Emittenten erhöht bleiben, während gleichzeitig die natürliche Nachfrage für Duration jenseits von 10 Jahren u. a. aufgrund der Reform der niederländischen Pensionskassen spürbar zurückgegangen ist.
|
Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de |
|
Zins² by ICM InvestmentBank AG
Tel.: +49 (0) 30 887 106 0 |
|