EZB: Nach dem Dezember-Schritt auf 2,75% nehmen Kosten für weitere Zinserhöhung(en) asymmetrisch zu
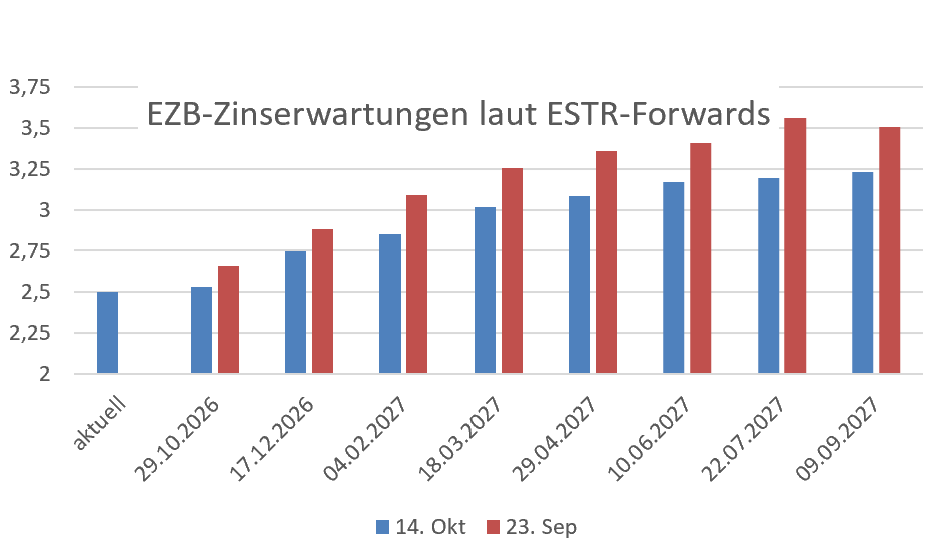
Sowohl der Markt als auch Zins² erwarten, dass die EZB die Zinsen bei der nächsten Sitzung am 29. Oktober unverändert lässt, den Einlagensatz im Dezember aber erneut um 25 Bp auf dann 2,75% anhebt. Dafür sprechen die weiterhin hohen Energiepreise, die den Inflationsausblick anfällig für Aufwärtsrevisionen machen. Allerdings fehlen bislang belastbare Anzeichen für Zweitrundeneffekte. Eine weiter hawkishe Kommunikation der
Sowohl der Markt als auch Zins² erwarten, dass die EZB die Zinsen bei der nächsten Sitzung am 29. Oktober unverändert lässt, den Einlagensatz im Dezember aber erneut um 25 Bp auf dann 2,75% anhebt. Dafür sprechen die weiterhin hohen Energiepreise, die den Inflationsausblick anfällig für Aufwärtsrevisionen machen. Allerdings fehlen bislang belastbare Anzeichen für Zweitrundeneffekte. Eine weiter hawkishe Kommunikation der EZB ist damit zwar auch nach Dezember plausibel, die in den Forwards eingepreiste Serie weiterer Zinserhöhungen in Richtung 3,25% jedoch keineswegs ausgemacht.
Denn die Risiken zusätzlicher Zinsschritte erscheinen zunehmend asymmetrisch, nachdem die Zinsen mit 2,5% am oberen Rand der neutralen Bandbreite stehen (2%-2,5%). Der kräftige Renditeanstieg am langen Ende der EUR-Zinskurve hat die Finanzierungsbedingungen zusätzlich verschärft. Weitere Leitzinserhöhungen würden diesen Effekt verstärken und könnten die Konjunktur zusätzlich belasten. Zugleich drohen höhere Zinsen, die ohnehin angespannten Staatsfinanzen weiter unter Druck zu setzen und die Refinanzierungskosten über zunehmende Spreads überproportional zu erhöhen.
Damit entsteht für die EZB ein geldpolitischer Zielkonflikt: Sie muss verhindern, dass sich der Energiepreisschock in den mittelfristigen Inflationserwartungen verfestigt, darf aber die bereits restriktiver gewordenen Finanzierungsbedingungen und die Fragmentierungsrisiken nicht ignorieren. Denn diese Gemengelage könnte sonst zu einem systemischen Risiko für die Eurozone werden.
Für Zinserhöhungen über 2,75% hinaus wären daher belastbare Anzeichen für Zweitrundeneffekte notwendig. Solange diese ausbleiben, überwiegen aus unserer Sicht die konjunkturellen und finanzstabilitätsbezogenen Risiken einer weiteren Straffung. Wir von Zins² sehen in unserem Basisszenario deshalb den Zinsgipfel mit einer Wahrscheinlichkeit von 50% bei 2,75% und mit einer Wahrscheinlichkeit von 25% bei 3,00%. Die verbleibenden 25% entfallen auf Szenarien außerhalb dieser beiden Pfade. Die in den ESTR-Forwards aktuell eingepreiste Zinsspitze von rund 3,20% halten wir daher für zu hoch und mittlere Laufzeiten erscheinen angesichts der flachen Kurve zwischen 2 und 10 Jahren attraktiv. Im Portfolio des Abaki Fixed Income Convexity (WKN A40RCV) setzen wir diese Einschätzung über eine Overlay-Position in einem 1J4J-Forward-Swap um.
|
Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de |
|
Zins² by ICM InvestmentBank AG
Tel.: +49 (0) 30 887 106 0 |
|