EZB und EGB-Spreads: „Whatever it takes“ – aber noch nicht jetzt! Welche Positionierung ist interessant?
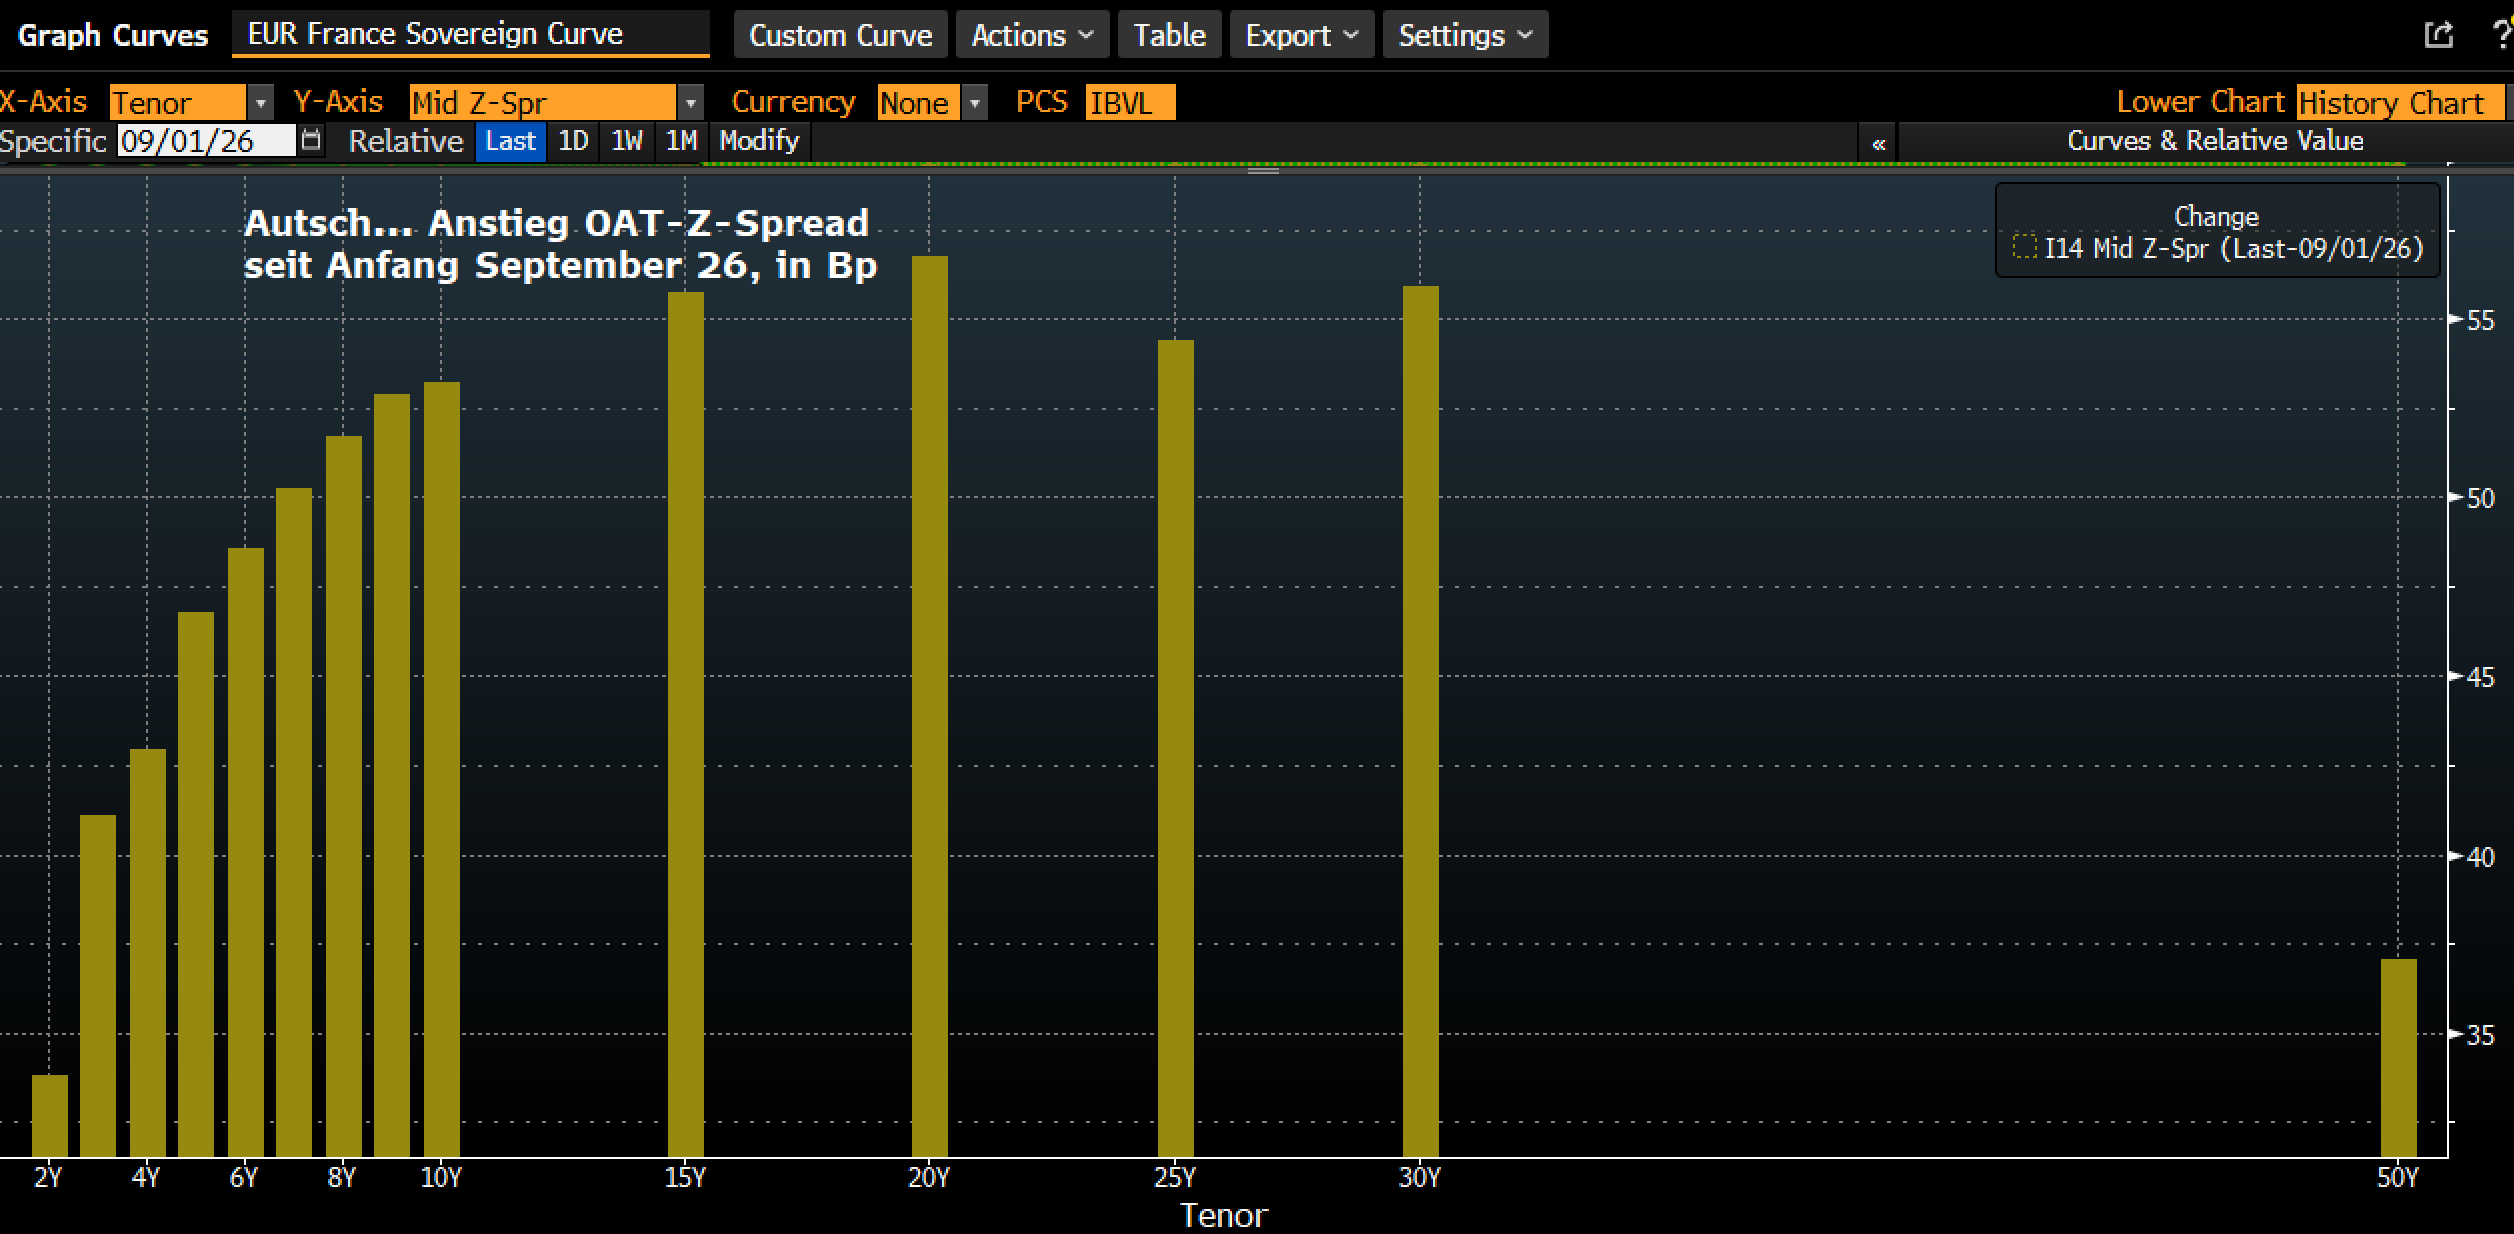
Spreads französischer Staatsanleihen haben sich in den vergangenen Tagen dynamisch ausgeweitet. Mit 146 Bp notiert der 10-jährige OAT-Bund-Spread inzwischen auf dem höchsten Niveau seit Mai 2012. Die Bewegung zu ignorieren, wird für die EZB schwieriger, wenn die Anzeichen einer ungeordneten Marktdynamik zunehmen und die Entwicklung auf andere Staatsanleihemärkte abstrahlt. Entscheidend für ein Eingreifen der EZB ist dabei
Spreads französischer Staatsanleihen haben sich in den vergangenen Tagen dynamisch ausgeweitet. Mit 146 Bp notiert der 10-jährige OAT-Bund-Spread inzwischen auf dem höchsten Niveau seit Mai 2012. Die Bewegung zu ignorieren, wird für die EZB schwieriger, wenn die Anzeichen einer ungeordneten Marktdynamik zunehmen und die Entwicklung auf andere Staatsanleihemärkte abstrahlt. Entscheidend für ein Eingreifen der EZB ist dabei weniger das absolute Spreadniveau in Frankreich, sondern vor allem, dass sich aus der Spreadausweitung eine ungeordnete Marktdynamik entwickelt, die die geldpolitische Transmission im Euroraum insgesamt zu beeinträchtigen droht.
Wir von Zins² zeigen die Kaskade der verschiedenen Handlungsoptionen der EZB auf und leiten daraus Überlegungen zur Positionierung ab. Davon, dass die EZB am Ende über ein ausreichendes Szenario zur Eindämmung einer erneuten Staatsschuldenkrise verfügt, sind wir überzeugt.
Die Möglichkeiten der EZB
1) Verbale Intervention: Bereits die glaubhafte Ankündigung, eine ungeordnete Fragmentierung der Staatsanleihemärkte nicht zu akzeptieren, kann Wirkung entfalten.
2) Wiederaufnahme der Reinvestitionen von APP- und PEPP:
Zwar wurden die Reinvestitionen der Fälligkeiten im APP und PEPP im Juli 2023 bzw. Ende 2024 beendet, doch würde eine Wiederaufnahme grundsätzlich denkbar. Allerdings müsste sie im aktuellen Inflations- und geldpolitischen Umfeld begründet werden. Weitere Zinsanhebungen der EZB wären dann schwer möglich.
3) TPI-Programm – Transmission Protection Instrument:
Das TPI existiert seit 2022 und wurde bislang noch nicht aktiviert. Es wurde geschaffen, um „ungerechtfertigten, ungeordneten Marktdynamiken“ entgegenzuwirken, die eine Gefahr für die geldpolitische Transmission im Euroraum darstellen. Allerdings bestehen klare Voraussetzungen. Die EZB prüft unter anderem die Einhaltung des europäischen Fiskalrahmens, die Abwesenheit gravierender makroökonomischer Ungleichgewichte inklusive der Schuldentragfähigkeit. Aber: Gerade wenn die Marktbewegung zunehmend ungeordnet wird und auf Italien und andere Länder übergreift, könnte der Druck auf die EZB steigen, die geldpolitische Transmission gegen eine solche Dynamik zu schützen.
4) OMT-Programm – Outright Monetary Transactions:
Das OMT-Programm existiert seit 2012 und wurde ebenfalls noch nie aktiviert. Hinsichtlich des möglichen Kaufvolumens besteht keine ex ante quantitative Obergrenze. Die entscheidende Einschränkung ist jedoch die strikte Konditionalität: Voraussetzung ist ein entsprechendes ESM-Programm. Für Frankreich erscheint ein solcher Weg politisch kaum realistisch, solange das Land grundsätzlich Zugang zum Kapitalmarkt besitzt.
Die EZB besitzt damit insgesamt ein großes und potentes Instrumentarium, um einer eskalierenden Spreadausweitung entgegenzutreten. Im Grundsatz gilt Mario Draghis „Whatever it takes“ auch heute. Bevor die EZB aber Haltepflöcke versucht einzuschlagen, erscheint eine weitere Eskalation das wahrscheinlichste Szenario. In einem solchen Szenario würden folgende Positionierungen performen: Long-Position im 5-jährigen Bereich, da weitere Spreads die Zinssteigerungserwartungen für die EZB dämpfen sollte. Short-Positionen in OATs und BTPs über Futures bleiben interessant. Aufgrund der sich verstärkenden Safe-Haven-Nachfrage nach Bundesanleihen erscheinen zudem Long-Positionen in Schatz-, Bobl- und Bund-Spreads gegenüber Swaps attraktiv.
|
Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de |
|
Zins² by ICM InvestmentBank AG
Tel.: +49 (0) 30 887 106 0 |
|