Fed, BoJ und BoE diese Woche im Fokus – wann strahlen höhere Zinsen&Renditen auf Aktien und Credit ab?
Die Annahme während der vergangenen zwei Monate, dass der Konflikt im Mittleren Osten von der Entwicklung an den Kapitalmärkten isoliert sei, ist mit dem Anstieg des Ölpreises (Brent) auf über 100 USD zusammengebrochen. Die militärische Eskalation zwischen den USA und Iran sowie Ausfälle in der saudischen Pipeline-Infrastruktur in Folge der Angriffe der Huthis und eine mögliche Sperrung des Roten
Die Annahme während der vergangenen zwei Monate, dass der Konflikt im Mittleren Osten von der Entwicklung an den Kapitalmärkten isoliert sei, ist mit dem Anstieg des Ölpreises (Brent) auf über 100 USD zusammengebrochen. Die militärische Eskalation zwischen den USA und Iran sowie Ausfälle in der saudischen Pipeline-Infrastruktur in Folge der Angriffe der Huthis und eine mögliche Sperrung des Roten Meeres wandeln sich von kurzfristigen Schlagzeilen zu einem eher strukturellen Angebotsschock für den Energiemarkt. Entsprechend hat sich der Spread zwischen „dated brent“ (physisch verfügbares Öl) und dem ersten Front-Kontrakt von Brent auf 13 USD und damit den höchsten Wert seit April ausgeweitet. Die Sorgen vor anhaltendem Inflationsdruck und damit höheren Zentralbankzinsen nehmen zu.
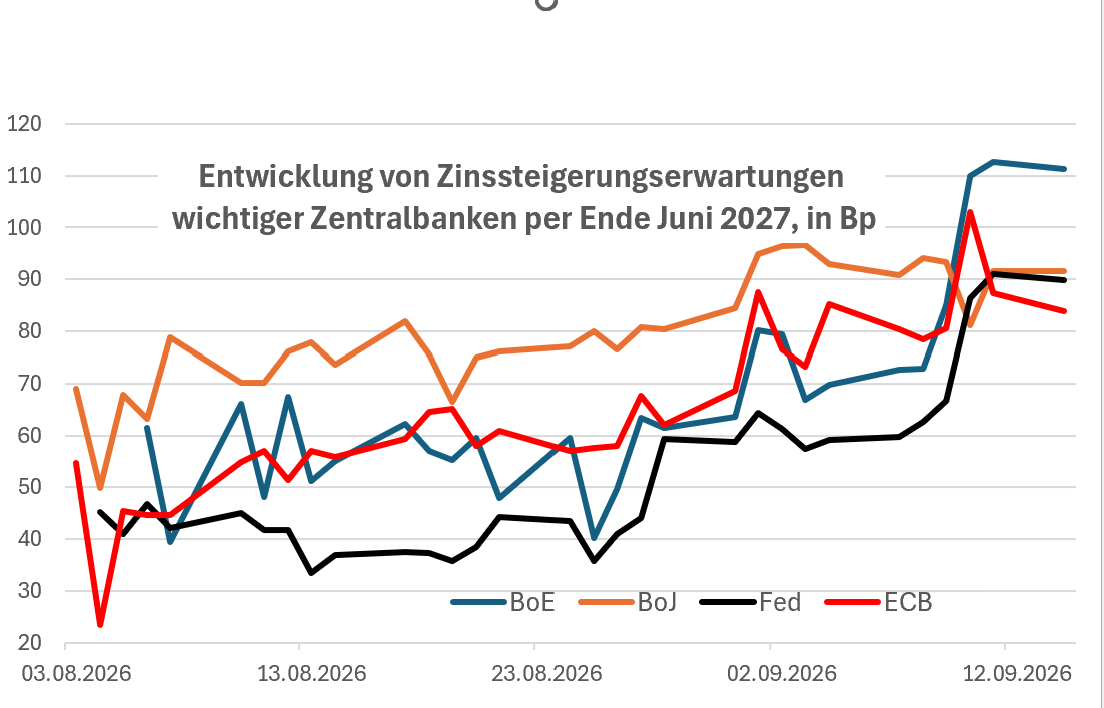
Vor diesem Hintergrund stehen diese Woche die Sitzungen der Fed, der Bank of Japan und der Bank of England im Mittelpunkt. Der Hauptfokus liegt auf der US-Notenbank am 16. September. Aus Sicht von Zins² bleibt Fed-Chef Kevin Warsh nach seinen hawkishen Signalen in Jackson Hole und angesichts einer am Markt zu 85 % eingepreisten Zinserhöhung kaum ein anderer Weg, als die Zinsen um 25 Bp anzuheben. Entscheidet die Fed anders, riskiert sie ihre Glaubwürdigkeit und das Stigma, „behind the curve“ zu agieren. Dies könnte die Inflationserwartungen anheizen und das ohnehin fragile lange Ende der USD-Zinskurve belasten. Bis Dezember 2026 preist der Markt aktuell 49 Bp an Straffung ein, bis Juni 2027 kumuliert 85 Bp.
Auch die Bank of Japan (Freitag, 18.09.) steht unter Zugzwang. Eine Zinserhöhung um 25 Bp ist unvermeidbar, um eine erneute Abwärtsspirale des JPY zu verhindern und die eigenen FX-Interventionen nicht zu konterkarieren. Steigende Lohnabschlüsse und Konsumentenpreise machen einen weiteren Schritt im Dezember wahrscheinlich. Bis Ende H1 2027 preist der Markt 92 Bp Straffung ein. Einzig die Bank of England dürfte diese Woche den Leitzins (Donnerstag 17.09.) angesichts des fragilen Konjunkturausblicks vorerst bei 3,75 % belassen – wenngleich mindestens ein Schritt im November oder Dezember wahrscheinlich bleibt. Die am Markt bis Juni 2027 eingepreisten 100 Bp Zinserhöhungen erscheinen aus Sicht von Zins² übertrieben.
Während die Notenbanken die Zinszügel weiter anziehen, steigt das Risiko, dass höhere Marktrenditen trotz noch starker Unternehmensgewinne negativ auf Aktien und Credit ausstrahlen. Bleiben Zinsen und Renditen länger hoch, geraten Unternehmensbewertungen unter Druck, da künftige Erträge stärker diskontiert werden. Historisch mündet anhaltender Zinsdruck zeitversetzt fast immer in einer Ausweitung der Credit Spreads sowie negativen Gewinnrevisionen. Höhere Refinanzierungskosten für Altverbindlichkeiten aus der Niedrigzinsphase belasten die Margen zusätzlich – die geldpolitische Straffung schlägt somit zeitversetzt voll auf die Realwirtschaft durch.
|
Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de |
|
Zins² by ICM InvestmentBank AG
Tel.: +49 (0) 30 887 106 0 |
|