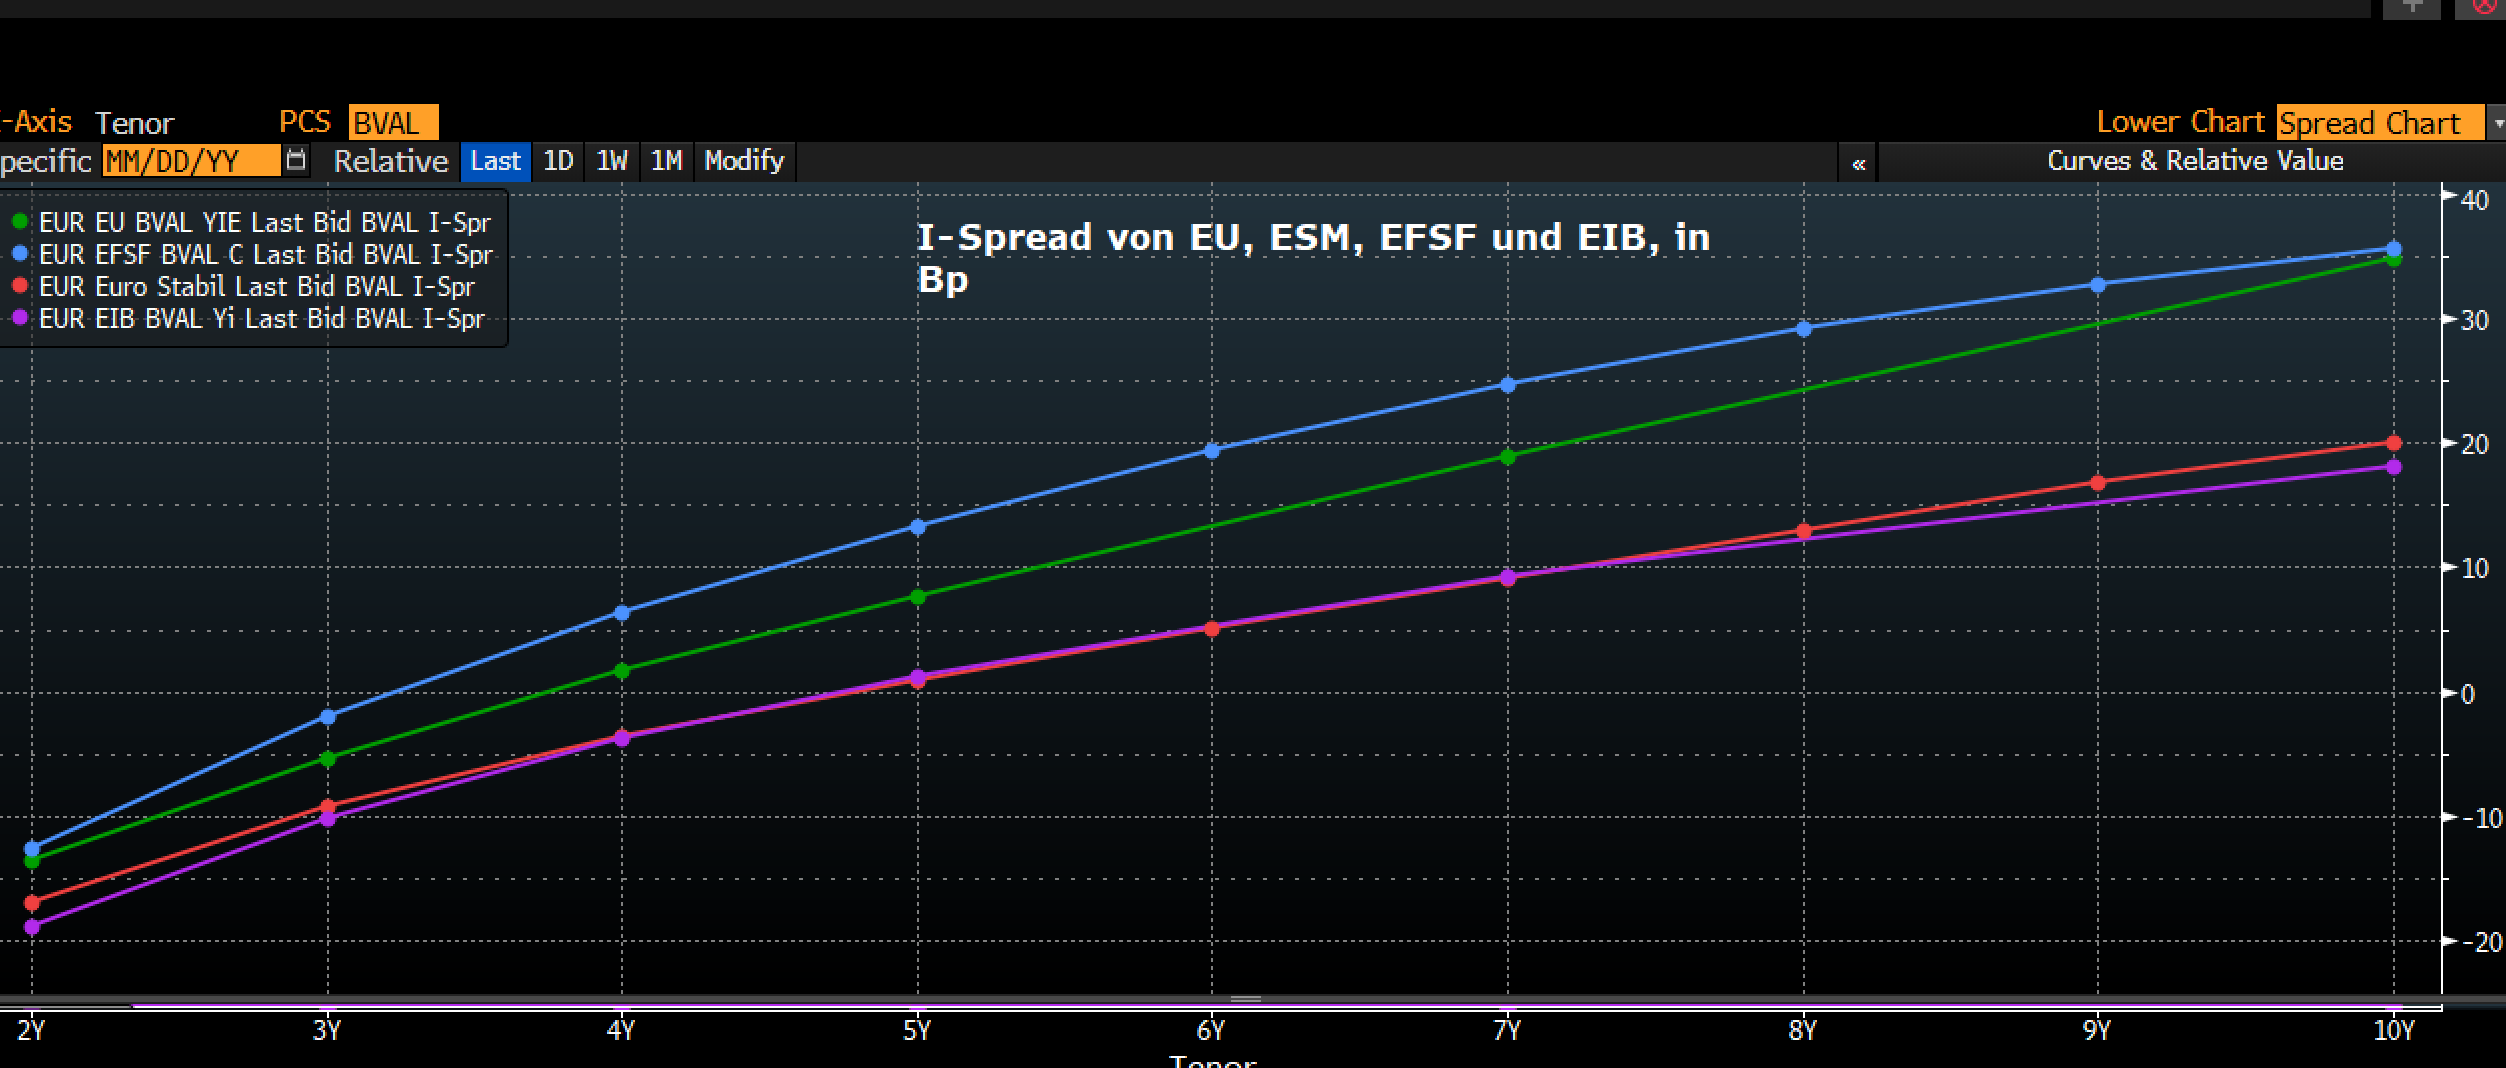
Frankreichs kommender Downgrade dürfte allenfalls auf EFSF Rating abstrahlen; Aaa-Ratings von EU, ESM und EIB sind gut abgesichert
Die voraussichtliche Herabstufung des französischen Ratings durch Moody’s von Aa3 auf A1 am 23. Oktober dürfte allenfalls beim EFSF zu einer Herabstufung auf Aa1 führen und Moody’s dürfte die Ratings von EU, ESM und EIB unverändert bei Aaa belassen. Für letztere Ratings ist entscheidender, ob der französische Downgrade Signal für eine weitere Verschlechterung der französischen Fiskalperspektive und der
Die voraussichtliche Herabstufung des französischen Ratings durch Moody’s von Aa3 auf A1 am 23. Oktober dürfte allenfalls beim EFSF zu einer Herabstufung auf Aa1 führen und Moody’s dürfte die Ratings von EU, ESM und EIB unverändert bei Aaa belassen. Für letztere Ratings ist entscheidender, ob der französische Downgrade Signal für eine weitere Verschlechterung der französischen Fiskalperspektive und der politischen Handlungsfähigkeit Europas ist. Damit dürfte der Ausgang der französischen Präsidentschaftswahl 2027 für die längerfristige Bonitätsbeurteilung der Supranationals in Europa relevanter sein.
EU: Aaa/AAA-Rating, 808 Mrd. EUR ausstehende Anleihen; 10,2 Jahre gewichtete Restlaufzeit
Die Kreditqualität der Europäischen Union bildet nicht einfach die gewichtete Durchschnittsbonität ihrer Mitgliedstaaten ab. Sie wird vielmehr durch den eigenen Haushalt, das Eigenmittelsystem und den rechtlichen Rahmen zur Erfüllung ihrer finanziellen Verpflichtungen gestützt. Eine Herabstufung Frankreichs wäre daher zwar ein negatives Signal, aber nicht gleichbedeutend mit einer entsprechenden Verschlechterung der EU-Bonität. Dass S&P und Fitch die EU weiterhin mit AAA bewerten, stützt diese Einschätzung.
Der negative Informationsgehalt eines französischen Downgrades liegt vielmehr in der strukturellen Entwicklung: Sollte Frankreich dauerhaft Schwierigkeiten haben, sein Haushaltsdefizit zu konsolidieren, steigt das Risiko politischer Konflikte über Haushaltsbeiträge, gemeinsame Finanzierungsinstrumente und neue EU-Verbindlichkeiten. Äußerungen von Marine Le Pen unterstreichen die politische Dimension dieser Risiken.
Vor diesem Hintergrund dürfte der Ausgang der französischen Präsidentschaftswahl im April 2027 für die längerfristige Einschätzung der EU-Bonität relevanter sein als die erwartete Ratingherabstufung Frankreichs am 23. Oktober.
ESM: Aaa/AAA-Rating, 70 Mrd. EUR ausstehende Anleihen; 7 Jahre gewichtete Restlaufzeit
Der ESM hat den spezifischen Auftrag, die Finanzstabilität der Eurozone zu sichern, und verfügt über eine eigenständige Kapitalstruktur. Das gezeichnete Stammkapital umfasst 708 Mrd. EUR, davon 81 Mrd. EUR eingezahltes und 627 Mrd. EUR abrufbares Kapital. Dem steht ein maximales Ausleihvolumen von 500 Mrd. EUR gegenüber. Diese Kapitalausstattung bildet einen wesentlichen Puffer für die Kreditqualität des ESM.
Frankreich ist mit einem Anteil von rund 20% nach Deutschland mit rund 26% der zweitgrößte Anteilseigner. Eine Herabstufung Frankreichs allein dürfte die Kapitalbasis und die Fähigkeit des ESM zur Erfüllung seiner Verpflichtungen jedoch nicht fundamental verändern. Entscheidend ist, dass die Kapitalverpflichtungen durch einen Rating-Downgrade nicht automatisch entfallen.
Anders sähe die Lage aus, wenn sich die französische Risikoprämie weiter ausweitete, die fiskalische Konsolidierung scheiterte und gleichzeitig die Bonität weiterer großer Mitgliedstaaten unter Druck geriete. In diesem Fall könnte die Qualität der Unterstützerbasis insgesamt an Bedeutung verlieren. Ein solches Szenario erscheint weniger als unmittelbare Folge des erwarteten Downgrades am 23. Oktober, sondern vielmehr als mittelfristiges Risiko bei einer anhaltenden Verschlechterung der fiskalischen und politischen Rahmenbedingungen in der Eurozone.
EFSF: Aaa-Rating bei Moody’s, rund 180 Mrd. EUR ausstehende Anleihen; 8,2 Jahre gewichtete Restlaufzeit
Der EFSF nimmt unter den europäischen Supranationals eine Sonderstellung ein, da seine Kreditqualität eng mit den Garantien der Mitgliedstaaten verknüpft ist. Allerdings liegt der Garantierahmen von rund 780 Mrd. EUR deutlich über der ursprünglichen Kreditvergabekapazität von 440 Mrd. EUR. Zudem ist der EFSF inzwischen in der Tilgungsphase (180 Mrd. EUR ausstehende Anleihen) und es werden keine neuen Hilfskredite mehr vergeben. Daraus ergibt sich daraus ein erheblicher struktureller Puffer.
Dies erklärt, weshalb eine Verschlechterung der Bonität einzelner Garantiegeber nicht zwangsläufig zu einer Herabstufung durch jede Ratingagentur führt. Insgesamt dürfte der EFSF aber gegenüber einer Herabstufung Frankreichs strukturell sensibler sein als die EU oder der ESM. Die Wahrscheinlichkeit einer Herabstufung des Aaa Ratings des EFSF von Moody's auf Aa1 erscheint damit recht hoch, auch wenn sich beim EFSF die Rating Methode von Moody's von der bei S&P und Fitch unterscheidet. Letztere stufen den EFSF schon heute nur mit A+ ein.
EIB: Aaa/AAA-Rating, 462 Mrd. EUR ausstehende Anleihen, 5,45 Jahre gewichtete Restlaufzeit
Die EIB verfügt über eine breite Anteilseignerbasis innerhalb der EU, eine eigenständige Bilanz und eine starke Kapitalausstattung. Das gezeichnete Kapital beträgt rund 248 Mrd. EUR; der französische Anteil liegt bei knapp19 %.
Im Vergleich zu den anderen betrachteten Institutionen dürfte die EIB besonders gut gegen einen isolierten Rating-Downgrade Frankreichs abgeschirmt sein. Neben dem gezeichneten Kapital ist vor allem die hohe Qualität der Kredite auf der Bilanz ein stabilisierender Faktor. Voraussichtlich dürfte die EIB ihr Aaa-Rating länger halten können, als die anderen Supranationals.
|
Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de |
|
Zins² by ICM InvestmentBank AG
Tel.: +49 (0) 30 887 106 0 |
|