Gaspreisanstieg von EZB unterschätzt? Weitere 85 Bp Zinsanhebungen bis 06/2027 erscheinen überreizt!
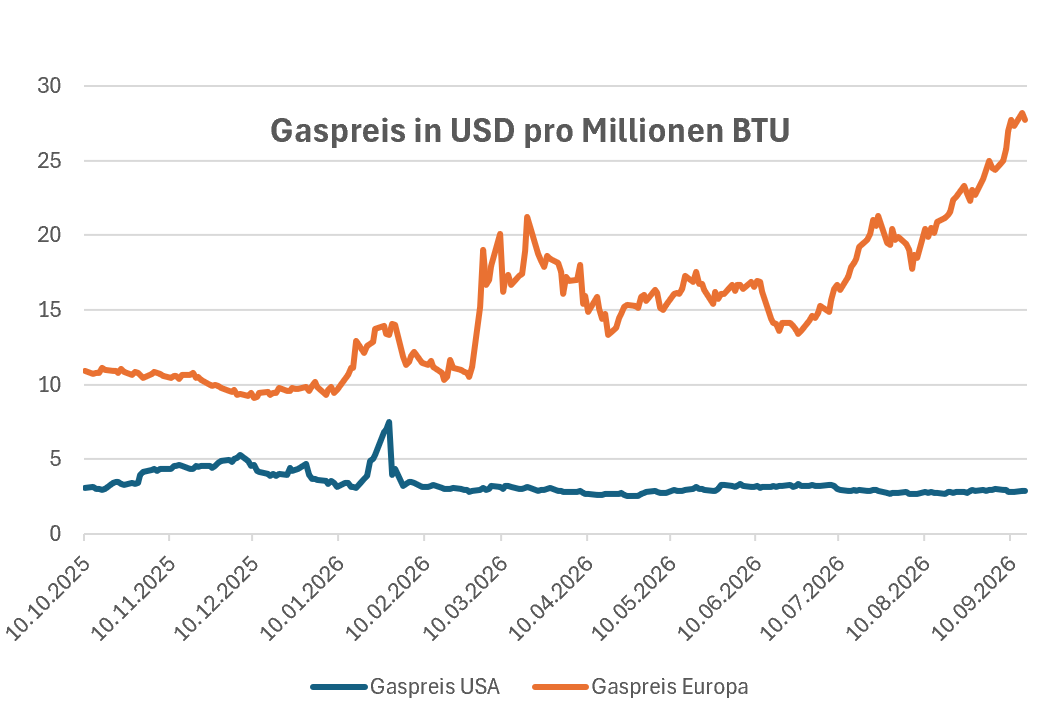
Der US-Gaspreis hat seit Jahresbeginn um etwa 20 % nachgegeben, während der europäische Benchmark-Preis um den Faktor 2,8 (+280%) angestiegen ist. Damit ist Erdgas in Europa mittlerweile knapp zehnmal so teuer wie in den USA (zu Jahresbeginn lag das Verhältnis noch bei 2,6:1). Mit einem Anteil von rund 22 % am EU-Primärenergieverbrauch wirkt diese Entwicklung zusammen
Der US-Gaspreis hat seit Jahresbeginn um etwa 20 % nachgegeben, während der europäische Benchmark-Preis um den Faktor 2,8 (+280%) angestiegen ist. Damit ist Erdgas in Europa mittlerweile knapp zehnmal so teuer wie in den USA (zu Jahresbeginn lag das Verhältnis noch bei 2,6:1). Mit einem Anteil von rund 22 % am EU-Primärenergieverbrauch wirkt diese Entwicklung zusammen mit dem Ölpreisanstieg als Konjunkturbremse. In den USA hingegen hilft die rückläufige Gaspreisentwicklung (Gasanteil am US-Primärenergieverbrauch: 33 %), den Anstieg der Rohölpreise spürbar abzufedern.
Für energieintensive Schlüsselindustrien in der EU – wie Chemie, Stahl, Glas oder Düngemittel – verstärkt sich dadurch der strukturelle Wettbewerbsnachteil gegenüber der US-Konkurrenz massiv. Produktionsdrosselungen und eine Verlagerung von Investitionen nach Nordamerika bzw. China sind die direkte Folge; die Deindustrialisierung in der EU erhält einen neuen Schub. Gleichzeitig steigen die Heizkosten für die Konsumenten, da knapp 50 % der Wohnungen in Deutschland mit Gas beheizt werden (EU-weit knapp 40 %). Ein spürbarer negativer Konjunkturimpuls kann in diesem Umfeld kaum ausbleiben, zumal höhere Ölpreise und die deutlich gestrafften Finanzierungsbedingungen die Wirtschaft zusätzlich belasten. Die Risiken für die von der EZB am 10. September nach oben revidierten Wachstumsprognosen (vor allem 2027) sehen wir von Zins² klar nach unten gerichtet.
Entsprechend überrascht sind wir, wie stark der Markt seine Zinssteigerungserwartungen für die EZB in den letzten Tagen auf 85 Bp bis Mitte 2027 angehoben hat. Wir gehen allerdings nicht davon aus, dass die EZB entsprechende Taten folgen lässt, da dies die Eurozone in eine Rezession abgleiten ließe. Daher halten wir in unserem Portfolio an einer vorsichtigen Long-Position mit Fokus auf dem 5-jährigen Laufzeitenbereich fest. Diese Laufzeit sollte auch überproportional profitieren, wenn die Diskussion um einen Waffenstillstand zwischen Russland und der Ukraine an Fahrt gewinnt.
|
Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de |
|
Zins² by ICM InvestmentBank AG
Tel.: +49 (0) 30 887 106 0 |
|