Hohe Auslandsquote erhöht die Verwundbarkeit von OATs – ein Vergleich mit der Nachfragestruktur bei italienischen BTPs und deutschen Bunds
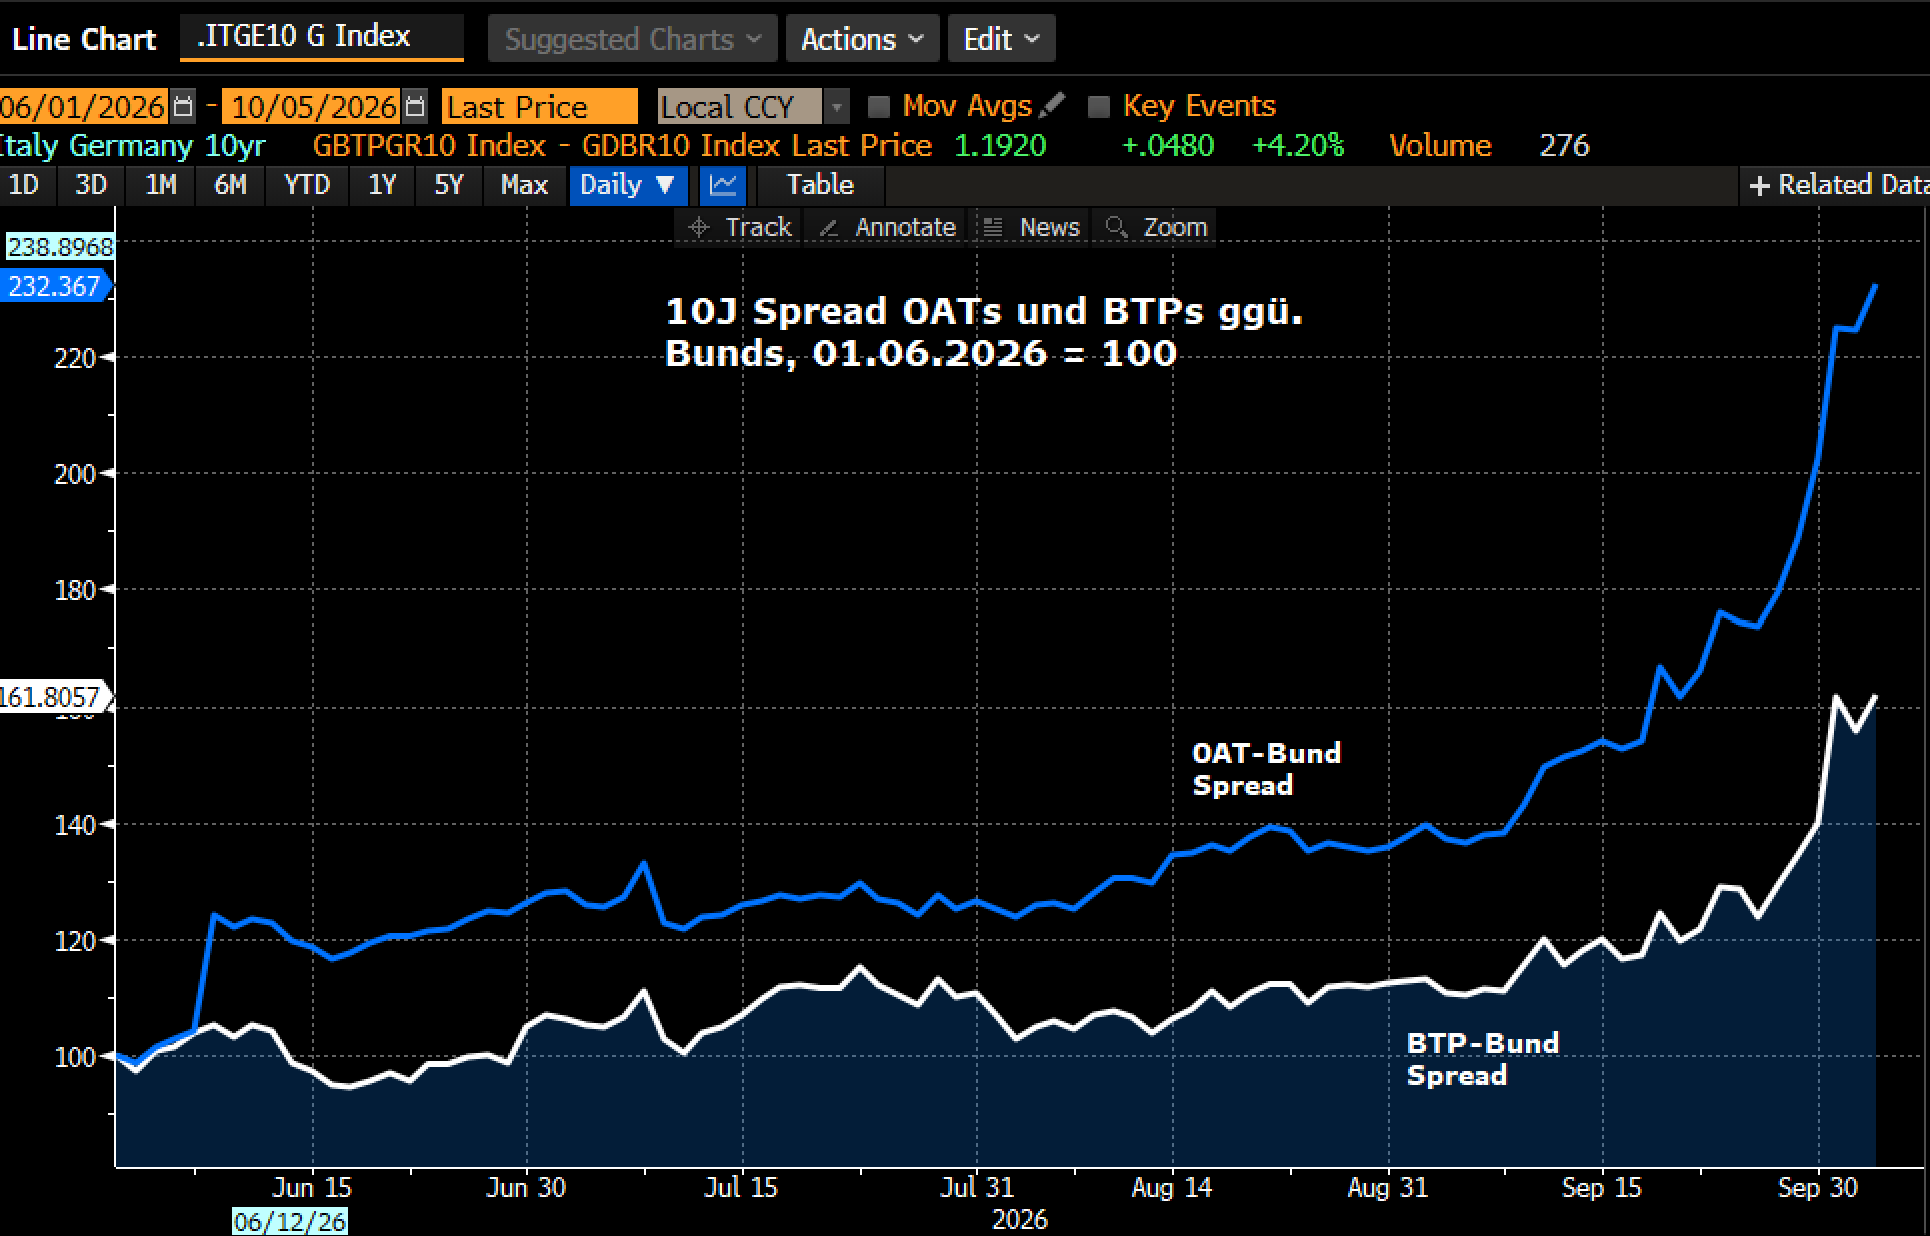
Während die politischen und fundamentalen Risiken in Frankreich den Impuls für die aktuelle Spreadausweitung geben, erhält die Situation durch die Struktur der Investorenbasis französischer Staatsanleihen zusätzliche Brisanz. Rund 57% der ausstehenden OATs befinden sich im Besitz ausländischer Investoren – deutlich mehr als bei italienischen BTPs mit rund 34%. Besonders relevant ist der hohe Anteil ausländischer Nichtbanken wie Asset Managern, Versicherungen und
Während die politischen und fundamentalen Risiken in Frankreich den Impuls für die aktuelle Spreadausweitung geben, erhält die Situation durch die Struktur der Investorenbasis französischer Staatsanleihen zusätzliche Brisanz. Rund 57% der ausstehenden OATs befinden sich im Besitz ausländischer Investoren – deutlich mehr als bei italienischen BTPs mit rund 34%. Besonders relevant ist der hohe Anteil ausländischer Nichtbanken wie Asset Managern, Versicherungen und Pensionsfonds, die rund 26% der ausstehenden OATs halten. Diese Investoren reagieren erfahrungsgemäß auf ein sich veränderndes politisches und fundamentales Umfeld mit deutlichen Portfolioanpassungen und es stellt sich die Frage, wer bei steigenden Risikoprämien für OATs der “marginale” Käufer am Markt ist. Die im Vergleich zu anderen Staatsanleihemärkten hohe durchschnittliche Duration von OATs kann in Phasen steigender Renditen solchen Anpassungsbedarf noch verstärken. Die hohe Auslandsquote ist damit zwar nicht die Ursache der aktuellen OAT-Schwäche, dürfte die Spreaddynamik aber verstärken.
Im Vergleich zu OATs halten ausländische Investoren mit rund 34% einen deutlich geringeren Anteil der italienischen Staatsanleihen. Rund 66% der italienischen Staatsanleihen werden von Inländern gehalten, wobei neben den heimischen Banken Versicherungen und insbesondere Privatinvestoren eine bedeutende Rolle spielen. Steigende BTP-Renditen können damit zusätzliche Inlandsnachfrage mobilisieren und einen Nachfragepuffer bilden, der ausländische Verkäufe zumindest teilweise kompensiert. Das reicht zwar nicht aus, um BTPs von einer Eskalation am OAT-Markt abzuschirmen, doch der hohe inländische Investorenanteil kann die Spreaddynamik bei BTPs dämpfen.
Deutschland und Bunds nehmen unter den Euroland-Staatsanleihen eine Sonderstellung ein. Investoren außerhalb der Eurozone – darunter vor allem ausländische Zentralbanken – halten rund 26% der ausstehenden Bunds. Die internationale Nachfrage reflektiert dabei vor allem die Rolle von Bunds als europäischer Safe-Haven. Gleichzeitig spielen Bunds eine wichtige Rolle als Collateral-Asset für Derivatepositionen. Beide Faktoren können in Krisensituationen zu einer zusätzlichen Nachfrage nach Bunds führen und erklären teilweise deren Outperformance gegenüber Swaps, insbesondere im Laufzeitbereich bis zehn Jahre.
|
Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de |
|
Zins² by ICM InvestmentBank AG
Tel.: +49 (0) 30 887 106 0 |
|