Ist der Anstieg der Realrenditen in der Eurozone und das Flattening der EUR-Kurve inzwischen übertrieben?
Die Staatsanleihe-Kurven in den USA, aber auch in der Eurozone haben sich seit Anfang September am kurzen Ende deutlich bärisch verflacht. Ausschlaggebend waren die hawkishen Äußerungen von EZB und Fed sowie deutlich besser als erwartete Konjunkturdaten. Letztere überraschen angesichts der seit Jahresbeginn gestrafften Finanzierungsbedingungen für Unternehmen und private Haushalte sowie des deutlichen Energiepreisschocks und stärken die Einschätzung, dass der
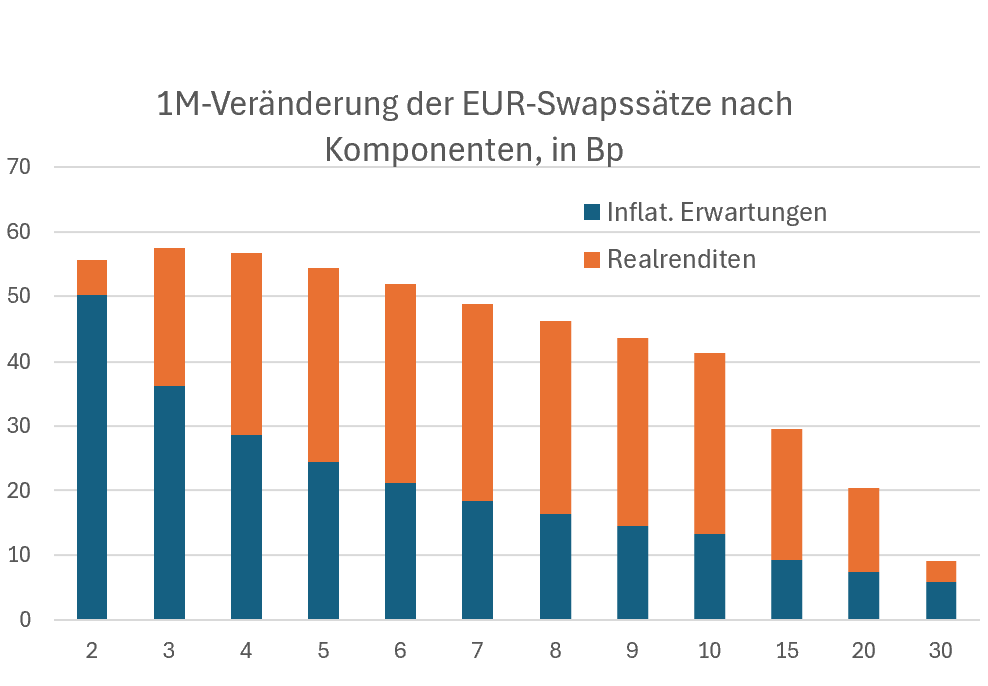
Die Staatsanleihe-Kurven in den USA, aber auch in der Eurozone haben sich seit Anfang September am kurzen Ende deutlich bärisch verflacht. Ausschlaggebend waren die hawkishen Äußerungen von EZB und Fed sowie deutlich besser als erwartete Konjunkturdaten. Letztere überraschen angesichts der seit Jahresbeginn gestrafften Finanzierungsbedingungen für Unternehmen und private Haushalte sowie des deutlichen Energiepreisschocks und stärken die Einschätzung, dass der neutrale Zins für die Zentralbanken höher liegen könnte als bislang angenommen („high for long“). Angesichts der relativ stabilen Inflationserwartungen geht der Anstieg der nominalen Renditen dabei vor allem von höheren Realrenditen aus.
Die Kurvenentwicklung passt damit nicht zu den vielfach zitierten Sorgen um die Schuldentragfähigkeit. Wären diese aktuell das bestimmende Marktthema, wären tendenziell bärische Kurvenversteilungen zu erwarten. Denn zunehmende Risikoprämien für die Staatsfinanzierung würden lange Laufzeiten überproportional belasten. Eine Ausnahme bilden aktuell französische OATs, wo die länderspezifischen Credit-Spreads ansteigen und die Verflachungstendenzen der EUR-Swapkurve teilweise überlagern.
Steigenden Realrenditen haben allerdings deutliche Konsequenzen für die Schuldentragfähigkeit. Je höher das langfristige reale Zinsniveau, desto stärker muss das nominale Wirtschaftswachstum ausfallen, um – bei unveränderter Fiskalpolitik – die Schuldendynamik zu stabilisieren. Im Umfeld einer alternden Bevölkerung mit rückläufigem Beschäftigungspotenzial sowie des tiefgreifenden strukturellen Wandels insbesondere der europäischen Industrie erscheint ein dauerhaft höheres Potenzialwachstum für die Eurozone jedoch unrealistisch. Ökonometrische Untersuchungen der vergangenen Jahre belegen dies und zeigen ein deutlich fallendes Potentialwachstum (Deutschland zuletzt 0,5%-0,75%).
Wir von Zins² bezweifeln deshalb, dass jenseits eines fiskalischen Wachstumsschubs in der Eurozone – vor allem in Deutschland – die Voraussetzungen für einen dauerhaften Anstieg des Wirtschaftswachstums gegeben sind. Entsprechend dürften aus unserer Sicht auch die in den ESTR-Forwards bis September 2027 eingepreisten knapp 100 Basispunkte an Zinsanhebungen auf einen Einlagensatz von dann 3,5% kaum vollständig realisiert werden. Eine Bandbreite von 2,75 bis 3,0% erscheint uns als Zinsgipfel. wahrscheinlicher Das nochmals beschleunigte bärische Flattening der vergangenen vier Wochen sollte sich damit zumindest teilweise wieder zurückbilden. Für einen nachhaltigen Versteilungstrend der EUR-Kurve ist es dagegen noch zu früh und es braucht dovishe Signale der EZB. (Siehe Kommentar vom 18. September!)
|
Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de |
|
Zins² by ICM InvestmentBank AG
Tel.: +49 (0) 30 887 106 0 |
|