KI-Investitionsboom: Zweifel an der Kapitalrendite erhöhen Konjunkturrisiken und strahlen dann auf Zentralbanken ab
Die jüngsten Warnungen der IT-Marktforscher Gartner und der Unternehmensberatung Bain vor einer möglichen Lücke zwischen KI-Investitionen und den daraus erzielbaren Umsätzen, der Kursverfall bei Aktien und Anleihen der NeoClouds sowie die gestiegenen CDS-Prämien von Oracle schüren die Zweifel an der Wirtschaftlichkeit des KI-Investitionszyklus. Im Kern steht die Frage, ob die Monetarisierung der aufgebauten Infrastruktur rechtzeitig und
Die jüngsten Warnungen der IT-Marktforscher Gartner und der Unternehmensberatung Bain vor einer möglichen Lücke zwischen KI-Investitionen und den daraus erzielbaren Umsätzen, der Kursverfall bei Aktien und Anleihen der NeoClouds sowie die gestiegenen CDS-Prämien von Oracle schüren die Zweifel an der Wirtschaftlichkeit des KI-Investitionszyklus. Im Kern steht die Frage, ob die Monetarisierung der aufgebauten Infrastruktur rechtzeitig und in ausreichender Höhe erfolgt, um die Renditeanforderungen des eingesetzten Kapitals zu erfüllen.
NeoClouds wie CoreWeave und Nscale stehen dabei im Zentrum des Finanzierungsrisikos. Ihre kapitalintensiven Geschäftsmodelle vereinen hohe Fremdfinanzierung, eine Konzentration auf wenige Großkunden und erhebliche Refinanzierungsrisiken. Hinzu kommen mögliche Kündigungsrechte und weitere vertragliche Bedingungen, die den wirtschaftlichen Wert langfristiger Aufträge begrenzen können. Hohe Auftragsbestände sind deshalb nicht mit gesicherten zukünftigen Cashflows gleichzusetzen. Die enge Verflechtung der Finanzierungsstrukturen birgt zusätzliche Risiken, da jede Kette nur so stark ist wie ihr schwächstes Glied. Komplexe Finanzierungsstrukturen erschweren zudem die Einschätzung der tatsächlichen Verschuldungsniveaus der Akteure.
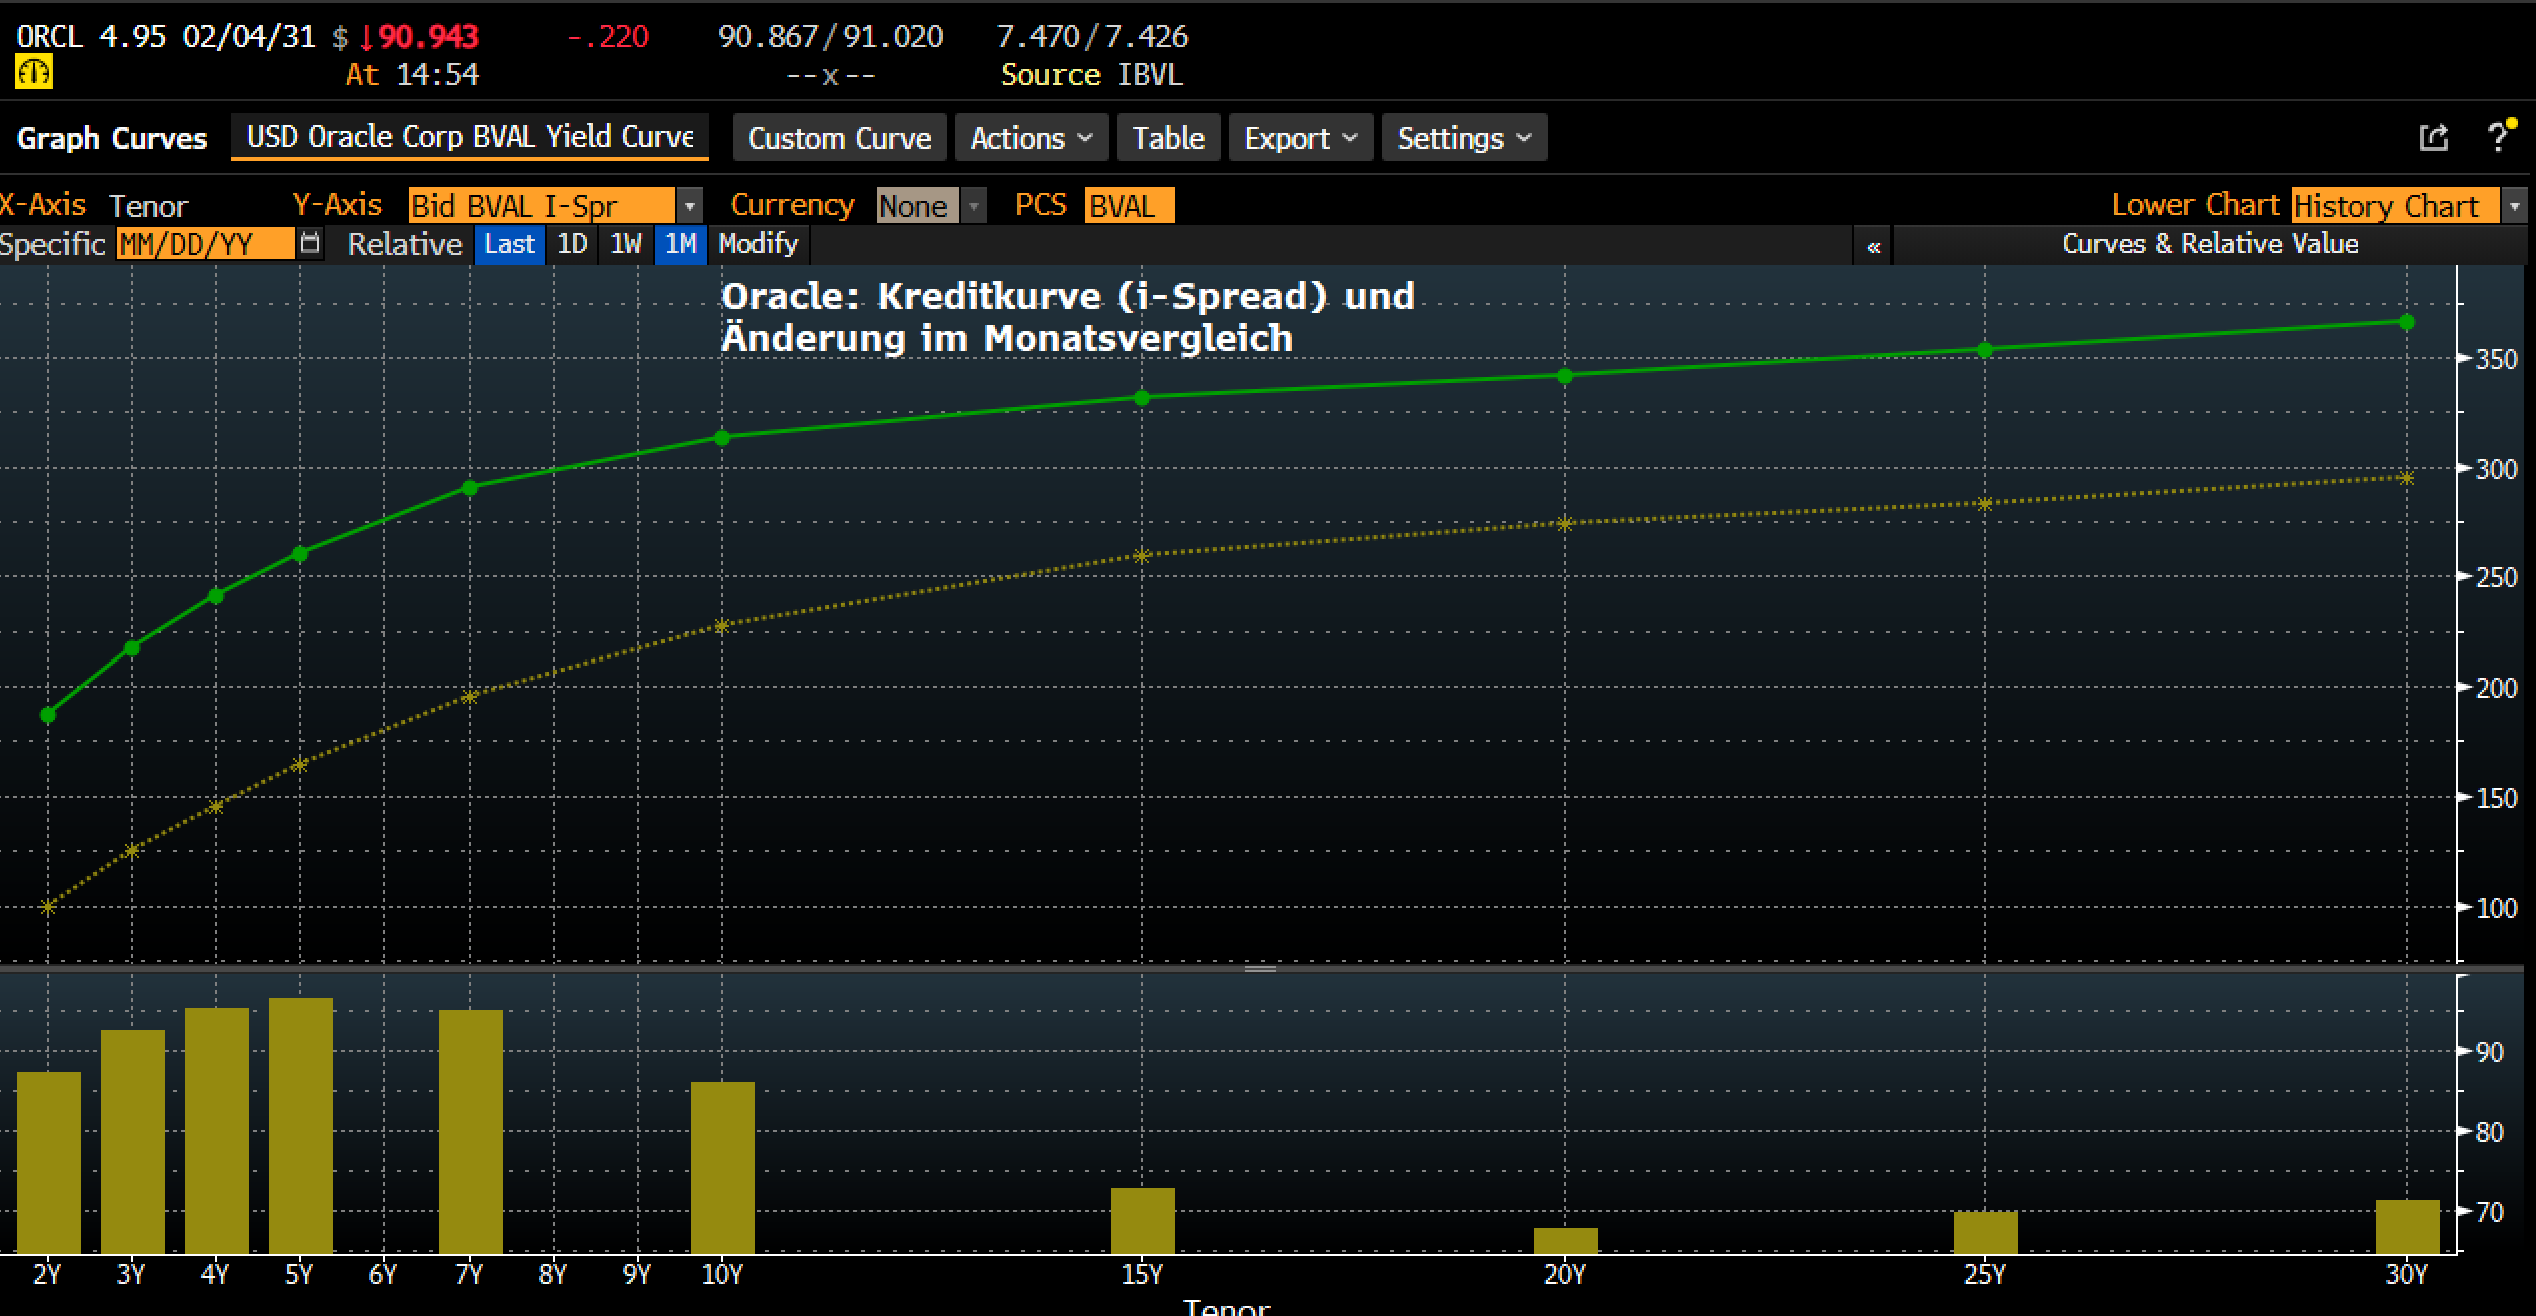
Über die NeoClouds hinaus steht Oracle exemplarisch für die Risiken des Übergangs zu einem kapitalintensiven KI-Geschäftsmodell. Das Unternehmen ist stark Cash-Flow negativ und muss zur Finanzierung der Cloud-Expansion umfangreiches Fremd- und Eigenkapital aufnehmen. Die wachsende Skepsis spiegelt sich in der deutlichen Ausweitung der CDS-Spreads wider. Ein fünfjähriger CDS-Spread von 320 Basispunkten spiegelt unter der Annahme einer Recovery-Rate von 40 % inzwischen eine kumulierte Ausfallwahrscheinlichkeit von rund 25% wider und verdeutlicht die erhebliche Neubewertung des Kreditrisikos. Die kommenden Quartalsberichte der Hyperscaler und weiterer KI-Unternehmen werden zeigen, ob sich die Lücke zwischen Investitionen und Monetarisierung schließt oder vergrößert. Die Zahlen von Meta am 21. Oktober, Alphabet und Microsoft am 28. Oktober sowie Amazon am 29. Oktober stehen damit im Marktfokus.
Entscheidend ist somit, ob sich die aktuelle Skepsis am Markt als vorübergehende zeitliche Diskrepanz zwischen Infrastrukturaufbau und Erlösrealisierung erweist oder eine strukturelle Überschätzung der künftigen KI-Erträge offenlegt. Im zweiten Fall drohte nicht nur eine Neubewertung der betroffenen Unternehmen, sondern auch eine spürbare Abschwächung von KI-Investitionen, dem aktuell wichtigsten Motor der US-Konjunktur. Entsprechend deutlich wären die Folgen auch für das globale Wachstum und die geldpolitischen Perspektiven von Fed und EZB.
|
Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de |
|
Zins² by ICM InvestmentBank AG
Tel.: +49 (0) 30 887 106 0 |
|