Landtagswahlen in Berlin und Mecklenburg-Pommern: Möglicher Katalysator für Sturz von Merz und Neubewertung des Risikoprofils von Euroland Staatsanleihen
Die Landtagswahlen in Berlin und Mecklenburg-Vorpommern am 20. September können die ohnehin fragile Lage der Bundesregierung unter Kanzler Merz weiter verschärfen, was auch mit erhöhter Spreadvolatilität bei Euroland Staatsanleihen einhergehen kann. Ein erneut schwaches Abschneiden der CDU nach dem desaströsen Ergebnis in Sachsen-Anhalt – wo die AfD 44,5 % erzielte und die Union auf 18,5 % abstürzte – würde die
Die Landtagswahlen in Berlin und Mecklenburg-Vorpommern am 20. September können die ohnehin fragile Lage der Bundesregierung unter Kanzler Merz weiter verschärfen, was auch mit erhöhter Spreadvolatilität bei Euroland Staatsanleihen einhergehen kann.
Ein erneut schwaches Abschneiden der CDU nach dem desaströsen Ergebnis in Sachsen-Anhalt – wo die AfD 44,5 % erzielte und die Union auf 18,5 % abstürzte – würde die schwärende Führungsdebatte in eine offene Machtprobe verwandeln. Der Druck einflussreicher Unions-Ministerpräsidenten wie Hendrik Wüst oder Markus Söder, den geschwächten Kanzler zum Rückzug zu drängen und den Weg für eine Neuaufstellung freizumachen, könnte schnell an Dynamik gewinnen.
Parallel dazu droht der Koalitionskonflikt mit der SPD über Renten- und Krankenkassenreform vollends zu eskalieren. Denn ein Wahlerfolg von Manuela Schwesig in Mecklenburg-Vorpommern würde innerhalb der SPD als Beleg gewertet, dass politische Geländegewinne nicht durch Reformen, sondern durch eine dezidierte Verteidigung des Sozialstaats erzielt werden. Schwesig dürfte damit zur maßgeblichen Taktgeberin der Bundes-SPD aufsteigen und den Kurs der Partei spürbar nach links verschieben. Für die bisherige Parteispitze um Lars Klingbein und Bärbel Bas bedeutete dies einen weiteren Machtverlust. Die Folge wäre ein ideologischer Patt: Da weder die CDU noch die SPD Zugeständnisse machen können, ohne die eigene Basis vollends zu verprellen, gewinnen Szenarien einer handlungsunfähigen Übergangsregierung und vorzeitiger Neuwahlen an Wahrscheinlichkeit. Wir von Zins² sehen diese bei 20-30%.
Auf EU-Ebene beschleunigt diese innerdeutsche Lähmung den Bedeutungsverlust Berlins als politischer und finanzieller Stabilitätsanker. Eine mit ihrem eigenen Überleben beschäftigte Bundesregierung verliert die Handlungsfähigkeit, europäische Schlüsselprojekte – von der Koordinierung der Verteidigungsausgaben über eine geschlossene China-Strategie bis hin zu gemeinsamen Wirtschaftsimpulsen – aktiv zu gestalten. Das Erstarken der AfD wirft zudem lange Schatten auf die im Jahr 2027 anstehenden fünf Landtagswahlen voraus (u. a. NRW April, Niedersachsen Sept.). Eine daraus resultierende Verschiebung der Mehrheitsverhältnisse im Bundesrat könnte zustimmungspflichtige EU-Entscheidungen, Budgetbeschlüsse und Vertragsanpassungen auf nationaler Ebene dauerhaft blockieren. Da gleichzeitig Frankreich bei einer potenziellen Wahl Marine Le Pens zur Präsidentin vor einem fundamentalen Kurswechsel steht, verliert der deutsch-französische Motor seine Funktionsfähigkeit – das bisherige Paradigma einer fortschreitenden europäischen Integration stände vor dem Aus.
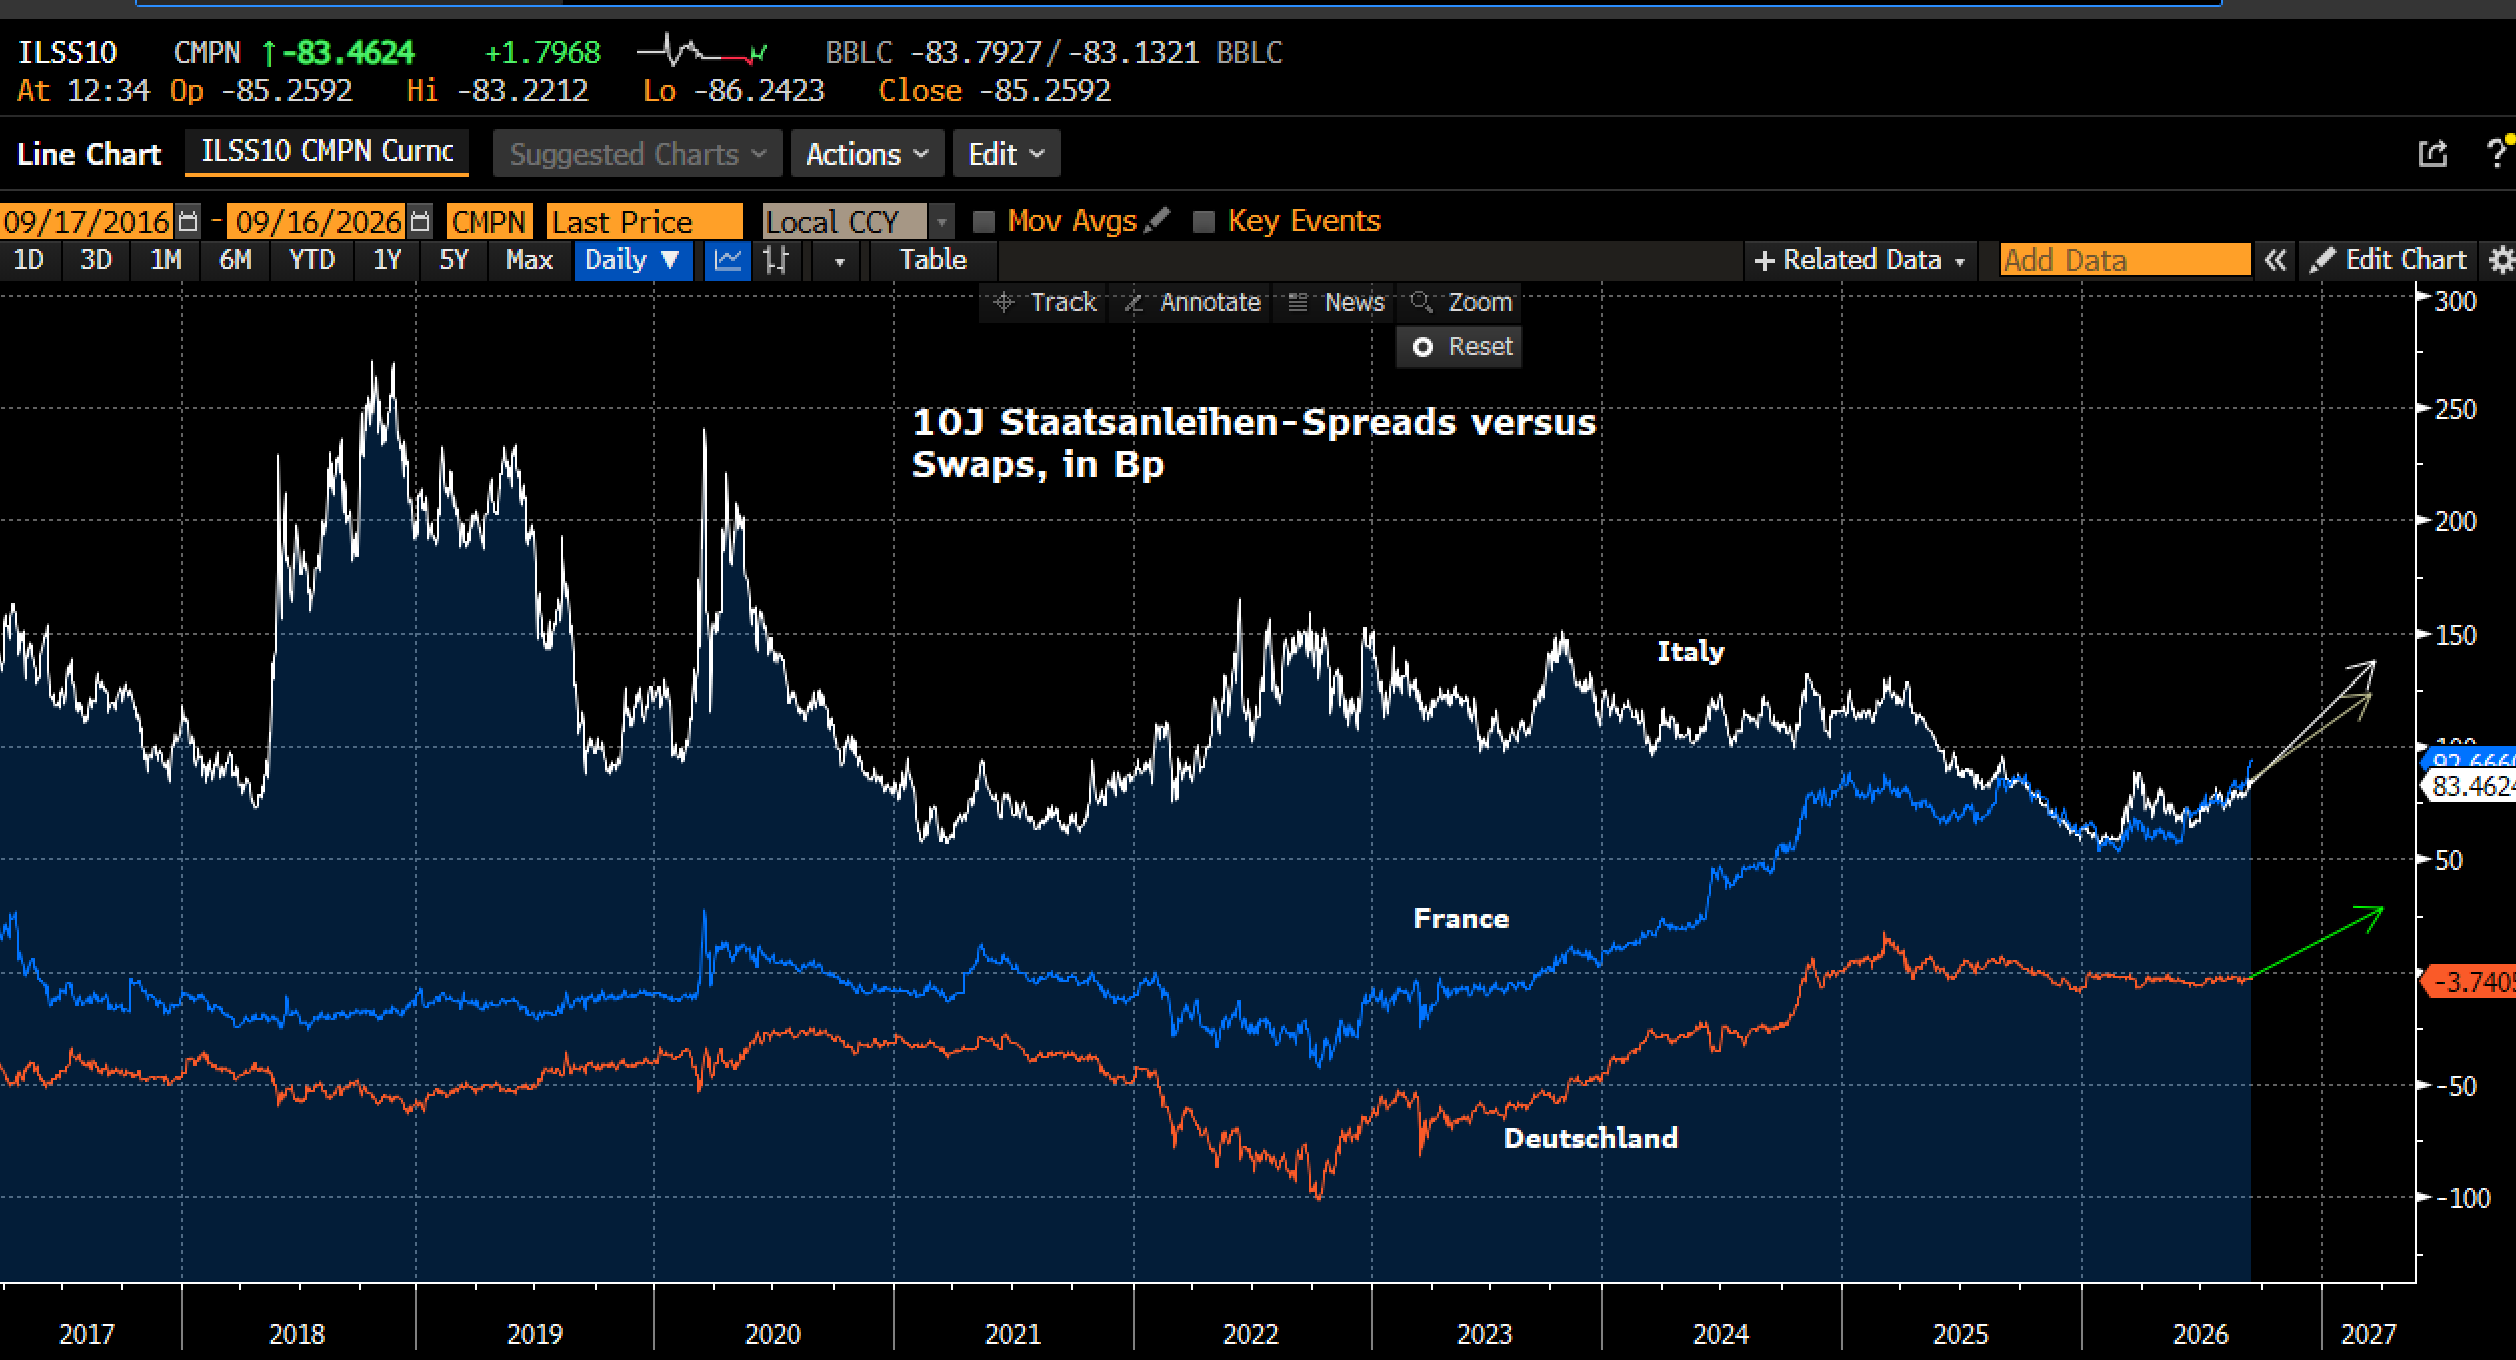
An den Finanzmärkten muss diese Entwicklung in eine fundamentale Neubewertung des europäischen Risikoprofils münden. Der traditionelle Status des Bunds als „sicherer Hafen“ weicht einer spürbaren politischen Risikoprämie. Durch das Fehlen eines haushaltspolitischen Kompasses in Berlin ist im Laufzeitenbereich von mehr als fünf Jahren damit zu rechnen, dass Bunds gegenüber Swaps underperformen.
Gleichzeitig dürften sich die Risikoaufschläge (Spreads) europäischer Staatsanleihen gegenüber Bunds – die sich mit der Implementierung des NextGenerationEU-Fonds mit Ausnahme französischer OATs weiter deutlich eingeengt hatten – wieder spürbar ausweiten. Die implizite Markterwartung weiterer europäischer Hilfsprogramme mit gemeinschaftlicher Schuldenaufnahme rückt vor dem Hintergrund der deutschen Blockadehaltung in weite Ferne. Die Finanzmärkte dürften einpreisen, dass Deutschland in Krisenmomenten weder als finanzielle Rückversicherung noch als diplomatischer Garant der Eurozone bereitsteht. Ein erneutes Wahldebakel der Merz-CDU kann somit als Katalysator für eine marktweite Neubewertung von Kredit- und Laufzeitrisiken in der Eurozone wirken, was die Refinanzierungskosten insbesondere für die hochverschuldeten Staaten der Peripherie nach oben treiben würde. Die Europäische Zentralbank sähe sich dem Trilemma aus Inflationsbekämpfung, Finanzstabilität und Fragmentierungsschutz gegenüber.
|
Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de |
|
Zins² by ICM InvestmentBank AG
Tel.: +49 (0) 30 887 106 0 |
|