OATs – Spreadeinengung Richtung 110-120 Bp möglich; es gilt zwischen taktischer Chance und strukturellem Risiko zu unterscheiden
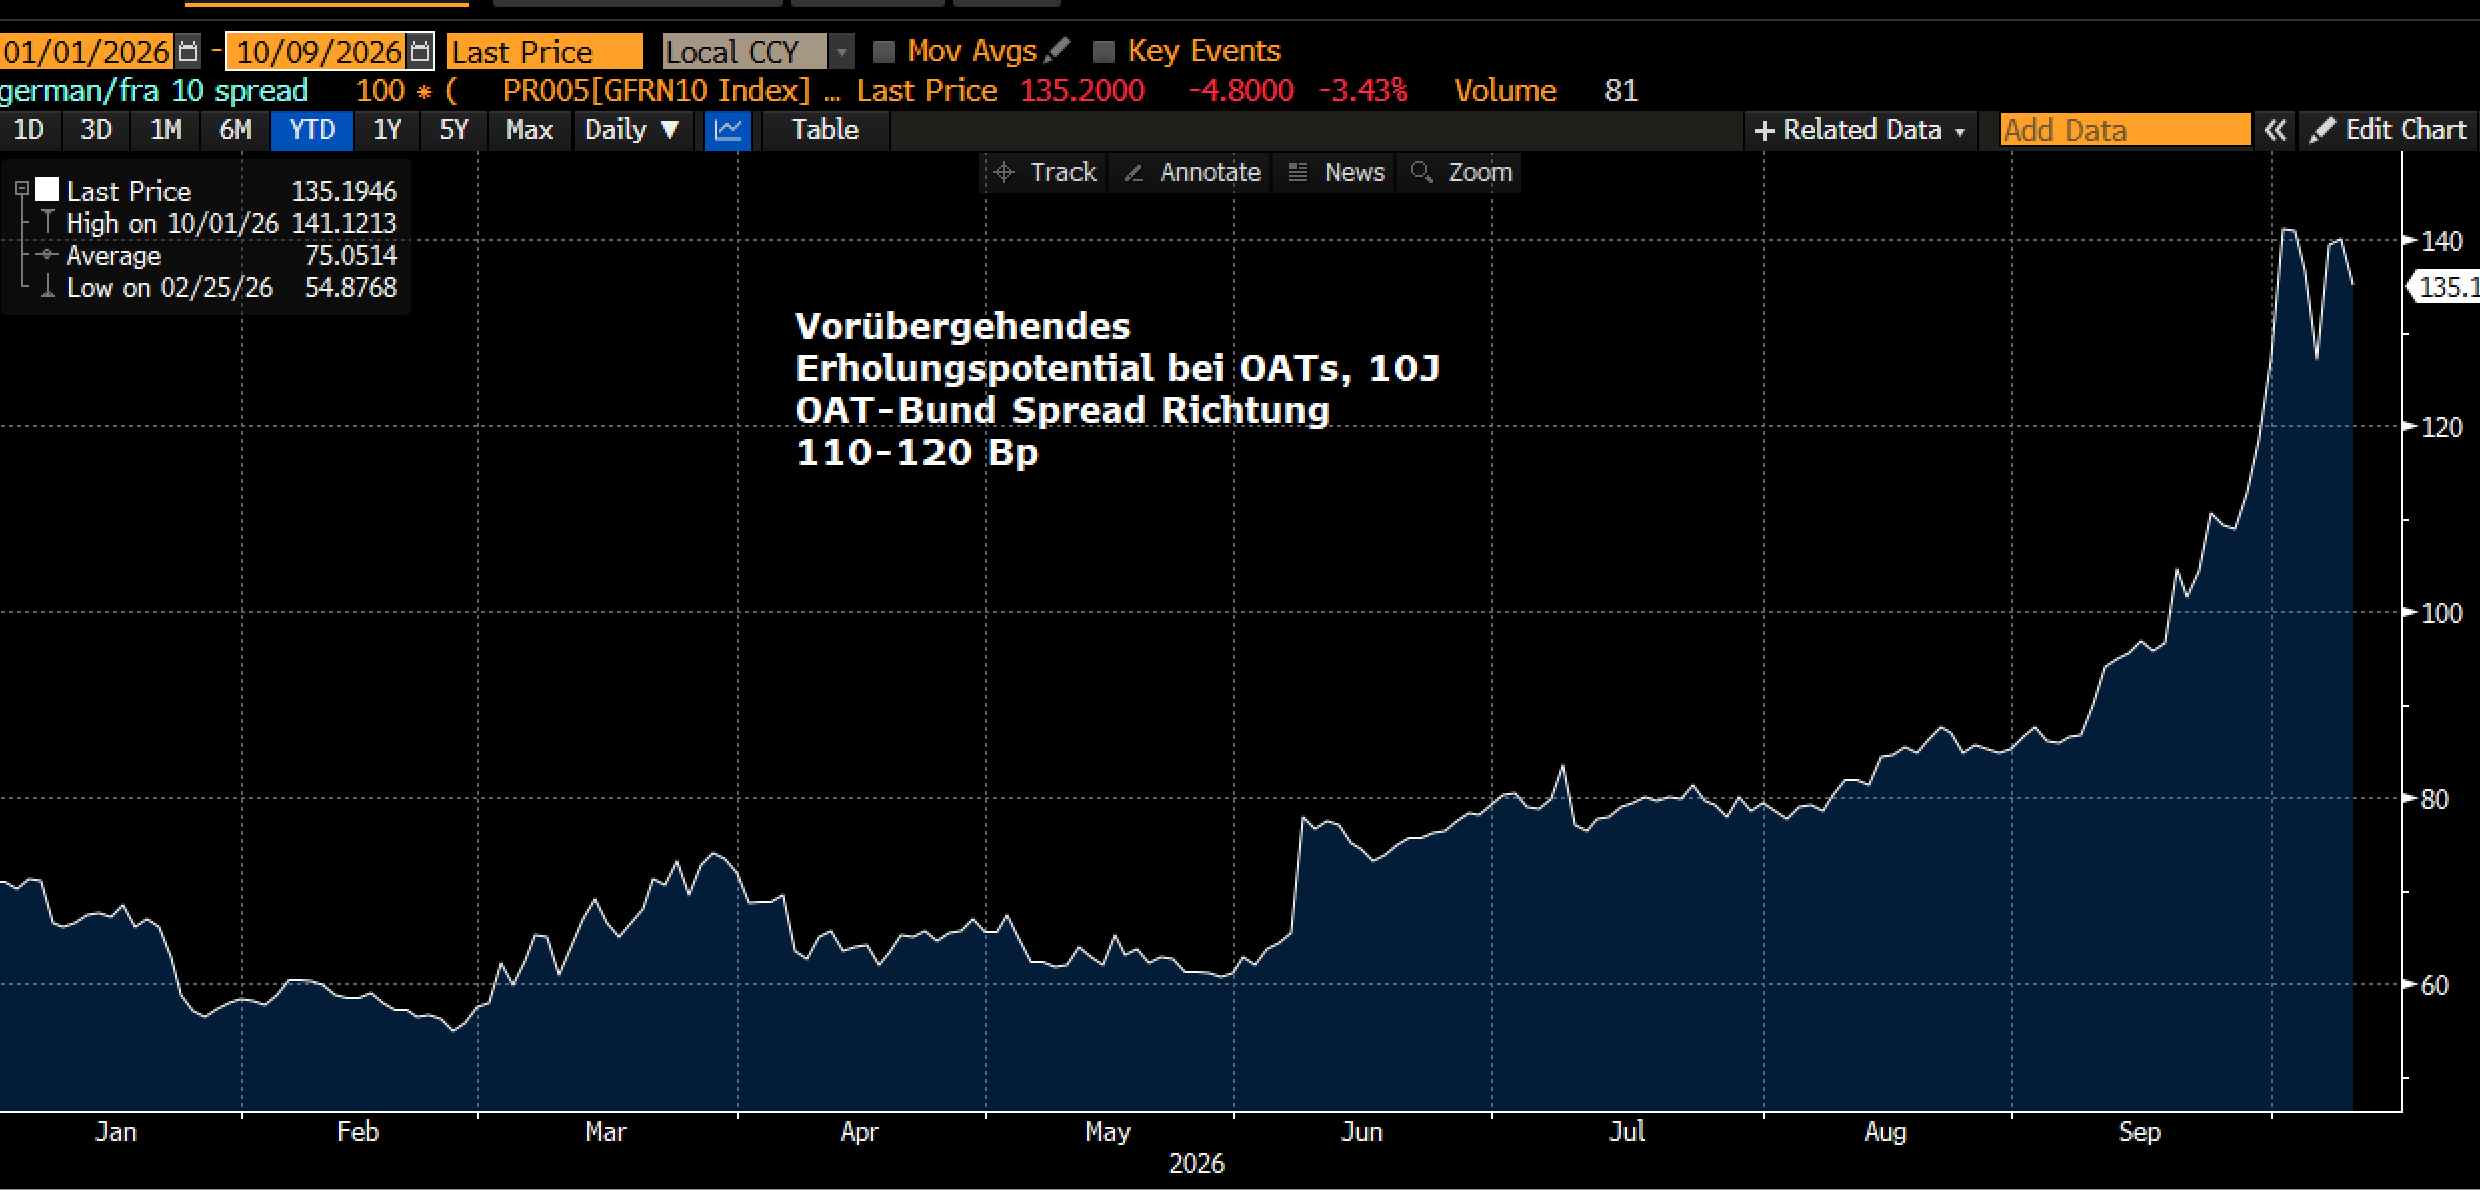
Wir sehen Spielraum für eine vorübergehende Einengung des OAT-Bund-Spreads in Richtung 110–120 Bp. Ausgangspunkt ist unser Hauptszenario, dass der Haushalt 2027 letztlich verabschiedet wird – voraussichtlich erneut über Artikel 49.3 und damit verbunden mit dem Risiko einer Vertrauensabstimmung der Regierung Lecornu. Während La France insoumise unter Mélenchon die Regierung zu Fall bringen will, muss das Rassemblement National
Wir sehen Spielraum für eine vorübergehende Einengung des OAT-Bund-Spreads in Richtung 110–120 Bp. Ausgangspunkt ist unser Hauptszenario, dass der Haushalt 2027 letztlich verabschiedet wird – voraussichtlich erneut über Artikel 49.3 und damit verbunden mit dem Risiko einer Vertrauensabstimmung der Regierung Lecornu.
Während La France insoumise unter Mélenchon die Regierung zu Fall bringen will, muss das Rassemblement National (RN) unter Marine Le Pen abwägen, ob es für einen fiskalpolitischen Stillstand mitverantwortlich gemacht werden möchte, dessen Folgen eine künftige RN-Regierung nach den Wahlen im April 2027 selbst bewältigen müsste. Eine Stimmenthaltung des RN bei der Vertrauensabstimmung / Misstrauensvotum erscheint daher plausibel. Damit dürfte ein Teil der Risikoprämie für einen Anstieg des 2027er Haushaltsdefizits in Richtung 6,5% des BIP entfallen. Da viele Marktteilnehmer ihre Long-Positionen zuletzt deutlich zurückgefahren haben dürften, sehen wir taktisches Potenzial für eine temporäre Einengung des 10-jährigen OAT-Bund-Spreads in Richtung 110–120 Bp. Voraussetzung ist allerdings, dass die EZB-Zinserwartungen zumindest nicht weiter steigen. Seit Jahresbeginn liegt das Beta zwischen dem 1J-€STR und der 10-jährigen OAT-Rendite bei knapp über 1 (R² = 0,79; Tagesdaten), gegenüber 0,5 bei 10-jährigen Bunds.
Bei OATs gilt es damit zwischen taktischer Chance und strukturellem Risiko zu unterscheiden. Jenseits einer temporären Entspannung bleibt die Tragfähigkeit der französischen Staatsfinanzen ungelöst. Selbst bei Umsetzung des angestrebten Haushalts würde das Defizit 2027 bei rund 5% des BIP verharren und die Schuldenquote voraussichtlich auf 121,7% steigen. Bei einer Staatsausgabenquote von bereits rund 57% des BIP müssten weitere Konsolidierungsschritte zunehmend auf der Ausgabenseite ansetzen, da der Spielraum für zusätzliche Steuererhöhungen begrenzt erscheint. Die 2027 auf mehr als 90 Mrd. EUR steigende Zinslast und die schwachen Wachstumsaussichten erschweren die Konsolidierung zusätzlich.
Die Ratingentscheidungen von Moody’s und S&P sind die nächsten potenziellen Klippen für die Einschätzung des strukturellen Bonitätsausblicks Frankreichs. Eine Herabstufung durch Moody’s von Aa3 negativ auf A1 beim Update am 23. Oktober dürfte weitgehend eingepreist sein und daher kaum größere technische Verkäufe auslösen. Der Fokus liegt entsprechend stärker auf der Entscheidung von S&P am 27. November. Eine weitere Herabstufung von A+ erscheint zwar weniger naheliegend, nachdem die Agentur Frankreich erst im Oktober 2025 herabgestuft hat. Sollte sie dennoch erfolgen, wäre dies umso stärker als Bestätigung einer weiteren strukturellen Verschlechterung der französischen Bonität zu interpretieren.
Eine Bewegung in Richtung 110–120 Bp dürfte damit in den kommenden Wochen eher eine taktische Entspannung als der Beginn einer fundamentalen Neubewertung von OATs sein. Wir würden eine solche Bewegung daher als Chance zum Abbau von Frankreich-Exposure, aber auch von Spread-Exposure in belgischen, spanischen und italienischen Staatsanleihen nutzen. Die derzeitige Spreadausweitung reflektiert nicht nur Frankreich-spezifische Risiken, sondern zunehmend auch eine strukturell höhere Risikoprämie für EGBs insgesamt.
|
Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de |
|
Zins² by ICM InvestmentBank AG
Tel.: +49 (0) 30 887 106 0 |
|