OATs: Vom französischen Fiskalrisiko zum EZB-Dilemma?
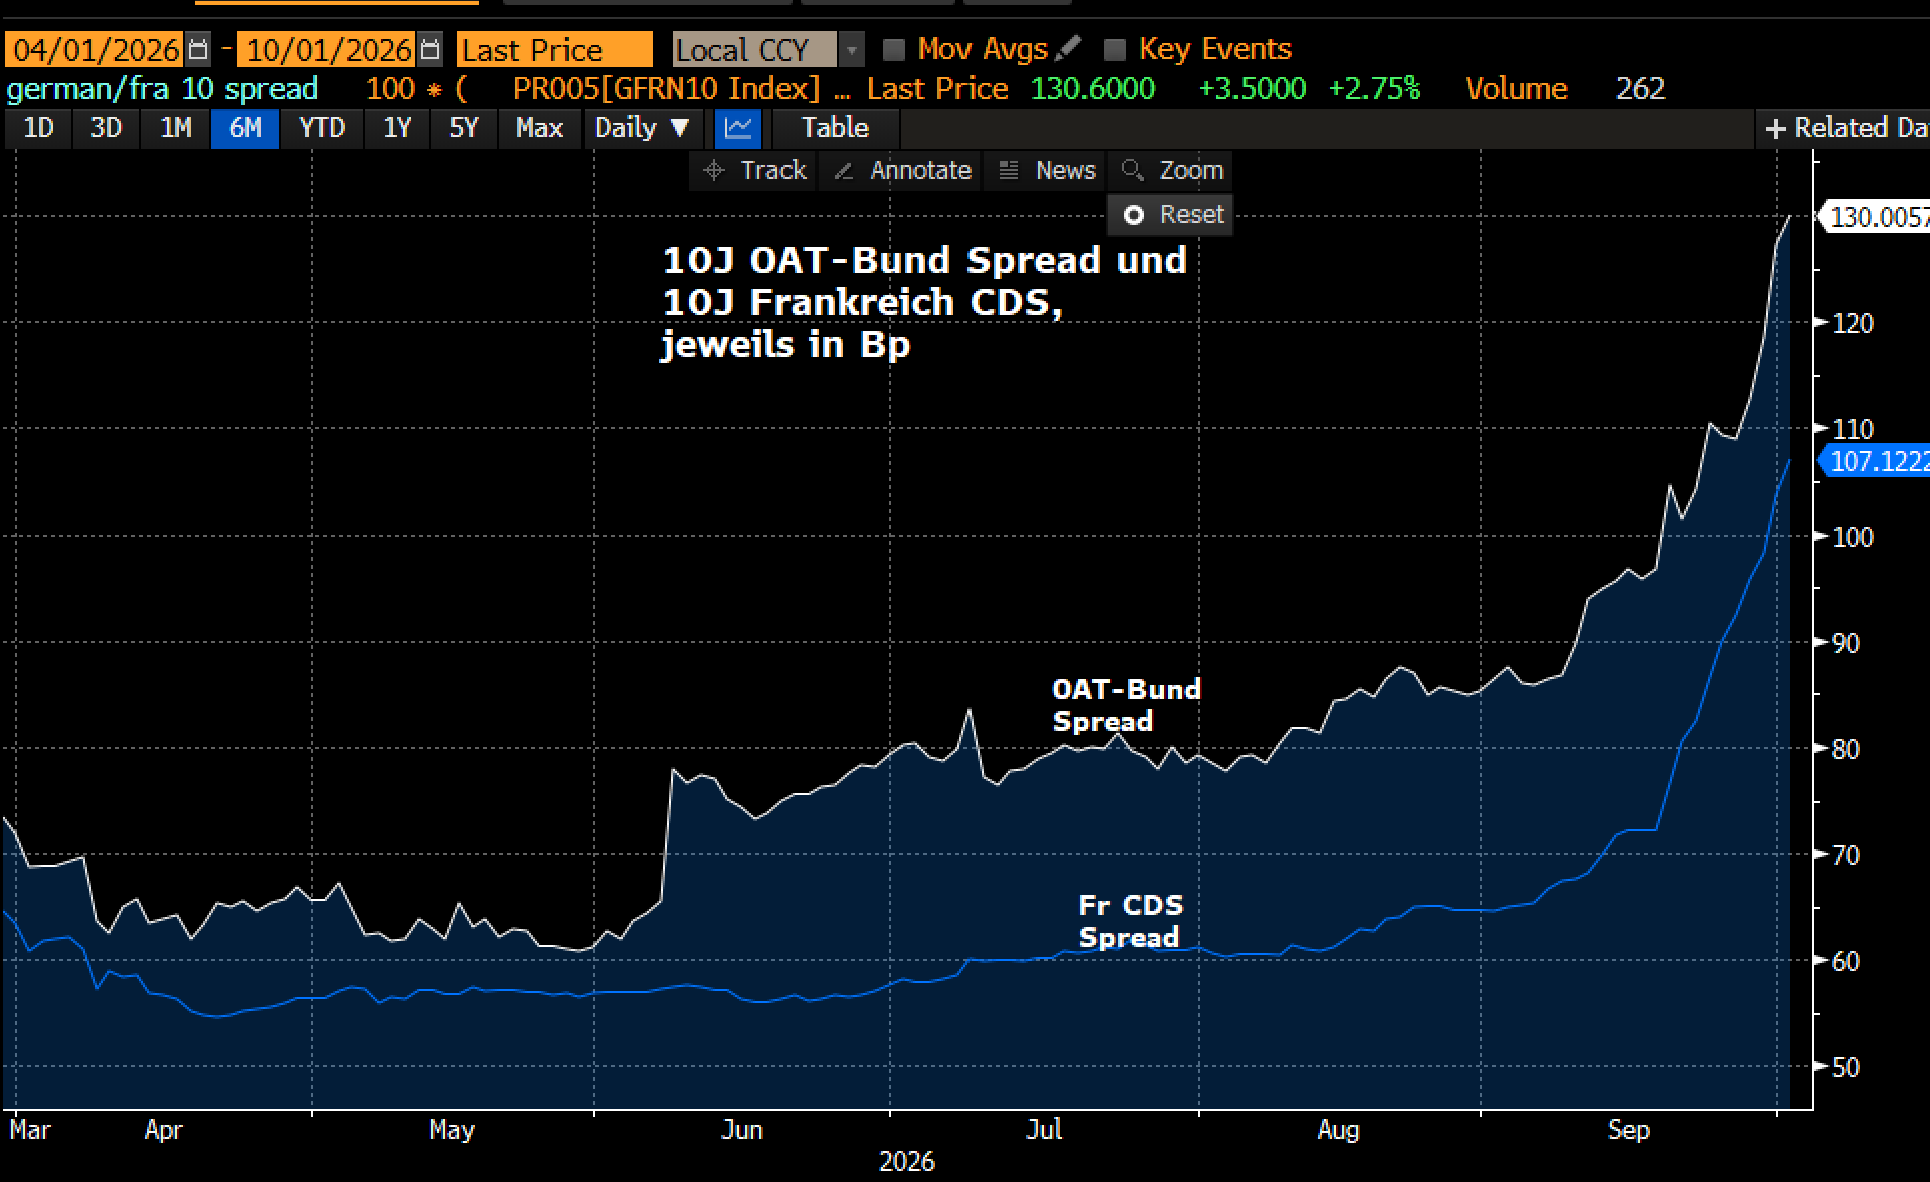
Der Sell-off bei französischen Staatsanleihen, gekoppelt mit der Schwäche des EUR, sendet eine eindeutige Botschaft: Der Kapitalmarkt zeigt der französischen Haushaltspolitik die rote Karte. Die Sorgen um die Schuldentragfähigkeit nehmen zu – ein „Weiter so“ wird von den Investoren zunehmend nicht mehr akzeptiert. Ob diese Botschaft bei der Politik ankommt, ist fraglich. Das bislang nur als Tail-Risk betrachtete Szenario
Der Sell-off bei französischen Staatsanleihen, gekoppelt mit der Schwäche des EUR, sendet eine eindeutige Botschaft: Der Kapitalmarkt zeigt der französischen Haushaltspolitik die rote Karte. Die Sorgen um die Schuldentragfähigkeit nehmen zu – ein „Weiter so“ wird von den Investoren zunehmend nicht mehr akzeptiert. Ob diese Botschaft bei der Politik ankommt, ist fraglich.
Das bislang nur als Tail-Risk betrachtete Szenario eines „Liz-Truss-Moments“ in Frankreich gewinnt damit an Relevanz. Sollte die Politik auf den steigenden Marktdruck nicht mit einer glaubwürdigen Konsolidierungsstrategie reagieren, könnte sich die negative Rückkopplung zwischen steigenden Finanzierungskosten, höheren Zinsausgaben und wachsendem Finanzierungsbedarf weiter verstärken. Angesichts der ebenfalls in anderen Euroländern sichtbaren fiskalpolitischen Versäumnisse würde zugleich das Risiko eines Übergreifens auf andere hoch verschuldete Staaten steigen. Die entscheidende Frage ist daher nicht nur, wie weit die OAT-Bund-Spreads noch steigen können, sondern ab welchem Punkt aus einem fiskalischen Risikoaufschlag eine für die gesamte Eurozone relevante Fragmentierungsdynamik wird.
Die EZB wäre bei einer solchen Entwicklung in einem schwierigen Dilemma. Einerseits müsste sie verhindern, dass eine ungeordnete Fragmentierung der Staatsanleihemärkte die einheitliche Geldpolitik und damit die Transmission der Geldpolitik gefährdet. Andererseits darf sie nicht den Eindruck erwecken, fiskalische Fehlentwicklungen einzelner Mitgliedstaaten durch geldpolitische Interventionen zu kompensieren. Je stärker die steigenden Renditen jedoch auf eine fundamentale Neubewertung der französischen Schuldentragfähigkeit zurückzuführen sind, desto schwieriger wäre es für die EZB, dagegenzuhalten, ohne falsche Anreize für die Fiskalpolitik zu setzen (Vorwurf der fiskalischen Dominanz!). Frankreich könnte damit zum Lackmustest für die Glaubwürdigkeit der fiskalischen Regeln und zugleich für die Grenzen des EZB-Sicherheitsnetzes werden.
Unsere Einschätzung zur Entwicklung von EUR-Renditen und Spreads finden Sie im Zins²-Kompass für Oktober, der im weiteren Tagesverlauf veröffentlicht wird.
|
Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de |
|
Zins² by ICM InvestmentBank AG
Tel.: +49 (0) 30 887 106 0 |
|