Risiko einer erneuten militärischen Eskalation am Golf steigt: Wird die EUR-Zinskurve zwischen 2 und 10 Jahren invers?
Neben den Äußerungen von Donald Trump und Benjamin Netanjahu sprechen auch politische Erwägungen in den USA und Israel für eine erneute militärische Eskalation am Persischen Golf. Sollten die Republikaner bei den Midterms ihre Mehrheit im Kongress verlieren, wäre Trump innenpolitisch erheblich geschwächt. Außenpolitische Aktionen wie z. B. die Wiederaufnahme des Kriegs gegen den Iran könnten dann dazu dienen, Handlungsfähigkeit zu
Neben den Äußerungen von Donald Trump und Benjamin Netanjahu sprechen auch politische Erwägungen in den USA und Israel für eine erneute militärische Eskalation am Persischen Golf. Sollten die Republikaner bei den Midterms ihre Mehrheit im Kongress verlieren, wäre Trump innenpolitisch erheblich geschwächt. Außenpolitische Aktionen wie z. B. die Wiederaufnahme des Kriegs gegen den Iran könnten dann dazu dienen, Handlungsfähigkeit zu demonstrieren. Auch Netanjahu könnte versuchen, mit erneuten Angriffen auf den Iran innenpolitisch zu punkten nachdem seine Koalition bei den Wahlen am 27. Oktober voraussichtlich die Mehrheit verloren hat. Allerdings bleibt Netanjahu zunächst als Geschäftsführender Ministerpräsident im Amt und ohne Beteiligung arabisch-israelischer Parteien wird auch die Opposition über keine Parlamentsmehrheit verfügen. In dieser Situation könnte Netanjahu eine erneute militärische Eskalation als Argument für eine nationale Einheitsregierung nutzen oder versuchen sich damit für mögliche Neuwahlen zu positionieren.
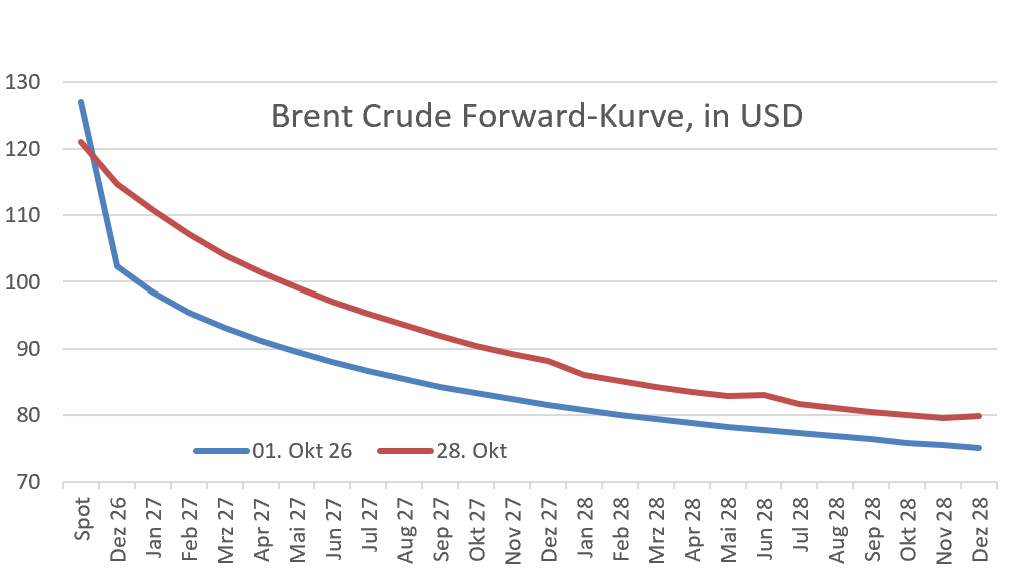
Dass der Ölpreis trotz der auf das Vorkrisenniveau zurückgekehrten Exportvolumina aus dem Persischen Golf bei rund 115 USD je Barrel (Dez. kontrakt) verharrt, dürfte bereits eine erhebliche geopolitische Risikoprämie für ein solches Eskalationsszenario widerspiegeln. Dafür spricht auch, dass inzwischen der April 2027-Kontrakt für Brent zum ersten Mal seit Mitte 2022 wieder über 100 USD notiert. Angesichts der im Vergleich zu Anfang des Jahres deutlich gesunkenen Lagerbestände wären die Preisrisiken bei Öl für den Fall einer erneuten breiten militärischen Konfrontation aus unserer Sicht trotzdem asymmetrisch nach oben gerichtet.
Marktteilnehmer sollten in den kommenden Wochen daher die Möglichkeit sprunghaft steigender Ölpreise einkalkulieren. Dieser würde vor allem das kurze Ende der EUR-Zinskurve belasten und ein weiteres Bear Flattening auslösen. Da die ESTR-Forwards aber bereits eine Anhebung des EZB-Einlagensatzes auf 2,75% im Dezember sowie auf knapp 3,25% bis September 2027 einpreisen, erscheint das Potential für eine nachhaltige Steigerungen der Zinserwartungen auf deutlich oberhalb von 3,50% begrenzt. Denn die konjunkturellen Risiken würden angesichts steigender Energiepreise und höherer Zinsen sprunghaft ansteigen. In einem solchen Stagflationsszenario würde der Zielkonflikt der EZB zwischen Inflationsbekämpfung und Konjunkturstabilisierung in den Vordergrund rücken. Zugleich könnte eine konjunkturelle Abschwächung bei gleichzeitig steigenden Zinsen die bereits erhöhten Spannungen an den Staatsanleihemärkten verschärfen und die geldpolitischen Handlungsmöglichkeiten der EZB zusätzlich einengen. Renditen mittlerer und langer Laufzeiten dürften in einem solchen Umfeld nach einer ersten Aufwärtskorrektur recht bald wieder nachgeben. Eine Inversion der EUR-Zinskurve zwischen zwei und zehn Jahren wäre dann zeitweilig plausibel.
|
Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de |
|
Zins² by ICM InvestmentBank AG
Tel.: +49 (0) 30 887 106 0 |
|