Warnsignale bei Staatsanleihen werden lauter: Equity Risk Premium tief im Minus
Der Renditeanstieg setzt sich global fort. Der Sprung der 30-jährigen britischen Staatsanleihen über die Marke von 6 % sowie die gleichgerichteten Renditeanstiege in den USA, der Eurozone und Japan unterstreichen den anhaltenden Käuferstreik bei langer Duration. Auch die erneute Ausweitung der OAT-Spreads liefert Bunds derzeit keine Unterstützung. Im Gegenteil: Die zunehmenden fiskalischen und politischen Risiken in Frankreich verstärken die
Der Renditeanstieg setzt sich global fort. Der Sprung der 30-jährigen britischen Staatsanleihen über die Marke von 6 % sowie die gleichgerichteten Renditeanstiege in den USA, der Eurozone und Japan unterstreichen den anhaltenden Käuferstreik bei langer Duration. Auch die erneute Ausweitung der OAT-Spreads liefert Bunds derzeit keine Unterstützung. Im Gegenteil: Die zunehmenden fiskalischen und politischen Risiken in Frankreich verstärken die Risikoaversion gegenüber langen Staatsanleihen und erschweren eine Stabilisierung der Renditen.
Ausschlaggebend ist zunehmend die Kombination aus hohen strukturellen Haushaltsdefiziten, steigenden Schuldenständen und der massiven Neuverschuldung der amerikanischen Hyperscaler zur Finanzierung der KI-Infrastruktur. Auch der stark expandierte Private-Debt-Markt könnte eine Rolle spielen, da hier zusätzliches Kapital gebunden wird und damit die Absorptionsfähigkeit der Märkte für staatliche Emissionen reduziert wird. Entsprechend steigen die von Investoren geforderten Laufzeit- und Risikoprämien. Dies zeigt sich unter anderem im Anstieg der Realrenditen. Dass selbst das Überspringen psychologisch wichtiger Renditeniveaus kaum noch Kaufimpulse auslöst, zeigt, wie nachhaltig der Anstieg der langfristigen Risikoprämien inzwischen ist. Gleichzeitig entsteht ein negativer Rückkopplungseffekt: Steigende Renditen erhöhen die Zinslast der Staaten, verschlechtern damit die fiskalischen Perspektiven und führen wiederum zu höheren Risiko- und Laufzeitprämien.
Um diese Dynamik zu durchbrechen, braucht es daher mehr als eine Stabilisierung der kurzfristigen Konjunktur- oder Inflationserwartungen. Entscheidend wären glaubwürdige Signale einer mittelfristigen Konsolidierung der Staatsfinanzen und damit vor allem eine ehrliche Bestandsaufnahme der durch die Demografie aus dem Ruder laufenden Verbindlichkeiten der Sozialsysteme und ihrer bislang nicht ausreichenden Finanzierung. Solange dies nicht erfolgt und gleichzeitig Energiepreise und geopolitische Risiken hoch bzw. unsicher bleiben, ist der Anreiz für Investoren gering, langfristige Duration zu übernehmen. Stattdessen erodiert die Safe-Haven-Rolle von Staatsanleihen wie US-Treasuries, aber auch von Bunds, auf globaler Ebene, während Kapital verstärkt in Richtung Real Assets umgelenkt wird.
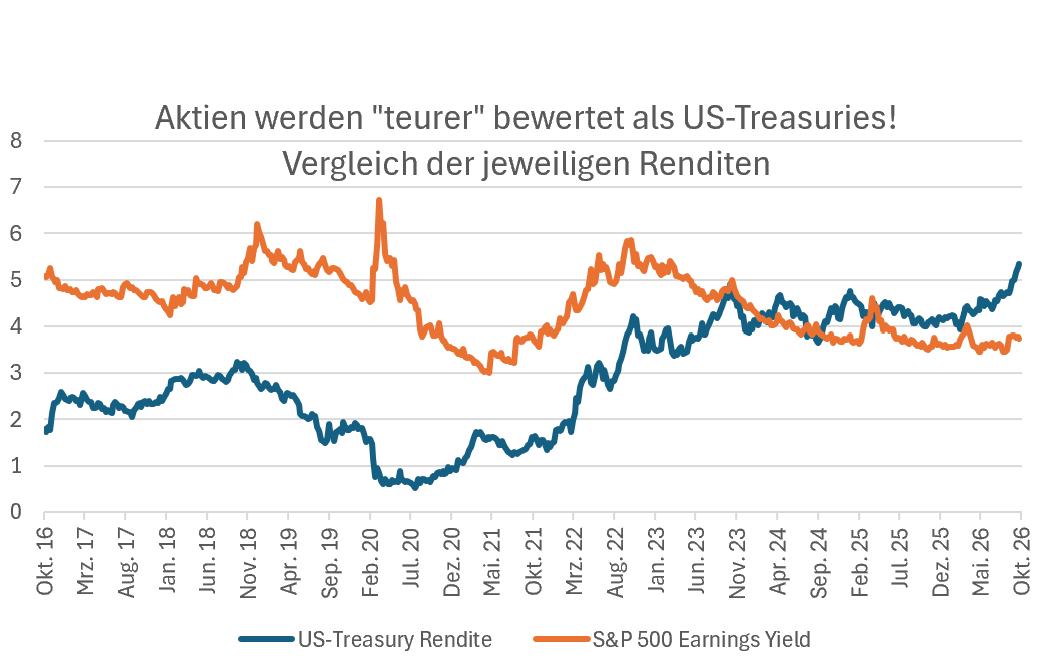
Entsprechend ist die Equity Risk Premium (ERP) beim S&P 500 inzwischen klar negativ: Aktien werden damit teurer bewertet als 10-jährige US-Treasuries. Eine negative Equity Risk Premium ist aus unserer Sicht dabei kein isoliertes Argument für eine bevorstehende Aktienkorrektur, sondern vielmehr Ausdruck einer strukturellen Neubewertung der Risiken von Staatsanleihen. Wenn die langfristige Staatsverschuldung, die Emissionsflut und die damit verbundenen fiskalischen Risiken die von Investoren geforderte Risikoprämie nachhaltig erhöhen, verlieren Staatsanleihen als globaler „risikofreier“ Referenzwert zunehmend an Bedeutung. Dies verändert nicht nur die relative Bewertung von Bonds und Aktien, sondern stellt auch die traditionelle Rolle von Staatsanleihen als Safe-Haven-Asset infrage.
|
Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de |
|
Zins² by ICM InvestmentBank AG
Tel.: +49 (0) 30 887 106 0 |
|