Wie in der OAT-Krise agieren? OATs, Bunds, EUR-Zinskurve und Zins-Sicherung
Die anhaltende Eskalation bei französischen OATs, Signale aus den USA und Israel hinsichtlich einer möglichen Wiederaufnahme der Militärschläge gegen den Iran sowie potenzielle Inflationsimpulse eines sich entwickelnden Super-El-Niño sorgen für gegenläufige Strömungen am EUR-Anleihemarkt. Anleger trennen sich angesichts fehlender fiskalischer Perspektiven zunehmend nicht nur von französischen OATs, sondern auch von italienischen, spanischen und griechischen Staatsanleihen. Je stärker
Die anhaltende Eskalation bei französischen OATs, Signale aus den USA und Israel hinsichtlich einer möglichen Wiederaufnahme der Militärschläge gegen den Iran sowie potenzielle Inflationsimpulse eines sich entwickelnden Super-El-Niño sorgen für gegenläufige Strömungen am EUR-Anleihemarkt.
Anleger trennen sich angesichts fehlender fiskalischer Perspektiven zunehmend nicht nur von französischen OATs, sondern auch von italienischen, spanischen und griechischen Staatsanleihen. Je stärker sich die OAT-Spreads ausweiten, desto größer wird das Risiko, dass die Krise auf andere Länder des Euroraums übergreift. In einem ausgeprägten Krisenszenario könnten die Korrelationen zwischen französischen Staatsanleihen und den Anleihen anderer Länder mit erhöhtem Risikoprofil trotz unterschiedlicher fundamentaler Ausgangslagen gegen 1 tendieren.
Deutsche Bundesanleihen profitieren bereits jetzt als sicherer Hafen von diesen Umschichtungen und outperformen gegenüber Swaps. Gleichzeitig underperformen kurze EUR-Laufzeiten, da steigende Energiepreise das Inflationsrisiko erhöhen und mit Blick auf die Zentralbanken das Narrativ „higher for longer“ stärken. Entsprechend verflacht die EUR-Zinskurve. Die ausgeprägte Positionierung auf eine steilere Kurve und die geringe Liquidität verstärken diese Bewegung.
Was sind für Investoren mögliche Optionen bei OATs, Bunds und EUR-Zinskurve?
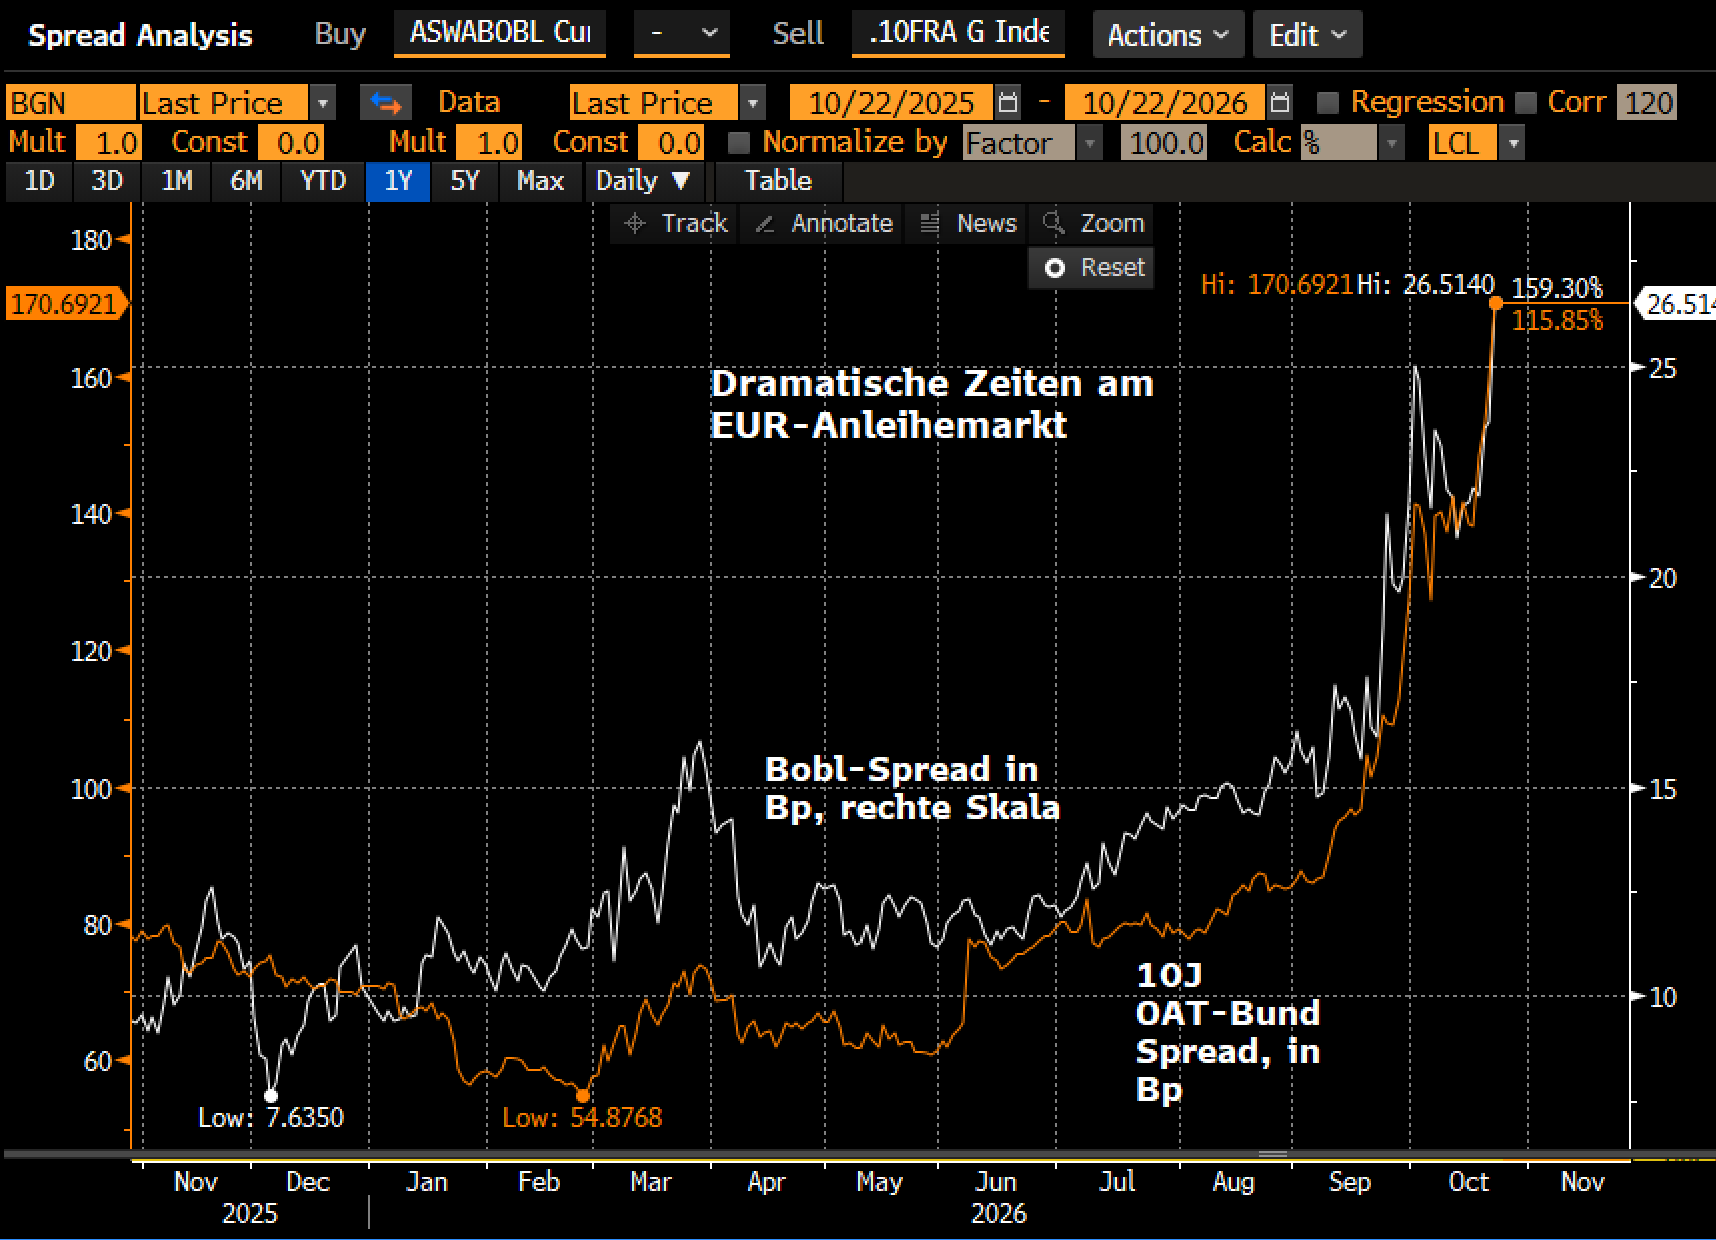
OATs: Unsere Hoffnung auf eine zumindest vorübergehende Stabilisierung der politischen Situation in Frankreich und eine Einengung des zehnjährigen OAT-Bund-Spreads in Richtung 120 Basispunkte hat sich seit dem Wochenende zerschlagen. Bislang scheint es sowohl den politischen Parteien als auch Teilen der Bevölkerung an der notwendigen Einsicht in die Tragweite der fiskalischen Probleme und die Notwendigkeit entsprechender Maßnahmen zu fehlen. Damit überwiegen zunächst die Risiken einer weiteren Eskalation. Ohne eine Form der EZB-Intervention dürfte der Teufelskreis aus steigenden Refinanzierungskosten, zunehmenden fiskalischen Belastungen und wachsenden politischen Risiken nur schwer zu durchbrechen sein.
Erst bei einem OAT-Bund-Spread oberhalb von 200 Basispunkten dürfte die Wahrscheinlichkeit zunächst verbaler Interventionen der EZB zunehmen. Da diese allein kaum ausreichen dürften, halten wir bei Zins² als nächsten Schritt eine Wiederaufnahme der Reinvestitionen auslaufender Anleihen in den PSPP- und PEPP-Portfolien für ein plausibles Szenario. Längere Laufzeiten würden aufgrund ihrer geringeren Liquidität überproportional profitieren, sofern sich die Käufe – wie in der Vergangenheit – an der Marktduration orientieren würden. Sollte auch diese Maßnahme nicht ausreichen, dürfte die EZB auch bereit sein andere Schritte wie TPI oder OMT zu aktivieren, wobei die politischen Hürden u. a. aufgrund der Notwendigkeit eines makro-ökonomischen Stabilisierungsprogramms hoch sind. Grundsätzlich hat jedoch Mario Draghis Narrativ „whatever it takes“ weiter seine Gültigkeit und darf nicht unterschätzt werden.
Die Auswirkungen auf OATs und die Staatsanleihe-Spreads insgesamt wären dann massiv. Bei OAT-Bund-Spreads in der Größenordnung von 200 Basispunkten würden wir daher beginnen, Short-OAT-Positionen zu reduzieren, um bei einer möglichen Intervention der EZB nicht auf dem falschen Fuß erwischt zu werden.
Bunds: Deutsche Bundesanleihen sollten sowohl in der aktuellen Marktphase als auch mit Blick auf die Zeit bis zu den französischen Präsidentschaftswahlen im April 2027 von Safe-Haven-Flows profitieren und entsprechend outperformen. Zinsabsicherungen über Short-Positionen in Bund-, Bobl- und Schatz-Futures sollten daher auf Swaps umgestellt werden, da die relative Marktdynamik im Falle einer weiteren Eskalation erheblich ausfallen könnte. Auch bei EZB-Interventionen dürften Bunds profitieren, zumindest wenn die EZB eine Wiederaufnahme der Reinvestitionen von PSPP und PEPP mit einer Verteilung der Sekundärmarktkäufe auf alle Staatsanleihen entsprechend den jeweiligen Quoten vornimmt.
EUR-Zinskurve: Die Markterwartungen einer weiteren geldpolitischen Straffung durch die EZB um rund 75 Basispunkte bis September 2027 erscheinen angesichts der fragilen Marktsituation und der konjunkturellen Belastungen durch die aktuelle Spreadausweitung überzogen. Angesichts einer erneuten Eskalation am Persischen Golf und steigender Energiepreise ist jedoch kaum mit einer raschen Korrektur dieser Erwartungen zu rechnen. Das Narrativ „higher for longer“ erhält derzeit vielmehr zusätzliche Unterstützung. Ein bullisches Steepening, bei dem die Renditen am kurzen Ende stärker fallen als am langen Ende, erscheint daher ohne eine Entspannung am Persischen Golf oder harte Anzeichen einer deutlichen konjunkturelle Eintrübung verfrüht. Die Verflachungstendenzen der Kurve könnten sich somit als Pain Trade fortsetzen. Im Falle einer EZB-Intervention zugunsten von OATs über eine Wiederaufnahme von Reinvestitionen (PEPP und PSPP) könnte sich diese Bewegung sogar beschleunigen, da die Käufe kurze Kaufzeiten angesichts des EZB-Zinsankers weniger stark beeinflussen würden als die Risikoprämien und Laufzeitprämien am langen Ende der Kurve.
|
Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de |
|
Zins² by ICM InvestmentBank AG
Tel.: +49 (0) 30 887 106 0 |
|