Live Feed

Sie möchten den Live Feed per Mail erhalten – kostenlos und jederzeit kündbar?

Michael Ramon Klawitter
Michael Ramon Klawitter 09.02.2026 · 12:54

Kevin Warsh: Stress für USD- und EUR-Kurve!

Die mögliche Nominierung von Kevin Warsh zum Fed-Vorsitzenden verspricht eine Ära der Widersprüche – und damit erhöhte Zins- und FX-Unsicherheit. Sie dürfte sowohl in den USA als auch in der Eurozone zu steileren Zinskurven führen.  1. Die „KI-Wunderwaffe“ als Vorwand für Zinssenkungen  Warsh kokettiert mit der Vorstellung eines KI-getriebenen Produktivitätsbooms. Seine Logik: Steigt die Produktivität stark, kann

Die mögliche Nominierung von Kevin Warsh zum Fed-Vorsitzenden verspricht eine Ära der Widersprüche – und damit erhöhte Zins- und FX-Unsicherheit. Sie dürfte sowohl in den USA als auch in der Eurozone zu steileren Zinskurven führen. 

1. Die „KI-Wunderwaffe“ als Vorwand für Zinssenkungen 

Warsh kokettiert mit der Vorstellung eines KI-getriebenen Produktivitätsbooms. Seine Logik: Steigt die Produktivität stark, kann die Fed die Zinsen senken, ohne Inflationsrisiken zu erzeugen. Damit würde er Trumps Forderung nach „easy money“ entsprechen – obwohl die empirische Basis für künftige Produktivitätsgewinne bislang äußerst dünn ist. Die politische Dimension zusätzlicher Zinssenkungen würde durch die geplante Ausweitung der T-Bill-Emissionen zur Finanzierung des US-Haushaltsdefizits weiter verstärkt. 

2. Das lange Ende der Kurve: steigende Risikoprämien 

Quantitative Tightening (QT): Warsh will die Fed-Bilanz verkleinern und insbesondere den Anteil langlaufender US-Treasuries deutlich reduzieren. Dadurch müssten US-Banken, private Investoren und ausländische Käufer mehr langlaufende Treasuries absorbieren. Äußerungen aus China, wonach Banken ihre US-Treasury-Bestände reduzieren sollen, zeigen jedoch, dass dies im aktuellen geopolitischen Umfeld kaum realistisch erscheint. Dies gilt umso mehr, als die US-Regierung weiterhin fiskalische Disziplin vermissen lässt, die Verteidigungsausgaben bis 2027 um 50% auf 1500  Mrd. USD pro Jahr erhöhen will und sich auf einem Pfad befindet, der bis 2030 zu einer Schuldenquote von rund 120% des BIP führt. 

Inflationsunsicherheit: Auch wenn die marktbasierten Inflationserwartungen derzeit stabil wirken, ist die Unsicherheit über die zukünftige Preisentwicklung hoch. Zölle und eine restriktivere Migrationspolitik wirken angebotsseitig preistreibend und erhöhen damit die Risikoprämien am langen Ende der Zinskurve. 

Fazit 

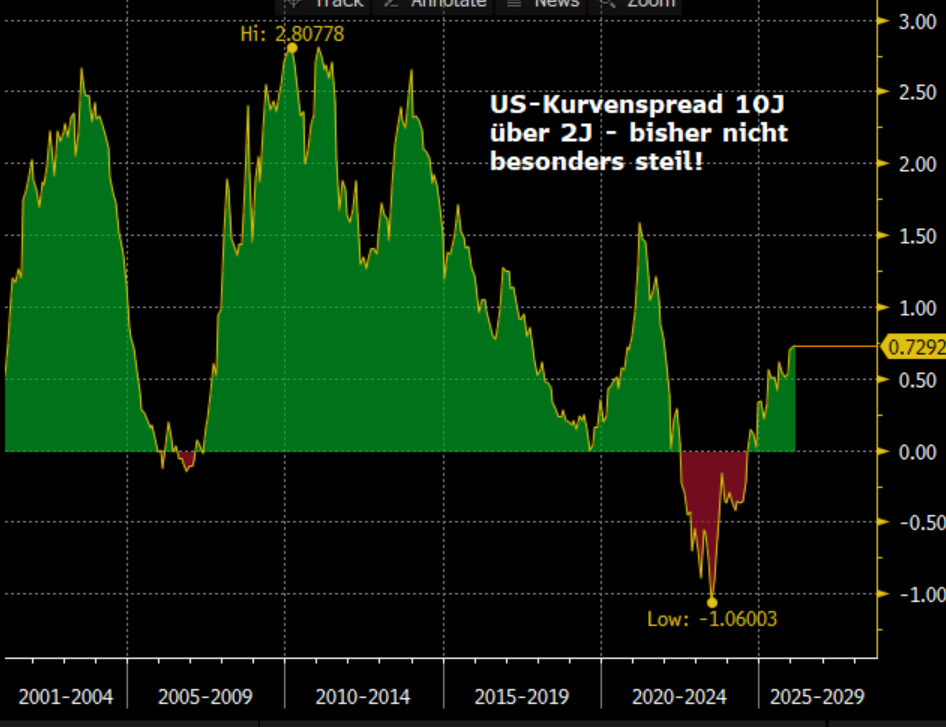
Wenn die Fed versucht, das kurze Ende der Kurve abzusenken, sich aber gleichzeitig vom langen Ende zurückzieht, ist eine steilere Kurve aus Sicht von Zins² nahezu unvermeidlich. Wie der Chart zeigt, ist die USD-Kurve zwischen 2 und 10 Jahren im historischen Durchschnitt weiterhin recht flach. In einem solchen Umfeld dürfte die Sorge um den Status des USD als Reservewährung anhalten. Der „Debasement-Trade“ bleibt intakt: schwächerer USD, schwächere US-Treasuries und Zuflüsse in reale Assets wie Gold und Aktien. Wie bereits im Zins²-Kompass der vergangenen Woche erläutert, verschiebt sich die Risikohierarchie am Kapitalmarkt wobei diese Entwicklungen nicht abrupt erfolgen. Trotzdem dürften spürbare Spillovers auf die EUR-Kurve nicht ausbleiben, auch da mit Blick auf Bunds die Emissionsflut ebenfalls „drückt“: Niedrigere EZB-Zinsen angesichts von Aufwärtspotential bei EURUSD bei gleichzeitigem Aufwärtsdruck am langen Ende der Kurve. Wie "einfach" die 30-jährige Bundrendite die Marke von 3,50% übersprungen hat und Bunds in diesem Laufzeitband gegenüber Swaps underperformen unterstreicht, die veränderte Risikowahrnehmung am Markt.  


Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de

Zins² by ICM InvestmentBank AG
Meinekestraße 26
10719 Berlin

Tel.: +49 (0) 30 887 106 0
zins2@i-c-m.de
www.i-c-m.de


Die hier bereitgestellten Inhalte stellen keine Anlageberatung, keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten und keine Aufforderung zum Tätigen von Geschäften dar. Alle Einschätzungen, Marktkommentare und Analysen spiegeln ausschließlich unsere aktuelle Meinung wider und können sich jederzeit ohne vorherige Ankündigung ändern. Eine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität der Informationen wird nicht übernommen. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Ergebnisse. Quelle der Grafik: Bloomberg und eigene Berechnungen.

Datenschutz  ·  Disclaimer  ·  Rechtshinweise  ·  Impressum

Kevin Warsh: Stress für USD- und EUR-Kurve!
Michael Ramon Klawitter
Michael Ramon Klawitter 08.02.2026 · 09:55

US-Arbeitsmarkt und US-CPI im Fokus

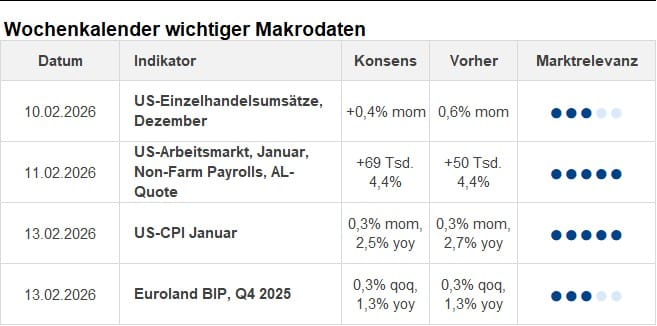
Der Datenkalender für die kommende Woche ist stark US‑zentriert. Die Veröffentlichung des aufgrund des Shutdowns der US‑Regierung verschobenen Arbeitsmarktberichts für Januar am Mittwoch (11.02.) sowie die US‑Inflationszahlen für Januar am Freitag sind die zentralen Ereignisse. Mit einem erwarteten Anstieg der Nonfarm Payrolls um 69.000 und einer stabilen Arbeitslosenquote von 4,4 % sollten dieDaten die grundsätzlichen

Der Datenkalender für die kommende Woche ist stark US‑zentriert. Die Veröffentlichung des aufgrund des Shutdowns der US‑Regierung verschobenen Arbeitsmarktberichts für Januar am Mittwoch (11.02.) sowie die US‑Inflationszahlen für Januar am Freitag sind die zentralen Ereignisse.

Mit einem erwarteten Anstieg der Nonfarm Payrolls um 69.000 und einer stabilen Arbeitslosenquote von 4,4 % sollten dieDaten die grundsätzlichen Abschwächungstendenzen des US‑Arbeitsmarkts bestätigen – jedoch keinen Einbruch signalisieren. Entsprechend deuten die Zahlen auf unveränderte Fed Funds auch für die Fed‑Sitzung im März hin. Neben den aktuellen Daten steht die jährliche Benchmark‑Revision der Arbeitsmarktdaten des Bureau of Labor Statistics (BLS) im Fokus. Schätzungen gehen davon aus, dass die bisherigen Beschäftigungszahlen um rund 1,0 Million Stellen nach unten korrigiert werden. Die Tauben im FOMC dürften dies als Argument für deutlichere Zinssenkungen nutzen. Aktuell sind 55 Bp an Zinssenkungen bis Dezember 2026 eingepreist – 2 Bp mehr als vor einer Woche.

Von hoher Relevanz sind zudem die US‑Inflationszahlen für Januar am Freitag. Für die Gesamt- und Kernrate wird ein monatlicher Anstieg von 0,3 % erwartet. Allerdings sind die Zahlen mit Vorsicht zu interpretieren:

1. Warenkorb‑Update: Das BLS passt die Gewichtungen an neue Konsumgewohnheiten an – ein statistischer Joker, dessen Richtung kaum vorhersehbar ist.

2. SaisonaleFaktoren: Die jährliche Neujustierung der Saisonbereinigung führt regelmäßig zu Revisionen und Überraschungen.

3. Neujahrs‑Effekt: Viele Anbieter nutzen den Jahreswechsel für deutliche Preisanpassungen. 2025 sahen wir dadurch im Januar Sprünge von +0,5 % (Headline). Aufgrund der Zolleffekte könnten diese Anpassungen erneut relativ stark ausfallen, weshalb die Prognosen mit hoher Unsicherheit behaftet sind.

Sollte der CPI die Marke von 0,3 % überschreiten, dürfte die USD‑Kurve weiter unter Druck geraten (Bear Steepening). Ein „schwächerer“ Wert könnte hingegen das Deleveraging stoppen und die bereits am Freitag gesehene Erholungsrallye bei Aktien sowie bei Krypto‑Assets und Edelmetallen weiter befeuern.


Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de

Zins² by ICM InvestmentBank AG
Meinekestraße 26
10719 Berlin

Tel.: +49 (0) 30 887 106 0
zins2@i-c-m.de
www.i-c-m.de


Die hier bereitgestellten Inhalte stellen keine Anlageberatung, keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten und keine Aufforderung zum Tätigen von Geschäften dar. Alle Einschätzungen, Marktkommentare und Analysen spiegeln ausschließlich unsere aktuelle Meinung wider und können sich jederzeit ohne vorherige Ankündigung ändern. Eine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität der Informationen wird nicht übernommen. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Ergebnisse. Quelle der Grafik: Bloomberg und eigene Berechnungen.

Datenschutz  ·  Disclaimer  ·  Rechtshinweise  ·  Impressum

US-Arbeitsmarkt und US-CPI im Fokus
Michael Ramon Klawitter
Michael Ramon Klawitter 06.02.2026 · 14:03

Dovisher Bias bei den Kommentaren aus dem EZB-Rat – vorne Steepener, jenseits von 30 Jahren Flattener

*ECB'S REHN: THERE'S REAL RISK OF LOWER-THAN-EXPECTED INFLATION  *KAZAKS: BIG, RAPID EURO STRENGTHENING MAY TRIGGER ECB RESPONSE  *STOURNARAS: JANUARY INFLATION IS JUST ONE DATA POINT  *VILLEROY: DOWNSIDE INFLATION RISKS PROBABLY MORE SIGNIFICANT  *ECB'S ESCRIVA: MUST BE QUICK TO ACT IF NEW DEVELOPMENTS ARISE   Am Tag nach der EZB-Sitzung vom 05.02.

*ECB'S REHN: THERE'S REAL RISK OF LOWER-THAN-EXPECTED INFLATION 

*KAZAKS: BIG, RAPID EURO STRENGTHENING MAY TRIGGER ECB RESPONSE 

*STOURNARAS: JANUARY INFLATION IS JUST ONE DATA POINT 

*VILLEROY: DOWNSIDE INFLATION RISKS PROBABLY MORE SIGNIFICANT 

*ECB'S ESCRIVA: MUST BE QUICK TO ACT IF NEW DEVELOPMENTS ARISE 

 Am Tag nach der EZB-Sitzung vom 05.02.26 zeigen die Kommentare der sich zu Wort meldenden EZB-Ratsmitglieder im Vergleich zu den Äußerungen von Präsidentin Lagarde einen eher dovishen Bias. Dies bestätigt uns von Zins² in unserer Schlussfolgerung: Zwar steht die EZB derzeit nicht unter akutem Handlungsdruck, doch sind die Risiken für eine Zinssenkung im Sommer oder Herbst höher, als es der Markt aktuell einpreist. 

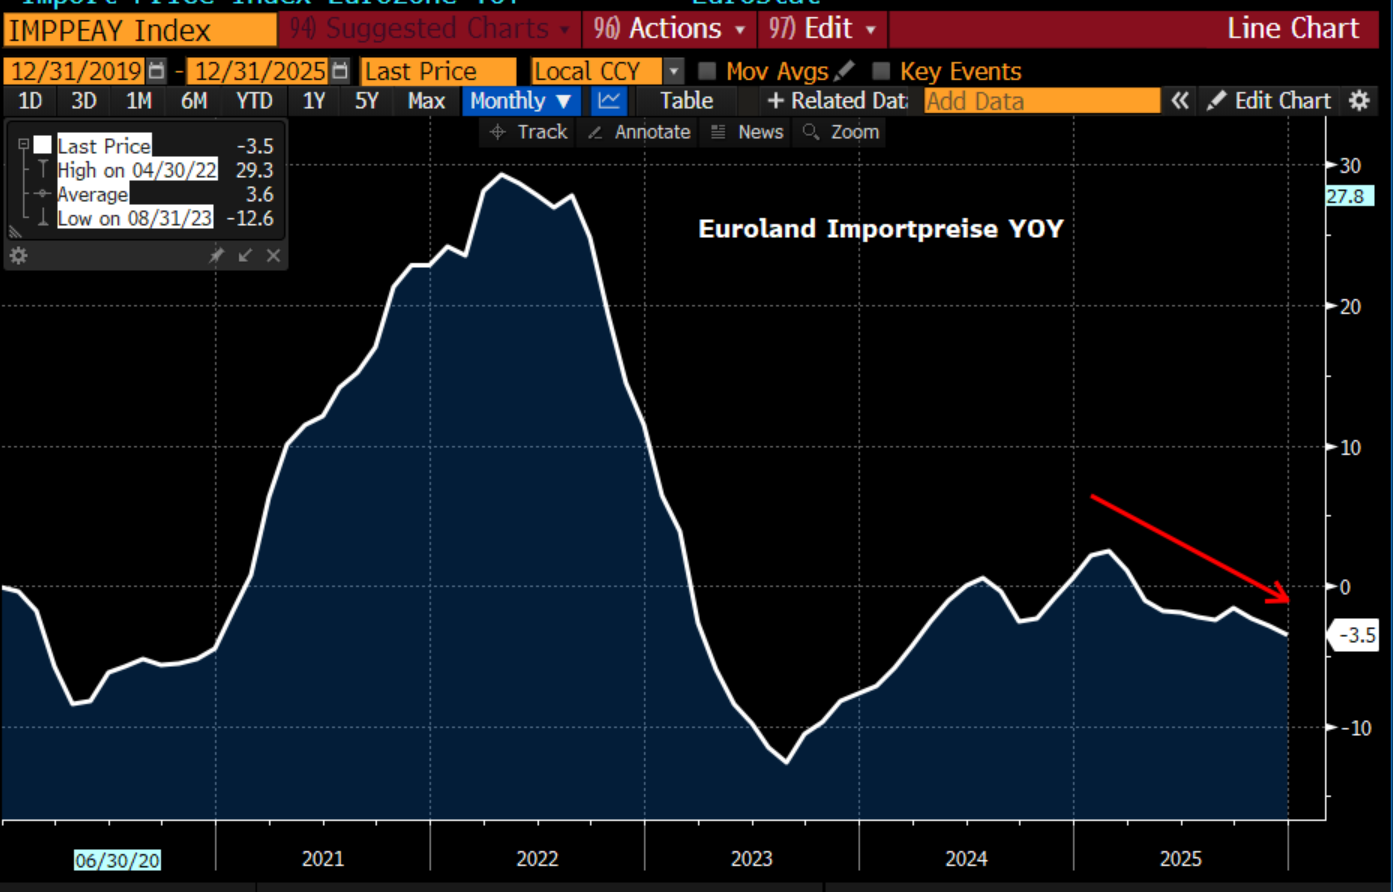
Kurzfristig einen Mehrheitswechsel im EZB-Rat zu erwarten wäre aber naiv, denn ein Unterschießen der Inflation wird sich nur allmählich manifestieren. Vor Juni erscheint eine fundierte Neubewertung für die EZB kaum möglich. Entsprechend wichtig wird das Prognose-Update bei der EZB-Sitzung am 11. Juni. Abgesehen von einer möglichen Befestigung des EUR, die sich bereits in den um 3,5 % fallenden Importpreisen (Dez. 2025) widerspiegelt, dürften anhaltend deflationäre Impulse — etwa über Importe aus China oder nachlassenden Lohndruck in der Eurozone — im Fokus der EZB-Analysen stehen. 

Zusammen mit Argumenten für eine steilere USD-Kurve erwarten wir in diesem Umfeld in den kommenden Monaten eine etwas steilere Kurve in der Eurozone, zumindest zwischen 5 und 10 bzw. 5 und 20 Jahren. Die aktuelle Outperformance ultra-langer Laufzeiten jenseits von 30 Jahren aufgrund der Asymmetrie zwischen Neuemissionen (niedrig) und stabiler Nachfrage von Seiten der Pensionskassen/Versicherungen sollte von der Versteilung im vorderen Kurvenbereich nicht beeinträchtigt sein. Gerade letzteres ist ein starker Performancetreiber für den Abaki Fixed Income Convexity. 


Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de

Zins² by ICM InvestmentBank AG
Meinekestraße 26
10719 Berlin

Tel.: +49 (0) 30 887 106 0
zins2@i-c-m.de
www.i-c-m.de


Die hier bereitgestellten Inhalte stellen keine Anlageberatung, keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten und keine Aufforderung zum Tätigen von Geschäften dar. Alle Einschätzungen, Marktkommentare und Analysen spiegeln ausschließlich unsere aktuelle Meinung wider und können sich jederzeit ohne vorherige Ankündigung ändern. Eine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität der Informationen wird nicht übernommen. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Ergebnisse. Quelle der Grafik: Bloomberg und eigene Berechnungen.

Datenschutz  ·  Disclaimer  ·  Rechtshinweise  ·  Impressum

Dovisher Bias bei den Kommentaren aus dem EZB-Rat – vorne Steepener, jenseits von 30 Jahren Flattener
Michael Ramon Klawitter
Michael Ramon Klawitter 05.02.2026 · 17:43

EZB lässt Leitzins unverändert – aber wie „good ist the place“?

Die EZB hat heute zum fünften Mal in Folge den Einlagensatz bei 2,0% belassen. Die Entscheidung fiel einstimmig und entsprach den Markterwartungen. Weiterhin betont Präsidentin Christine Lagarde, dass „Inflation in a good place“ sei und sie warnte davor, die überraschend niedrige Januar-Inflation nicht überzubewerten. Die EZB wolle sich nicht von einem einzelnen Datenpunkt „als Geisel nehmen lassen“. Entsprechend

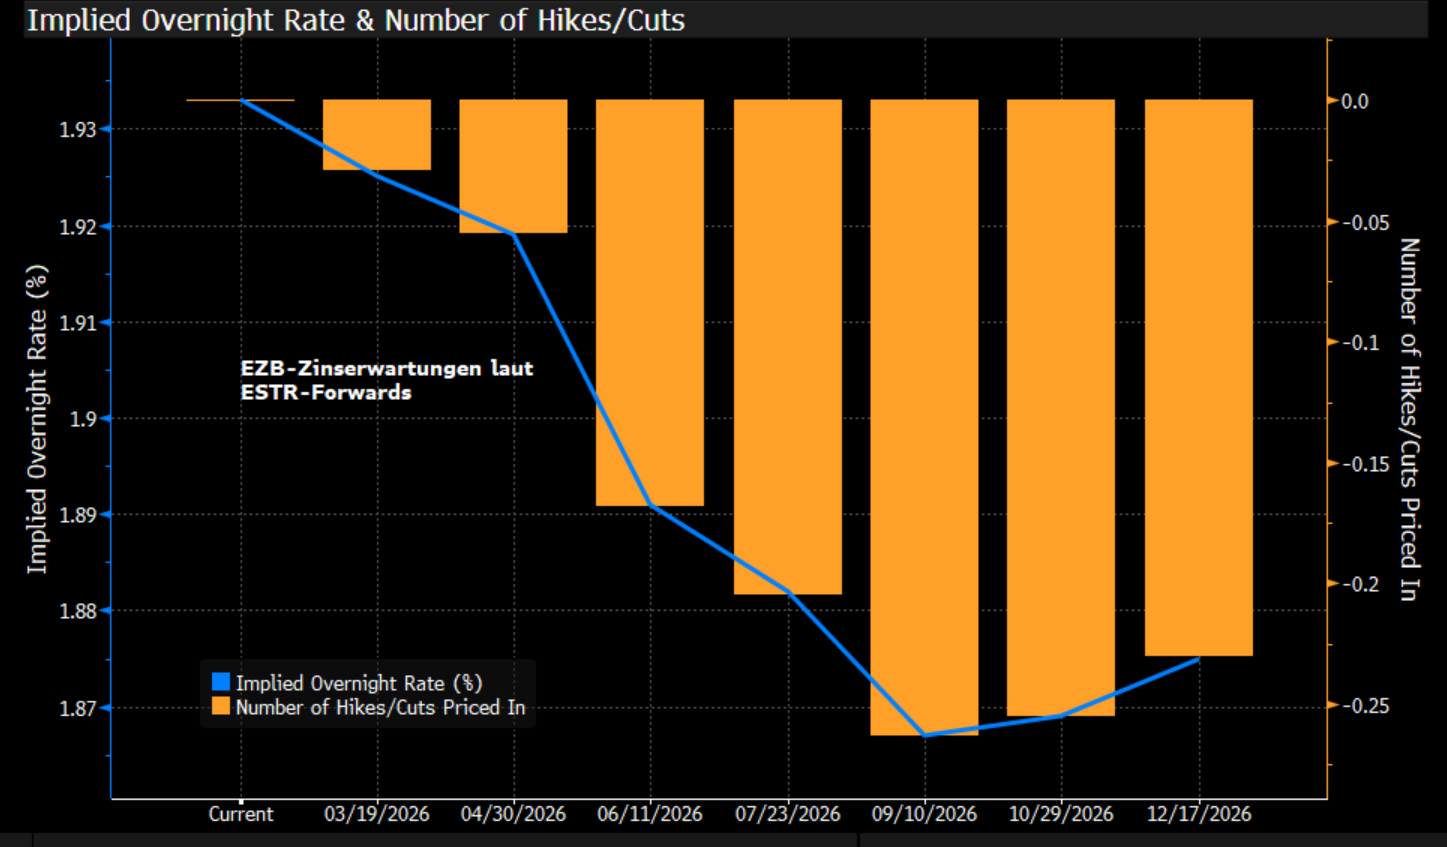
Die EZB hat heute zum fünften Mal in Folge den Einlagensatz bei 2,0% belassen. Die Entscheidung fiel einstimmig und entsprach den Markterwartungen. Weiterhin betont Präsidentin Christine Lagarde, dass „Inflation in a good place“ sei und sie warnte davor, die überraschend niedrige Januar-Inflation nicht überzubewerten. Die EZB wolle sich nicht von einem einzelnen Datenpunkt „als Geisel nehmen lassen“. Entsprechend niedrig sind die am Markt eingepreisten Zinssenkungserwartungen für die kommenden Monate. Bis zur Sommerpause ab Ende Juli werden nur 5 Bp an Zinssenkung eingepreist.  

Zwar ist die EZB aktuell unter keinem Handlungsdruck bei den Zinsen, doch erscheinen die Risiken für eine Zinssenkung im Sommer aus Sicht von Zins² höher als dies am Markt eingepreist ist:  

1) Ein Unterschießen der Inflation u. a. aufgrund des festen Euros und anhaltend deflationärer Impulse von Seiten chinesischer Exporte ist bis Mai nicht auszuschließen. 2) Die fiskalischen Impulse in Deutschland, auf die jeder wartet, kommen erneut zögerlicher als erhofft. 3) Die zunehmende Volatilität bei den US-Technologiewerten kann ein Hinweis sein, dass die KI-Investitionen keine so solide Stütze für die US-Konjunktur bleiben, wie in 2025. Entsprechend könnte auch der Ausblick für die Konjunktur und die Leitzinsentwicklung in der Eurozone mit größerer Unsicherheit behaftet sein. Lagardes Aussage, dass die aktuellen Risiken "ausgewogen" sein, ist aus Sicht von Zins² Zentralbank-Code für: „Wir wissen es aktuell auch nicht genau, also bewegen wir uns lieber nicht.“   

Fazit 

Die Kombination aus fallender Inflation, leicht besserer Konjunktur und einem stärkeren Euro erlaubt es der EZB zwar noch den Autopiloten eingeschaltet zu lassen und die Hürde für neue Maßnahmen ist hoch, doch unterschätzen die Märkte aktuell die Risiken, dass die EZB in diesem Jahr nochmals senken wird. Entsprechend wohl fühlen wir uns im Abaki Fixed Income Convexity, der diese Woche ein neues Hoch verzeichnete, mit einer leichten Steepener-Position zwischen 5 und 10 Jahren und mit dem Flattener jenseits von 30 Jahren. 


Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de

Zins² by ICM InvestmentBank AG
Meinekestraße 26
10719 Berlin

Tel.: +49 (0) 30 887 106 0
zins2@i-c-m.de
www.i-c-m.de


Die hier bereitgestellten Inhalte stellen keine Anlageberatung, keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten und keine Aufforderung zum Tätigen von Geschäften dar. Alle Einschätzungen, Marktkommentare und Analysen spiegeln ausschließlich unsere aktuelle Meinung wider und können sich jederzeit ohne vorherige Ankündigung ändern. Eine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität der Informationen wird nicht übernommen. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Ergebnisse. Quelle der Grafik: Bloomberg und eigene Berechnungen.

Datenschutz  ·  Disclaimer  ·  Rechtshinweise  ·  Impressum

EZB lässt Leitzins unverändert – aber wie „good ist the place“?
Michael Ramon Klawitter
Michael Ramon Klawitter 04.02.2026 · 09:08

30J Bundrendite auf Höchststand seit 08/2011 - trotzdem konstruktiver Start ins Jahr bei EUR-Anleihen

Angesichts der Emissionsflut in der Eurozone sowie negativer Impulse vom Treasurymarkt notiert die 30‑jährige Bundrendite mit 3,55 % auf dem höchsten Niveau seit August 2011. Bundesanleihen underperformen dabei gegenüber Swaps, und der Buxl‑Spread (30J) liegt auf dem tiefsten Stand seit Ende Oktober 2025. Dennoch zeigt sich der Jahresauftakt für den Anleihemarkt insgesamt konstruktiv. An der Spitze steht der

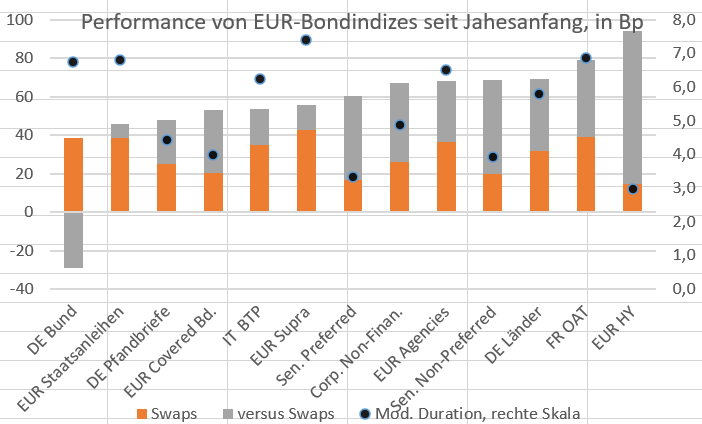
Angesichts der Emissionsflut in der Eurozone sowie negativer Impulse vom Treasurymarkt notiert die 30‑jährige Bundrendite mit 3,55 % auf dem höchsten Niveau seit August 2011. Bundesanleihen underperformen dabei gegenüber Swaps, und der Buxl‑Spread (30J) liegt auf dem tiefsten Stand seit Ende Oktober 2025. Dennoch zeigt sich der Jahresauftakt für den Anleihemarkt insgesamt konstruktiv. An der Spitze steht der Bloomberg High Yield Index (94 Bp), der von der starken Spreadeinengung bei Unternehmensanleihen insgesamt profitierte während OATs angesichts der nachlassenden politischen Spannungen ebenfalls stark performten und mit 79 Bp Platz 2 einnehmen. Einzig die Schwäche des Index von Bundesanleihen (nur +9 Bp) fällt aus dem Rahmen.

Für die Performance der einzelnen Indizes sind drei Komponenten ausschlaggebend: die Duration des Index, die Zinsveränderung sowie die Veränderung des Spreads der im Index enthaltenen Anleihen gegenüber Swaps. Angesichts des bullischen Flattenings der Swapkurve seit Jahresbeginn ist der Performancebeitrag auf der Zinsseite in allen Indizes positiv – wobei eine höhere Duration automatisch zu einem stärkeren Performancebeitrag führt. Auch die Spread‑Komponente gegenüber Swaps ist überwiegend positiv, mit Ausnahme bei deutschen Bundesanleihen. Aufgrund der Emissionsflut bei Bundesanleihen erwarten wir von Zins², dass Bunds auch in den kommenden Quartalen weiter underperformen werden.


Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de

Zins² by ICM InvestmentBank AG
Meinekestraße 26
10719 Berlin

Tel.: +49 (0) 30 887 106 0
zins2@i-c-m.de
www.i-c-m.de


Die hier bereitgestellten Inhalte stellen keine Anlageberatung, keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten und keine Aufforderung zum Tätigen von Geschäften dar. Alle Einschätzungen, Marktkommentare und Analysen spiegeln ausschließlich unsere aktuelle Meinung wider und können sich jederzeit ohne vorherige Ankündigung ändern. Eine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität der Informationen wird nicht übernommen. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Ergebnisse. Quelle der Grafik: Bloomberg und eigene Berechnungen.

Datenschutz  ·  Disclaimer  ·  Rechtshinweise  ·  Impressum

30J Bundrendite auf Höchststand seit 08/2011 - trotzdem konstruktiver Start ins Jahr bei EUR-Anleihen
Michael Ramon Klawitter
Michael Ramon Klawitter 03.02.2026 · 08:22

US-BIP-Prognosen werden angehoben - Zinssenkungen der Fed rücken in die Ferne, EUR-Kurve (5/10) etwas steiler

Während Europa noch nach seinem wirtschaftlichen Kompass sucht, schaltet die US-Konjunktur einen Gang höher. Die Konsensprognosen für das US-BIP-Wachstum 2026 wurden zuletzt kontinuierlich nach oben revidiert und stehen nun bei soliden 2,4 %. Untermauert wird dieser Optimismus durch einen starken Start ins Jahr: Der Citi Economic Surprise Index ist auf 53,5 geklettert – den höchsten Stand seit

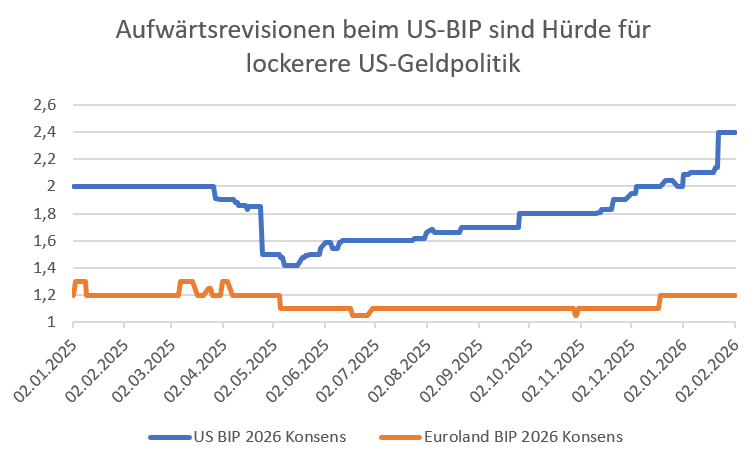
Während Europa noch nach seinem wirtschaftlichen Kompass sucht, schaltet die US-Konjunktur einen Gang höher. Die Konsensprognosen für das US-BIP-Wachstum 2026 wurden zuletzt kontinuierlich nach oben revidiert und stehen nun bei soliden 2,4 %. Untermauert wird dieser Optimismus durch einen starken Start ins Jahr: Der Citi Economic Surprise Index ist auf 53,5 geklettert – den höchsten Stand seit November 2023. Zudem signalisiert der gestrige US-ISM-Index (verarbeitendes Gewerbe) mit 52,6 den stärksten Expansionswert seit August 2022. Dies deutet auf weitere Aufwärtsrevisionen beim US-Wachstumsausblick in den kommenden Wochen hin. Entsprechend stabil hält sich der US-Arbeitsmarkt. Die Arbeitslosenquote zeigt mit 4,4% nur leichte Aufwärtsdynamik; die Abschwächung der Nonfarm-Payrolls spiegelt vor allem die Veränderungen des Arbeitsangebots im Umfeld von Trumps Migrationspolitik wider. Handlungsdruck für die Fed die Zinsen schnell weiter zu senken ist daraus nicht abzuleiten.

Für Investoren bedeutet dies, dass die am Markt bis Mitte Juni zu rund 70 % eingepreiste Zinssenkung der Fed (25 Bp) keineswegs sicher ist. Voraussetzung für die Umsetzung sind deutliche Rückgänge bei der Inflation. Entsprechend stehen neben dem US‑Arbeitsmarktbericht für Januar (ursprünglich 6. Februar nun aber aufgrund des erneuten Shut-Downs verzögert), insbesondere die US‑CPI‑Daten für Januar (voraussichtlich) am 11. Februar im Fokus. Sollte die Daten eher nach oben überraschen, würde sich die USD-Kurve voraussichtlich weiter bärisch versteilen.  

Die Aufwärtsrevisionen der US‑Wachstumsprognosen stehen im Kontrast zur Eurozone, wo sich die Erwartungen für das BIP‑Wachstum 2026 seit Anfang des vergangenen Jahres seitwärts bei 1,2 % bewegen. Allerdings "schiebt" vor allem in Deutschland die Fiskalpolitik so dass zusammen mit der leicht über 2% liegenden Kerninflation (2,3% erw. für Januar) ebenfalls kaum Handlungsbedarf bei der EZB besteht, solange EURUSD nicht klar über die Marke von 1,20 nach oben ausbricht. Für lange EUR-Laufzeiten heißt dies: Angesichts der hohen Korrelation zwischen 10jährigen Bunds und 10-jährigen US-Treasuries sowie dem hohen Supplydruck bei Bunds sollte sich die EUR-Kurve zwischen 5 und 10 Jahren eher etwas versteilen. Während Bunds ggü. Treasuries outperformen sollten, dürften sie ggü. Swaps underperformen.


Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de

Zins² by ICM InvestmentBank AG
Meinekestraße 26
10719 Berlin

Tel.: +49 (0) 30 887 106 0
zins2@i-c-m.de
www.i-c-m.de


Die hier bereitgestellten Inhalte stellen keine Anlageberatung, keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten und keine Aufforderung zum Tätigen von Geschäften dar. Alle Einschätzungen, Marktkommentare und Analysen spiegeln ausschließlich unsere aktuelle Meinung wider und können sich jederzeit ohne vorherige Ankündigung ändern. Eine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität der Informationen wird nicht übernommen. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Ergebnisse. Quelle der Grafik: Bloomberg und eigene Berechnungen.

Datenschutz  ·  Disclaimer  ·  Rechtshinweise  ·  Impressum

US-BIP-Prognosen werden  angehoben - Zinssenkungen der Fed rücken in die Ferne, EUR-Kurve (5/10) etwas steiler
Michael Ramon Klawitter
Michael Ramon Klawitter 01.02.2026 · 10:12

Kapriolen bei Gold&Silber&XBT, EZB, BoE und US-Arbeitsmarkt - der Wochenausblick

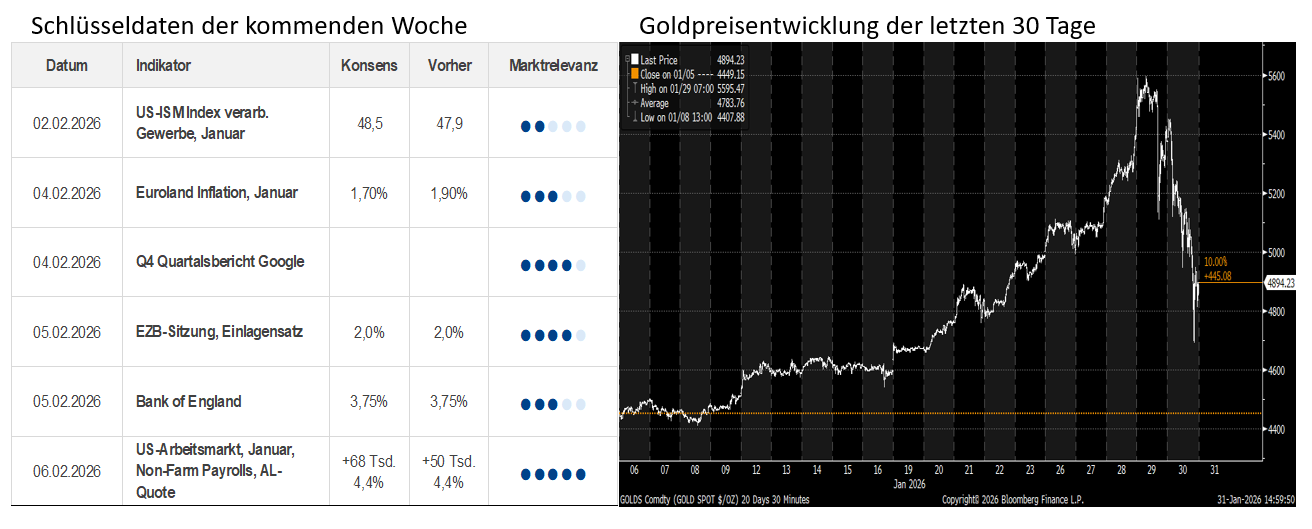
Für die brutalen Verluste bei Edelmetallen (Gold –10 %, Silber in der Spitze –30 %) am Freitag mag die Nominierung von Kevin Warsh als Nachfolger von Powell der Auslöser, aber nicht die Ursache gewesen sein. Gemessen an seinen Äußerungen der letzten Monate hat Warsh seine Vergangenheit als „Zins-Falke“ abgelegt und unterstützt inzwischen Trumps geldpolitische Forderungen (schnellere Zinssenkungen). Unwägbarkeiten betreffen vor allem

Für die brutalen Verluste bei Edelmetallen (Gold –10 %, Silber in der Spitze –30 %) am Freitag mag die Nominierung von Kevin Warsh als Nachfolger von Powell der Auslöser, aber nicht die Ursache gewesen sein. Gemessen an seinen Äußerungen der letzten Monate hat Warsh seine Vergangenheit als „Zins-Falke“ abgelegt und unterstützt inzwischen Trumps geldpolitische Forderungen (schnellere Zinssenkungen). Unwägbarkeiten betreffen vor allem seine Sicht zur Fed-Bilanz. Die Kurskapriolen bei Edelmetallen aber auch XBT (<80 Tsd. USD) dürften deshalb vor allem technische Gründe widerspiegeln. Nach der Rally bei Gold&Silber waren Marktteilnehmer sehr einseitig "long" über Derivate positioniert, sodass anfängliche Gewinnmitnahmen schnell zu einer Lawine von Margin Calls und damit zur Liquidation von Long Positionen führten. Bitcoin wurde dabei mit nach unten gezogen. Es wird einige Tage dauern, bis sich die Positionierungen wieder „eingerückt“ haben und intra-day Schwankungen bleiben zunächst hoch.

Die Woche steht im Zeichen wichtiger Makro Events sowohl in der Eurozone als auch in den USA. Für die Eurozone steht die EZB Sitzung am Donnerstag im Fokus. Dass die Zinsen unverändert bleiben gilt als sicher. Angesichts der komplexen Mischung aus geopolitischen Spannungen und der bisherigen wirtschaftlichen Resilienz dürfte Präsidentin Lagarde eine relativ neutrale Linie fahren. Aufgrund der schnellen Befestigung des EUR dürfte jedoch ein leicht dovisher Ton nicht überraschen; dies dürfte aber bereits eingepreist sein. Von Seiten der Bank of England (unveränderte Zinsen) erwarten wir am Donnerstag kaum Impulse für die EUR-Zinskurve.

Die vorläufigen Euroland Inflationszahlen für Januar (Mittwoch) sollten weiterhin auf etwas nachlassenden Preisdruck in der Eurozone hindeuten und die ESTR Forward Kurve für 2027 etwas verflachen lassen.

Wichtigster Datenpunkt in dieser Woche sind jedoch die US Arbeitsmarktdaten für Januar am Freitag. Mit einem erwarteten Anstieg der Nonfarm Payrolls um 68.000 und einer stabilen Arbeitslosenquote (4,4%) sollten die Daten die grundsätzlichen Abschwächungstendenzen des US Arbeitsmarkts bestätigen – aber keinen Einbruch. Entsprechend deuten die Daten auf stabile Fed Funds auch für die Fed-Sitzung im März hin. Neben den aktuellen Zahlen steht die jährliche Benchmark Revision der Arbeitsmarktdaten des Bureau of Labor Statistics (BLS) im Fokus. Schätzungen gehen davon aus, dass die bisherigen Beschäftigungszahlen um rund 1,0 Millionen Stellen nach unten korrigiert werden. Die Tauben im FOMC dürften dies als Argument für deutlichere Zinssenkungen sehen. Aktuell sind 2 Zinsschritte bis Dezember 2026 eingepreist.

Jenseits der Makrodaten stehen erneut die Unternehmensberichte (Q4 2025) im Fokus. Für den S&P 500 sind vor allem die Zahlen von Alphabet (04.02.) und Amazon (05.02.) von Interesse. Insgesamt berichten 121 Unternehmen aus dem S&P 500; nach Ablauf der Woche ist die Berichtsaison gelaufen. Mit durchschnittlichen Gewinnüberraschungen von 9,4 % fiel sie bisher stark aus. In Europa ist die Berichtsaison noch weniger weit fortgeschritten, sodass Aussagen zur Einordnung kaum belastbar sind. Mit sechs Unternehmen aus dem EuroStoxx50 liegt der Fokus in dieser Woche vor allem auf Banken.


Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de

Zins² by ICM InvestmentBank AG
Meinekestraße 26
10719 Berlin

Tel.: +49 (0) 30 887 106 0
zins2@i-c-m.de
www.i-c-m.de


Die hier bereitgestellten Inhalte stellen keine Anlageberatung, keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten und keine Aufforderung zum Tätigen von Geschäften dar. Alle Einschätzungen, Marktkommentare und Analysen spiegeln ausschließlich unsere aktuelle Meinung wider und können sich jederzeit ohne vorherige Ankündigung ändern. Eine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität der Informationen wird nicht übernommen. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Ergebnisse. Quelle der Grafik: Bloomberg und eigene Berechnungen.

Datenschutz  ·  Disclaimer  ·  Rechtshinweise  ·  Impressum

Kapriolen bei Gold&Silber&XBT, EZB, BoE und US-Arbeitsmarkt - der Wochenausblick
Michael Ramon Klawitter
Michael Ramon Klawitter 30.01.2026 · 11:08

Kevin Warsh an der Spitze der Fed – Sorgen vor Bilanzschrumpfung lastet auf Edelmetall und langen Treasuries

Nachrichten , dass Kevin Warsh, heute seine Nominierung als neuer Vorsitzender der Fed erhalten wird, führen zu scharfen Korrekturen bei Edelmetallen, langen Treasuries aber auch US-Aktien. Der Grund: Kevin Warsh ist seit Jahren ein scharfer Kritiker des „monetären Übermaßes“. Er betrachtet die aufgeblähte Bilanz der Fed als Form der „fiskalischen Dominanz“, die das Preisgefüge verzerrt.  Unter Powell sank die Bilanzsumme

Nachrichten , dass Kevin Warsh, heute seine Nominierung als neuer Vorsitzender der Fed erhalten wird, führen zu scharfen Korrekturen bei Edelmetallen, langen Treasuries aber auch US-Aktien. Der Grund: Kevin Warsh ist seit Jahren ein scharfer Kritiker des „monetären Übermaßes“. Er betrachtet die aufgeblähte Bilanz der Fed als Form der „fiskalischen Dominanz“, die das Preisgefüge verzerrt. 

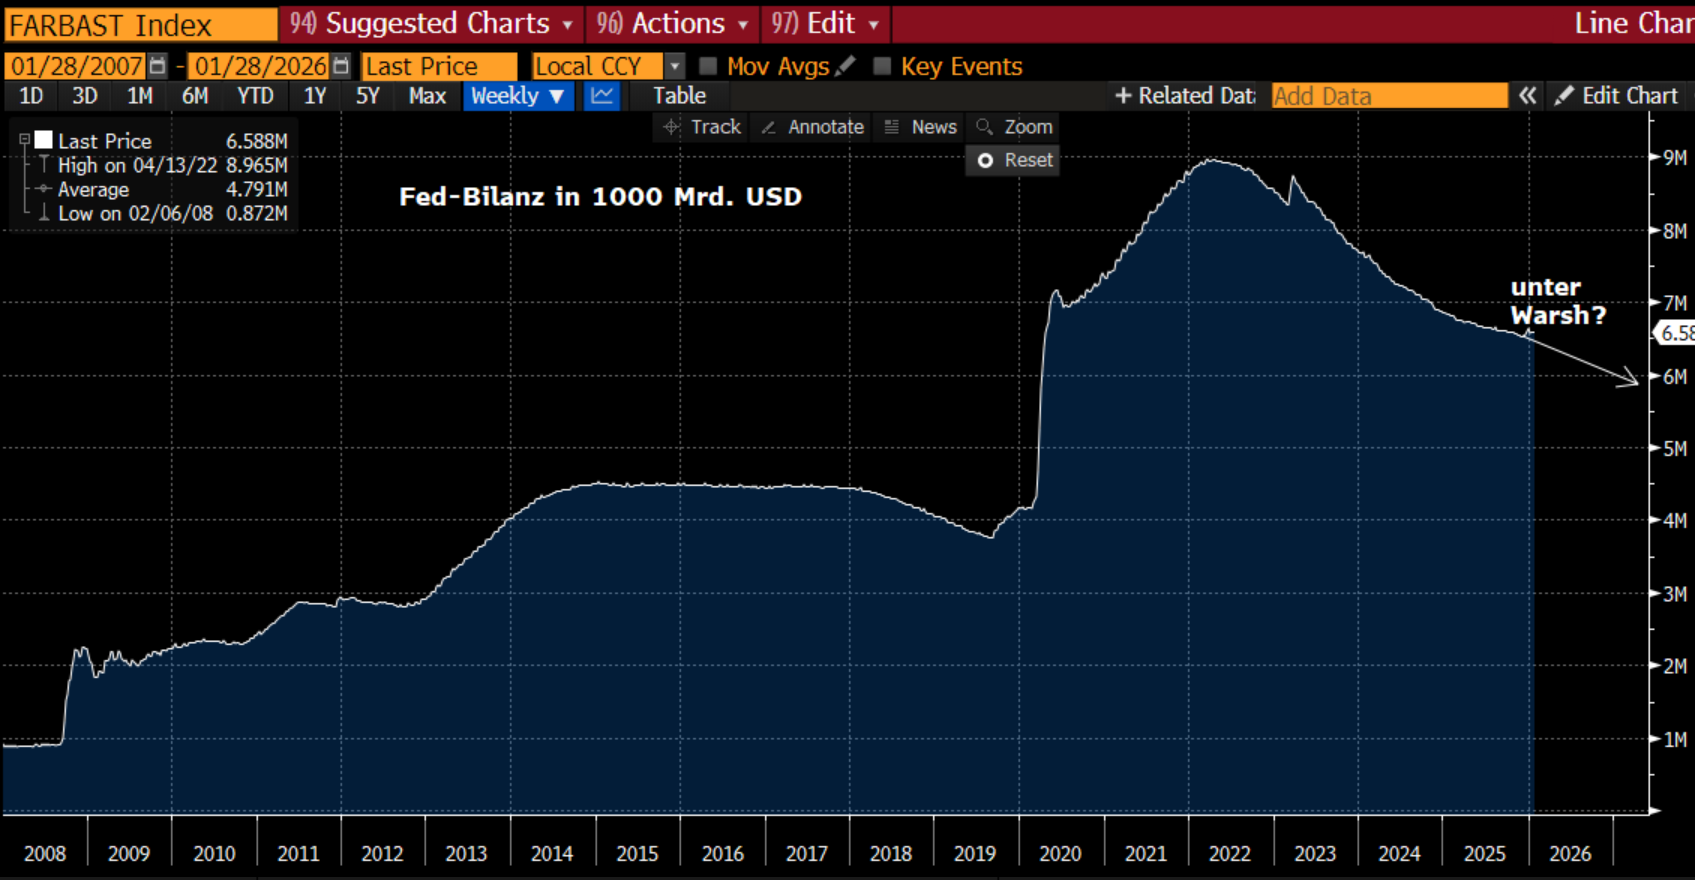
Unter Powell sank die Bilanzsumme von ihrem Hochpunkt bei knapp 9000 Mrd. USD auf aktuell rund 6600 Mrd. USD. Der Markt-Konsens war bisher, dass die Fed nach dem offiziellen Ende des Bilanzabbaus im Dezember 2025 wieder in den „Verwaltungsmodus“ schaltet und die Bilanz wieder etwas erhöht, um so den Bankensektor mit ausreichender Liquidität zu versorgen. Dieses Szenario wird nun angezweifelt.

Gehen Marktteilnehmer davon aus, dass unter Warsh die Bilanz weiter schrumpft, wären eine steilere USD-Kurve zwischen 5 und 30 Jahren, ein festerer USD, weniger Auftrieb für Edelmetalle (Debasement-Trade) und voraussichtlich geingere Unterstützung für Aktien die Folgen. Die „Safe-Haven“-Prämie bei US-Treasuries, die wir zuletzt erodieren sahen, könnte durch Warshs Nominierung kurzfristig stabilisiert werden. Entsprechend kann es kaum überraschen, dass gerade Gold nach der spektakulären und auch spekulativ getriebenen Rally gestern und heute stark korrigiert. Die Kurvenversteilung bei US-Treasuries spiegelt dagegen aus Sicht von Zins² eine verringerte Wahrscheinlichkeit wider, dass die Fed erneut lange Duration kaufen wird. Wir sehen die Bewegungen jedoch vor allem technisch getrieben. Spekulative Positionen werden geschlossen und wir wären vorsichtig, aktuell zu viel hineinzulesen. Ein Richtungswechsel in der Bilanzpolitik der Fed erscheint eher unwahrscheinlich! 

Denn ein solcher Politikwechsel stände im Widerspruch zu dem erklärten Ziel von Finanzminister Bessent und Trump, vor allem auch Renditen 10-jähriger US-Treasuries abzusenken. Hält Warsh an der Idee einer Bilanzverkleinerung fest, würde seine Ernennung relativ schnell zu erneuten Spannungen mit dem Weißen Haus führen. 


Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de

Zins² by ICM InvestmentBank AG
Meinekestraße 26
10719 Berlin

Tel.: +49 (0) 30 887 106 0
zins2@i-c-m.de
www.i-c-m.de


Die hier bereitgestellten Inhalte stellen keine Anlageberatung, keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten und keine Aufforderung zum Tätigen von Geschäften dar. Alle Einschätzungen, Marktkommentare und Analysen spiegeln ausschließlich unsere aktuelle Meinung wider und können sich jederzeit ohne vorherige Ankündigung ändern. Eine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität der Informationen wird nicht übernommen. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Ergebnisse. Quelle der Grafik: Bloomberg und eigene Berechnungen.

Datenschutz  ·  Disclaimer  ·  Rechtshinweise  ·  Impressum

Kevin Warsh an der Spitze der Fed – Sorgen vor Bilanzschrumpfung lastet auf Edelmetall und langen Treasuries
Michael Ramon Klawitter
Michael Ramon Klawitter 29.01.2026 · 08:07

Wenn 7.000 Punkte im S&P 500 auf 5.500 USD im Gold treffen – Konsequenzen für die EUR-Kurve!

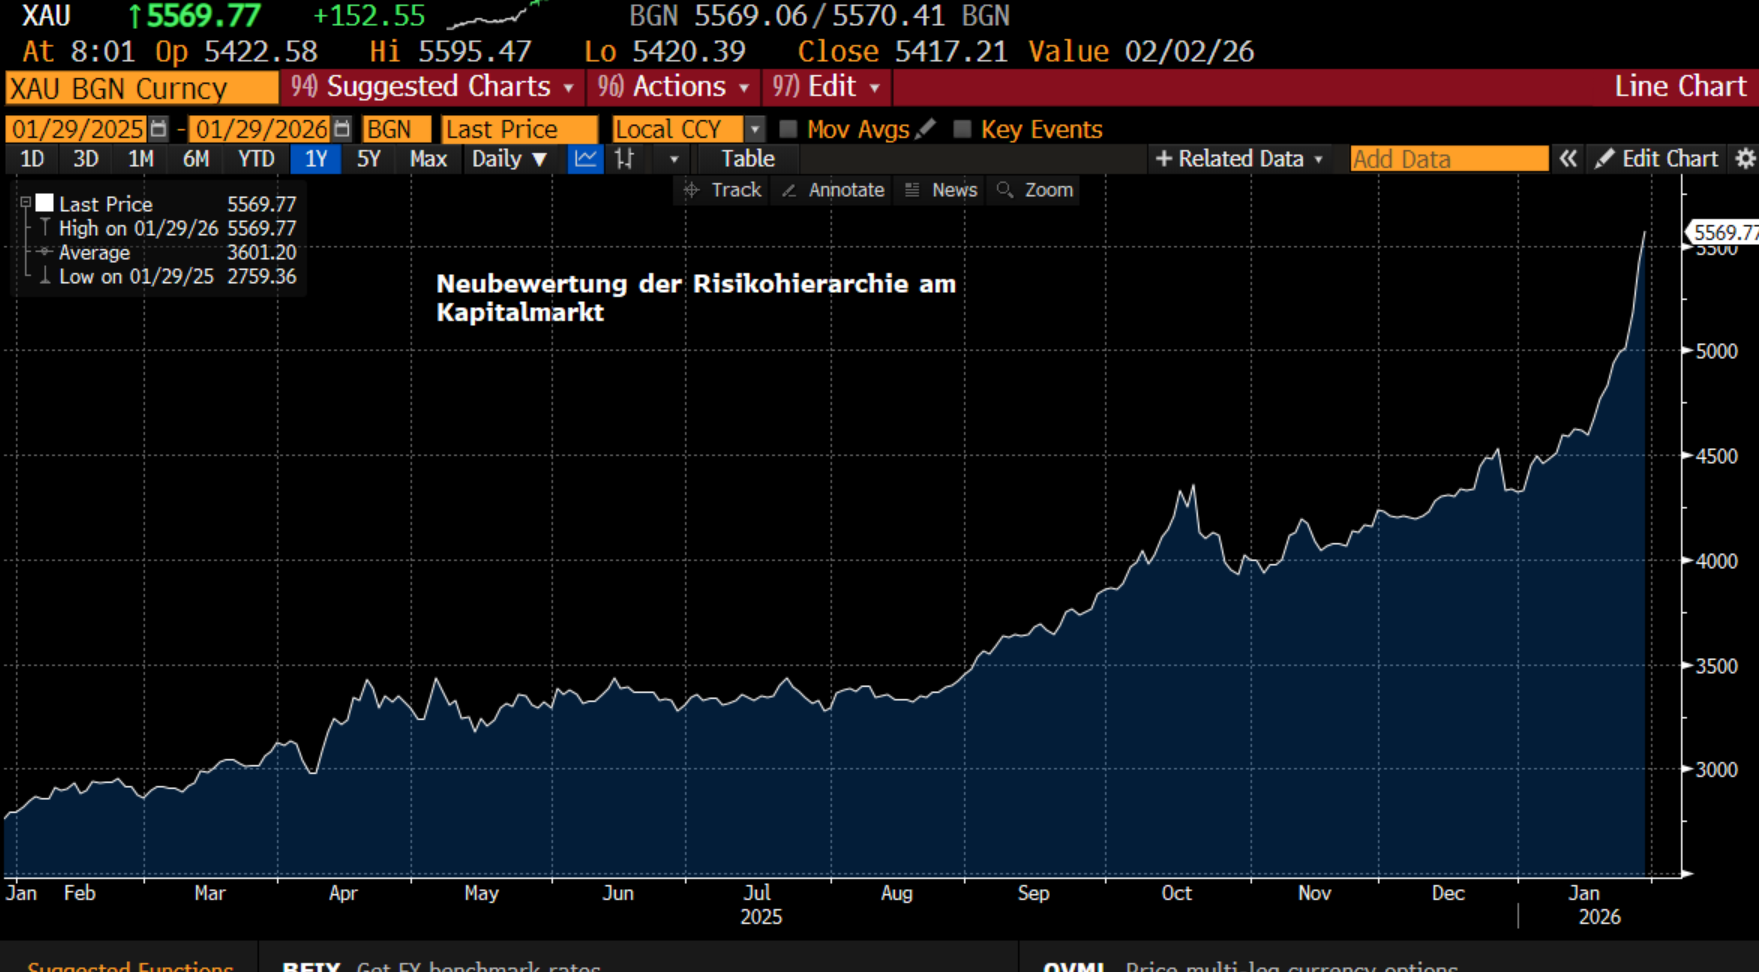
Der erstmalige Anstieg des S&P 500 über die 7.000er-Marke und die rapiden Gewinne beim Goldpreis auf 5.500 USD sind Warnsignale, dass sich die etablierte Risikohierarchie am Kapitalmarkt verschiebt. Ausgehend von den geopolitischen Umwälzungen – allen voran den Versuchen einer strategischen Abkopplung Europas von den USA sowie der systematischen Zerstörung der Glaubwürdigkeit des USD durch die Trump-

Der erstmalige Anstieg des S&P 500 über die 7.000er-Marke und die rapiden Gewinne beim Goldpreis auf 5.500 USD sind Warnsignale, dass sich die etablierte Risikohierarchie am Kapitalmarkt verschiebt. Ausgehend von den geopolitischen Umwälzungen – allen voran den Versuchen einer strategischen Abkopplung Europas von den USA sowie der systematischen Zerstörung der Glaubwürdigkeit des USD durch die Trump-Administration wird die Rolle von Staatsanleihen als „sicherer Hafen“ zunehmend hinterfragt: Sachwerte sind gesucht! Noch zeigen sich die Anleihemärkte oberflächlich resilient doch sind wir bei Zins² überzeugt, dass diese Entwicklung starken Einfluss auf die EUR-Zinskurve aber auch Spreads in der Eurozone haben wird.

Wir positionieren uns für eine Kurvenversteilung zwischen 2 und 10 Jahren und nutzen Spread-Rücksetzer gegenüber Bunds bei anderen EUR-Staatsanleihen, Solva 0-Titeln und Covered Bonds als Kaufgelegenheit. Wir erwarten eine weitere Underperformance von Bunds gegenüber Swaps!

Mehr zu diesen Themen können Sie in unserem Zins²-Kompass lesen, der Montag-Morgen veröffentlicht wird.


Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de

Zins² by ICM InvestmentBank AG
Meinekestraße 26
10719 Berlin

Tel.: +49 (0) 30 887 106 0
zins2@i-c-m.de
www.i-c-m.de


Die hier bereitgestellten Inhalte stellen keine Anlageberatung, keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten und keine Aufforderung zum Tätigen von Geschäften dar. Alle Einschätzungen, Marktkommentare und Analysen spiegeln ausschließlich unsere aktuelle Meinung wider und können sich jederzeit ohne vorherige Ankündigung ändern. Eine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität der Informationen wird nicht übernommen. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Ergebnisse. Quelle der Grafik: Bloomberg und eigene Berechnungen.

Datenschutz  ·  Disclaimer  ·  Rechtshinweise  ·  Impressum


Wenn 7.000 Punkte im S&P 500 auf 5.500 USD im Gold treffen – Konsequenzen für die EUR-Kurve!
Michael Ramon Klawitter
Michael Ramon Klawitter 28.01.2026 · 08:35

Keine Überraschung heute bei der Fed; EURUSD >1,20 wird Thema für EZB und europäische Aktien

Nach drei Zinssenkungen wird die Fed heute Abend signalisieren, dass sie es nicht eilig hat, die Zinsen schnell weiter zu senken. Ähnlich wie im Fall der EZB scheint die US-Geldpolitik aktuell bei 3,75 % gut positioniert, um abzuwarten. Das fundamentale Bild der US-Wirtschaft bleibt überraschend stark und Marktteilnehmer haben die Konsensprognose für das 2026er US-BIP-Wachstum seit

Nach drei Zinssenkungen wird die Fed heute Abend signalisieren, dass sie es nicht eilig hat, die Zinsen schnell weiter zu senken. Ähnlich wie im Fall der EZB scheint die US-Geldpolitik aktuell bei 3,75 % gut positioniert, um abzuwarten.

Das fundamentale Bild der US-Wirtschaft bleibt überraschend stark und Marktteilnehmer haben die Konsensprognose für das 2026er US-BIP-Wachstum seit Anfang Dezember um 0,5%-Punkte auf 2,4% yoy angehoben. Trotz statistischer Verzerrungen (u. a. durch DOGE-bezogene Pensionierungswellen bei Staatsangestellten) hält sich auch die Arbeitslosenquote mit 4,4 % recht stabil. Solange es deshalb keine klare Entwarnung von der Inflation gibt (Core PCE Nov. 2,8 %) wird die Fed die Zinsen im leicht restriktiven Bereich halten können.

Spannend wird die Pressekonferenz trotzdem. Einerseits dürfte Powell zumindest die Tür für eine Zinssenkung am 18. März leicht geöffnet halten (4Bp eingepreist). Zudem wird er die Unabhängigkeit der Fed betonen und könnte Hinweise geben, was er nach dem Ende seiner Amtszeit als Vorsitzender der Fed (bis 15. Mai 26) anstrebt: Den traditionellen Rücktritt vom Board der Fed oder aber angesichts der Sorgen vor einer Politisierung der Fed ein "Weitermachen" als „einfaches“ Board-Mitglied bis zum Ende seines Mandats im Dezember 2028.

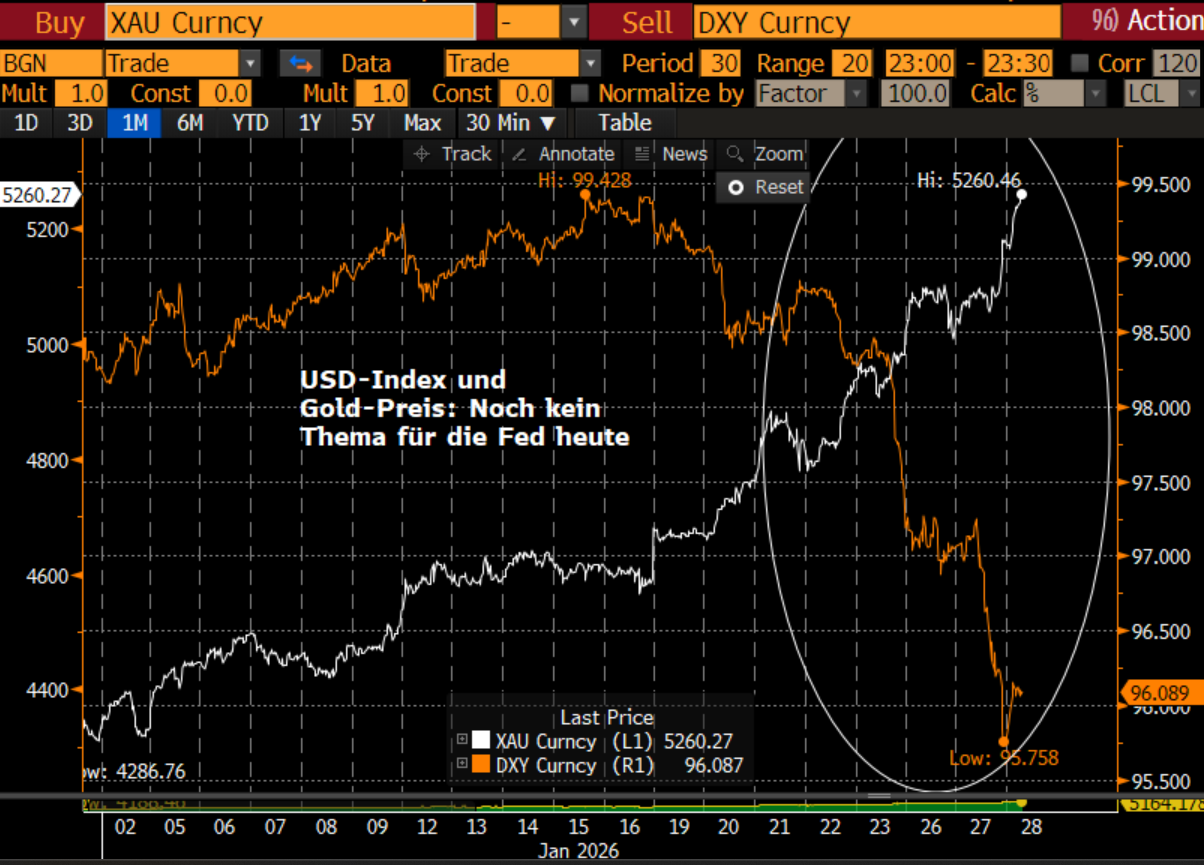
Im Fokus stehen zudem Powells Reaktionen auf mögliche Fragen zur USD-Abschwächung und dem Kursanstieg von Edelmetallen („Debasement-Trade“). Da die USD-Schwäche zuletzt jedoch weniger von Veränderungen in der Geld- als vor allem von der Geopolitik getrieben wurde, wären wir von Zins² überrascht, wenn Powell sich hier positionieren würde. Wir gehen grundsätzlich von weiteren Rückgängen im USD-Index aus – auch weil dies das erklärte Ziel von Trump ist. Auch der anhaltende Anstieg im Goldpreis unterstreicht den Vertrauensverlust beim USD. Allerdings steht inzwischen der RSI-Index von EURUSD bei über 70 und damit im „überkauft“ Bereich. Gleichzeitig notiert das 1M Risk-Reversal von EURUSD (Differenz der impliziten Volatilitäten von 25D Call und 25D Put) mit 1,55 auf einem 5-Jahreshoch, so dass wir vorsichtig wären, den EURUSD-Anstieg kurzfristig linear fortzuschreiben.

Im Gegensatz zu den nur begrenzten Auswirkungen der bisherigen EURUSD-Aufwertung auf EZB-Zinserwartungen und europäische Aktien erwarten wir von einem Anstieg in EURUSD über 1,20 hinaus deutlichere cross-market Implikationen. Im Umfeld der schon jetzt schwachen Exportwirtschaft müssten Konjunkturerwartungen nach unten revidiert werden und die aktuell bis Juli 2026 eingepreisten 5 Bp an Zinssenkung für die EZB erschienen zu knapp bemessen. Eine steilere Zinskurve zwischen 2 und 10 Jahren aber auch eine Underperformance europäischer Exportwerte bei Aktien wären wahrscheinlich.


Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de

Zins² by ICM InvestmentBank AG
Meinekestraße 26
10719 Berlin

Tel.: +49 (0) 30 887 106 0
zins2@i-c-m.de
www.i-c-m.de


Die hier bereitgestellten Inhalte stellen keine Anlageberatung, keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten und keine Aufforderung zum Tätigen von Geschäften dar. Alle Einschätzungen, Marktkommentare und Analysen spiegeln ausschließlich unsere aktuelle Meinung wider und können sich jederzeit ohne vorherige Ankündigung ändern. Eine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität der Informationen wird nicht übernommen. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Ergebnisse. Quelle der Grafik: Bloomberg und eigene Berechnungen.

Datenschutz  ·  Disclaimer  ·  Rechtshinweise  ·  Impressum

Keine Überraschung heute bei der Fed; EURUSD >1,20 wird Thema für EZB und europäische Aktien
ICM