Zu früh, um auf baldige Versteilung der EUR-Zinskurve zu setzen!
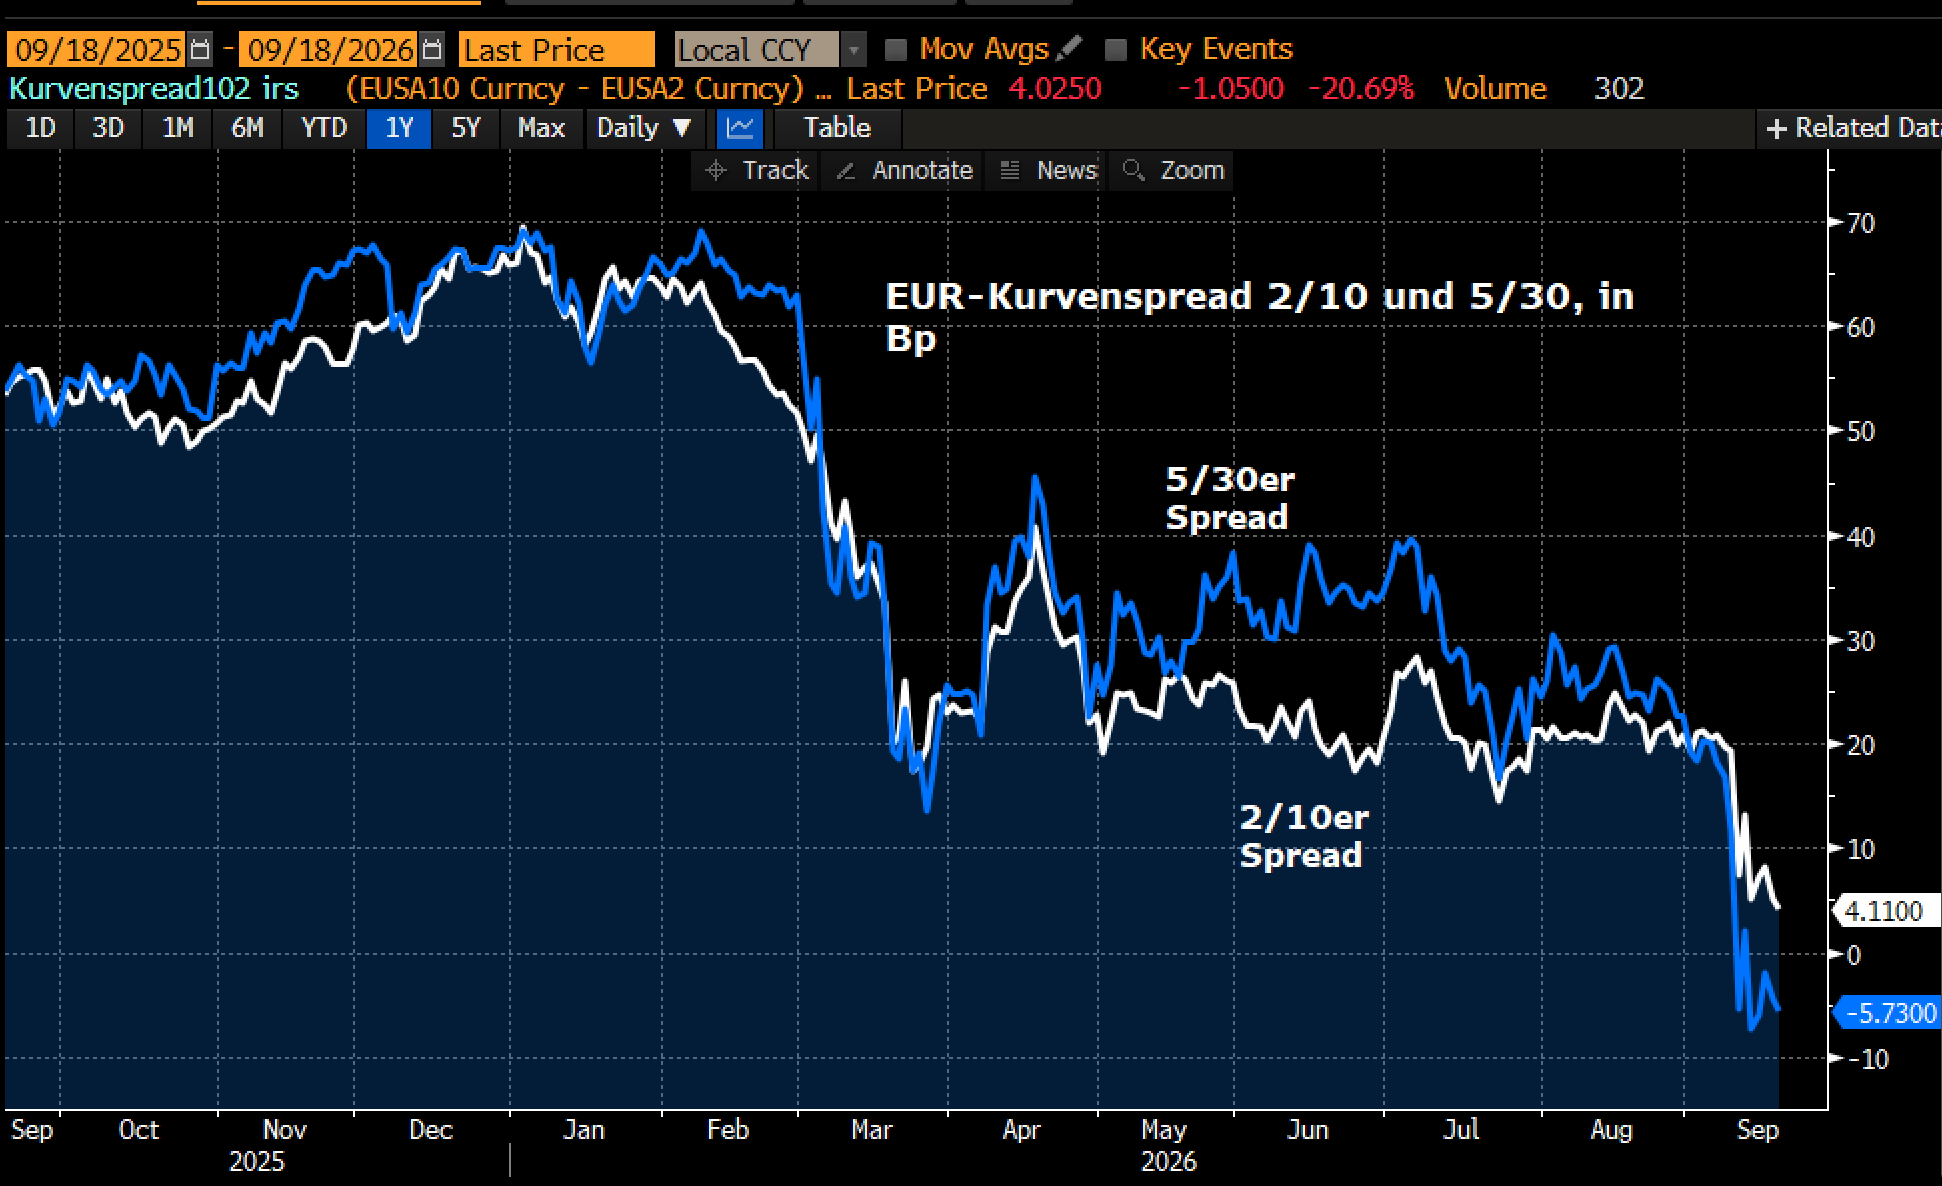
Die EUR-Zinskurve (6M-Swapkurve) hat sich im Laufzeitensegment zwischen 2 und 10 Jahren seit Jahresanfang von etwa 65 Bp auf aktuell 5 Bp verflacht. Ausgangspunkt dafür sind der scharfe Anstieg der Energiepreise und die daraufhin erfolgte Zinswende der EZB. Auch wenn die meisten Analysten – wir bei Zins² eingeschlossen – die in den Forwards eingepreisten Zinsanhebungen der EZB von weiteren 80
Die EUR-Zinskurve (6M-Swapkurve) hat sich im Laufzeitensegment zwischen 2 und 10 Jahren seit Jahresanfang von etwa 65 Bp auf aktuell 5 Bp verflacht. Ausgangspunkt dafür sind der scharfe Anstieg der Energiepreise und die daraufhin erfolgte Zinswende der EZB. Auch wenn die meisten Analysten – wir bei Zins² eingeschlossen – die in den Forwards eingepreisten Zinsanhebungen der EZB von weiteren 80 Bp bis Mitte 2027 als überzogen erachten, erscheint es zu früh, um auf eine schnelle Kurvenversteilung zu setzen. Ein Blick auf vergangene EZB-Zinszyklen liefert hierzu Anhaltspunkte.
In der Vergangenheit setzten Kurvenversteilungen in der Eurozone stets dann ein, wenn die EZB das Ende ihres Straffungszyklus signalisierte oder exogene Makro-Schocks sie zu einer raschen geldpolitischen Lockerung zwangen. Renditen am kurzen Ende fielen schneller als die langer Laufzeiten. Dies war etwa 2008 der Fall, als die Lehman-Krise die EZB veranlasste, den Zinserhöhungszyklus (2005-2008) mit einer Senkung um 100 Bp abrupt zu beenden. Auch 2024 ging die Dynamik vom kurzen Ende der Kurve aus. Dabei unterscheidet sich der Zyklus 2022–2024 jedoch deutlich von der gegenwärtigen Situation. Damals wurde der Inflationspeak von 10,6 % (Oktober 2022) neben multiplen Angebotsschocks durch expansive fiskalpolitische Impulse, eine starke Nachfrage sowie die überbordende Liquidität der Post-Corona-Ära verursacht. Entsprechend langanhaltend war der Straffungszyklus, auch da die EZB die Inflationsdynamik zunächst unterschätzt hatte. Erst im September 2023 – als die Teuerungsrate bereits auf 4,3 % gesunken war – erreichte der EZB-Einlagensatz mit 4,00 % seinen Höchststand. Die 2/10er-Kurve verblieb in den Folgemonaten tief invertiert; erst mit dem Beginn der Zinswende im Juni 2024 folgte ein massives Re-Steepening.
Aktuell ist der Inflationsimpuls nicht mit dem von 2022–2024 vergleichbar und entsprechend sollte der Straffungszyklus weniger lang anhalten und die EZB früher beginnen, die Zinsen wieder zu senken. Noch ist es jedoch zu früh darauf zu setzen. Denn noch ist die Unsicherheit an den Energiemärkten und damit bei der Headline-Inflation hoch. Gleichzeitig erweist sich das Wirtschaftswachstum als robuster, als von der EZB prognostiziert. Solange der EZB-Zins damit „nur“ am oberen Rand der neutralen Bandbreite steht und es keine Entwarnung vom Energiesektor gibt oder die höheren Energiekosten zusammen mit den strafferen Finanzierungsbedingungen das Wirtschaftswachstum spürbar belasten, dürfte die EZB an der Politikrichtung der letzten Monate festhalten. Wir von Zins² erwarten eine weitere Zinsanhebung der EZB im Dezember. Dies sollte die EUR-Zinskurve flach halten – insbesondere, da Stimmen aus dem EZB-Rat laut werden, die bereits einen Zinsschritt im Oktober ins Spiel bringen.
Neben dem 2/10er Spread bedeutet dies aufgrund der hohen Korrelation der Zeitreihen (Beta von 0,67), dass auch im Segment zwischen 5 und 30 Jahren vorerst kaum mit einem nachhaltigen Re-Steepening zu rechnen ist.
|
Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de |
|
Zins² by ICM InvestmentBank AG
Tel.: +49 (0) 30 887 106 0 |
|
Neben dem 2/10-Spread bedeutet dies aufgrund der hohen Korrelation der Zeitreihen (Beta von 0,67 zum 2/10-Spread), dass auch im Segment zwischen 5 und 30 Jahren vorerst kaum mit einem nachhaltigen Re-Steepening zu rechnen ist