Live Feed

Sie möchten den Live Feed per Mail erhalten – kostenlos und jederzeit kündbar?

Michael Ramon Klawitter
Michael Ramon Klawitter 07.10.2026 · 15:51

Warnsignale bei Staatsanleihen werden lauter: Equity Risk Premium tief im Minus

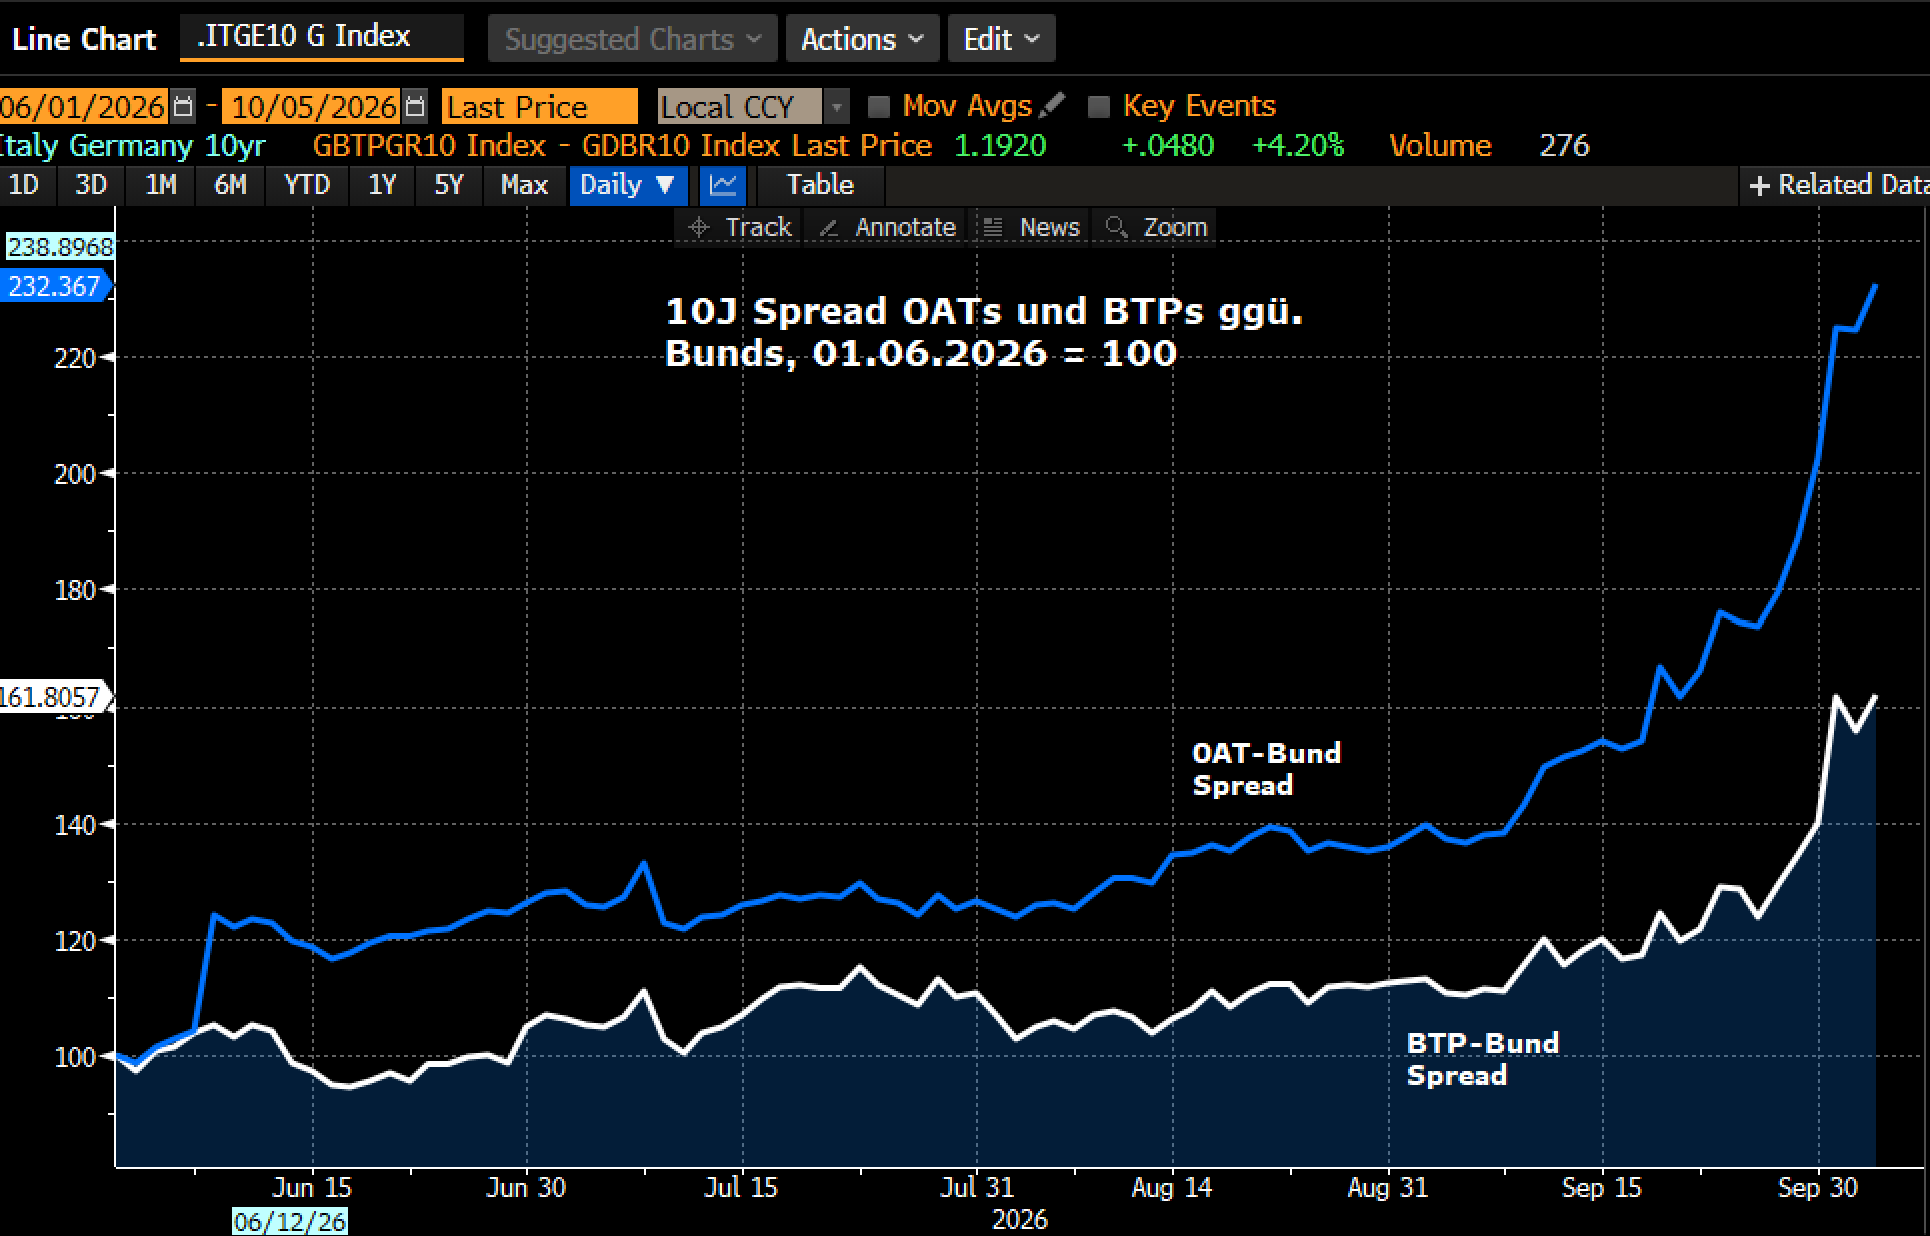
Der Renditeanstieg setzt sich global fort. Der Sprung der 30-jährigen britischen Staatsanleihen über die Marke von 6 % sowie die gleichgerichteten Renditeanstiege in den USA, der Eurozone und Japan unterstreichen den anhaltenden Käuferstreik bei langer Duration. Auch die erneute Ausweitung der OAT-Spreads liefert Bunds derzeit keine Unterstützung. Im Gegenteil: Die zunehmenden fiskalischen und politischen Risiken in Frankreich verstärken die

Der Renditeanstieg setzt sich global fort. Der Sprung der 30-jährigen britischen Staatsanleihen über die Marke von 6 % sowie die gleichgerichteten Renditeanstiege in den USA, der Eurozone und Japan unterstreichen den anhaltenden Käuferstreik bei langer Duration. Auch die erneute Ausweitung der OAT-Spreads liefert Bunds derzeit keine Unterstützung. Im Gegenteil: Die zunehmenden fiskalischen und politischen Risiken in Frankreich verstärken die Risikoaversion gegenüber langen Staatsanleihen und erschweren eine Stabilisierung der Renditen.

Ausschlaggebend ist zunehmend die Kombination aus hohen strukturellen Haushaltsdefiziten, steigenden Schuldenständen und der massiven Neuverschuldung der amerikanischen Hyperscaler zur Finanzierung der KI-Infrastruktur. Auch der stark expandierte Private-Debt-Markt könnte eine Rolle spielen, da hier zusätzliches Kapital gebunden wird und damit die Absorptionsfähigkeit der Märkte für staatliche Emissionen reduziert wird. Entsprechend steigen die von Investoren geforderten Laufzeit- und Risikoprämien. Dies zeigt sich unter anderem im Anstieg der Realrenditen. Dass selbst das Überspringen psychologisch wichtiger Renditeniveaus kaum noch Kaufimpulse auslöst, zeigt, wie nachhaltig der Anstieg der langfristigen Risikoprämien inzwischen ist. Gleichzeitig entsteht ein negativer Rückkopplungseffekt: Steigende Renditen erhöhen die Zinslast der Staaten, verschlechtern damit die fiskalischen Perspektiven und führen wiederum zu höheren Risiko- und Laufzeitprämien.

Um diese Dynamik zu durchbrechen, braucht es daher mehr als eine Stabilisierung der kurzfristigen Konjunktur- oder Inflationserwartungen. Entscheidend wären glaubwürdige Signale einer mittelfristigen Konsolidierung der Staatsfinanzen und damit vor allem eine ehrliche Bestandsaufnahme der durch die Demografie aus dem Ruder laufenden Verbindlichkeiten der Sozialsysteme und ihrer bislang nicht ausreichenden Finanzierung. Solange dies nicht erfolgt und gleichzeitig Energiepreise und geopolitische Risiken hoch bzw. unsicher bleiben, ist der Anreiz für Investoren gering, langfristige Duration zu übernehmen. Stattdessen erodiert die Safe-Haven-Rolle von Staatsanleihen wie US-Treasuries, aber auch von Bunds, auf globaler Ebene, während Kapital verstärkt in Richtung Real Assets umgelenkt wird.

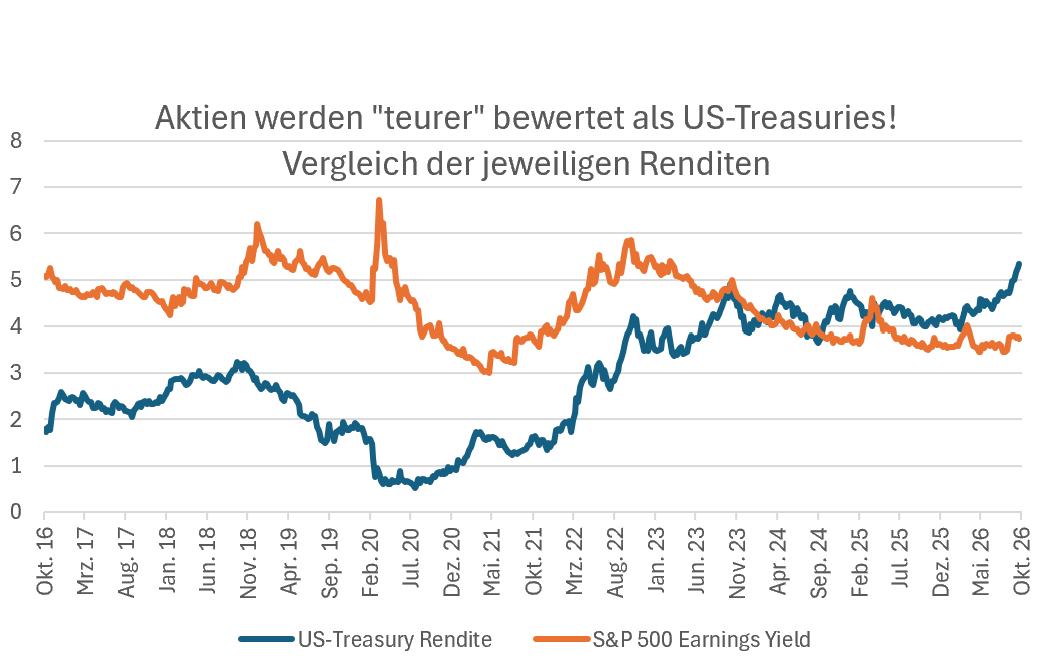
Entsprechend ist die Equity Risk Premium (ERP) beim S&P 500 inzwischen klar negativ: Aktien werden damit teurer bewertet als 10-jährige US-Treasuries. Eine negative Equity Risk Premium ist aus unserer Sicht dabei kein isoliertes Argument für eine bevorstehende Aktienkorrektur, sondern vielmehr Ausdruck einer strukturellen Neubewertung der Risiken von Staatsanleihen. Wenn die langfristige Staatsverschuldung, die Emissionsflut und die damit verbundenen fiskalischen Risiken die von Investoren geforderte Risikoprämie nachhaltig erhöhen, verlieren Staatsanleihen als globaler „risikofreier“ Referenzwert zunehmend an Bedeutung. Dies verändert nicht nur die relative Bewertung von Bonds und Aktien, sondern stellt auch die traditionelle Rolle von Staatsanleihen als Safe-Haven-Asset infrage.


Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de

Zins² by ICM InvestmentBank AG
Meinekestraße 26
10719 Berlin

Tel.: +49 (0) 30 887 106 0
zins2@i-c-m.de
www.i-c-m.de


Die hier bereitgestellten Inhalte stellen keine Anlageberatung, keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten und keine Aufforderung zum Tätigen von Geschäften dar. Alle Einschätzungen, Marktkommentare und Analysen spiegeln ausschließlich unsere aktuelle Meinung wider und können sich jederzeit ohne vorherige Ankündigung ändern. Eine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität der Informationen wird nicht übernommen. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Ergebnisse. Quelle der Grafik: Bloomberg und eigene Berechnungen.

Datenschutz  ·  Disclaimer  ·  Rechtshinweise  ·  Impressum

Warnsignale bei Staatsanleihen werden lauter: Equity Risk Premium tief im Minus
Michael Ramon Klawitter
Michael Ramon Klawitter 05.10.2026 · 11:09

Hohe Auslandsquote erhöht die Verwundbarkeit von OATs – ein Vergleich mit der Nachfragestruktur bei italienischen BTPs und deutschen Bunds

Während die politischen und fundamentalen Risiken in Frankreich den Impuls für die aktuelle Spreadausweitung geben, erhält die Situation durch die Struktur der Investorenbasis französischer Staatsanleihen zusätzliche Brisanz. Rund 57% der ausstehenden OATs befinden sich im Besitz ausländischer Investoren – deutlich mehr als bei italienischen BTPs mit rund 34%. Besonders relevant ist der hohe Anteil ausländischer Nichtbanken wie Asset Managern, Versicherungen und

Während die politischen und fundamentalen Risiken in Frankreich den Impuls für die aktuelle Spreadausweitung geben, erhält die Situation durch die Struktur der Investorenbasis französischer Staatsanleihen zusätzliche Brisanz. Rund 57% der ausstehenden OATs befinden sich im Besitz ausländischer Investoren – deutlich mehr als bei italienischen BTPs mit rund 34%. Besonders relevant ist der hohe Anteil ausländischer Nichtbanken wie Asset Managern, Versicherungen und Pensionsfonds, die rund 26% der ausstehenden OATs halten. Diese Investoren reagieren erfahrungsgemäß auf ein sich veränderndes politisches und fundamentales Umfeld mit deutlichen Portfolioanpassungen und es stellt sich die Frage, wer bei steigenden Risikoprämien für OATs der “marginale” Käufer am Markt ist. Die im Vergleich zu anderen Staatsanleihemärkten hohe durchschnittliche Duration von OATs kann in Phasen steigender Renditen solchen Anpassungsbedarf noch verstärken. Die hohe Auslandsquote ist damit zwar nicht die Ursache der aktuellen OAT-Schwäche, dürfte die Spreaddynamik aber verstärken. 

Im Vergleich zu OATs halten ausländische Investoren mit rund 34% einen deutlich geringeren Anteil der italienischen Staatsanleihen. Rund 66% der italienischen Staatsanleihen werden von Inländern gehalten, wobei neben den heimischen Banken Versicherungen und insbesondere Privatinvestoren eine bedeutende Rolle spielen. Steigende BTP-Renditen können damit zusätzliche Inlandsnachfrage mobilisieren und einen Nachfragepuffer bilden, der ausländische Verkäufe zumindest teilweise kompensiert. Das reicht zwar nicht aus, um BTPs von einer Eskalation am OAT-Markt abzuschirmen, doch der hohe inländische Investorenanteil kann die Spreaddynamik bei BTPs dämpfen. 

Deutschland und Bunds nehmen unter den Euroland-Staatsanleihen eine Sonderstellung ein. Investoren außerhalb der Eurozone – darunter vor allem ausländische Zentralbanken – halten rund 26% der ausstehenden Bunds. Die internationale Nachfrage reflektiert dabei vor allem die Rolle von Bunds als europäischer Safe-Haven. Gleichzeitig spielen Bunds eine wichtige Rolle als Collateral-Asset für Derivatepositionen. Beide Faktoren können in Krisensituationen zu einer zusätzlichen Nachfrage nach Bunds führen und erklären teilweise deren Outperformance gegenüber Swaps, insbesondere im Laufzeitbereich bis zehn Jahre. 


Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de

Zins² by ICM InvestmentBank AG
Meinekestraße 26
10719 Berlin

Tel.: +49 (0) 30 887 106 0
zins2@i-c-m.de
www.i-c-m.de


Die hier bereitgestellten Inhalte stellen keine Anlageberatung, keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten und keine Aufforderung zum Tätigen von Geschäften dar. Alle Einschätzungen, Marktkommentare und Analysen spiegeln ausschließlich unsere aktuelle Meinung wider und können sich jederzeit ohne vorherige Ankündigung ändern. Eine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität der Informationen wird nicht übernommen. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Ergebnisse. Quelle der Grafik: Bloomberg und eigene Berechnungen.

Datenschutz  ·  Disclaimer  ·  Rechtshinweise  ·  Impressum

Hohe Auslandsquote erhöht die Verwundbarkeit von OATs – ein Vergleich mit der Nachfragestruktur bei italienischen BTPs und deutschen Bunds
Michael Ramon Klawitter
Michael Ramon Klawitter 02.10.2026 · 11:41

EZB und EGB-Spreads: „Whatever it takes“ – aber noch nicht jetzt! Welche Positionierung ist interessant?

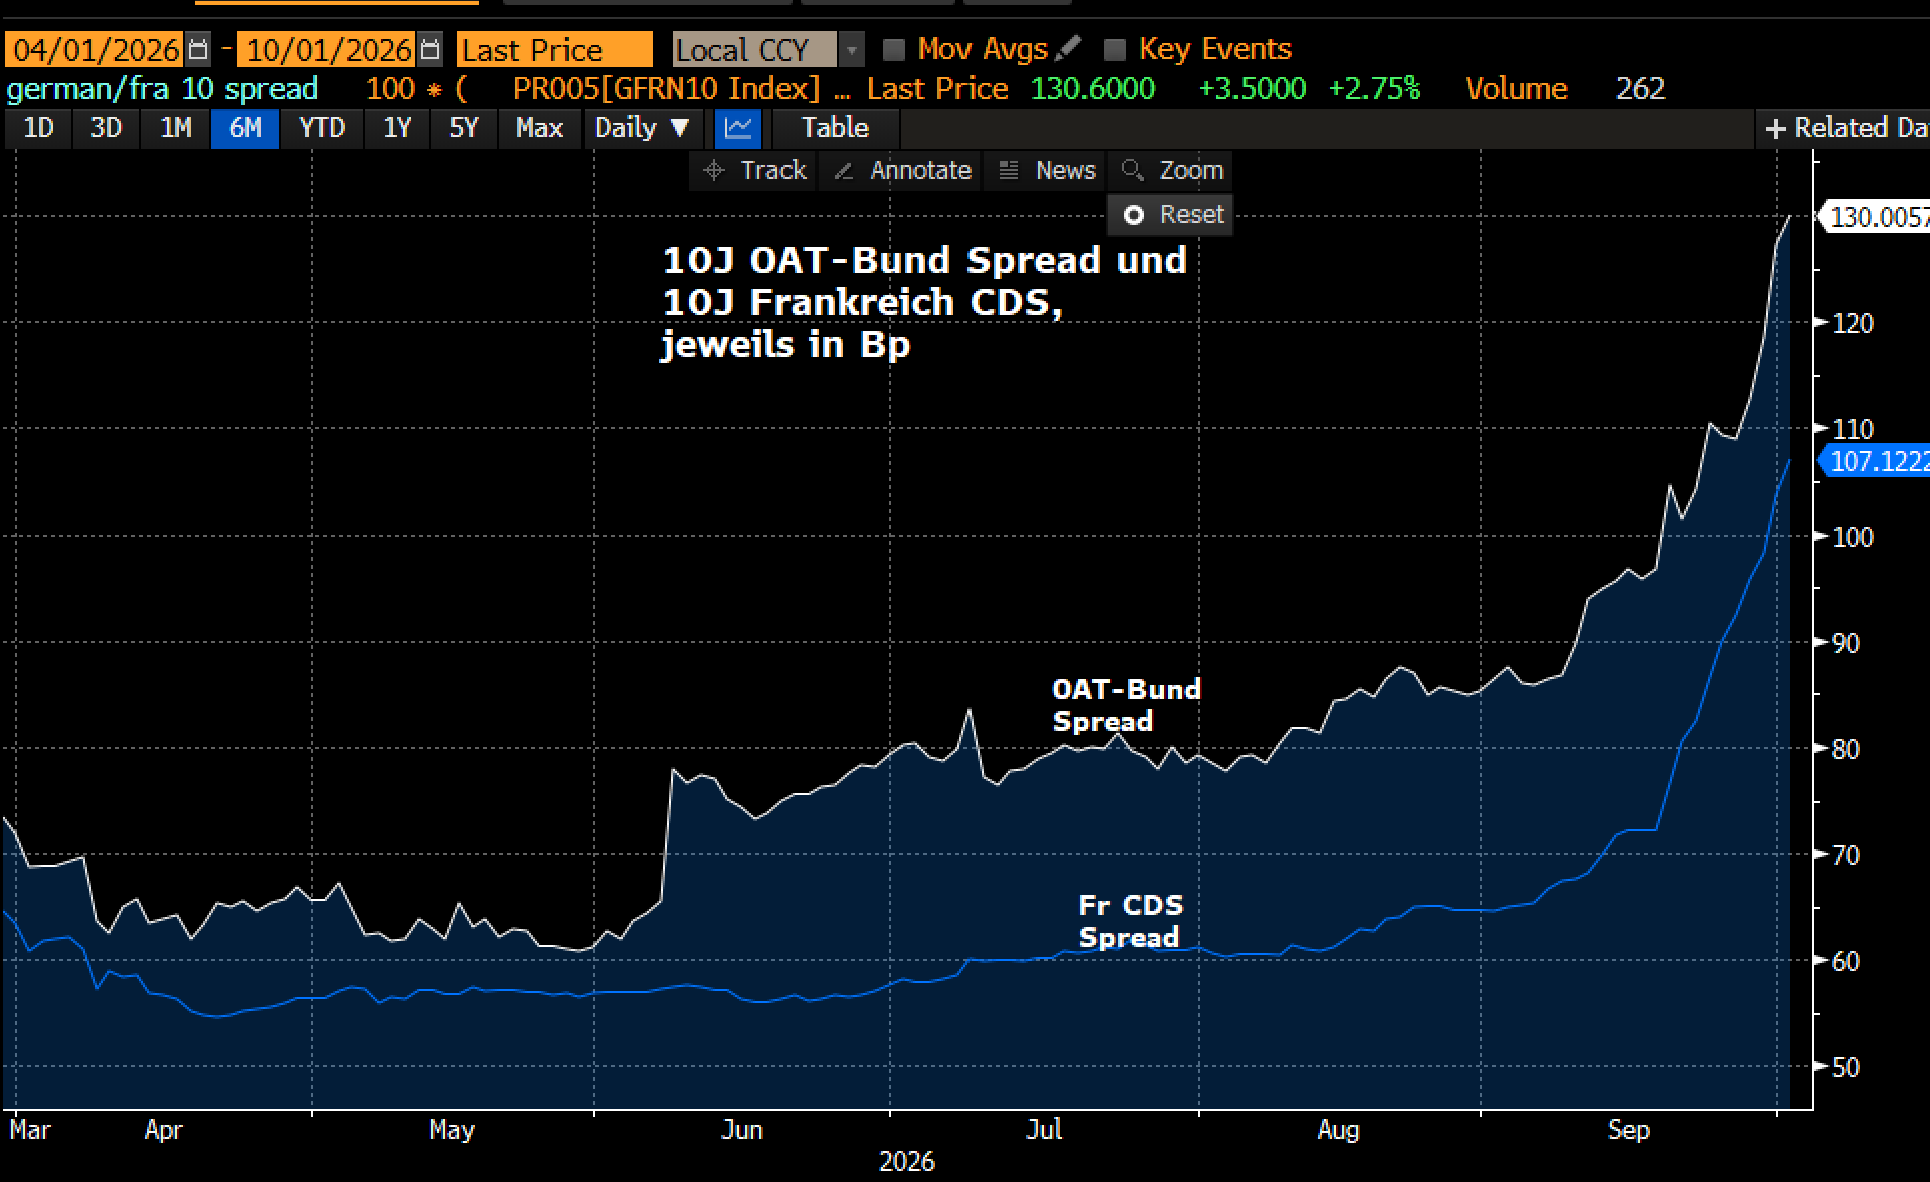
Spreads französischer Staatsanleihen haben sich in den vergangenen Tagen dynamisch ausgeweitet. Mit 146 Bp notiert der 10-jährige OAT-Bund-Spread inzwischen auf dem höchsten Niveau seit Mai 2012. Die Bewegung zu ignorieren, wird für die EZB schwieriger, wenn die Anzeichen einer ungeordneten Marktdynamik zunehmen und die Entwicklung auf andere Staatsanleihemärkte abstrahlt. Entscheidend für ein Eingreifen der EZB ist dabei

Spreads französischer Staatsanleihen haben sich in den vergangenen Tagen dynamisch ausgeweitet. Mit 146 Bp notiert der 10-jährige OAT-Bund-Spread inzwischen auf dem höchsten Niveau seit Mai 2012. Die Bewegung zu ignorieren, wird für die EZB schwieriger, wenn die Anzeichen einer ungeordneten Marktdynamik zunehmen und die Entwicklung auf andere Staatsanleihemärkte abstrahlt. Entscheidend für ein Eingreifen der EZB ist dabei weniger das absolute Spreadniveau in Frankreich, sondern vor allem, dass sich aus der Spreadausweitung eine ungeordnete Marktdynamik entwickelt, die die geldpolitische Transmission im Euroraum insgesamt zu beeinträchtigen droht.  

Wir von Zins² zeigen die Kaskade der verschiedenen Handlungsoptionen der EZB auf und leiten daraus Überlegungen zur Positionierung ab. Davon, dass die EZB am Ende über ein ausreichendes Szenario zur Eindämmung einer erneuten Staatsschuldenkrise verfügt, sind wir überzeugt.  

Die Möglichkeiten der EZB

1) Verbale Intervention: Bereits die glaubhafte Ankündigung, eine ungeordnete Fragmentierung der Staatsanleihemärkte nicht zu akzeptieren, kann Wirkung entfalten.   

2) Wiederaufnahme der Reinvestitionen von APP- und PEPP: 
Zwar wurden die Reinvestitionen der Fälligkeiten im APP und PEPP im Juli 2023 bzw. Ende 2024 beendet, doch würde eine Wiederaufnahme grundsätzlich denkbar. Allerdings müsste sie im aktuellen Inflations- und geldpolitischen Umfeld begründet werden. Weitere Zinsanhebungen der EZB wären dann schwer möglich.  

3) TPI-Programm – Transmission Protection Instrument: 
Das TPI existiert seit 2022 und wurde bislang noch nicht aktiviert. Es wurde geschaffen, um „ungerechtfertigten, ungeordneten Marktdynamiken“ entgegenzuwirken, die eine Gefahr für die geldpolitische Transmission im Euroraum darstellen. Allerdings bestehen klare Voraussetzungen. Die EZB prüft unter anderem die Einhaltung des europäischen Fiskalrahmens, die Abwesenheit gravierender makroökonomischer Ungleichgewichte inklusive der Schuldentragfähigkeit. Aber: Gerade wenn die Marktbewegung zunehmend ungeordnet wird und auf Italien und andere Länder übergreift, könnte der Druck auf die EZB steigen, die geldpolitische Transmission gegen eine solche Dynamik zu schützen. 

4) OMT-Programm – Outright Monetary Transactions: 
Das OMT-Programm existiert seit 2012 und wurde ebenfalls noch nie aktiviert. Hinsichtlich des möglichen Kaufvolumens besteht keine ex ante quantitative Obergrenze. Die entscheidende Einschränkung ist jedoch die strikte Konditionalität: Voraussetzung ist ein entsprechendes ESM-Programm. Für Frankreich erscheint ein solcher Weg politisch kaum realistisch, solange das Land grundsätzlich Zugang zum Kapitalmarkt besitzt.  

Die EZB besitzt damit insgesamt ein großes und potentes Instrumentarium, um einer eskalierenden Spreadausweitung entgegenzutreten. Im Grundsatz gilt Mario Draghis „Whatever it takes“ auch heute. Bevor die EZB aber Haltepflöcke versucht einzuschlagen, erscheint eine weitere Eskalation das wahrscheinlichste Szenario. In einem solchen Szenario würden folgende Positionierungen performen: Long-Position im 5-jährigen Bereich, da weitere Spreads die Zinssteigerungserwartungen für die EZB dämpfen sollte. Short-Positionen in OATs und BTPs über Futures bleiben interessant. Aufgrund der sich verstärkenden Safe-Haven-Nachfrage nach Bundesanleihen erscheinen zudem Long-Positionen in Schatz-, Bobl- und Bund-Spreads gegenüber Swaps attraktiv.


Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de

Zins² by ICM InvestmentBank AG
Meinekestraße 26
10719 Berlin

Tel.: +49 (0) 30 887 106 0
zins2@i-c-m.de
www.i-c-m.de


Die hier bereitgestellten Inhalte stellen keine Anlageberatung, keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten und keine Aufforderung zum Tätigen von Geschäften dar. Alle Einschätzungen, Marktkommentare und Analysen spiegeln ausschließlich unsere aktuelle Meinung wider und können sich jederzeit ohne vorherige Ankündigung ändern. Eine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität der Informationen wird nicht übernommen. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Ergebnisse. Quelle der Grafik: Bloomberg und eigene Berechnungen.

Datenschutz  ·  Disclaimer  ·  Rechtshinweise  ·  Impressum

EZB und EGB-Spreads: „Whatever it takes“ – aber noch nicht jetzt! Welche Positionierung ist interessant?
Michael Ramon Klawitter
Michael Ramon Klawitter 01.10.2026 · 12:26

OATs: Vom französischen Fiskalrisiko zum EZB-Dilemma?

Der Sell-off bei französischen Staatsanleihen, gekoppelt mit der Schwäche des EUR, sendet eine eindeutige Botschaft: Der Kapitalmarkt zeigt der französischen Haushaltspolitik die rote Karte. Die Sorgen um die Schuldentragfähigkeit nehmen zu – ein „Weiter so“ wird von den Investoren zunehmend nicht mehr akzeptiert. Ob diese Botschaft bei der Politik ankommt, ist fraglich. Das bislang nur als Tail-Risk betrachtete Szenario

Der Sell-off bei französischen Staatsanleihen, gekoppelt mit der Schwäche des EUR, sendet eine eindeutige Botschaft: Der Kapitalmarkt zeigt der französischen Haushaltspolitik die rote Karte. Die Sorgen um die Schuldentragfähigkeit nehmen zu – ein „Weiter so“ wird von den Investoren zunehmend nicht mehr akzeptiert. Ob diese Botschaft bei der Politik ankommt, ist fraglich.

Das bislang nur als Tail-Risk betrachtete Szenario eines „Liz-Truss-Moments“ in Frankreich gewinnt damit an Relevanz. Sollte die Politik auf den steigenden Marktdruck nicht mit einer glaubwürdigen Konsolidierungsstrategie reagieren, könnte sich die negative Rückkopplung zwischen steigenden Finanzierungskosten, höheren Zinsausgaben und wachsendem Finanzierungsbedarf weiter verstärken. Angesichts der ebenfalls in anderen Euroländern sichtbaren fiskalpolitischen Versäumnisse würde zugleich das Risiko eines Übergreifens auf andere hoch verschuldete Staaten steigen. Die entscheidende Frage ist daher nicht nur, wie weit die OAT-Bund-Spreads noch steigen können, sondern ab welchem Punkt aus einem fiskalischen Risikoaufschlag eine für die gesamte Eurozone relevante Fragmentierungsdynamik wird.

Die EZB wäre bei einer solchen Entwicklung in einem schwierigen Dilemma. Einerseits müsste sie verhindern, dass eine ungeordnete Fragmentierung der Staatsanleihemärkte die einheitliche Geldpolitik und damit die Transmission der Geldpolitik gefährdet. Andererseits darf sie nicht den Eindruck erwecken, fiskalische Fehlentwicklungen einzelner Mitgliedstaaten durch geldpolitische Interventionen zu kompensieren. Je stärker die steigenden Renditen jedoch auf eine fundamentale Neubewertung der französischen Schuldentragfähigkeit zurückzuführen sind, desto schwieriger wäre es für die EZB, dagegenzuhalten, ohne falsche Anreize für die Fiskalpolitik zu setzen (Vorwurf der fiskalischen Dominanz!). Frankreich könnte damit zum Lackmustest für die Glaubwürdigkeit der fiskalischen Regeln und zugleich für die Grenzen des EZB-Sicherheitsnetzes werden.

Unsere Einschätzung zur Entwicklung von EUR-Renditen und Spreads finden Sie im Zins²-Kompass für Oktober, der im weiteren Tagesverlauf veröffentlicht wird.


Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de

Zins² by ICM InvestmentBank AG
Meinekestraße 26
10719 Berlin

Tel.: +49 (0) 30 887 106 0
zins2@i-c-m.de
www.i-c-m.de


Die hier bereitgestellten Inhalte stellen keine Anlageberatung, keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten und keine Aufforderung zum Tätigen von Geschäften dar. Alle Einschätzungen, Marktkommentare und Analysen spiegeln ausschließlich unsere aktuelle Meinung wider und können sich jederzeit ohne vorherige Ankündigung ändern. Eine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität der Informationen wird nicht übernommen. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Ergebnisse. Quelle der Grafik: Bloomberg und eigene Berechnungen.

Datenschutz  ·  Disclaimer  ·  Rechtshinweise  ·  Impressum

OATs: Vom französischen Fiskalrisiko zum EZB-Dilemma?
Michael Ramon Klawitter
Michael Ramon Klawitter 29.09.2026 · 15:56

Ein schwaches 3. Quartal am Rentenmarkt; hohe nominale und reale Renditen bieten Performance-Puffer im 4. Quartal!

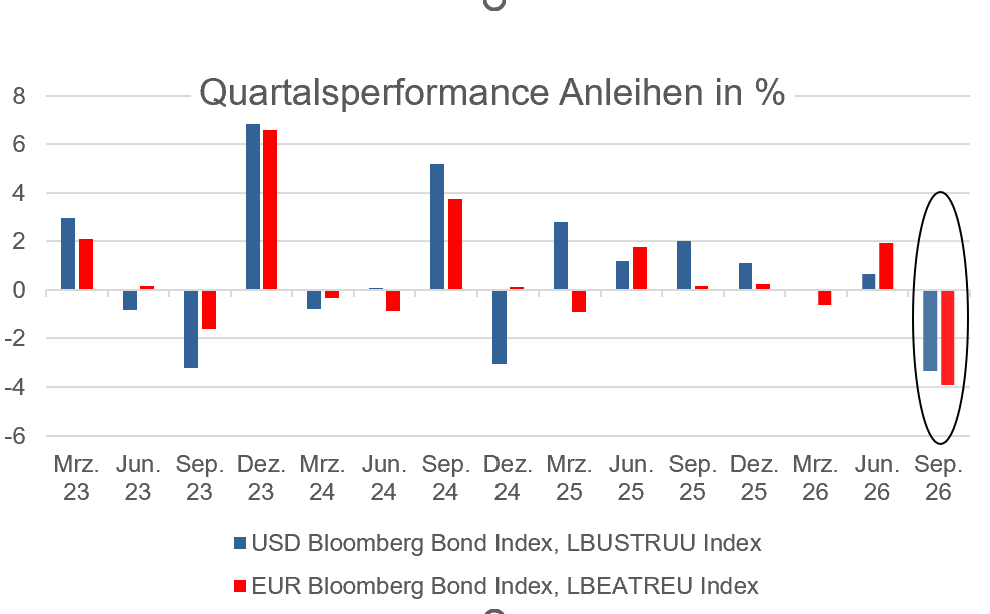
Die EUR- und USD-Anleihemärkte verzeichneten im dritten Quartal 2026 mit einem Minus von knapp 4% bzw. 3,35% die schwächste Quartalsperformance seit Q2 2022. Dabei entfiel mehr als die Hälfte des Verlusts auf den September. Seit Jahresbeginn liegen beide Total-Return-Indizes rund 2,7% im Minus. Die schwache Performance spiegelt das brutale bärische Flattening der EUR- und USD-

Die EUR- und USD-Anleihemärkte verzeichneten im dritten Quartal 2026 mit einem Minus von knapp 4% bzw. 3,35% die schwächste Quartalsperformance seit Q2 2022. Dabei entfiel mehr als die Hälfte des Verlusts auf den September. Seit Jahresbeginn liegen beide Total-Return-Indizes rund 2,7% im Minus. Die schwache Performance spiegelt das brutale bärische Flattening der EUR- und USD-Zinskurven im Zuge des Energiepreisschocks wider, bei dem die Renditen zweijähriger EUR-Laufzeiten um rund 140 Bp und die zehnjähriger Laufzeiten um knapp 100 Bp gestiegen sind. Die deutlich höheren nominalen und vor allem realen Renditen sorgen inzwischen für einen attraktiven Carry und sollten trotz der weiterhin ungelösten Situation an den Energiemärkten und Unsicherheiten wo die Leitzinsen von EZB und Fed das Hoch erreichen, einen freundlicheren Performanceausblick für das 4. Quartal ermöglichen.

Mehr zu unserem Ausblick lesen Sie Ende der Woche im Zins²-Kompass für Oktober. Um die Publikation oder andere Research-Update per Mail zu erhalten, melden Sie sich unter www.zins2.de an.


Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de

Zins² by ICM InvestmentBank AG
Meinekestraße 26
10719 Berlin

Tel.: +49 (0) 30 887 106 0
zins2@i-c-m.de
www.i-c-m.de


Die hier bereitgestellten Inhalte stellen keine Anlageberatung, keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten und keine Aufforderung zum Tätigen von Geschäften dar. Alle Einschätzungen, Marktkommentare und Analysen spiegeln ausschließlich unsere aktuelle Meinung wider und können sich jederzeit ohne vorherige Ankündigung ändern. Eine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität der Informationen wird nicht übernommen. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Ergebnisse. Quelle der Grafik: Bloomberg und eigene Berechnungen.

Datenschutz  ·  Disclaimer  ·  Rechtshinweise  ·  Impressum

Ein schwaches 3. Quartal am Rentenmarkt; hohe nominale und reale Renditen bieten Performance-Puffer im 4. Quartal!
Michael Ramon Klawitter
Michael Ramon Klawitter 25.09.2026 · 11:42

Ist der Anstieg der Realrenditen in der Eurozone und das Flattening der EUR-Kurve inzwischen übertrieben?

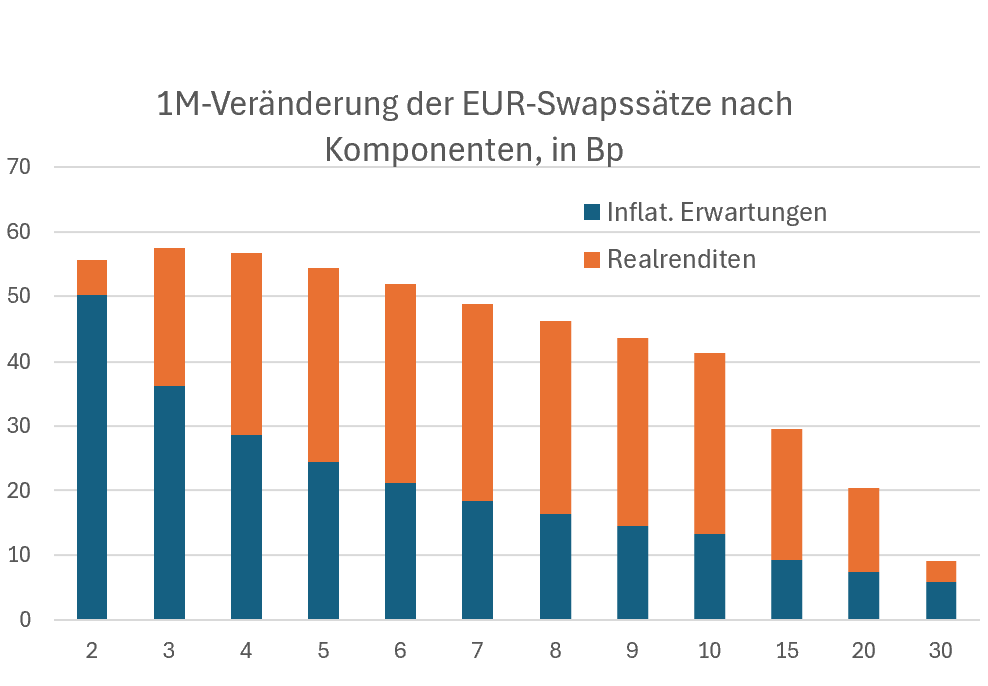
Die Staatsanleihe-Kurven in den USA, aber auch in der Eurozone haben sich seit Anfang September am kurzen Ende deutlich bärisch verflacht. Ausschlaggebend waren die hawkishen Äußerungen von EZB und Fed sowie deutlich besser als erwartete Konjunkturdaten. Letztere überraschen angesichts der seit Jahresbeginn gestrafften Finanzierungsbedingungen für Unternehmen und private Haushalte sowie des deutlichen Energiepreisschocks und stärken die Einschätzung, dass der

Die Staatsanleihe-Kurven in den USA, aber auch in der Eurozone haben sich seit Anfang September am kurzen Ende deutlich bärisch verflacht. Ausschlaggebend waren die hawkishen Äußerungen von EZB und Fed sowie deutlich besser als erwartete Konjunkturdaten. Letztere überraschen angesichts der seit Jahresbeginn gestrafften Finanzierungsbedingungen für Unternehmen und private Haushalte sowie des deutlichen Energiepreisschocks und stärken die Einschätzung, dass der neutrale Zins für die Zentralbanken höher liegen könnte als bislang angenommen („high for long“). Angesichts der relativ stabilen Inflationserwartungen geht der Anstieg der nominalen Renditen dabei vor allem von höheren Realrenditen aus. 

Die Kurvenentwicklung passt damit nicht zu den vielfach zitierten Sorgen um die Schuldentragfähigkeit. Wären diese aktuell das bestimmende Marktthema, wären tendenziell bärische Kurvenversteilungen zu erwarten. Denn zunehmende Risikoprämien für die Staatsfinanzierung würden lange Laufzeiten überproportional belasten. Eine Ausnahme bilden aktuell französische OATs, wo die länderspezifischen Credit-Spreads ansteigen und die Verflachungstendenzen der EUR-Swapkurve teilweise überlagern. 

Steigenden Realrenditen haben allerdings deutliche Konsequenzen für die Schuldentragfähigkeit. Je höher das langfristige reale Zinsniveau, desto stärker muss das nominale Wirtschaftswachstum ausfallen, um – bei unveränderter Fiskalpolitik – die Schuldendynamik zu stabilisieren. Im Umfeld einer alternden Bevölkerung mit rückläufigem Beschäftigungspotenzial sowie des tiefgreifenden strukturellen Wandels insbesondere der europäischen Industrie erscheint ein dauerhaft höheres Potenzialwachstum für die Eurozone jedoch unrealistisch. Ökonometrische Untersuchungen der vergangenen Jahre belegen dies und zeigen ein deutlich fallendes Potentialwachstum (Deutschland zuletzt 0,5%-0,75%). 

Wir von Zins² bezweifeln deshalb, dass jenseits eines fiskalischen Wachstumsschubs in der Eurozone – vor allem in Deutschland – die Voraussetzungen für einen dauerhaften Anstieg des Wirtschaftswachstums gegeben sind. Entsprechend dürften aus unserer Sicht auch die in den ESTR-Forwards bis September 2027 eingepreisten knapp 100 Basispunkte an Zinsanhebungen auf einen Einlagensatz von dann 3,5% kaum vollständig realisiert werden. Eine Bandbreite von 2,75 bis 3,0% erscheint uns als Zinsgipfel. wahrscheinlicher Das nochmals beschleunigte bärische Flattening der vergangenen vier Wochen sollte sich damit zumindest teilweise wieder zurückbilden. Für einen nachhaltigen Versteilungstrend der EUR-Kurve ist es dagegen noch zu früh und es braucht dovishe Signale der EZB. (Siehe Kommentar vom 18. September!)


Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de

Zins² by ICM InvestmentBank AG
Meinekestraße 26
10719 Berlin

Tel.: +49 (0) 30 887 106 0
zins2@i-c-m.de
www.i-c-m.de


Die hier bereitgestellten Inhalte stellen keine Anlageberatung, keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten und keine Aufforderung zum Tätigen von Geschäften dar. Alle Einschätzungen, Marktkommentare und Analysen spiegeln ausschließlich unsere aktuelle Meinung wider und können sich jederzeit ohne vorherige Ankündigung ändern. Eine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität der Informationen wird nicht übernommen. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Ergebnisse. Quelle der Grafik: Bloomberg und eigene Berechnungen.

Datenschutz  ·  Disclaimer  ·  Rechtshinweise  ·  Impressum

Ist der Anstieg der Realrenditen in der Eurozone und das Flattening der EUR-Kurve inzwischen übertrieben?
Michael Ramon Klawitter
Michael Ramon Klawitter 24.09.2026 · 12:21

10J Frankreich: 104 Bp Z-Spread sind viel – aber noch keine Kaufgelegenheit

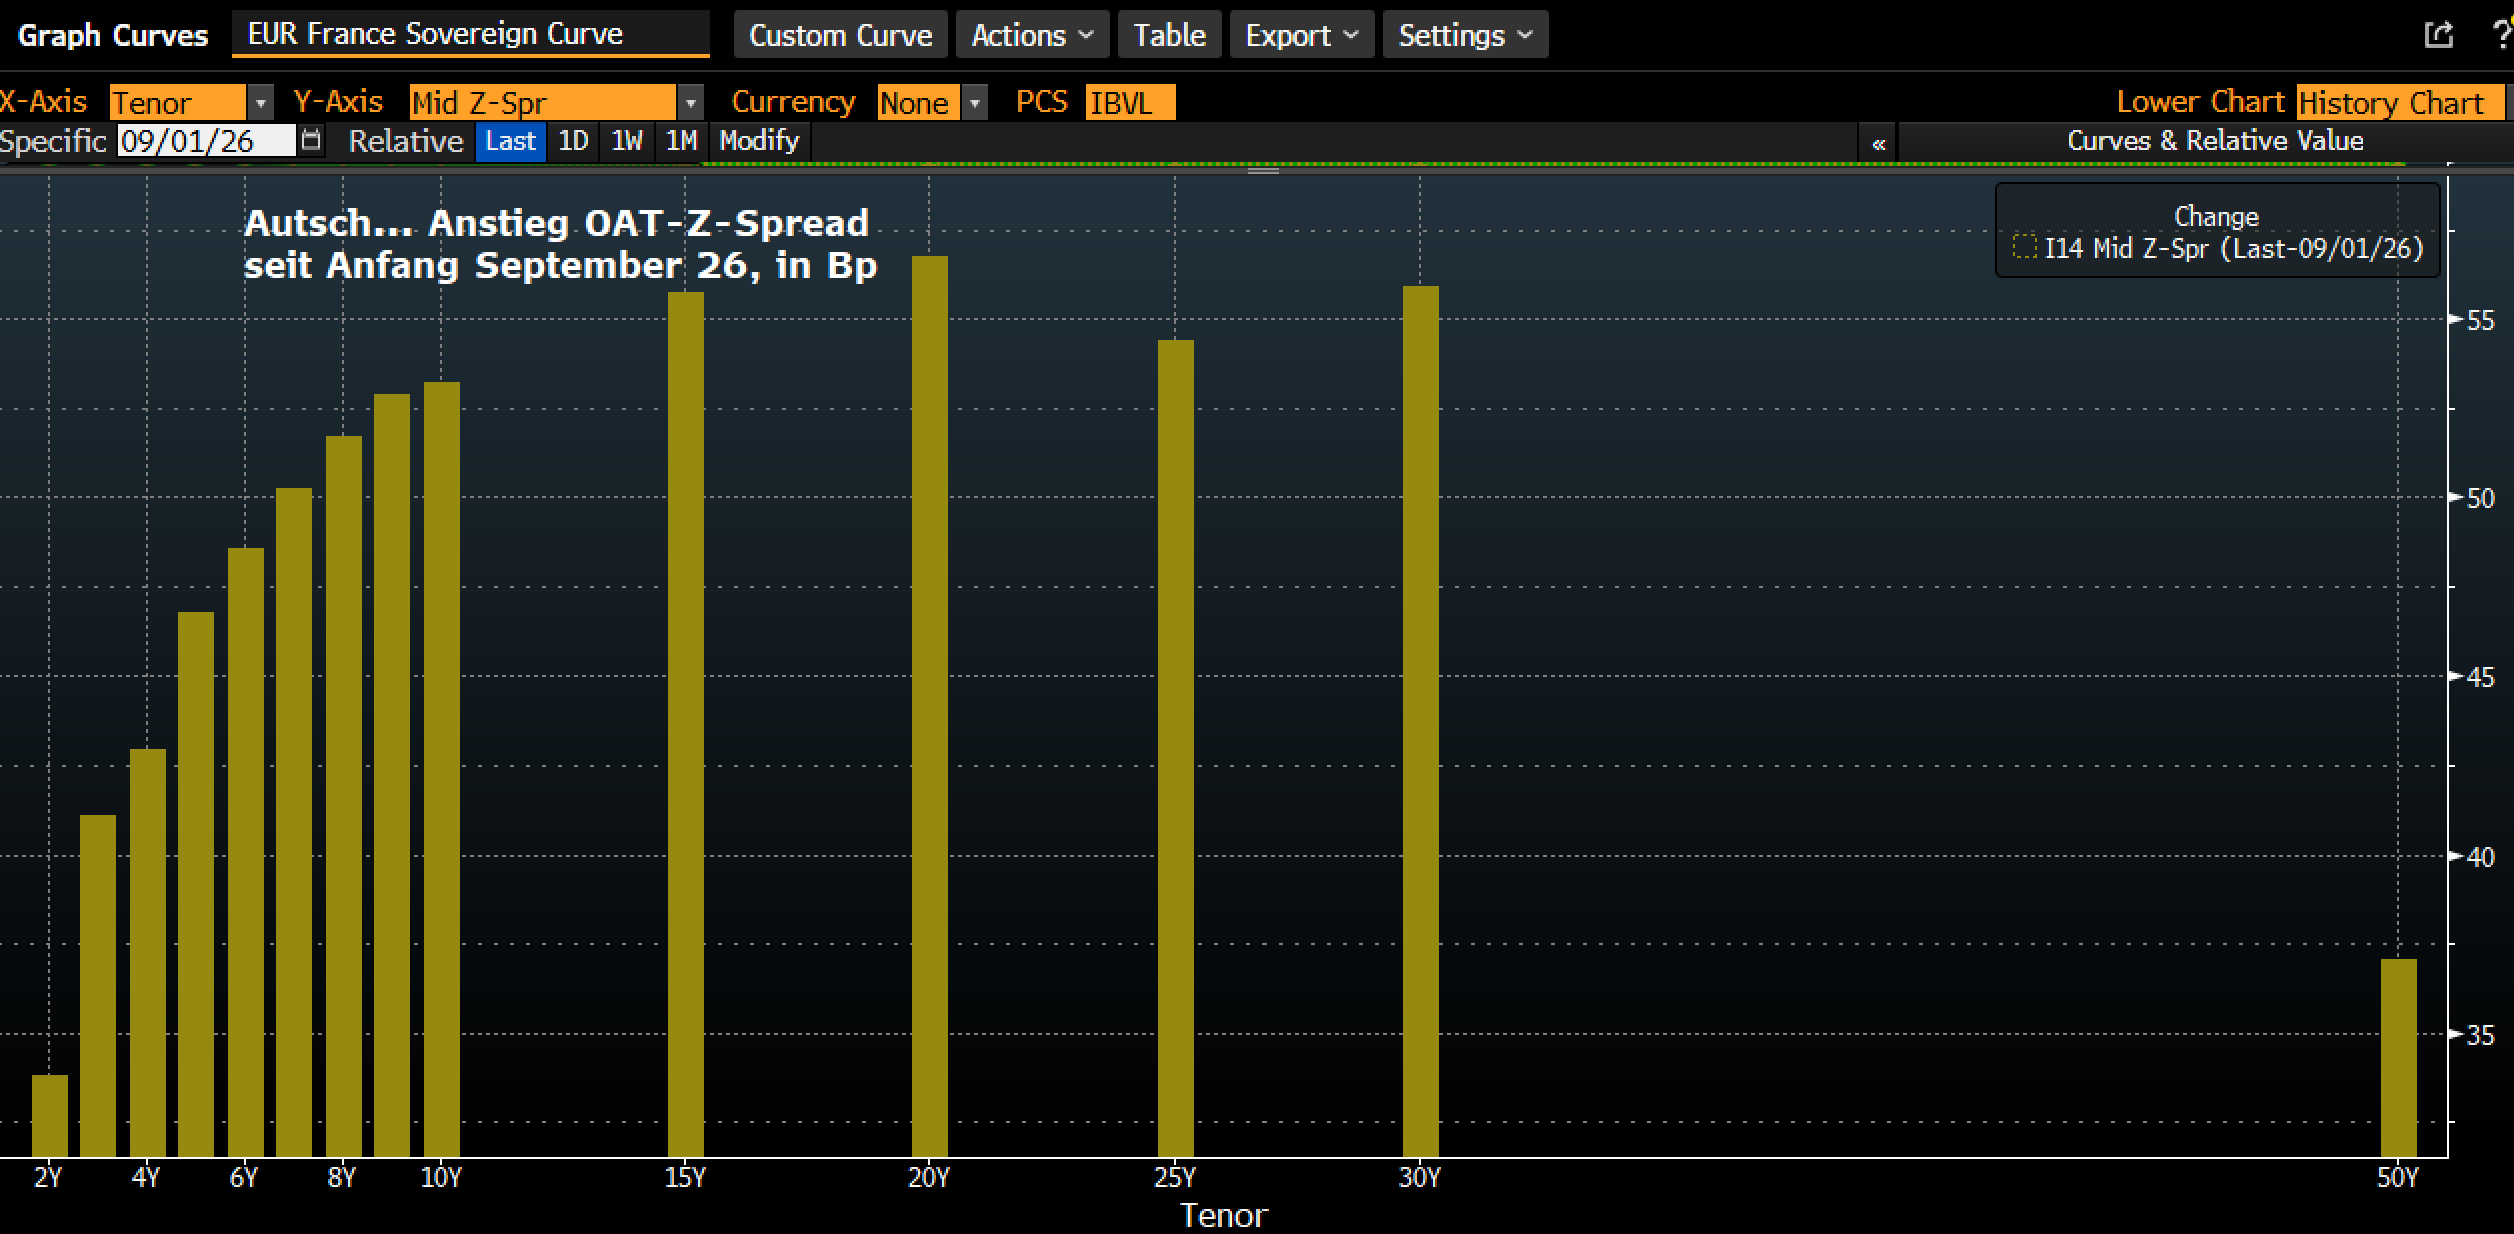
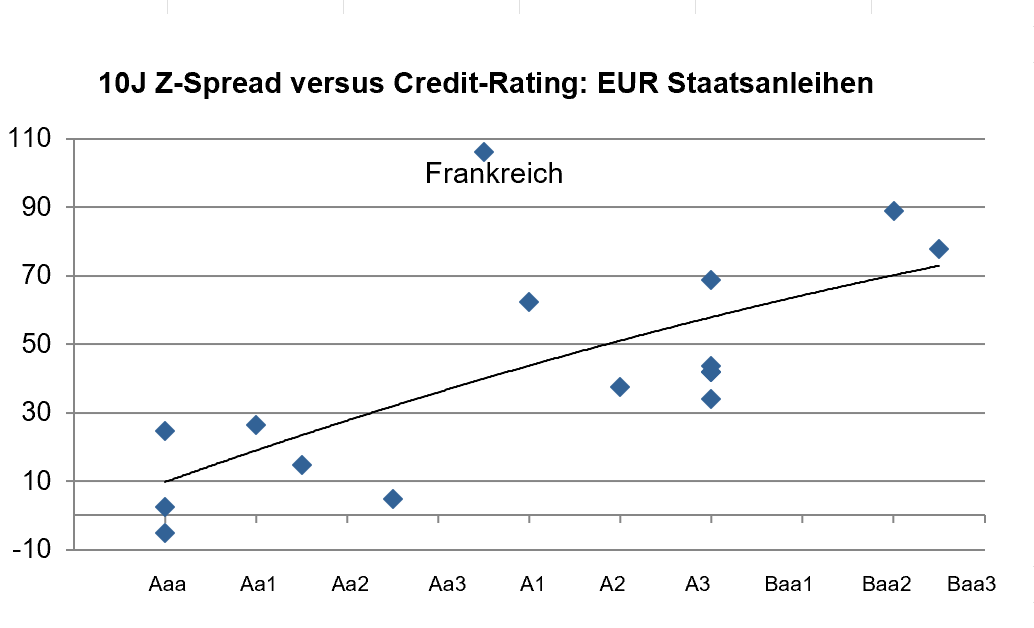
Mit einem 10-jährigen Z-Spread von aktuell 104 Bp handeln OATs klar an der Spitze des Euro-Staatsanleiheuniversums, obwohl Frankreich mit Aa3 negativ bzw. A+ (Moody’s, S&P) weiterhin deutlich höher geratet ist als etwa Italien (Baa2) oder Griechenland (Baa3). Eine mögliche Herabstufung durch Moody’s auf A1 am 23. Oktober dürfte daher weitgehend eingepreist sein. Ausgehend

Mit einem 10-jährigen Z-Spread von aktuell 104 Bp handeln OATs klar an der Spitze des Euro-Staatsanleiheuniversums, obwohl Frankreich mit Aa3 negativ bzw. A+ (Moody’s, S&P) weiterhin deutlich höher geratet ist als etwa Italien (Baa2) oder Griechenland (Baa3). Eine mögliche Herabstufung durch Moody’s auf A1 am 23. Oktober dürfte daher weitgehend eingepreist sein. Ausgehend von Rating und Spreadniveau vergleichbarer Euroland-Staaten wäre ein Z-Spread von etwa 40 bis 60 Bp fundamental eher angemessen. Rund 50 bis 60 Bp des aktuellen Spreads reflektieren damit bereits eine politische Risikoprämie für das Scheitern des Haushalts 2027 und die Unsicherheit über die Wirtschaftspolitik des vermutlichen Wahlsiegers der Präsidentschaftswahlen im April 2027, des Rassemblement National (RN).  

Die Fundamentals: Frankreichs Haushaltsdefizit dürfte 2026 bei rund 5,4% des BIP liegen, während die Schuldenquote auf knapp 120% steigen dürfte. Für 2027 plant Premierminister Lecornu ein Konsolidierungspaket von 54 Mrd. Euro, das das Defizit auf 5,0% des BIP drücken soll. Politisch ist die Umsetzung jedoch schwierig: Während die Linke unter Mélenchon den Sturz der Regierung anstrebt, hat das RN vor der Präsidentschaftswahl wenig Anreiz, eine unpopuläre Sparpolitik mitzutragen, muss zugleich aber einen Liz-Truss-Moment vermeiden. Denn ein Vertrauensverlust der Investoren und ein sprunghafter Anstieg der Finanzierungskosten würden eine neue Regierung – voraussichtlich unter Marie Le Pen - nach April 2027 unmittelbar zu drastischen Sparmaßnahmen zwingen und damit destabilisieren. 

Fazit: Damit sehen wir von Zins² die Wahrscheinlichkeit für einen Kompromiss beim Haushalt 2027 bei rund 60%, wobei das angestrebte Konsolidierungsvolumen von 54 Mrd. Euro im parlamentarischen Prozess verwässert werden dürfte. Ein leichter Rückgang des Z-Spreads 10-jährige OATs in Richtung 70-90 Bp dürfte trotzdem die Folge sein. Scheitert die Verabschiedung des Haushalts bis zum Jahresende bzw. wird die Regierung Lecornu gestürzt, würde der Haushalt 2026 faktisch fortgeschrieben und das Defizit nach Regierungsschätzungen 2027 auf rund 6,5% des BIP steigen. Das könnte der Trigger für eine abrupte Neubewertung der französischen Schuldentragfähigkeit sein, ein Lizz-Truss-Moment . Die entscheidende Frage ist daher nicht, ob der aktuelle Z-Spread von 104 Bp bereits viel ist, sondern ob er das Tail Risk eines solchen Regimewechsels bei OAT-Spreads ausreichend kompensiert. Aus unserer Sicht lautet die Antwort derzeit: Nein. OATs sind trotz absolut hoher Spreads noch kein Kauf. 


Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de

Zins² by ICM InvestmentBank AG
Meinekestraße 26
10719 Berlin

Tel.: +49 (0) 30 887 106 0
zins2@i-c-m.de
www.i-c-m.de


Die hier bereitgestellten Inhalte stellen keine Anlageberatung, keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten und keine Aufforderung zum Tätigen von Geschäften dar. Alle Einschätzungen, Marktkommentare und Analysen spiegeln ausschließlich unsere aktuelle Meinung wider und können sich jederzeit ohne vorherige Ankündigung ändern. Eine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität der Informationen wird nicht übernommen. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Ergebnisse. Quelle der Grafik: Bloomberg und eigene Berechnungen.

Datenschutz  ·  Disclaimer  ·  Rechtshinweise  ·  Impressum

10J Frankreich: 104 Bp Z-Spread sind viel – aber noch keine Kaufgelegenheit
Michael Ramon Klawitter
Michael Ramon Klawitter 22.09.2026 · 15:06

Deutschland: Reformen lösen nicht das Wachstumsproblem – der schwierige Kampf der politischen Mitte und die Auswirkungen auf EGB-Spreads

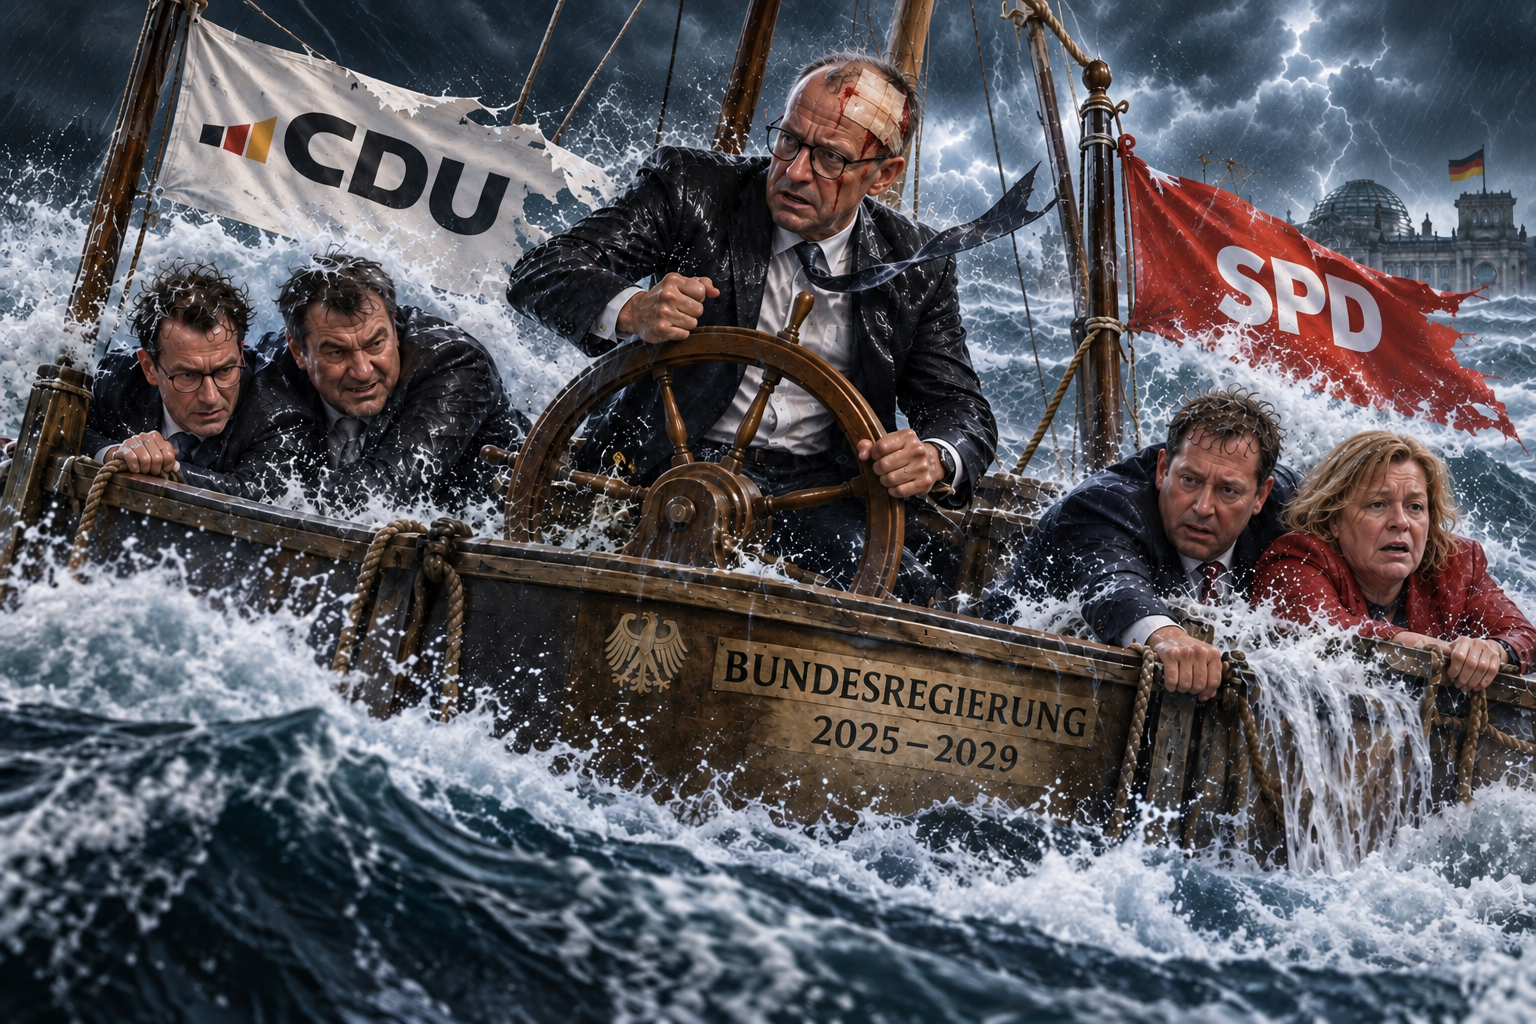
Nach den für die Regierungskoalition in Berlin und Kanzler Merz belastenden Ergebnissen bei den Landtagswahlen wird in den Parteien über Personalrochaden und Anpassungen der Reformagenda diskutiert. Eine nachhaltige Kehrtwende in der öffentlichen Stimmung dürfte dadurch jedoch kaum zu erreichen sein. Die angekündigten Reformen der Sozialsysteme sind zwar notwendig, um das langfristige Wachstumspotenzial Deutschlands zu erhöhen, dürften jedoch kaum ausreichen, die

Nach den für die Regierungskoalition in Berlin und Kanzler Merz belastenden Ergebnissen bei den Landtagswahlen wird in den Parteien über Personalrochaden und Anpassungen der Reformagenda diskutiert. Eine nachhaltige Kehrtwende in der öffentlichen Stimmung dürfte dadurch jedoch kaum zu erreichen sein. Die angekündigten Reformen der Sozialsysteme sind zwar notwendig, um das langfristige Wachstumspotenzial Deutschlands zu erhöhen, dürften jedoch kaum ausreichen, die demografischen und strukturellen Belastungen für das Wirtschaftswachstum auszugleichen. Es fehlt das positive Narrativ!

Die Bundesbank kommt zu dem Ergebnis, dass das potenzielle Arbeitsangebot in Deutschland im Basisszenario in den kommenden zehn Jahren durchschnittlich um knapp 0,5 % pro Jahr sinken dürfte. Bereits in den vergangenen zehn Jahren belastete der Alterungseffekt das Wachstum rechnerisch um etwa 0,4 Prozentpunkte jährlich; bis 2030 könnte sich dieser Effekt auf rund 0,6 Prozentpunkte verstärken. Hinzu kommt das Wegbrechen früherer Schlüsselbranchen wie Automobilbau oder Chemie in Europa. Deutschlands Wachstumsprobleme sind damit nicht primär konjunktureller Natur und lassen sich – anders als in den 2000er Jahren – nicht durch die Hebung von Effizienzreserven lösen. Damit steht die Bundesregierung vor der Schwierigkeit, dass sich aus den notwendigen Reformen kein unmittelbar positives Wachstumsnarrativ ableiten lässt. Ein Programm, das vor allem mit Einsparungen, längerer Lebensarbeitszeit, geringeren Transfers begründet wird, findet gesellschaftlich kaum breite Unterstützung, wenn es keine positive „Zukunftserzählung“ (es wird auch wieder besser) gibt.

Dies gilt vor allem, wenn populistische Parteien wie AfD, BSW und Die Linke mit nostalgisch geprägten Versprechen wie einer „Rückkehr zur billigen Energie“, dem stärkeren Schutz des Nationalstaats oder der Wiederherstellung eines früheren Wohlstandsniveaus werben.

Fazit: In dieser Situation wird der politische Handlungsspielraum der Bundesregierung trotz der Mehrheit im Bundestag zunehmend eingeschränkt. Weitere Landtagswahlen stehen im Frühjahr 2027 (Schleswig-Holstein, Saarland, NRW, Bremen) an und erhöhen den Anreiz, unpopuläre Maßnahmen abzuschwächen oder zeitlich zu strecken. Die zur Stabilisierung der deutschen Wirtschaft und der öffentlichen Finanzen erforderlichen Reformen könnten dadurch weiter verwässert werden. Deutschlands Rolle als wirtschaftlicher und fiskalischer Anker der EU würde erodieren. Das Risiko für die Eurozone wäre dann weniger eine Wiederholung der Eurokrise von 2012, die durch fiskalische Reformen und den geldpolitischen Backstop der EZB eingegrenzt werden konnte, sondern vielmehr eine dauerhafte strukturelle Spreadausweitung bei gleichzeitig höherem allgemeinem Renditeniveau. In einem solchen mittelfristigen Szenario dürften sich die Euro-Zinskurven deutlich versteilen, da die Risikoprämien vor allem am langen Ende zunehmen. Denn eine geldpolitische Lockerung der EZB könnte zwar konjunkturellen Gegenwind abfedern, aber die aus strukturell höheren Staatsverschuldungs- und politischen Risiken resultierenden langfristigen Risikoprämien würden hoch bleiben bzw. weiter zunehmen.


Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de

Zins² by ICM InvestmentBank AG
Meinekestraße 26
10719 Berlin

Tel.: +49 (0) 30 887 106 0
zins2@i-c-m.de
www.i-c-m.de


Die hier bereitgestellten Inhalte stellen keine Anlageberatung, keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten und keine Aufforderung zum Tätigen von Geschäften dar. Alle Einschätzungen, Marktkommentare und Analysen spiegeln ausschließlich unsere aktuelle Meinung wider und können sich jederzeit ohne vorherige Ankündigung ändern. Eine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität der Informationen wird nicht übernommen. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Ergebnisse. Quelle der Grafik: Bloomberg und eigene Berechnungen.

Datenschutz  ·  Disclaimer  ·  Rechtshinweise  ·  Impressum

Deutschland: Reformen lösen nicht das Wachstumsproblem – der schwierige Kampf der politischen Mitte und die Auswirkungen auf EGB-Spreads
Michael Ramon Klawitter
Michael Ramon Klawitter 21.09.2026 · 14:44

Diesel- und Benzinpreise haben sich vom Rohölpreis entkoppelt – begrenztes Potential für Entspannung am kurzen Ende der Zinskurven

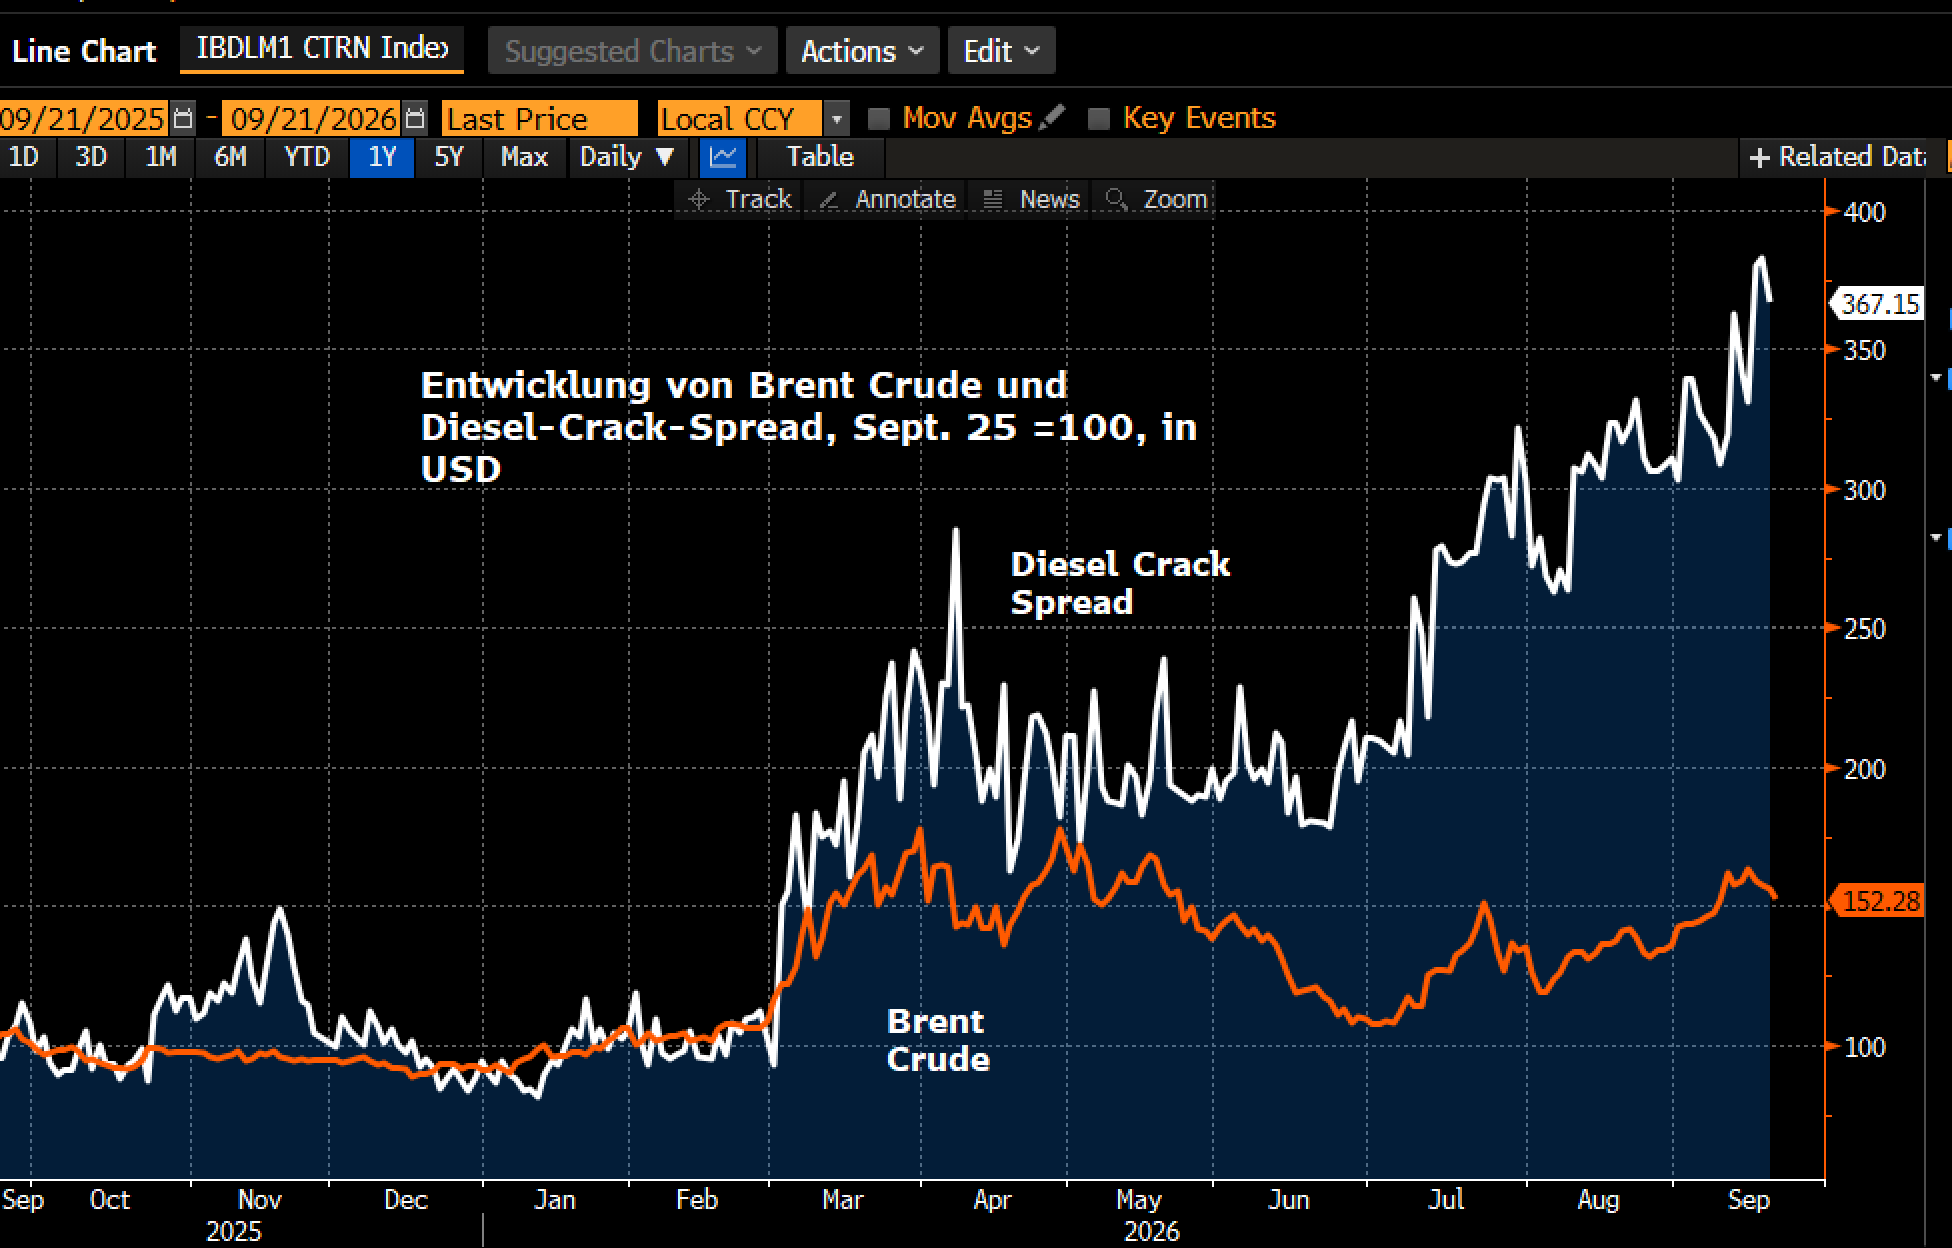
Die Rohölnotierungen reagieren zum Wochenstart auf Signale einer diplomatischen Annäherung zwischen den USA und dem Iran sowie der (geringen) Chance, dass die Gespräche zwischen Selensky und Trump am Rande der UN-Hauptversammlung Bewegung in den Konflikt zwischen Russland und der Ukraine bringen könnten. EUR- und USD-Kurven versteilen sich bullisch. Während die Rohölpreise fallen, bleiben Diesel- und Heizölnotierungen nahe ihrer

Die Rohölnotierungen reagieren zum Wochenstart auf Signale einer diplomatischen Annäherung zwischen den USA und dem Iran sowie der (geringen) Chance, dass die Gespräche zwischen Selensky und Trump am Rande der UN-Hauptversammlung Bewegung in den Konflikt zwischen Russland und der Ukraine bringen könnten. EUR- und USD-Kurven versteilen sich bullisch. Während die Rohölpreise fallen, bleiben Diesel- und Heizölnotierungen nahe ihrer Rekordniveaus. Der Diesel-Crack-Spread (Aufschlag für Diesel zum Rohölpreis) liegt mit rund 100 USD deutlich über dem Höchststand von 68 USD aus dem Jahr 2022. Fünf Faktoren dominieren diese Entkopplung der Produktpreisen von der Rohölnotierung was das Potential, wie weit Zinssteigerungserwartungen für die EZB und die Fed ausgepreist werden können, begrenzt: 

Raffinerieausfälle und Kaskadeneffekte: Der weltweite Raffineriedurchsatz ist im Jahresvergleich um rund 7 Mio. Barrel (knapp 10%) pro Tag gesunken. Angriffe auf russische Raffinerien und der Ausfall von Verarbeitungs- und Exportkapazitäten im Mittleren Osten sind die Hauptursachen. Angesichts der unelastischen Dieselnachfrage erhöhen Raffinerien die Dieselproduktion, was die Angebotsknappheit bei Benzin verschärft. Die physische Knappheit erfasst die gesamte Produktpalette der Raffinerien. 

Tankermarkt: Die erforderliche Umleitung von Transportwegen führt zu einer erheblichen Belastung der verfügbaren Tankerkapazitäten. Die Strecke vom Golf von Mexiko nach Asien ersetzt teilweise die deutlich kürzere Route vom Persischen Golf nach Asien. Die Folge sind physische Knappheit bei Transportkapazitäten und Rekord-Charterraten für Tanker. Der Tankermarkt ist ein eigenständiger und zeitlich verzögerter Transmissionskanal des Energieschocks. 

Niedrige Lagerbestände: Die Pufferbestände bei Diesel und Benzin liegen auf dem niedrigsten Niveau seit mehr als zehn Jahren. Damit fehlt dem Markt der normale Ausgleichsmechanismus bei Angebotsschwankungen. Gleichzeitig besteht ein zusätzlicher Nachfrageimpuls durch den notwendigen Wiederaufbau der Lagerbestände. Selbst eine Entspannung der geopolitischen Lage dürfte daher nicht unmittelbar zu einer Entlastung der Preise für Diesel und Benzin führen. 

Backwardation signalisiert physische Knappheit: Die Forwardkurven von Rohöl, Diesel und Benzin sind deutlich abwärtsgerichtet. Die ausgeprägte Backwardation zeigt, dass der Markt eine hohe Prämie für die sofortige Verfügbarkeit physischer Ware bezahlt. Gleichzeitig setzt sie Anreize, bestehende Lagerbestände abzubauen, anstatt neue Bestände aufzubauen. Damit bleibt die physische Marktstruktur angespannt und die Preisvolatilität erhöht. 

Fazit Zinsmärkte: Selbst bei einer weiteren Entspannung am Rohölmarkt dürfte der Druck auf die Verbraucherpreise über Diesel, Benzin und Heizölpreise zunächst bestehen bleiben. Für die Geldpolitik bedeutet dies, dass der aktuelle Energieschock die Headline-Inflation weiter hochhält. Eine nachhaltige Entspannung am kurzen Ende der EUR- und USD-Zinskurven setzt daher nicht nur niedrigere Rohölpreise, sondern eine Normalisierung der gesamten Wertschöpfungs- und Logistikkette bei Energie voraus. 


Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de

Zins² by ICM InvestmentBank AG
Meinekestraße 26
10719 Berlin

Tel.: +49 (0) 30 887 106 0
zins2@i-c-m.de
www.i-c-m.de


Die hier bereitgestellten Inhalte stellen keine Anlageberatung, keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten und keine Aufforderung zum Tätigen von Geschäften dar. Alle Einschätzungen, Marktkommentare und Analysen spiegeln ausschließlich unsere aktuelle Meinung wider und können sich jederzeit ohne vorherige Ankündigung ändern. Eine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität der Informationen wird nicht übernommen. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Ergebnisse. Quelle der Grafik: Bloomberg und eigene Berechnungen.

Datenschutz  ·  Disclaimer  ·  Rechtshinweise  ·  Impressum

Diesel- und Benzinpreise haben sich vom Rohölpreis entkoppelt – begrenztes Potential für Entspannung am kurzen Ende der Zinskurven
Michael Ramon Klawitter
Michael Ramon Klawitter 18.09.2026 · 09:40

Zu früh, um auf baldige Versteilung der EUR-Zinskurve zu setzen!

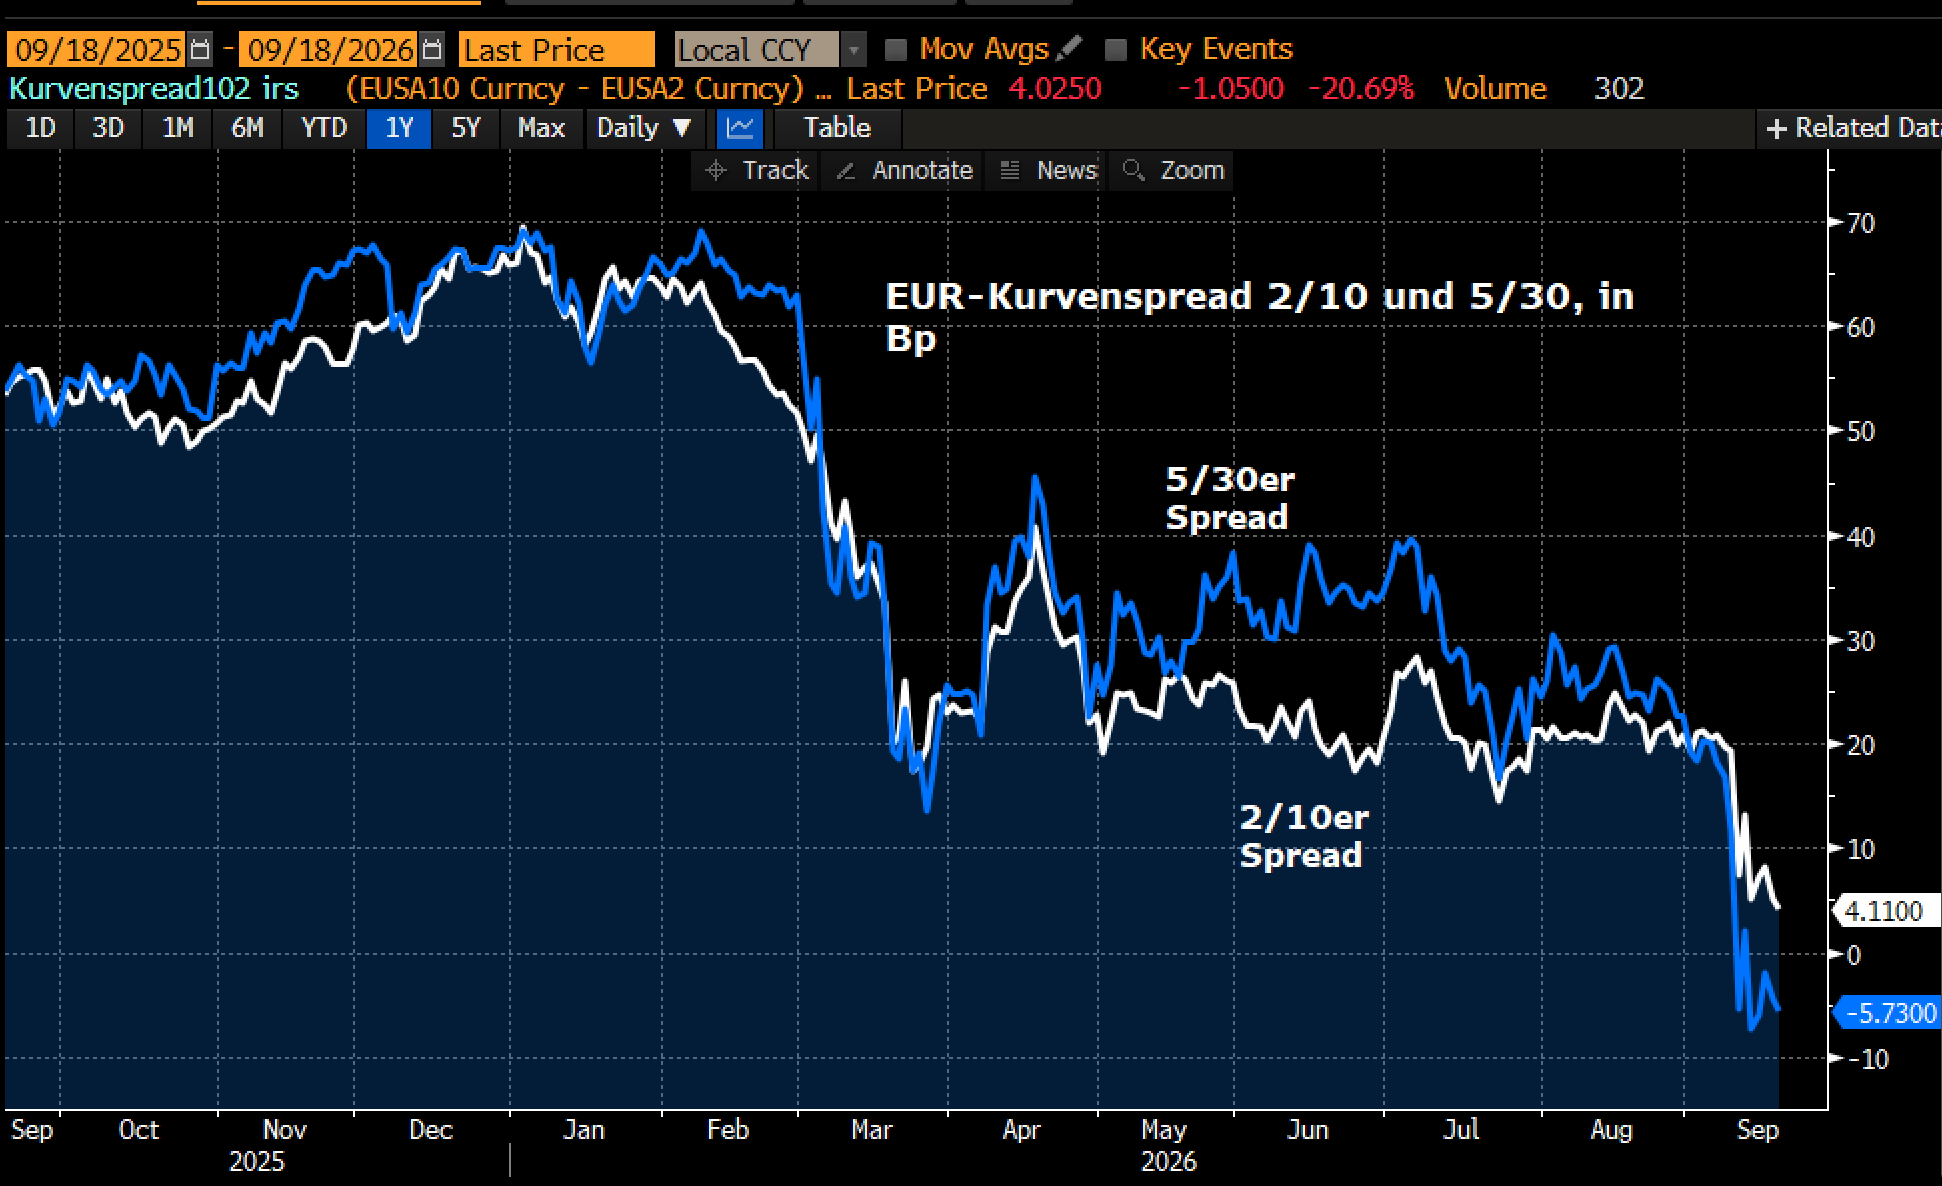
Die EUR-Zinskurve (6M-Swapkurve) hat sich im Laufzeitensegment zwischen 2 und 10 Jahren seit Jahresanfang von etwa 65 Bp auf aktuell 5 Bp verflacht. Ausgangspunkt dafür sind der scharfe Anstieg der Energiepreise und die daraufhin erfolgte Zinswende der EZB. Auch wenn die meisten Analysten – wir bei Zins² eingeschlossen – die in den Forwards eingepreisten Zinsanhebungen der EZB von weiteren 80

Die EUR-Zinskurve (6M-Swapkurve) hat sich im Laufzeitensegment zwischen 2 und 10 Jahren seit Jahresanfang von etwa 65 Bp auf aktuell 5 Bp verflacht. Ausgangspunkt dafür sind der scharfe Anstieg der Energiepreise und die daraufhin erfolgte Zinswende der EZB. Auch wenn die meisten Analysten – wir bei Zins² eingeschlossen – die in den Forwards eingepreisten Zinsanhebungen der EZB von weiteren 80 Bp bis Mitte 2027 als überzogen erachten, erscheint es zu früh, um auf eine schnelle Kurvenversteilung zu setzen. Ein Blick auf vergangene EZB-Zinszyklen liefert hierzu Anhaltspunkte.

In der Vergangenheit setzten Kurvenversteilungen in der Eurozone stets dann ein, wenn die EZB das Ende ihres Straffungszyklus signalisierte oder exogene Makro-Schocks sie zu einer raschen geldpolitischen Lockerung zwangen. Renditen am kurzen Ende fielen schneller als die langer Laufzeiten. Dies war etwa 2008 der Fall, als die Lehman-Krise die EZB veranlasste, den Zinserhöhungszyklus (2005-2008) mit einer Senkung um 100 Bp abrupt zu beenden. Auch 2024 ging die Dynamik vom kurzen Ende der Kurve aus. Dabei unterscheidet sich der Zyklus 2022–2024 jedoch deutlich von der gegenwärtigen Situation. Damals wurde der Inflationspeak von 10,6 % (Oktober 2022) neben multiplen Angebotsschocks durch expansive fiskalpolitische Impulse, eine starke Nachfrage sowie die überbordende Liquidität der Post-Corona-Ära verursacht. Entsprechend langanhaltend war der Straffungszyklus, auch da die EZB die Inflationsdynamik zunächst unterschätzt hatte. Erst im September 2023 – als die Teuerungsrate bereits auf 4,3 % gesunken war – erreichte der EZB-Einlagensatz mit 4,00 % seinen Höchststand. Die 2/10er-Kurve verblieb in den Folgemonaten tief invertiert; erst mit dem Beginn der Zinswende im Juni 2024 folgte ein massives Re-Steepening.

Aktuell ist der Inflationsimpuls nicht mit dem von 2022–2024 vergleichbar und entsprechend sollte der Straffungszyklus weniger lang anhalten und die EZB früher beginnen, die Zinsen wieder zu senken. Noch ist es jedoch zu früh darauf zu setzen. Denn noch ist die Unsicherheit an den Energiemärkten und damit bei der Headline-Inflation hoch. Gleichzeitig erweist sich das Wirtschaftswachstum als robuster, als von der EZB prognostiziert. Solange der EZB-Zins damit „nur“ am oberen Rand der neutralen Bandbreite steht und es keine Entwarnung vom Energiesektor gibt oder die höheren Energiekosten zusammen mit den strafferen Finanzierungsbedingungen das Wirtschaftswachstum spürbar belasten, dürfte die EZB an der Politikrichtung der letzten Monate festhalten. Wir von Zins² erwarten eine weitere Zinsanhebung der EZB im Dezember. Dies sollte die EUR-Zinskurve flach halten – insbesondere, da Stimmen aus dem EZB-Rat laut werden, die bereits einen Zinsschritt im Oktober ins Spiel bringen.

Neben dem 2/10er Spread bedeutet dies aufgrund der hohen Korrelation der Zeitreihen (Beta von 0,67), dass auch im Segment zwischen 5 und 30 Jahren vorerst kaum mit einem nachhaltigen Re-Steepening zu rechnen ist.


Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de

Zins² by ICM InvestmentBank AG
Meinekestraße 26
10719 Berlin

Tel.: +49 (0) 30 887 106 0
zins2@i-c-m.de
www.i-c-m.de


Die hier bereitgestellten Inhalte stellen keine Anlageberatung, keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten und keine Aufforderung zum Tätigen von Geschäften dar. Alle Einschätzungen, Marktkommentare und Analysen spiegeln ausschließlich unsere aktuelle Meinung wider und können sich jederzeit ohne vorherige Ankündigung ändern. Eine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität der Informationen wird nicht übernommen. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Ergebnisse. Quelle der Grafik: Bloomberg und eigene Berechnungen.

Datenschutz  ·  Disclaimer  ·  Rechtshinweise  ·  Impressum

Neben dem 2/10-Spread bedeutet dies aufgrund der hohen Korrelation der Zeitreihen (Beta von 0,67 zum 2/10-Spread), dass auch im Segment zwischen 5 und 30 Jahren vorerst kaum mit einem nachhaltigen Re-Steepening zu rechnen ist

Zu früh, um auf baldige Versteilung der EUR-Zinskurve zu setzen!
ICM