Live Feed

Sie möchten den Live Feed per Mail erhalten – kostenlos und jederzeit kündbar?

Michael Ramon Klawitter
Michael Ramon Klawitter 25.09.2026 · 11:42

Ist der Anstieg der Realrenditen in der Eurozone und das Flattening der EUR-Kurve inzwischen übertrieben?

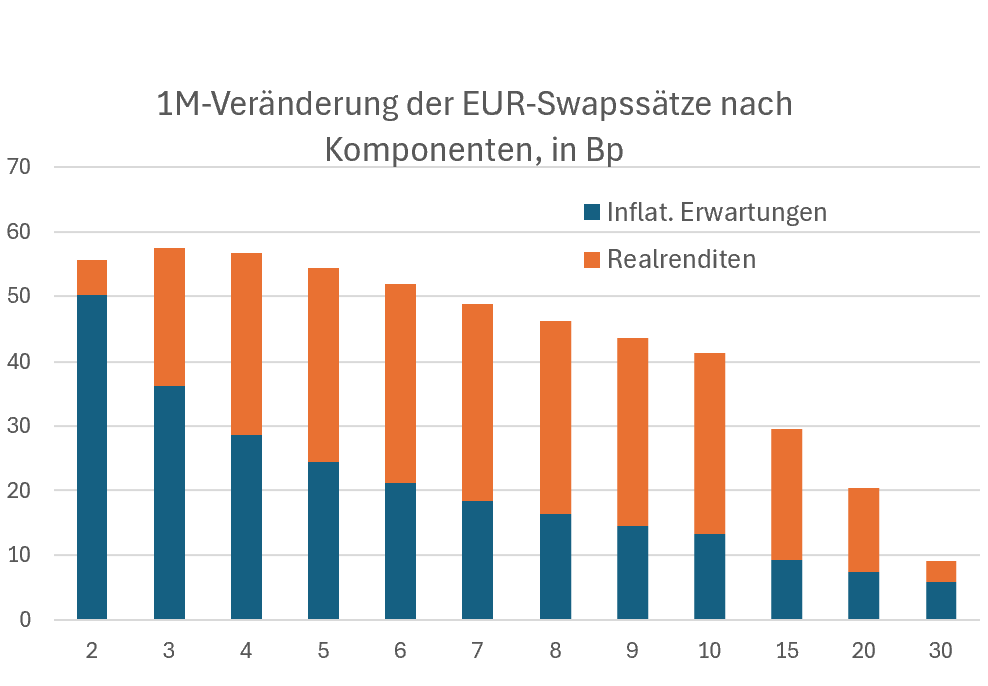
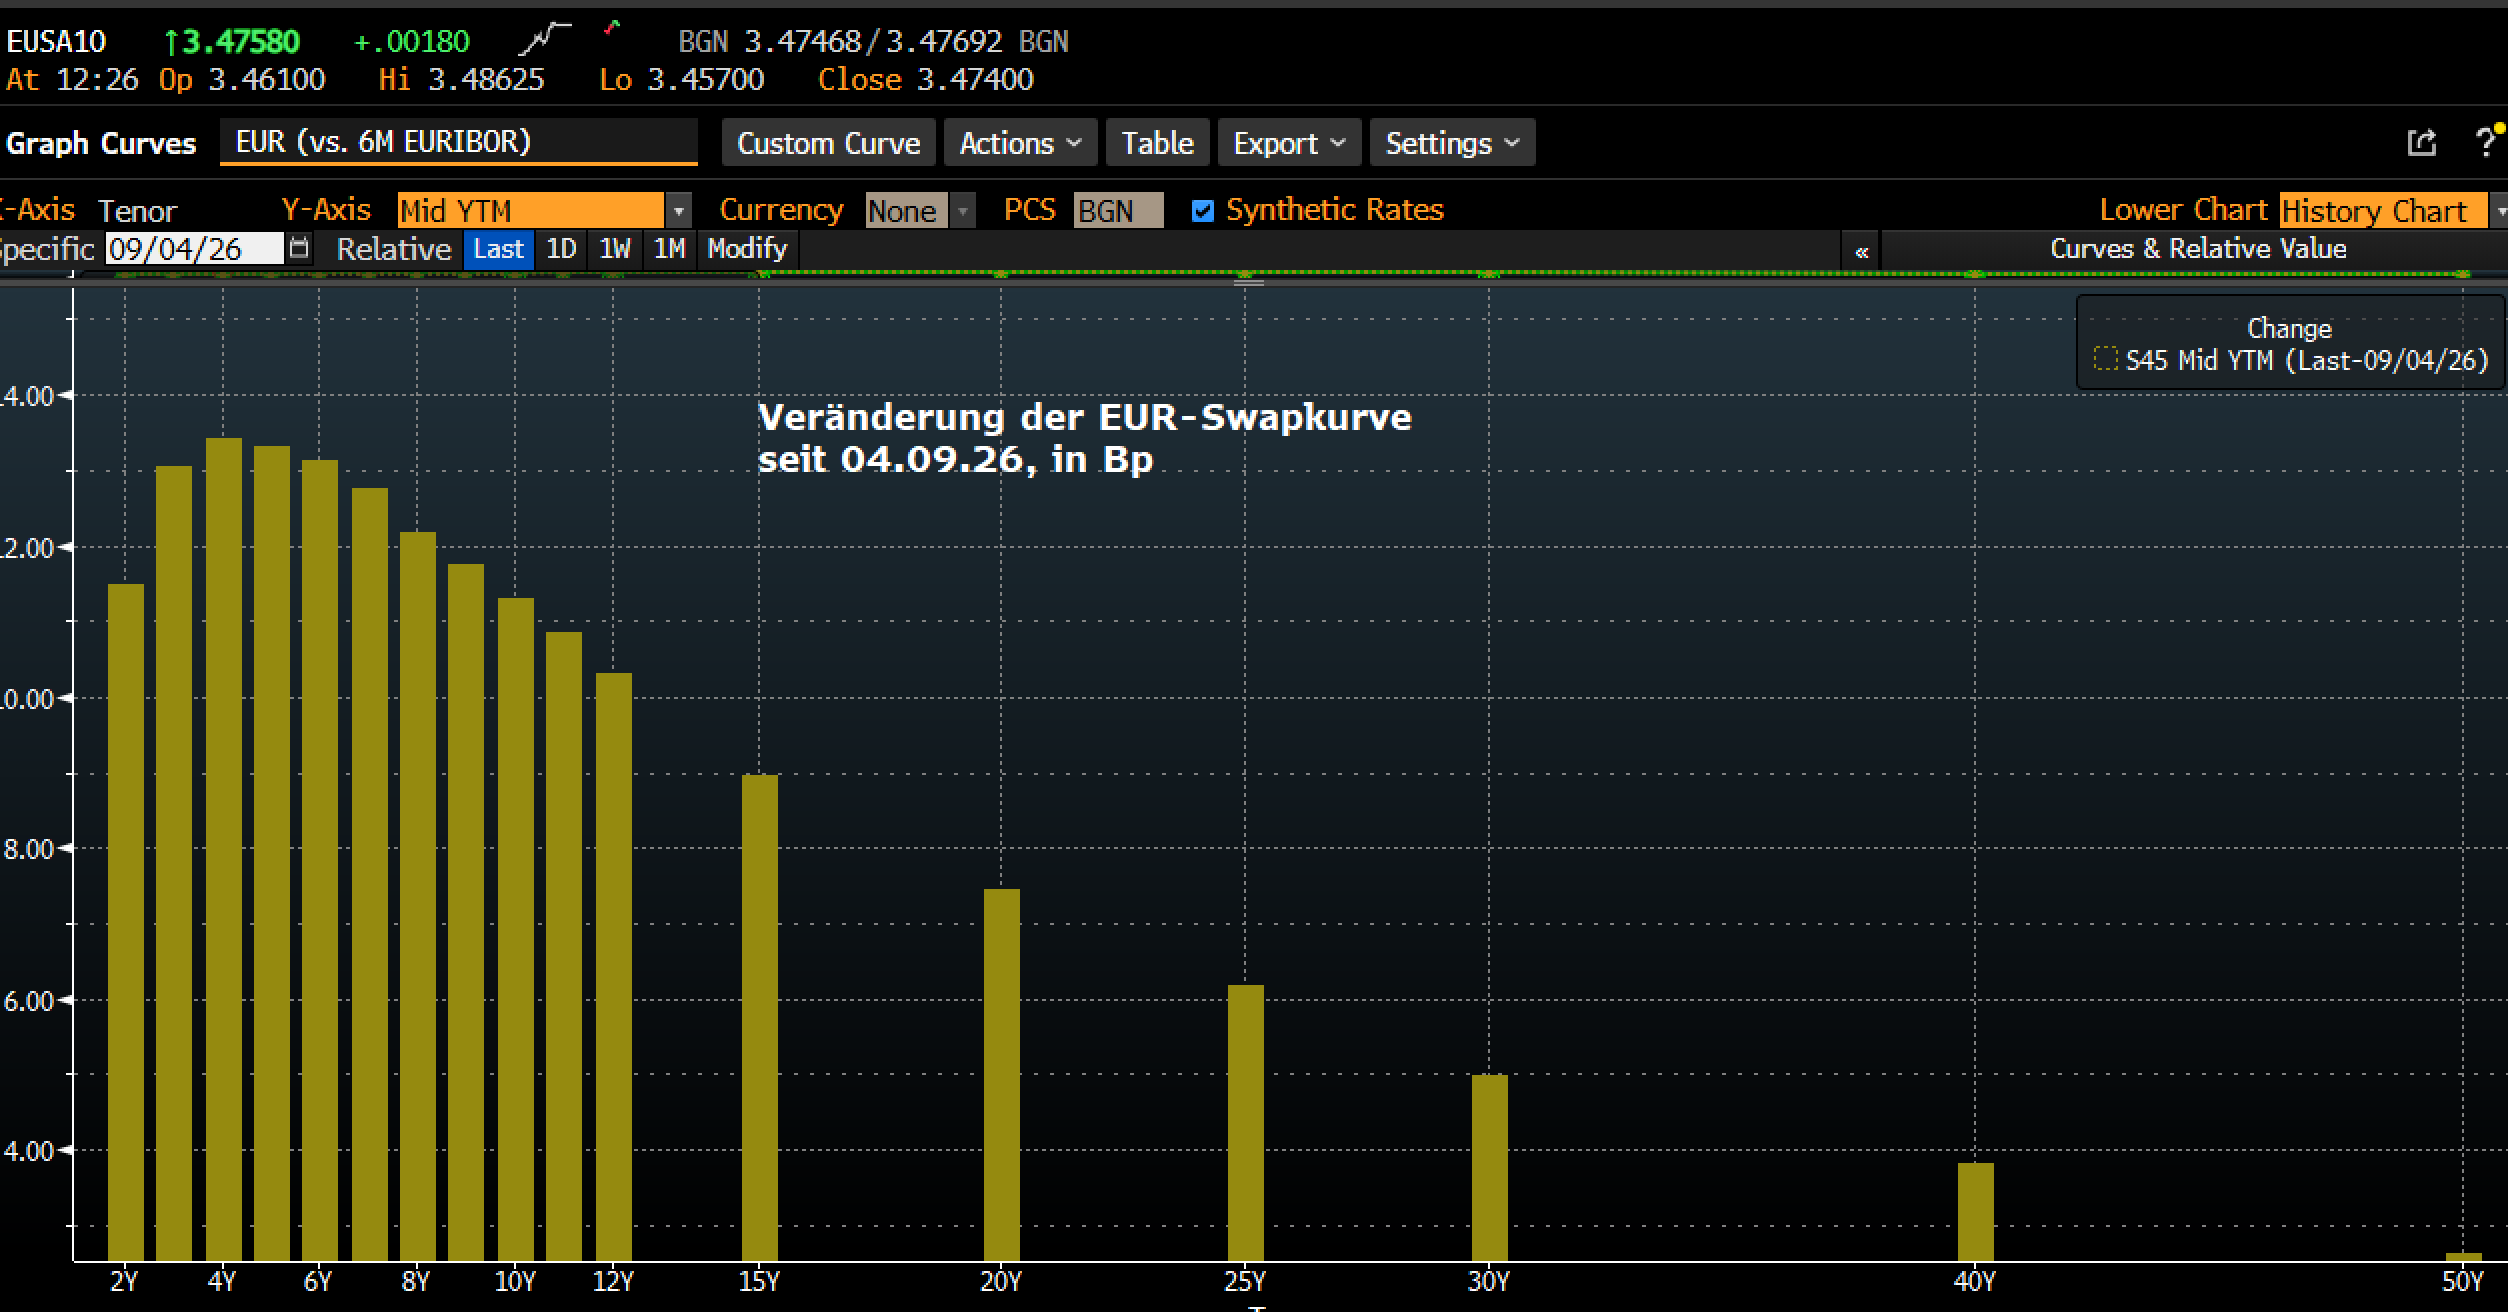
Die Staatsanleihe-Kurven in den USA, aber auch in der Eurozone haben sich seit Anfang September am kurzen Ende deutlich bärisch verflacht. Ausschlaggebend waren die hawkishen Äußerungen von EZB und Fed sowie deutlich besser als erwartete Konjunkturdaten. Letztere überraschen angesichts der seit Jahresbeginn gestrafften Finanzierungsbedingungen für Unternehmen und private Haushalte sowie des deutlichen Energiepreisschocks und stärken die Einschätzung, dass der

Die Staatsanleihe-Kurven in den USA, aber auch in der Eurozone haben sich seit Anfang September am kurzen Ende deutlich bärisch verflacht. Ausschlaggebend waren die hawkishen Äußerungen von EZB und Fed sowie deutlich besser als erwartete Konjunkturdaten. Letztere überraschen angesichts der seit Jahresbeginn gestrafften Finanzierungsbedingungen für Unternehmen und private Haushalte sowie des deutlichen Energiepreisschocks und stärken die Einschätzung, dass der neutrale Zins für die Zentralbanken höher liegen könnte als bislang angenommen („high for long“). Angesichts der relativ stabilen Inflationserwartungen geht der Anstieg der nominalen Renditen dabei vor allem von höheren Realrenditen aus. 

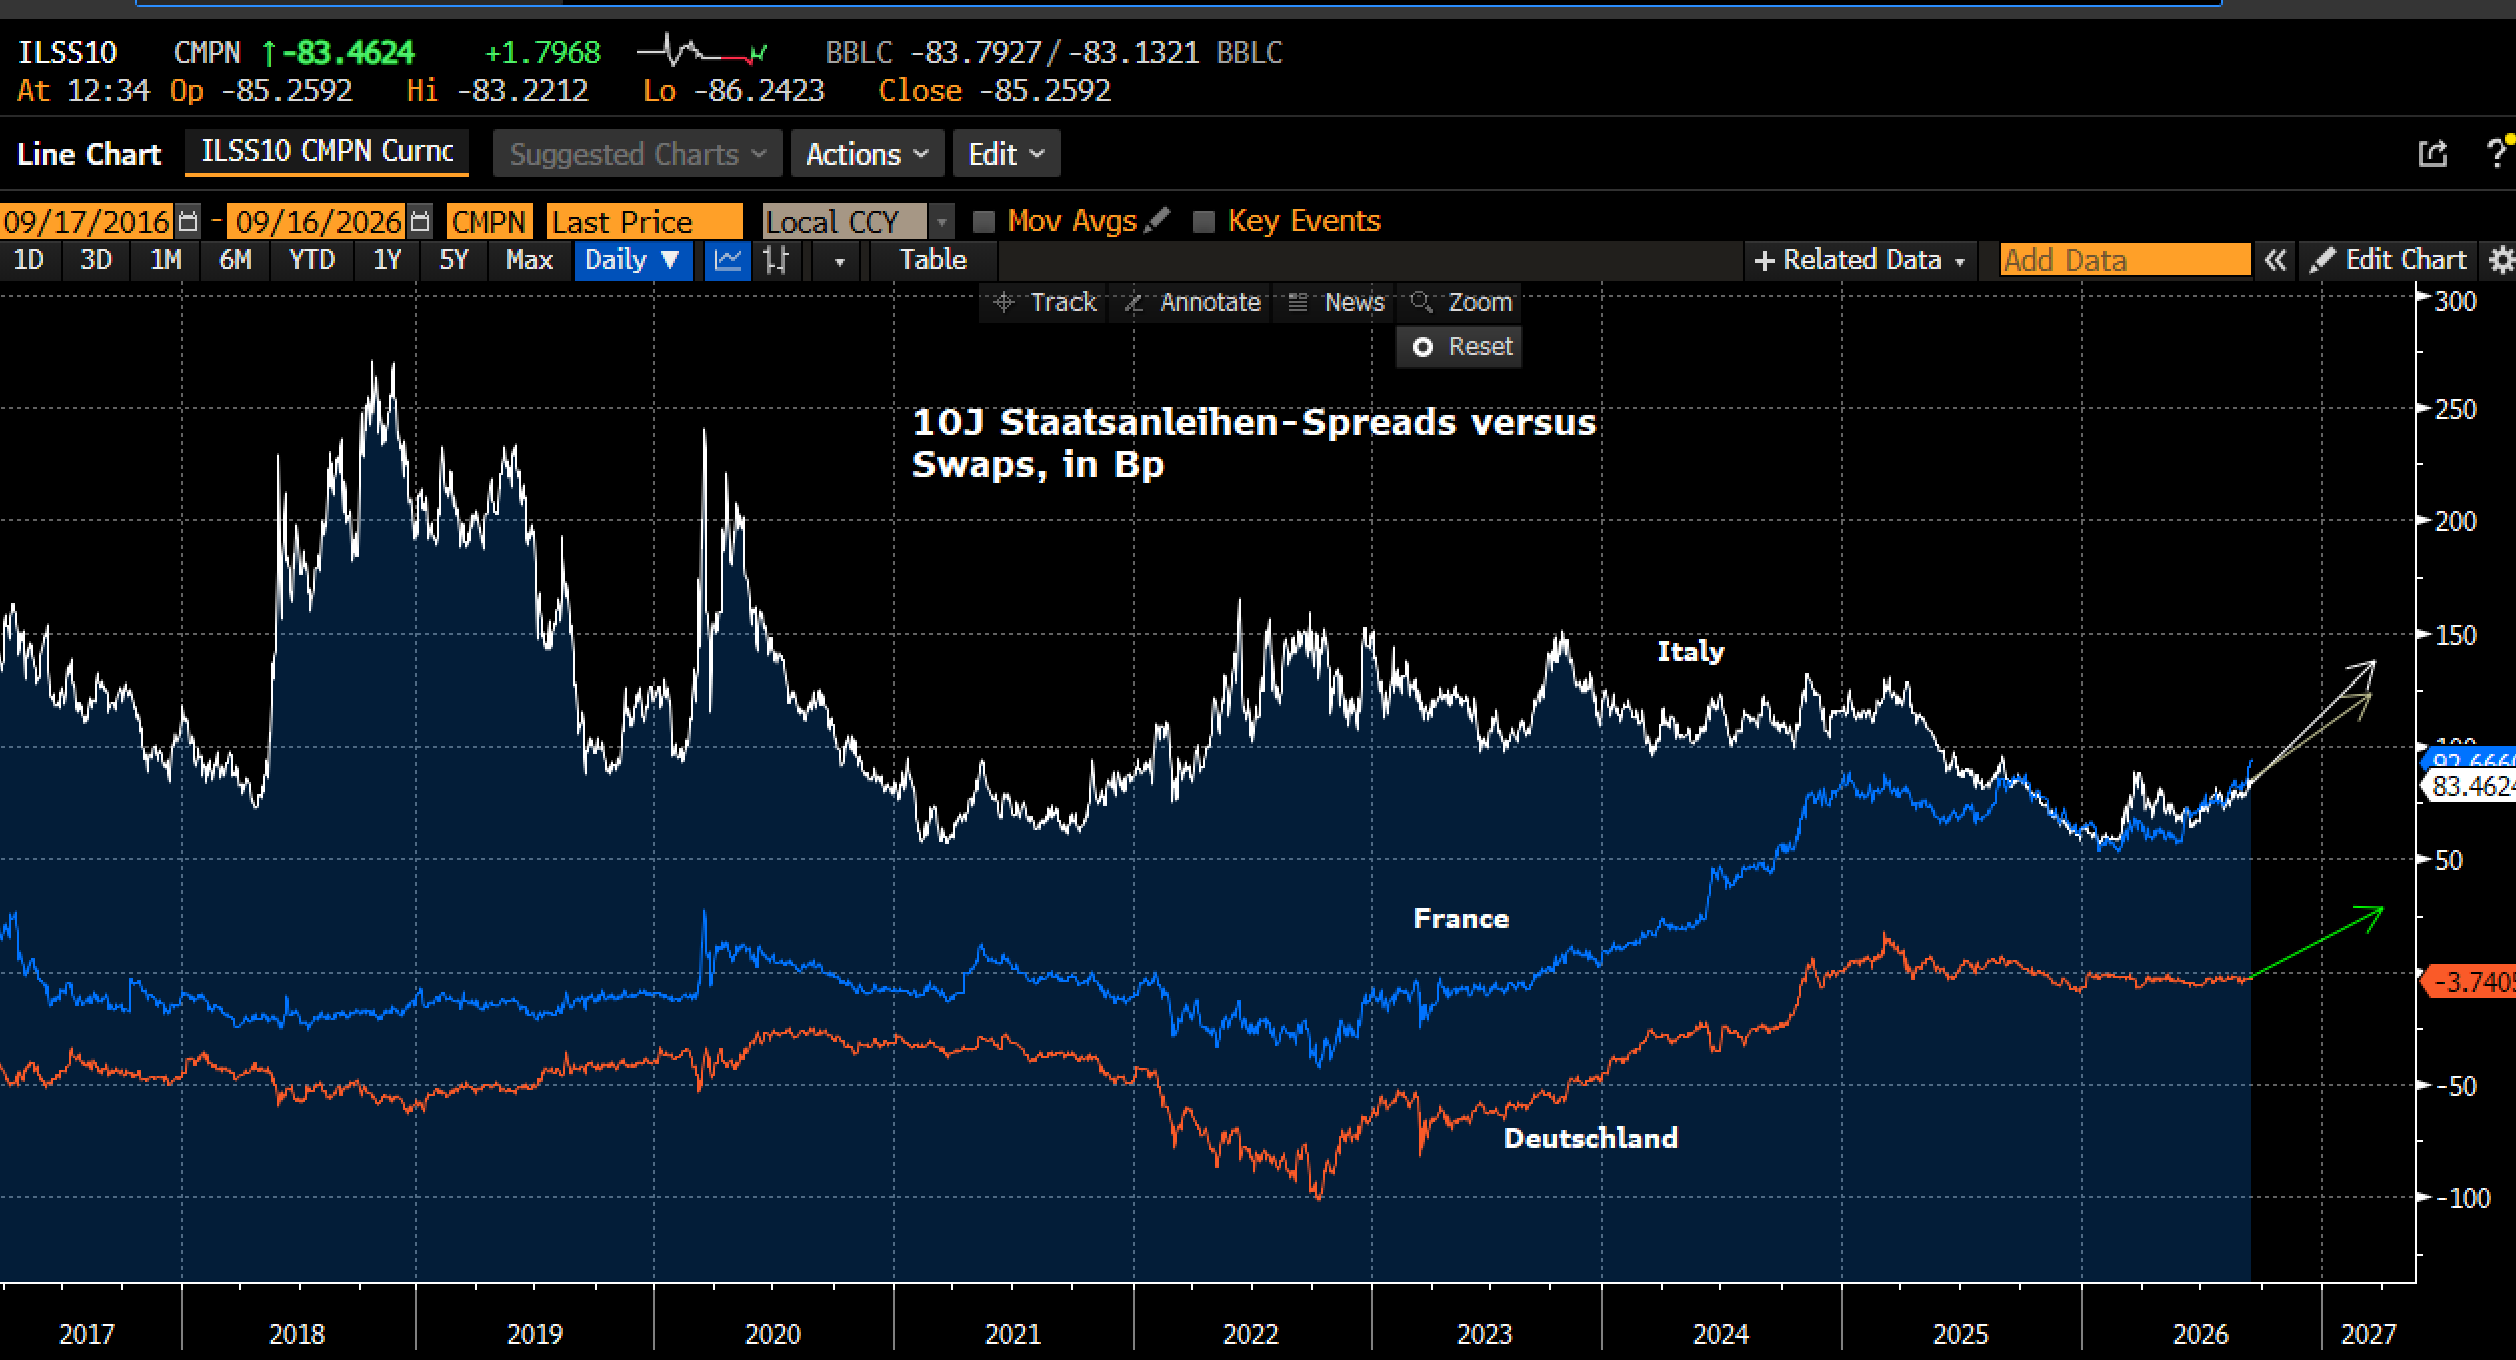
Die Kurvenentwicklung passt damit nicht zu den vielfach zitierten Sorgen um die Schuldentragfähigkeit. Wären diese aktuell das bestimmende Marktthema, wären tendenziell bärische Kurvenversteilungen zu erwarten. Denn zunehmende Risikoprämien für die Staatsfinanzierung würden lange Laufzeiten überproportional belasten. Eine Ausnahme bilden aktuell französische OATs, wo die länderspezifischen Credit-Spreads ansteigen und die Verflachungstendenzen der EUR-Swapkurve teilweise überlagern. 

Steigenden Realrenditen haben allerdings deutliche Konsequenzen für die Schuldentragfähigkeit. Je höher das langfristige reale Zinsniveau, desto stärker muss das nominale Wirtschaftswachstum ausfallen, um – bei unveränderter Fiskalpolitik – die Schuldendynamik zu stabilisieren. Im Umfeld einer alternden Bevölkerung mit rückläufigem Beschäftigungspotenzial sowie des tiefgreifenden strukturellen Wandels insbesondere der europäischen Industrie erscheint ein dauerhaft höheres Potenzialwachstum für die Eurozone jedoch unrealistisch. Ökonometrische Untersuchungen der vergangenen Jahre belegen dies und zeigen ein deutlich fallendes Potentialwachstum (Deutschland zuletzt 0,5%-0,75%). 

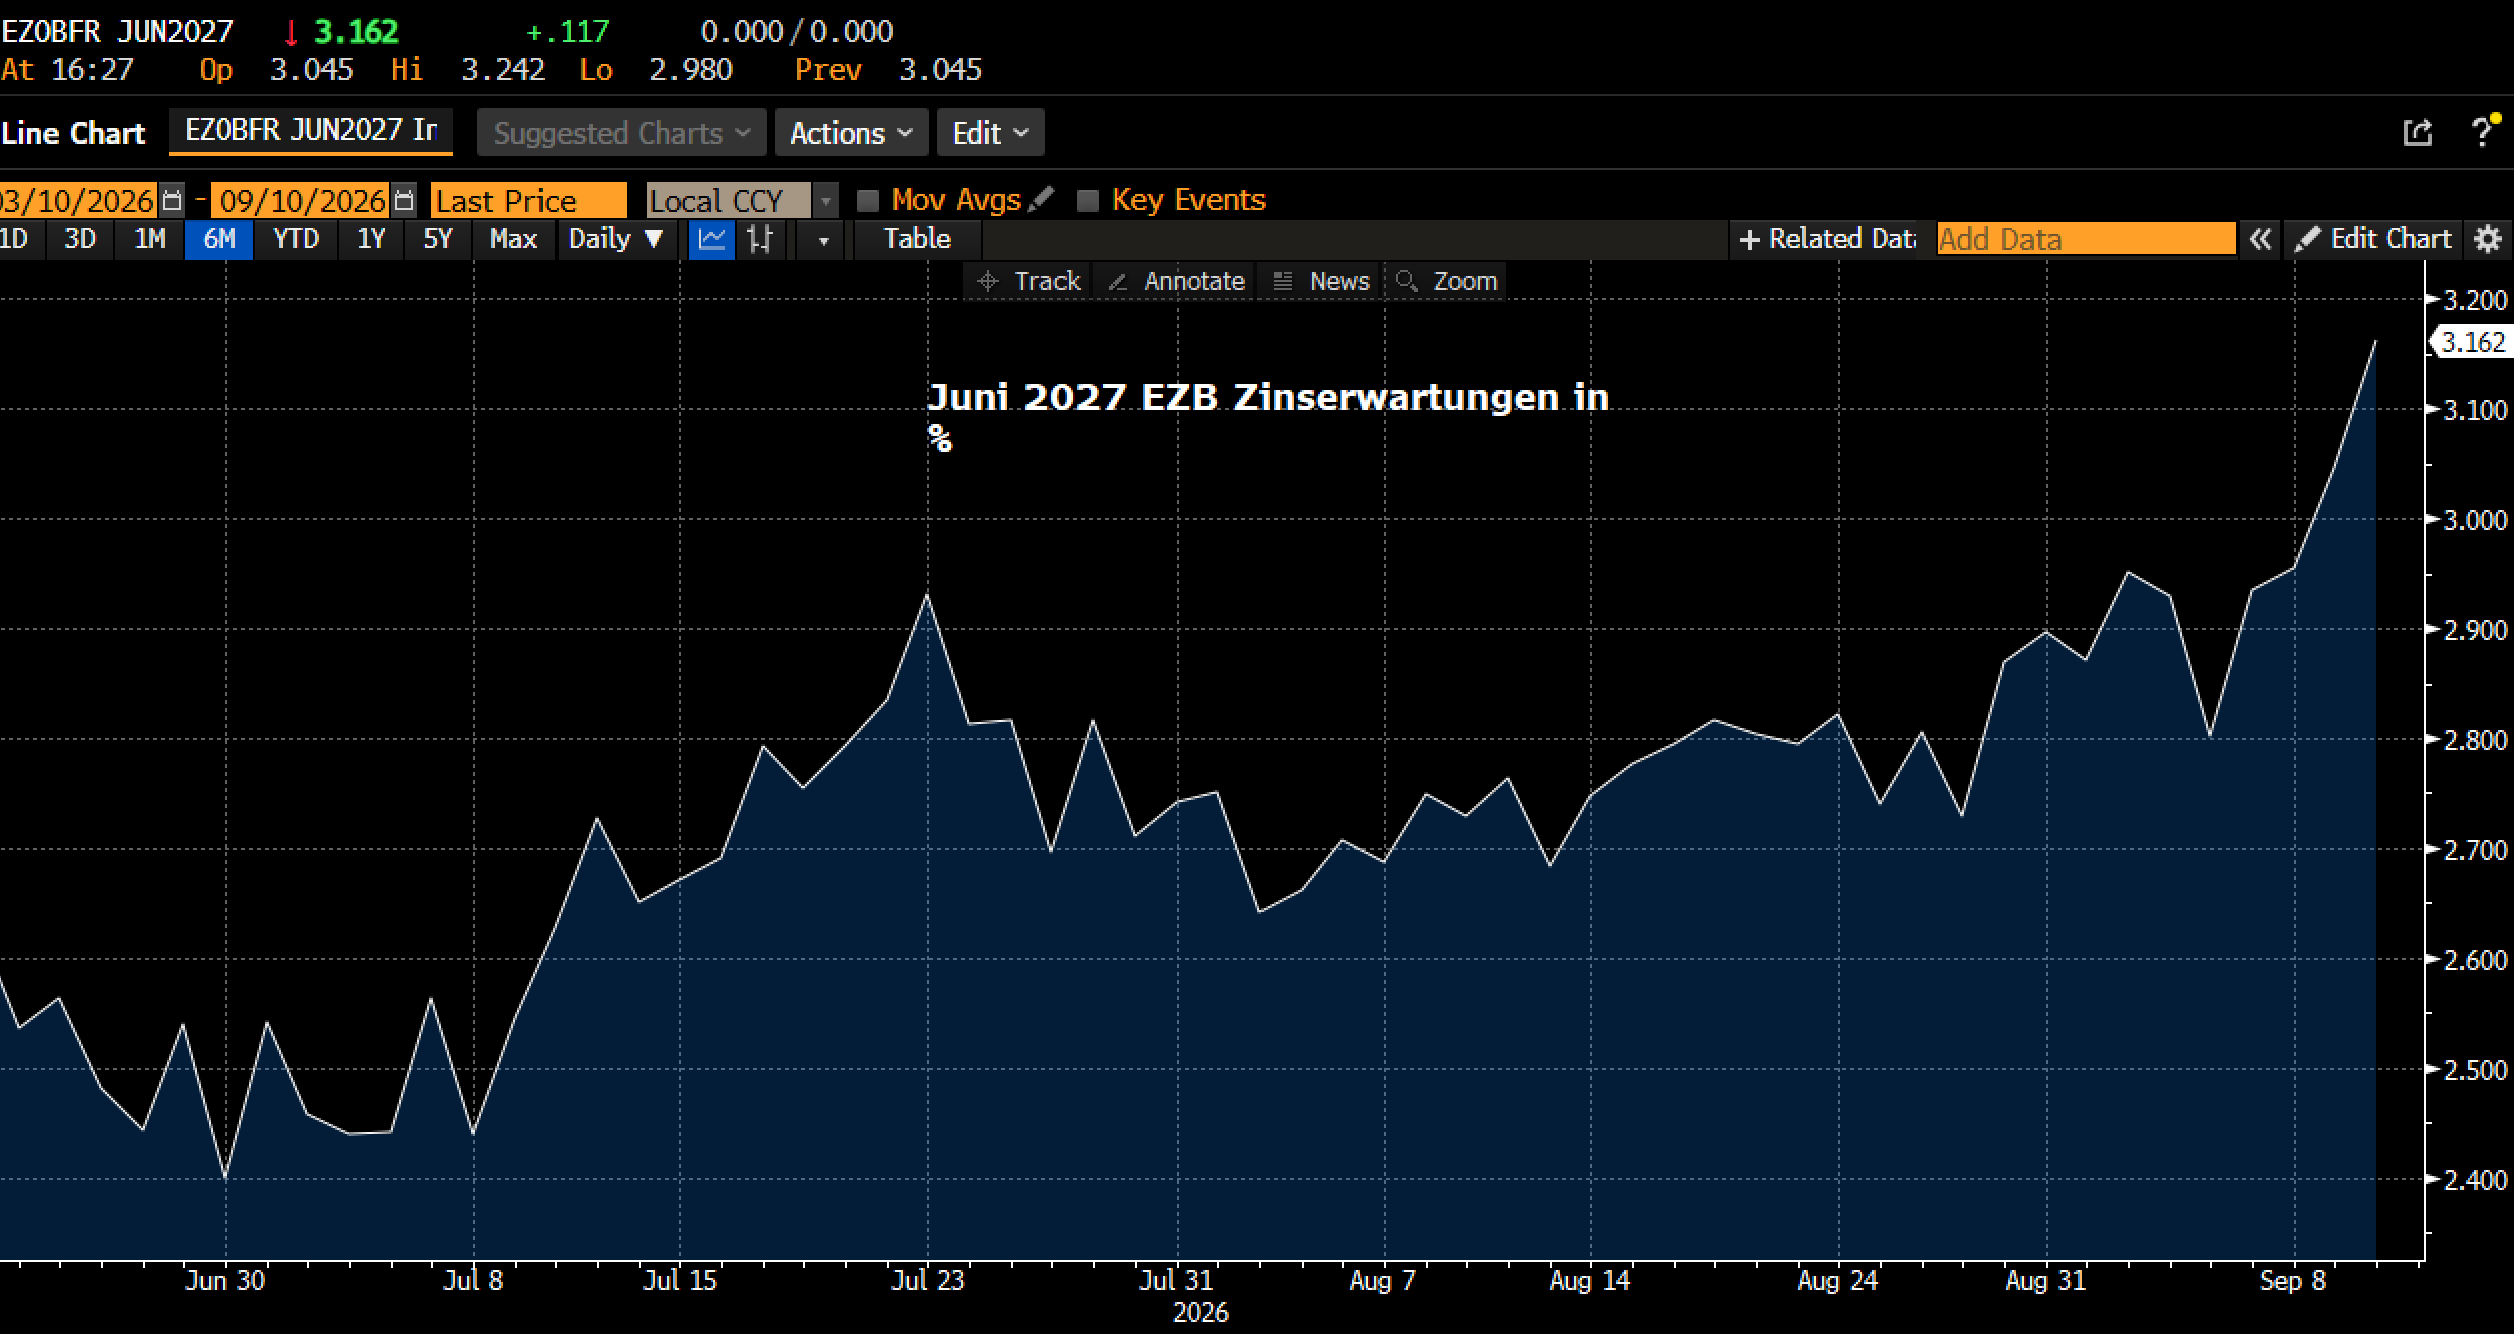
Wir von Zins² bezweifeln deshalb, dass jenseits eines fiskalischen Wachstumsschubs in der Eurozone – vor allem in Deutschland – die Voraussetzungen für einen dauerhaften Anstieg des Wirtschaftswachstums gegeben sind. Entsprechend dürften aus unserer Sicht auch die in den ESTR-Forwards bis September 2027 eingepreisten knapp 100 Basispunkte an Zinsanhebungen auf einen Einlagensatz von dann 3,5% kaum vollständig realisiert werden. Eine Bandbreite von 2,75 bis 3,0% erscheint uns als Zinsgipfel. wahrscheinlicher Das nochmals beschleunigte bärische Flattening der vergangenen vier Wochen sollte sich damit zumindest teilweise wieder zurückbilden. Für einen nachhaltigen Versteilungstrend der EUR-Kurve ist es dagegen noch zu früh und es braucht dovishe Signale der EZB. (Siehe Kommentar vom 18. September!)


Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de

Zins² by ICM InvestmentBank AG
Meinekestraße 26
10719 Berlin

Tel.: +49 (0) 30 887 106 0
zins2@i-c-m.de
www.i-c-m.de


Die hier bereitgestellten Inhalte stellen keine Anlageberatung, keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten und keine Aufforderung zum Tätigen von Geschäften dar. Alle Einschätzungen, Marktkommentare und Analysen spiegeln ausschließlich unsere aktuelle Meinung wider und können sich jederzeit ohne vorherige Ankündigung ändern. Eine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität der Informationen wird nicht übernommen. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Ergebnisse. Quelle der Grafik: Bloomberg und eigene Berechnungen.

Datenschutz  ·  Disclaimer  ·  Rechtshinweise  ·  Impressum

Ist der Anstieg der Realrenditen in der Eurozone und das Flattening der EUR-Kurve inzwischen übertrieben?
Michael Ramon Klawitter
Michael Ramon Klawitter 24.09.2026 · 12:21

10J Frankreich: 104 Bp Z-Spread sind viel – aber noch keine Kaufgelegenheit

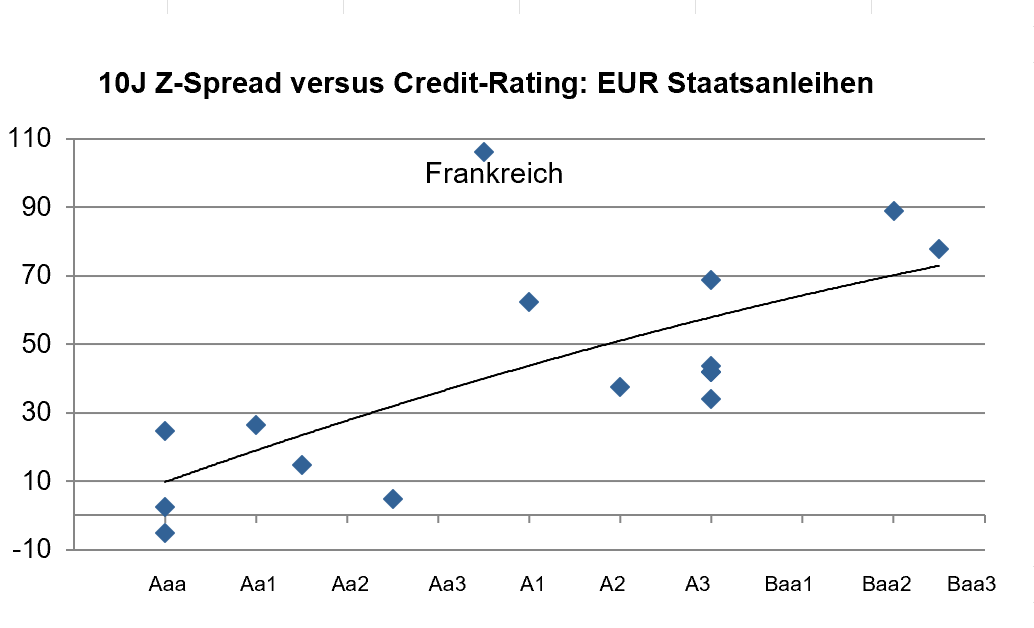
Mit einem 10-jährigen Z-Spread von aktuell 104 Bp handeln OATs klar an der Spitze des Euro-Staatsanleiheuniversums, obwohl Frankreich mit Aa3 negativ bzw. A+ (Moody’s, S&P) weiterhin deutlich höher geratet ist als etwa Italien (Baa2) oder Griechenland (Baa3). Eine mögliche Herabstufung durch Moody’s auf A1 am 23. Oktober dürfte daher weitgehend eingepreist sein. Ausgehend

Mit einem 10-jährigen Z-Spread von aktuell 104 Bp handeln OATs klar an der Spitze des Euro-Staatsanleiheuniversums, obwohl Frankreich mit Aa3 negativ bzw. A+ (Moody’s, S&P) weiterhin deutlich höher geratet ist als etwa Italien (Baa2) oder Griechenland (Baa3). Eine mögliche Herabstufung durch Moody’s auf A1 am 23. Oktober dürfte daher weitgehend eingepreist sein. Ausgehend von Rating und Spreadniveau vergleichbarer Euroland-Staaten wäre ein Z-Spread von etwa 40 bis 60 Bp fundamental eher angemessen. Rund 50 bis 60 Bp des aktuellen Spreads reflektieren damit bereits eine politische Risikoprämie für das Scheitern des Haushalts 2027 und die Unsicherheit über die Wirtschaftspolitik des vermutlichen Wahlsiegers der Präsidentschaftswahlen im April 2027, des Rassemblement National (RN).  

Die Fundamentals: Frankreichs Haushaltsdefizit dürfte 2026 bei rund 5,4% des BIP liegen, während die Schuldenquote auf knapp 120% steigen dürfte. Für 2027 plant Premierminister Lecornu ein Konsolidierungspaket von 54 Mrd. Euro, das das Defizit auf 5,0% des BIP drücken soll. Politisch ist die Umsetzung jedoch schwierig: Während die Linke unter Mélenchon den Sturz der Regierung anstrebt, hat das RN vor der Präsidentschaftswahl wenig Anreiz, eine unpopuläre Sparpolitik mitzutragen, muss zugleich aber einen Liz-Truss-Moment vermeiden. Denn ein Vertrauensverlust der Investoren und ein sprunghafter Anstieg der Finanzierungskosten würden eine neue Regierung – voraussichtlich unter Marie Le Pen - nach April 2027 unmittelbar zu drastischen Sparmaßnahmen zwingen und damit destabilisieren. 

Fazit: Damit sehen wir von Zins² die Wahrscheinlichkeit für einen Kompromiss beim Haushalt 2027 bei rund 60%, wobei das angestrebte Konsolidierungsvolumen von 54 Mrd. Euro im parlamentarischen Prozess verwässert werden dürfte. Ein leichter Rückgang des Z-Spreads 10-jährige OATs in Richtung 70-90 Bp dürfte trotzdem die Folge sein. Scheitert die Verabschiedung des Haushalts bis zum Jahresende bzw. wird die Regierung Lecornu gestürzt, würde der Haushalt 2026 faktisch fortgeschrieben und das Defizit nach Regierungsschätzungen 2027 auf rund 6,5% des BIP steigen. Das könnte der Trigger für eine abrupte Neubewertung der französischen Schuldentragfähigkeit sein, ein Lizz-Truss-Moment . Die entscheidende Frage ist daher nicht, ob der aktuelle Z-Spread von 104 Bp bereits viel ist, sondern ob er das Tail Risk eines solchen Regimewechsels bei OAT-Spreads ausreichend kompensiert. Aus unserer Sicht lautet die Antwort derzeit: Nein. OATs sind trotz absolut hoher Spreads noch kein Kauf. 


Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de

Zins² by ICM InvestmentBank AG
Meinekestraße 26
10719 Berlin

Tel.: +49 (0) 30 887 106 0
zins2@i-c-m.de
www.i-c-m.de


Die hier bereitgestellten Inhalte stellen keine Anlageberatung, keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten und keine Aufforderung zum Tätigen von Geschäften dar. Alle Einschätzungen, Marktkommentare und Analysen spiegeln ausschließlich unsere aktuelle Meinung wider und können sich jederzeit ohne vorherige Ankündigung ändern. Eine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität der Informationen wird nicht übernommen. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Ergebnisse. Quelle der Grafik: Bloomberg und eigene Berechnungen.

Datenschutz  ·  Disclaimer  ·  Rechtshinweise  ·  Impressum

10J Frankreich: 104 Bp Z-Spread sind viel – aber noch keine Kaufgelegenheit
Michael Ramon Klawitter
Michael Ramon Klawitter 22.09.2026 · 15:06

Deutschland: Reformen lösen nicht das Wachstumsproblem – der schwierige Kampf der politischen Mitte und die Auswirkungen auf EGB-Spreads

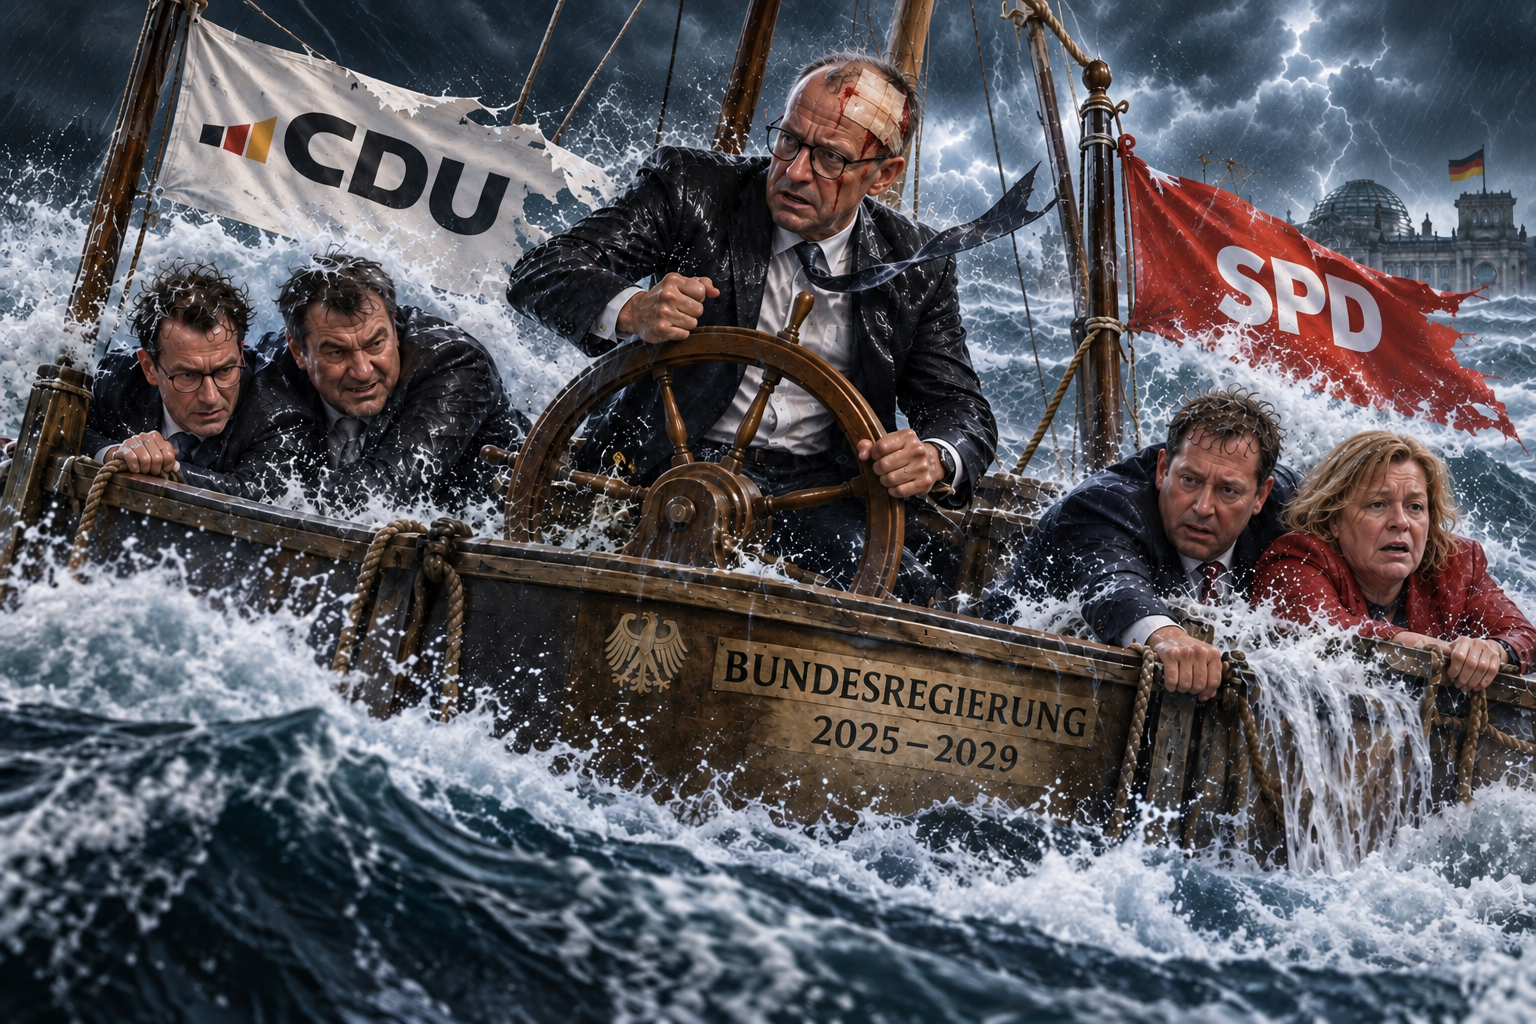
Nach den für die Regierungskoalition in Berlin und Kanzler Merz belastenden Ergebnissen bei den Landtagswahlen wird in den Parteien über Personalrochaden und Anpassungen der Reformagenda diskutiert. Eine nachhaltige Kehrtwende in der öffentlichen Stimmung dürfte dadurch jedoch kaum zu erreichen sein. Die angekündigten Reformen der Sozialsysteme sind zwar notwendig, um das langfristige Wachstumspotenzial Deutschlands zu erhöhen, dürften jedoch kaum ausreichen, die

Nach den für die Regierungskoalition in Berlin und Kanzler Merz belastenden Ergebnissen bei den Landtagswahlen wird in den Parteien über Personalrochaden und Anpassungen der Reformagenda diskutiert. Eine nachhaltige Kehrtwende in der öffentlichen Stimmung dürfte dadurch jedoch kaum zu erreichen sein. Die angekündigten Reformen der Sozialsysteme sind zwar notwendig, um das langfristige Wachstumspotenzial Deutschlands zu erhöhen, dürften jedoch kaum ausreichen, die demografischen und strukturellen Belastungen für das Wirtschaftswachstum auszugleichen. Es fehlt das positive Narrativ!

Die Bundesbank kommt zu dem Ergebnis, dass das potenzielle Arbeitsangebot in Deutschland im Basisszenario in den kommenden zehn Jahren durchschnittlich um knapp 0,5 % pro Jahr sinken dürfte. Bereits in den vergangenen zehn Jahren belastete der Alterungseffekt das Wachstum rechnerisch um etwa 0,4 Prozentpunkte jährlich; bis 2030 könnte sich dieser Effekt auf rund 0,6 Prozentpunkte verstärken. Hinzu kommt das Wegbrechen früherer Schlüsselbranchen wie Automobilbau oder Chemie in Europa. Deutschlands Wachstumsprobleme sind damit nicht primär konjunktureller Natur und lassen sich – anders als in den 2000er Jahren – nicht durch die Hebung von Effizienzreserven lösen. Damit steht die Bundesregierung vor der Schwierigkeit, dass sich aus den notwendigen Reformen kein unmittelbar positives Wachstumsnarrativ ableiten lässt. Ein Programm, das vor allem mit Einsparungen, längerer Lebensarbeitszeit, geringeren Transfers begründet wird, findet gesellschaftlich kaum breite Unterstützung, wenn es keine positive „Zukunftserzählung“ (es wird auch wieder besser) gibt.

Dies gilt vor allem, wenn populistische Parteien wie AfD, BSW und Die Linke mit nostalgisch geprägten Versprechen wie einer „Rückkehr zur billigen Energie“, dem stärkeren Schutz des Nationalstaats oder der Wiederherstellung eines früheren Wohlstandsniveaus werben.

Fazit: In dieser Situation wird der politische Handlungsspielraum der Bundesregierung trotz der Mehrheit im Bundestag zunehmend eingeschränkt. Weitere Landtagswahlen stehen im Frühjahr 2027 (Schleswig-Holstein, Saarland, NRW, Bremen) an und erhöhen den Anreiz, unpopuläre Maßnahmen abzuschwächen oder zeitlich zu strecken. Die zur Stabilisierung der deutschen Wirtschaft und der öffentlichen Finanzen erforderlichen Reformen könnten dadurch weiter verwässert werden. Deutschlands Rolle als wirtschaftlicher und fiskalischer Anker der EU würde erodieren. Das Risiko für die Eurozone wäre dann weniger eine Wiederholung der Eurokrise von 2012, die durch fiskalische Reformen und den geldpolitischen Backstop der EZB eingegrenzt werden konnte, sondern vielmehr eine dauerhafte strukturelle Spreadausweitung bei gleichzeitig höherem allgemeinem Renditeniveau. In einem solchen mittelfristigen Szenario dürften sich die Euro-Zinskurven deutlich versteilen, da die Risikoprämien vor allem am langen Ende zunehmen. Denn eine geldpolitische Lockerung der EZB könnte zwar konjunkturellen Gegenwind abfedern, aber die aus strukturell höheren Staatsverschuldungs- und politischen Risiken resultierenden langfristigen Risikoprämien würden hoch bleiben bzw. weiter zunehmen.


Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de

Zins² by ICM InvestmentBank AG
Meinekestraße 26
10719 Berlin

Tel.: +49 (0) 30 887 106 0
zins2@i-c-m.de
www.i-c-m.de


Die hier bereitgestellten Inhalte stellen keine Anlageberatung, keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten und keine Aufforderung zum Tätigen von Geschäften dar. Alle Einschätzungen, Marktkommentare und Analysen spiegeln ausschließlich unsere aktuelle Meinung wider und können sich jederzeit ohne vorherige Ankündigung ändern. Eine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität der Informationen wird nicht übernommen. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Ergebnisse. Quelle der Grafik: Bloomberg und eigene Berechnungen.

Datenschutz  ·  Disclaimer  ·  Rechtshinweise  ·  Impressum

Deutschland: Reformen lösen nicht das Wachstumsproblem – der schwierige Kampf der politischen Mitte und die Auswirkungen auf EGB-Spreads
Michael Ramon Klawitter
Michael Ramon Klawitter 21.09.2026 · 14:44

Diesel- und Benzinpreise haben sich vom Rohölpreis entkoppelt – begrenztes Potential für Entspannung am kurzen Ende der Zinskurven

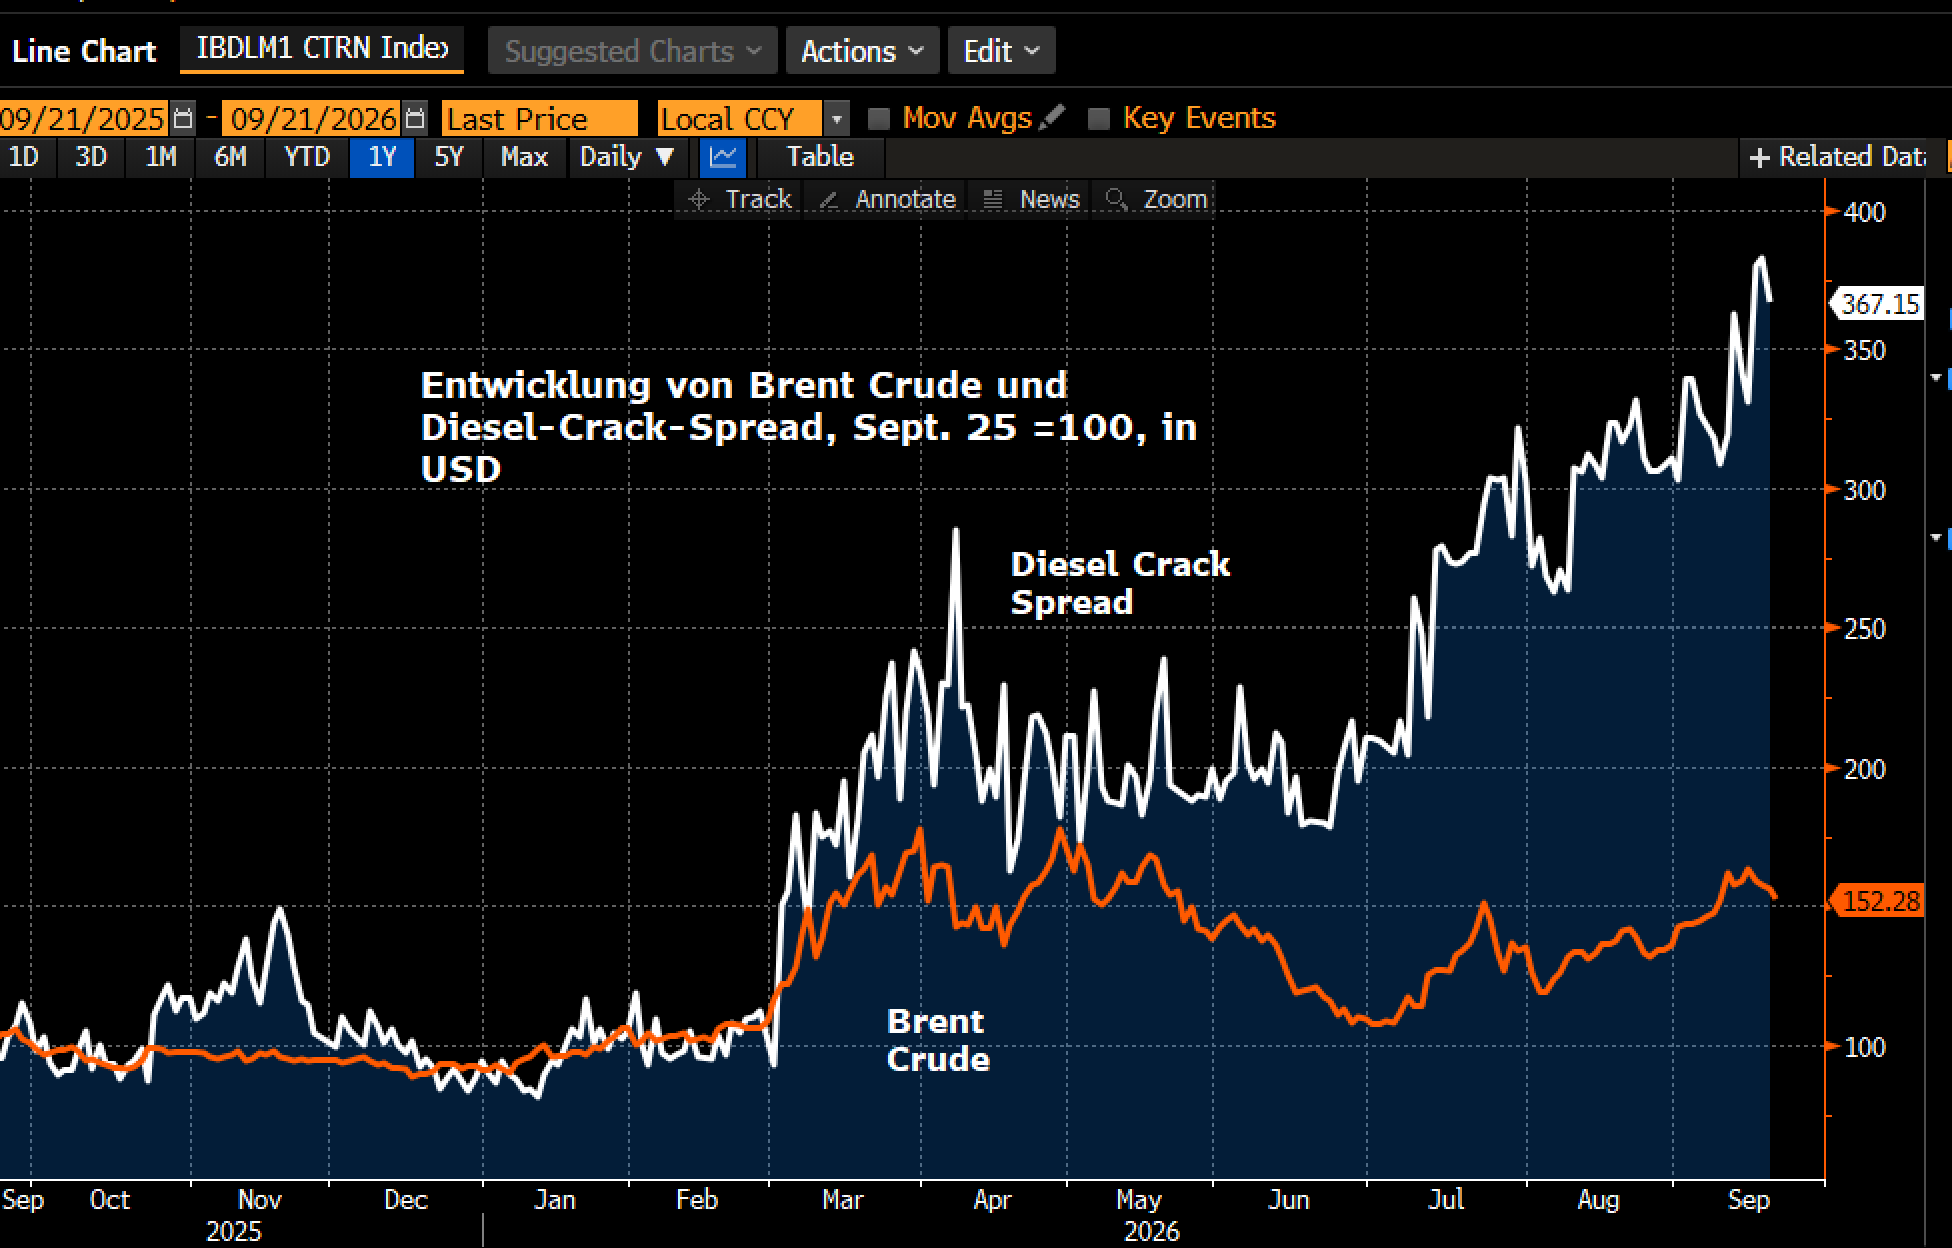
Die Rohölnotierungen reagieren zum Wochenstart auf Signale einer diplomatischen Annäherung zwischen den USA und dem Iran sowie der (geringen) Chance, dass die Gespräche zwischen Selensky und Trump am Rande der UN-Hauptversammlung Bewegung in den Konflikt zwischen Russland und der Ukraine bringen könnten. EUR- und USD-Kurven versteilen sich bullisch. Während die Rohölpreise fallen, bleiben Diesel- und Heizölnotierungen nahe ihrer

Die Rohölnotierungen reagieren zum Wochenstart auf Signale einer diplomatischen Annäherung zwischen den USA und dem Iran sowie der (geringen) Chance, dass die Gespräche zwischen Selensky und Trump am Rande der UN-Hauptversammlung Bewegung in den Konflikt zwischen Russland und der Ukraine bringen könnten. EUR- und USD-Kurven versteilen sich bullisch. Während die Rohölpreise fallen, bleiben Diesel- und Heizölnotierungen nahe ihrer Rekordniveaus. Der Diesel-Crack-Spread (Aufschlag für Diesel zum Rohölpreis) liegt mit rund 100 USD deutlich über dem Höchststand von 68 USD aus dem Jahr 2022. Fünf Faktoren dominieren diese Entkopplung der Produktpreisen von der Rohölnotierung was das Potential, wie weit Zinssteigerungserwartungen für die EZB und die Fed ausgepreist werden können, begrenzt: 

Raffinerieausfälle und Kaskadeneffekte: Der weltweite Raffineriedurchsatz ist im Jahresvergleich um rund 7 Mio. Barrel (knapp 10%) pro Tag gesunken. Angriffe auf russische Raffinerien und der Ausfall von Verarbeitungs- und Exportkapazitäten im Mittleren Osten sind die Hauptursachen. Angesichts der unelastischen Dieselnachfrage erhöhen Raffinerien die Dieselproduktion, was die Angebotsknappheit bei Benzin verschärft. Die physische Knappheit erfasst die gesamte Produktpalette der Raffinerien. 

Tankermarkt: Die erforderliche Umleitung von Transportwegen führt zu einer erheblichen Belastung der verfügbaren Tankerkapazitäten. Die Strecke vom Golf von Mexiko nach Asien ersetzt teilweise die deutlich kürzere Route vom Persischen Golf nach Asien. Die Folge sind physische Knappheit bei Transportkapazitäten und Rekord-Charterraten für Tanker. Der Tankermarkt ist ein eigenständiger und zeitlich verzögerter Transmissionskanal des Energieschocks. 

Niedrige Lagerbestände: Die Pufferbestände bei Diesel und Benzin liegen auf dem niedrigsten Niveau seit mehr als zehn Jahren. Damit fehlt dem Markt der normale Ausgleichsmechanismus bei Angebotsschwankungen. Gleichzeitig besteht ein zusätzlicher Nachfrageimpuls durch den notwendigen Wiederaufbau der Lagerbestände. Selbst eine Entspannung der geopolitischen Lage dürfte daher nicht unmittelbar zu einer Entlastung der Preise für Diesel und Benzin führen. 

Backwardation signalisiert physische Knappheit: Die Forwardkurven von Rohöl, Diesel und Benzin sind deutlich abwärtsgerichtet. Die ausgeprägte Backwardation zeigt, dass der Markt eine hohe Prämie für die sofortige Verfügbarkeit physischer Ware bezahlt. Gleichzeitig setzt sie Anreize, bestehende Lagerbestände abzubauen, anstatt neue Bestände aufzubauen. Damit bleibt die physische Marktstruktur angespannt und die Preisvolatilität erhöht. 

Fazit Zinsmärkte: Selbst bei einer weiteren Entspannung am Rohölmarkt dürfte der Druck auf die Verbraucherpreise über Diesel, Benzin und Heizölpreise zunächst bestehen bleiben. Für die Geldpolitik bedeutet dies, dass der aktuelle Energieschock die Headline-Inflation weiter hochhält. Eine nachhaltige Entspannung am kurzen Ende der EUR- und USD-Zinskurven setzt daher nicht nur niedrigere Rohölpreise, sondern eine Normalisierung der gesamten Wertschöpfungs- und Logistikkette bei Energie voraus. 


Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de

Zins² by ICM InvestmentBank AG
Meinekestraße 26
10719 Berlin

Tel.: +49 (0) 30 887 106 0
zins2@i-c-m.de
www.i-c-m.de


Die hier bereitgestellten Inhalte stellen keine Anlageberatung, keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten und keine Aufforderung zum Tätigen von Geschäften dar. Alle Einschätzungen, Marktkommentare und Analysen spiegeln ausschließlich unsere aktuelle Meinung wider und können sich jederzeit ohne vorherige Ankündigung ändern. Eine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität der Informationen wird nicht übernommen. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Ergebnisse. Quelle der Grafik: Bloomberg und eigene Berechnungen.

Datenschutz  ·  Disclaimer  ·  Rechtshinweise  ·  Impressum

Diesel- und Benzinpreise haben sich vom Rohölpreis entkoppelt – begrenztes Potential für Entspannung am kurzen Ende der Zinskurven
Michael Ramon Klawitter
Michael Ramon Klawitter 18.09.2026 · 09:40

Zu früh, um auf baldige Versteilung der EUR-Zinskurve zu setzen!

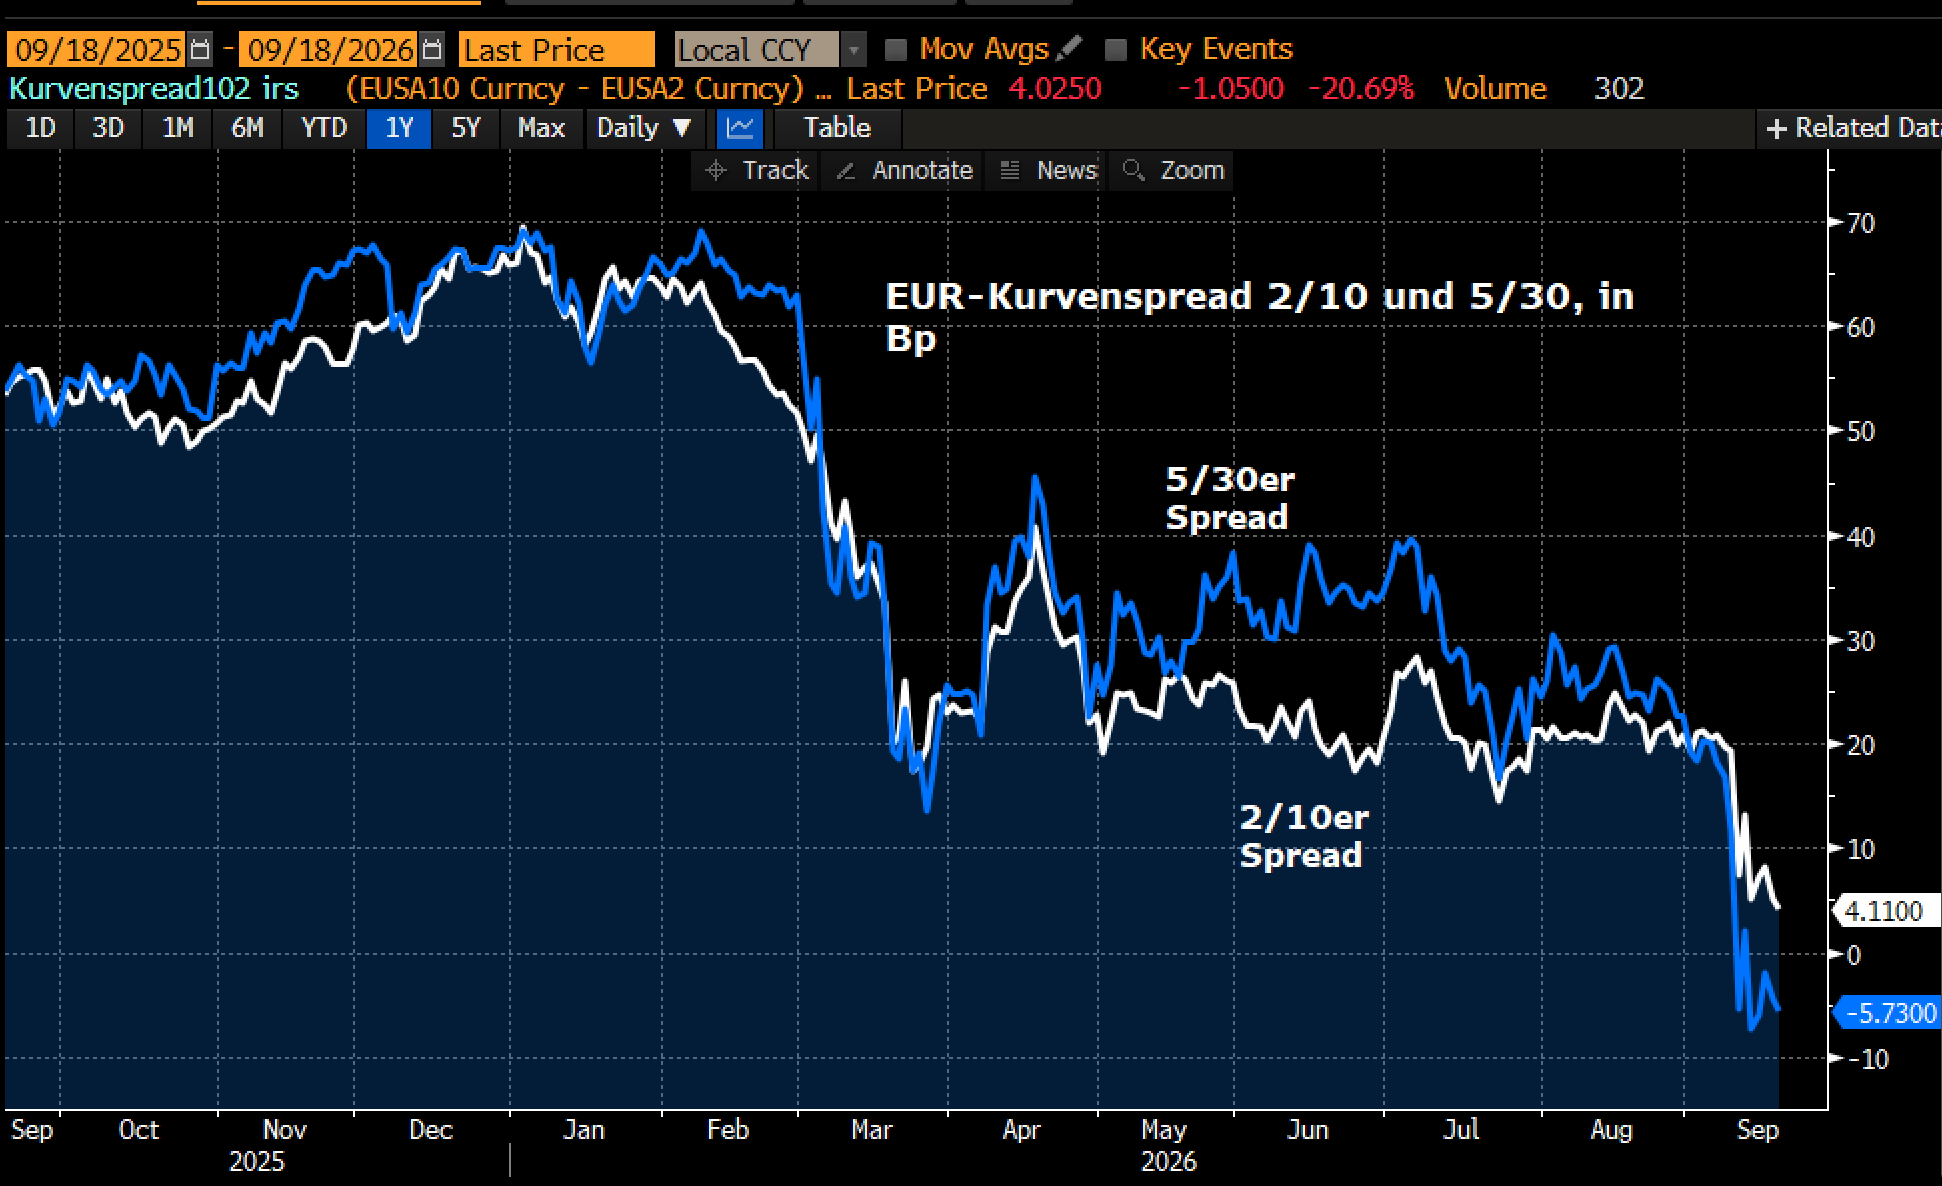
Die EUR-Zinskurve (6M-Swapkurve) hat sich im Laufzeitensegment zwischen 2 und 10 Jahren seit Jahresanfang von etwa 65 Bp auf aktuell 5 Bp verflacht. Ausgangspunkt dafür sind der scharfe Anstieg der Energiepreise und die daraufhin erfolgte Zinswende der EZB. Auch wenn die meisten Analysten – wir bei Zins² eingeschlossen – die in den Forwards eingepreisten Zinsanhebungen der EZB von weiteren 80

Die EUR-Zinskurve (6M-Swapkurve) hat sich im Laufzeitensegment zwischen 2 und 10 Jahren seit Jahresanfang von etwa 65 Bp auf aktuell 5 Bp verflacht. Ausgangspunkt dafür sind der scharfe Anstieg der Energiepreise und die daraufhin erfolgte Zinswende der EZB. Auch wenn die meisten Analysten – wir bei Zins² eingeschlossen – die in den Forwards eingepreisten Zinsanhebungen der EZB von weiteren 80 Bp bis Mitte 2027 als überzogen erachten, erscheint es zu früh, um auf eine schnelle Kurvenversteilung zu setzen. Ein Blick auf vergangene EZB-Zinszyklen liefert hierzu Anhaltspunkte.

In der Vergangenheit setzten Kurvenversteilungen in der Eurozone stets dann ein, wenn die EZB das Ende ihres Straffungszyklus signalisierte oder exogene Makro-Schocks sie zu einer raschen geldpolitischen Lockerung zwangen. Renditen am kurzen Ende fielen schneller als die langer Laufzeiten. Dies war etwa 2008 der Fall, als die Lehman-Krise die EZB veranlasste, den Zinserhöhungszyklus (2005-2008) mit einer Senkung um 100 Bp abrupt zu beenden. Auch 2024 ging die Dynamik vom kurzen Ende der Kurve aus. Dabei unterscheidet sich der Zyklus 2022–2024 jedoch deutlich von der gegenwärtigen Situation. Damals wurde der Inflationspeak von 10,6 % (Oktober 2022) neben multiplen Angebotsschocks durch expansive fiskalpolitische Impulse, eine starke Nachfrage sowie die überbordende Liquidität der Post-Corona-Ära verursacht. Entsprechend langanhaltend war der Straffungszyklus, auch da die EZB die Inflationsdynamik zunächst unterschätzt hatte. Erst im September 2023 – als die Teuerungsrate bereits auf 4,3 % gesunken war – erreichte der EZB-Einlagensatz mit 4,00 % seinen Höchststand. Die 2/10er-Kurve verblieb in den Folgemonaten tief invertiert; erst mit dem Beginn der Zinswende im Juni 2024 folgte ein massives Re-Steepening.

Aktuell ist der Inflationsimpuls nicht mit dem von 2022–2024 vergleichbar und entsprechend sollte der Straffungszyklus weniger lang anhalten und die EZB früher beginnen, die Zinsen wieder zu senken. Noch ist es jedoch zu früh darauf zu setzen. Denn noch ist die Unsicherheit an den Energiemärkten und damit bei der Headline-Inflation hoch. Gleichzeitig erweist sich das Wirtschaftswachstum als robuster, als von der EZB prognostiziert. Solange der EZB-Zins damit „nur“ am oberen Rand der neutralen Bandbreite steht und es keine Entwarnung vom Energiesektor gibt oder die höheren Energiekosten zusammen mit den strafferen Finanzierungsbedingungen das Wirtschaftswachstum spürbar belasten, dürfte die EZB an der Politikrichtung der letzten Monate festhalten. Wir von Zins² erwarten eine weitere Zinsanhebung der EZB im Dezember. Dies sollte die EUR-Zinskurve flach halten – insbesondere, da Stimmen aus dem EZB-Rat laut werden, die bereits einen Zinsschritt im Oktober ins Spiel bringen.

Neben dem 2/10er Spread bedeutet dies aufgrund der hohen Korrelation der Zeitreihen (Beta von 0,67), dass auch im Segment zwischen 5 und 30 Jahren vorerst kaum mit einem nachhaltigen Re-Steepening zu rechnen ist.


Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de

Zins² by ICM InvestmentBank AG
Meinekestraße 26
10719 Berlin

Tel.: +49 (0) 30 887 106 0
zins2@i-c-m.de
www.i-c-m.de


Die hier bereitgestellten Inhalte stellen keine Anlageberatung, keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten und keine Aufforderung zum Tätigen von Geschäften dar. Alle Einschätzungen, Marktkommentare und Analysen spiegeln ausschließlich unsere aktuelle Meinung wider und können sich jederzeit ohne vorherige Ankündigung ändern. Eine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität der Informationen wird nicht übernommen. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Ergebnisse. Quelle der Grafik: Bloomberg und eigene Berechnungen.

Datenschutz  ·  Disclaimer  ·  Rechtshinweise  ·  Impressum

Neben dem 2/10-Spread bedeutet dies aufgrund der hohen Korrelation der Zeitreihen (Beta von 0,67 zum 2/10-Spread), dass auch im Segment zwischen 5 und 30 Jahren vorerst kaum mit einem nachhaltigen Re-Steepening zu rechnen ist

Zu früh, um auf baldige Versteilung der EUR-Zinskurve zu setzen!
Michael Ramon Klawitter
Michael Ramon Klawitter 16.09.2026 · 12:56

Landtagswahlen in Berlin und Mecklenburg-Pommern: Möglicher Katalysator für Sturz von Merz und Neubewertung des Risikoprofils von Euroland Staatsanleihen

Die Landtagswahlen in Berlin und Mecklenburg-Vorpommern am 20. September können die ohnehin fragile Lage der Bundesregierung unter Kanzler Merz weiter verschärfen, was auch mit erhöhter Spreadvolatilität bei Euroland Staatsanleihen einhergehen kann.  Ein erneut schwaches Abschneiden der CDU nach dem desaströsen Ergebnis in Sachsen-Anhalt – wo die AfD 44,5 % erzielte und die Union auf 18,5 % abstürzte – würde die

Die Landtagswahlen in Berlin und Mecklenburg-Vorpommern am 20. September können die ohnehin fragile Lage der Bundesregierung unter Kanzler Merz weiter verschärfen, was auch mit erhöhter Spreadvolatilität bei Euroland Staatsanleihen einhergehen kann. 

Ein erneut schwaches Abschneiden der CDU nach dem desaströsen Ergebnis in Sachsen-Anhalt – wo die AfD 44,5 % erzielte und die Union auf 18,5 % abstürzte – würde die schwärende Führungsdebatte in eine offene Machtprobe verwandeln. Der Druck einflussreicher Unions-Ministerpräsidenten wie Hendrik Wüst oder Markus Söder, den geschwächten Kanzler zum Rückzug zu drängen und den Weg für eine Neuaufstellung freizumachen, könnte schnell an Dynamik gewinnen. 

Parallel dazu droht der Koalitionskonflikt mit der SPD über Renten- und Krankenkassenreform vollends zu eskalieren. Denn ein Wahlerfolg von Manuela Schwesig in Mecklenburg-Vorpommern würde innerhalb der SPD als Beleg gewertet, dass politische Geländegewinne nicht durch Reformen, sondern durch eine dezidierte Verteidigung des Sozialstaats erzielt werden. Schwesig dürfte damit zur maßgeblichen Taktgeberin der Bundes-SPD aufsteigen und den Kurs der Partei spürbar nach links verschieben. Für die bisherige Parteispitze um Lars Klingbein und Bärbel Bas bedeutete dies einen weiteren Machtverlust. Die Folge wäre ein ideologischer Patt: Da weder die CDU noch die SPD Zugeständnisse machen können, ohne die eigene Basis vollends zu verprellen, gewinnen Szenarien einer handlungsunfähigen Übergangsregierung und vorzeitiger Neuwahlen an Wahrscheinlichkeit. Wir von Zins² sehen diese bei 20-30%. 

Auf EU-Ebene beschleunigt diese innerdeutsche Lähmung den Bedeutungsverlust Berlins als politischer und finanzieller Stabilitätsanker. Eine mit ihrem eigenen Überleben beschäftigte Bundesregierung verliert die Handlungsfähigkeit, europäische Schlüsselprojekte – von der Koordinierung der Verteidigungsausgaben über eine geschlossene China-Strategie bis hin zu gemeinsamen Wirtschaftsimpulsen – aktiv zu gestalten. Das Erstarken der AfD wirft zudem lange Schatten auf die im Jahr 2027 anstehenden fünf Landtagswahlen voraus (u. a. NRW April, Niedersachsen Sept.). Eine daraus resultierende Verschiebung der Mehrheitsverhältnisse im Bundesrat könnte zustimmungspflichtige EU-Entscheidungen, Budgetbeschlüsse und Vertragsanpassungen auf nationaler Ebene dauerhaft blockieren. Da gleichzeitig Frankreich bei einer potenziellen Wahl Marine Le Pens zur Präsidentin vor einem fundamentalen Kurswechsel steht, verliert der deutsch-französische Motor seine Funktionsfähigkeit – das bisherige Paradigma einer fortschreitenden europäischen Integration stände vor dem Aus. 

An den Finanzmärkten muss diese Entwicklung in eine fundamentale Neubewertung des europäischen Risikoprofils münden. Der traditionelle Status des Bunds als „sicherer Hafen“ weicht einer spürbaren politischen Risikoprämie. Durch das Fehlen eines haushaltspolitischen Kompasses in Berlin ist im Laufzeitenbereich von mehr als fünf Jahren damit zu rechnen, dass Bunds gegenüber Swaps underperformen. 

Gleichzeitig dürften sich die Risikoaufschläge (Spreads) europäischer Staatsanleihen gegenüber Bunds – die sich mit der Implementierung des NextGenerationEU-Fonds mit Ausnahme französischer OATs weiter deutlich eingeengt hatten – wieder spürbar ausweiten. Die implizite Markterwartung weiterer europäischer Hilfsprogramme mit gemeinschaftlicher Schuldenaufnahme rückt vor dem Hintergrund der deutschen Blockadehaltung in weite Ferne. Die Finanzmärkte dürften einpreisen, dass Deutschland in Krisenmomenten weder als finanzielle Rückversicherung noch als diplomatischer Garant der Eurozone bereitsteht. Ein erneutes Wahldebakel der Merz-CDU kann somit als Katalysator für eine marktweite Neubewertung von Kredit- und Laufzeitrisiken in der Eurozone wirken, was die Refinanzierungskosten insbesondere für die hochverschuldeten Staaten der Peripherie nach oben treiben würde. Die Europäische Zentralbank sähe sich dem Trilemma aus Inflationsbekämpfung, Finanzstabilität und Fragmentierungsschutz gegenüber.


Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de

Zins² by ICM InvestmentBank AG
Meinekestraße 26
10719 Berlin

Tel.: +49 (0) 30 887 106 0
zins2@i-c-m.de
www.i-c-m.de


Die hier bereitgestellten Inhalte stellen keine Anlageberatung, keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten und keine Aufforderung zum Tätigen von Geschäften dar. Alle Einschätzungen, Marktkommentare und Analysen spiegeln ausschließlich unsere aktuelle Meinung wider und können sich jederzeit ohne vorherige Ankündigung ändern. Eine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität der Informationen wird nicht übernommen. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Ergebnisse. Quelle der Grafik: Bloomberg und eigene Berechnungen.

Datenschutz  ·  Disclaimer  ·  Rechtshinweise  ·  Impressum

Landtagswahlen in Berlin und Mecklenburg-Pommern: Möglicher Katalysator für Sturz von Merz und Neubewertung des Risikoprofils von Euroland Staatsanleihen
Michael Ramon Klawitter
Michael Ramon Klawitter 15.09.2026 · 14:20

Gaspreisanstieg von EZB unterschätzt? Weitere 85 Bp Zinsanhebungen bis 06/2027 erscheinen überreizt!

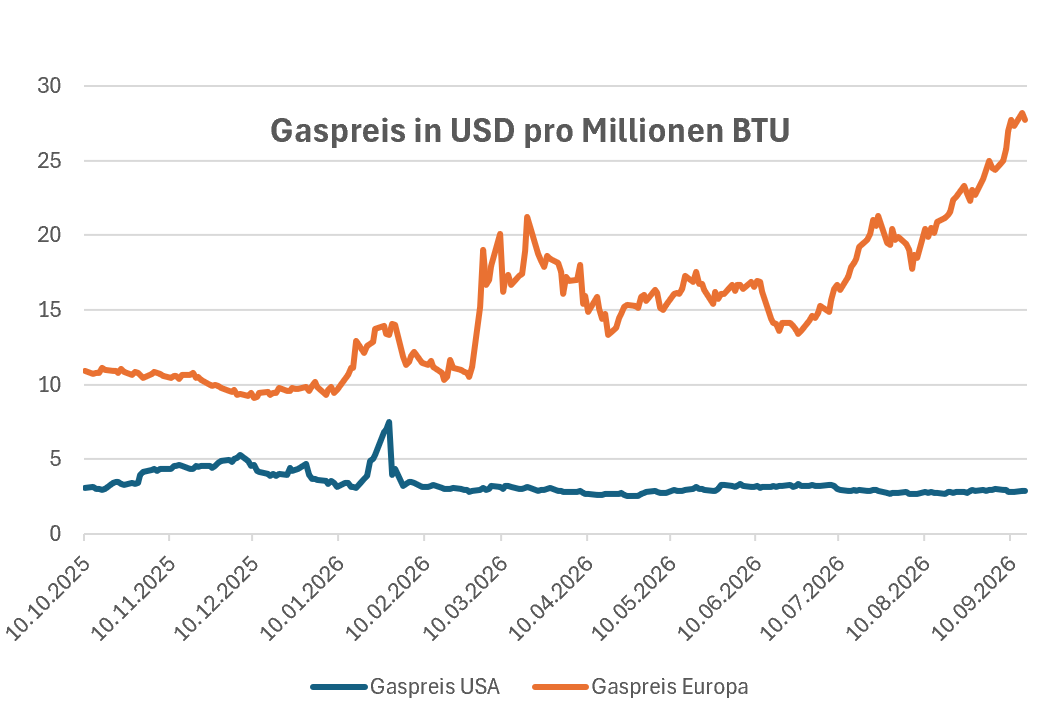
Der US-Gaspreis hat seit Jahresbeginn um etwa 20 % nachgegeben, während der europäische Benchmark-Preis um den Faktor 2,8 (+280%) angestiegen ist. Damit ist Erdgas in Europa mittlerweile knapp zehnmal so teuer wie in den USA (zu Jahresbeginn lag das Verhältnis noch bei 2,6:1). Mit einem Anteil von rund 22 % am EU-Primärenergieverbrauch wirkt diese Entwicklung zusammen

Der US-Gaspreis hat seit Jahresbeginn um etwa 20 % nachgegeben, während der europäische Benchmark-Preis um den Faktor 2,8 (+280%) angestiegen ist. Damit ist Erdgas in Europa mittlerweile knapp zehnmal so teuer wie in den USA (zu Jahresbeginn lag das Verhältnis noch bei 2,6:1). Mit einem Anteil von rund 22 % am EU-Primärenergieverbrauch wirkt diese Entwicklung zusammen mit dem Ölpreisanstieg als Konjunkturbremse. In den USA hingegen hilft die rückläufige Gaspreisentwicklung (Gasanteil am US-Primärenergieverbrauch: 33 %), den Anstieg der Rohölpreise spürbar abzufedern.

Für energieintensive Schlüsselindustrien in der EU – wie Chemie, Stahl, Glas oder Düngemittel – verstärkt sich dadurch der strukturelle Wettbewerbsnachteil gegenüber der US-Konkurrenz massiv. Produktionsdrosselungen und eine Verlagerung von Investitionen nach Nordamerika bzw. China sind die direkte Folge; die Deindustrialisierung in der EU erhält einen neuen Schub. Gleichzeitig steigen die Heizkosten für die Konsumenten, da knapp 50 % der Wohnungen in Deutschland mit Gas beheizt werden (EU-weit knapp 40 %). Ein spürbarer negativer Konjunkturimpuls kann in diesem Umfeld kaum ausbleiben, zumal höhere Ölpreise und die deutlich gestrafften Finanzierungsbedingungen die Wirtschaft zusätzlich belasten. Die Risiken für die von der EZB am 10. September nach oben revidierten Wachstumsprognosen (vor allem 2027) sehen wir von Zins² klar nach unten gerichtet.

Entsprechend überrascht sind wir, wie stark der Markt seine Zinssteigerungserwartungen für die EZB in den letzten Tagen auf 85 Bp bis Mitte 2027 angehoben hat. Wir gehen allerdings nicht davon aus, dass die EZB entsprechende Taten folgen lässt, da dies die Eurozone in eine Rezession abgleiten ließe. Daher halten wir in unserem Portfolio an einer vorsichtigen Long-Position mit Fokus auf dem 5-jährigen Laufzeitenbereich fest. Diese Laufzeit sollte auch überproportional profitieren, wenn die Diskussion um einen Waffenstillstand zwischen Russland und der Ukraine an Fahrt gewinnt.


Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de

Zins² by ICM InvestmentBank AG
Meinekestraße 26
10719 Berlin

Tel.: +49 (0) 30 887 106 0
zins2@i-c-m.de
www.i-c-m.de


Die hier bereitgestellten Inhalte stellen keine Anlageberatung, keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten und keine Aufforderung zum Tätigen von Geschäften dar. Alle Einschätzungen, Marktkommentare und Analysen spiegeln ausschließlich unsere aktuelle Meinung wider und können sich jederzeit ohne vorherige Ankündigung ändern. Eine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität der Informationen wird nicht übernommen. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Ergebnisse. Quelle der Grafik: Bloomberg und eigene Berechnungen.

Datenschutz  ·  Disclaimer  ·  Rechtshinweise  ·  Impressum

Gaspreisanstieg von EZB unterschätzt? Weitere 85 Bp Zinsanhebungen bis 06/2027 erscheinen überreizt!
Michael Ramon Klawitter
Michael Ramon Klawitter 14.09.2026 · 10:44

Fed, BoJ und BoE diese Woche im Fokus – wann strahlen höhere Zinsen&Renditen auf Aktien und Credit ab?

Die Annahme während der vergangenen zwei Monate, dass der Konflikt im Mittleren Osten von der Entwicklung an den Kapitalmärkten isoliert sei, ist mit dem Anstieg des Ölpreises (Brent) auf über 100 USD zusammengebrochen. Die militärische Eskalation zwischen den USA und Iran sowie Ausfälle in der saudischen Pipeline-Infrastruktur in Folge der Angriffe der Huthis und eine mögliche Sperrung des Roten

Die Annahme während der vergangenen zwei Monate, dass der Konflikt im Mittleren Osten von der Entwicklung an den Kapitalmärkten isoliert sei, ist mit dem Anstieg des Ölpreises (Brent) auf über 100 USD zusammengebrochen. Die militärische Eskalation zwischen den USA und Iran sowie Ausfälle in der saudischen Pipeline-Infrastruktur in Folge der Angriffe der Huthis und eine mögliche Sperrung des Roten Meeres wandeln sich von kurzfristigen Schlagzeilen zu einem eher strukturellen Angebotsschock für den Energiemarkt. Entsprechend hat sich der Spread zwischen „dated brent“ (physisch verfügbares Öl) und dem ersten Front-Kontrakt von Brent auf 13 USD und damit den höchsten Wert seit April ausgeweitet. Die Sorgen vor anhaltendem Inflationsdruck und damit höheren Zentralbankzinsen nehmen zu.

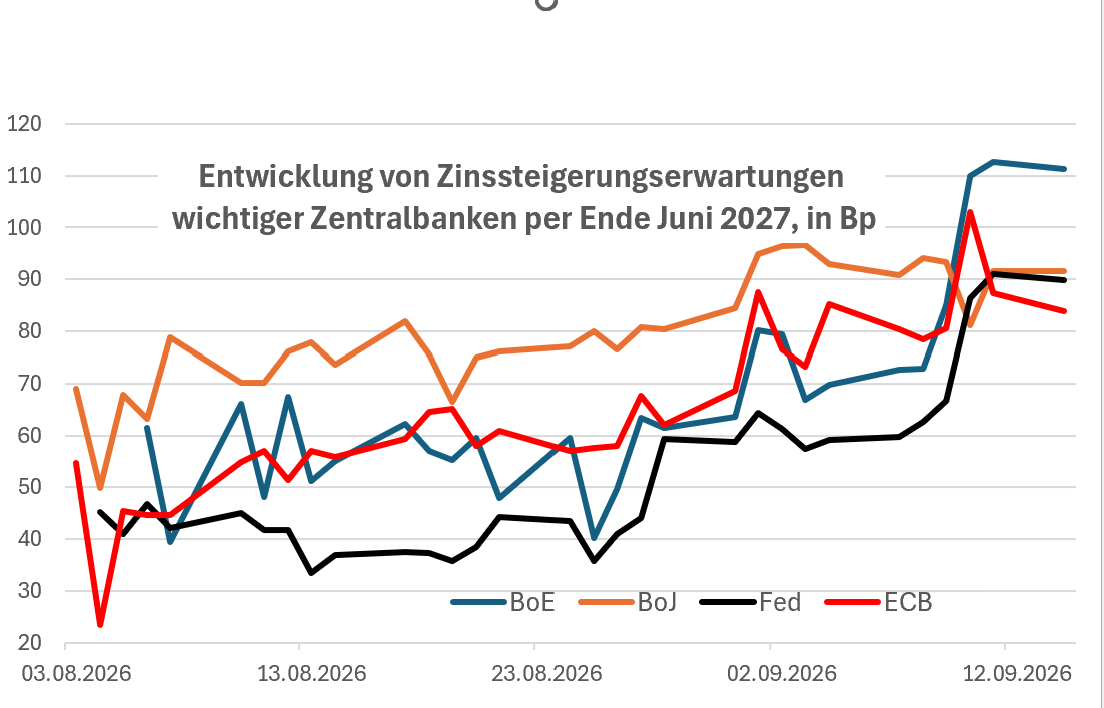
Vor diesem Hintergrund stehen diese Woche die Sitzungen der Fed, der Bank of Japan und der Bank of England im Mittelpunkt. Der Hauptfokus liegt auf der US-Notenbank am 16. September. Aus Sicht von Zins² bleibt Fed-Chef Kevin Warsh nach seinen hawkishen Signalen in Jackson Hole und angesichts einer am Markt zu 85 % eingepreisten Zinserhöhung kaum ein anderer Weg, als die Zinsen um 25 Bp anzuheben. Entscheidet die Fed anders, riskiert sie ihre Glaubwürdigkeit und das Stigma, „behind the curve“ zu agieren. Dies könnte die Inflationserwartungen anheizen und das ohnehin fragile lange Ende der USD-Zinskurve belasten. Bis Dezember 2026 preist der Markt aktuell 49 Bp an Straffung ein, bis Juni 2027 kumuliert 85 Bp.

Auch die Bank of Japan (Freitag, 18.09.) steht unter Zugzwang. Eine Zinserhöhung um 25 Bp ist unvermeidbar, um eine erneute Abwärtsspirale des JPY zu verhindern und die eigenen FX-Interventionen nicht zu konterkarieren. Steigende Lohnabschlüsse und Konsumentenpreise machen einen weiteren Schritt im Dezember wahrscheinlich. Bis Ende H1 2027 preist der Markt 92 Bp Straffung ein. Einzig die Bank of England dürfte diese Woche den Leitzins (Donnerstag 17.09.) angesichts des fragilen Konjunkturausblicks vorerst bei 3,75 % belassen – wenngleich mindestens ein Schritt im November oder Dezember wahrscheinlich bleibt. Die am Markt bis Juni 2027 eingepreisten 100 Bp Zinserhöhungen erscheinen aus Sicht von Zins² übertrieben.

Während die Notenbanken die Zinszügel weiter anziehen, steigt das Risiko, dass höhere Marktrenditen trotz noch starker Unternehmensgewinne negativ auf Aktien und Credit ausstrahlen. Bleiben Zinsen und Renditen länger hoch, geraten Unternehmensbewertungen unter Druck, da künftige Erträge stärker diskontiert werden. Historisch mündet anhaltender Zinsdruck zeitversetzt fast immer in einer Ausweitung der Credit Spreads sowie negativen Gewinnrevisionen. Höhere Refinanzierungskosten für Altverbindlichkeiten aus der Niedrigzinsphase belasten die Margen zusätzlich – die geldpolitische Straffung schlägt somit zeitversetzt voll auf die Realwirtschaft durch.


Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de

Zins² by ICM InvestmentBank AG
Meinekestraße 26
10719 Berlin

Tel.: +49 (0) 30 887 106 0
zins2@i-c-m.de
www.i-c-m.de


Die hier bereitgestellten Inhalte stellen keine Anlageberatung, keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten und keine Aufforderung zum Tätigen von Geschäften dar. Alle Einschätzungen, Marktkommentare und Analysen spiegeln ausschließlich unsere aktuelle Meinung wider und können sich jederzeit ohne vorherige Ankündigung ändern. Eine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität der Informationen wird nicht übernommen. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Ergebnisse. Quelle der Grafik: Bloomberg und eigene Berechnungen.

Datenschutz  ·  Disclaimer  ·  Rechtshinweise  ·  Impressum

Fed, BoJ und BoE diese Woche im Fokus – wann strahlen höhere Zinsen&Renditen auf Aktien und Credit ab?
Michael Ramon Klawitter
Michael Ramon Klawitter 10.09.2026 · 16:35

Frau Lagarde war hawkish, aber wird der Einlagensatz bis Mitte 2027 auf 3,25% steigen?

Die EZB betonte am 10. September erneut, dass die Rückführung der Inflation auf 2 % ihr zentrales Mandat bleibt. Zusammen mit der Aufwärtskorrektur der Inflationsprojektionen für 2027 und 2028 sowie dem verbesserten Wirtschaftsausblick steht die Tür für eine weitere Zinserhöhung auf 2,75 % (voraussichtlich im Dezember) weit offen. Am Markt werden nach dem heutigen Zinsschritt weitere Anhebungen um insgesamt 75 Bp

Die EZB betonte am 10. September erneut, dass die Rückführung der Inflation auf 2 % ihr zentrales Mandat bleibt. Zusammen mit der Aufwärtskorrektur der Inflationsprojektionen für 2027 und 2028 sowie dem verbesserten Wirtschaftsausblick steht die Tür für eine weitere Zinserhöhung auf 2,75 % (voraussichtlich im Dezember) weit offen.

Am Markt werden nach dem heutigen Zinsschritt weitere Anhebungen um insgesamt 75 Bp auf 3,25 % beim Einlagensatz bis Mitte 2027 eingepreist. Im Vergleich zum Zinszyklus 2022/2023 läge der Gipfel damit „nur“ 75 Bp unter dem damaligen Höchststand (4,0 %) – und das, obwohl die Inflationsdynamik diesmal deutlich moderater verläuft (im Oktober 2022 lag die Teuerung in der Spitze bei 10,6 %). Gleichzeitig wirkt die Geldpolitik durch den laufenden Abbau der EZB-Bilanz (Quantitative Tightening) bereits spürbar straffer als 2022/2023, weshalb das zinsseitige Gegensteuern eigentlich moderater ausfallen kann.

Wir von Zins² halten an unserer Einschätzung fest: Das aktuelle bärische Flattening ist übertrieben, und die extremen Zinserwartungen dürften sich so nicht realisieren. Solange die Öl- und Gaspreise jedoch weiter steigen, bleibt die Nervosität an einem Markt hoch, der im kurzen und mittleren Laufzeitenbereich weiterhin „long“ positioniert ist und wo ein bärisches Flattening der Pain-Trade ist.

Vergleich des EZB-Statements vom Juli mit dem vom 10. September

1.     Umschwenken von Beobachten auf aktives Gegensteuern: Im Juli betonte die EZB, mit den unveränderten Zinsen „gut positioniert“ zu sein, um die Unsicherheit abzuwarten, da der Energiepreisschock infolge des Nahost-Konflikts noch nicht vollständig in den Daten angekommen sei. Im September stellte die EZB fest, dass der Konflikt weiterhin Inflationsdruck erzeugt, was die Zinsanhebung notwendig machte.

2.     Klares Signal zur Risikolage: Während im Juli noch die Unsicherheit über die Dauer des Schocks im Vordergrund stand, stuft die EZB das Inflationsrisiko im September explizit als aufwärtsgerichtet ein.

3.     Höhere Inflationserwartungen auf mittlere Frist: Die im September vorgelegten neuen gesamtwirtschaftlichen Projektionen wurden für die Jahre 2027 und 2028 nach oben korrigiert. Selbst im Jahr 2028 rechnet die EZB nun mit einer Gesamtinflation von 2,1 % und einer Kerninflation von 2,3 % – die Rückkehr zum 2 %-Ziel verzögert sich somit weiter.

4.     Höhere Resilienz der Wirtschaft: Ein Grund für die hartnäckigere Inflation ist laut September-Statement auch eine unerwartet starke Widerstandsfähigkeit der Wirtschaft im Euroraum. Die Wachstumsprognosen für 2027 und 2028 wurden im Vergleich zu den Projektionen vom Juni recht deutlichnach oben revidiert, was den Nachfragedruck und damit das Risiko von Zweitrundeneffekte auf die Preise verstärken würde.


Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de

Zins² by ICM InvestmentBank AG
Meinekestraße 26
10719 Berlin

Tel.: +49 (0) 30 887 106 0
zins2@i-c-m.de
www.i-c-m.de


Die hier bereitgestellten Inhalte stellen keine Anlageberatung, keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten und keine Aufforderung zum Tätigen von Geschäften dar. Alle Einschätzungen, Marktkommentare und Analysen spiegeln ausschließlich unsere aktuelle Meinung wider und können sich jederzeit ohne vorherige Ankündigung ändern. Eine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität der Informationen wird nicht übernommen. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Ergebnisse. Quelle der Grafik: Bloomberg und eigene Berechnungen.

Datenschutz  ·  Disclaimer  ·  Rechtshinweise  ·  Impressum

Frau Lagarde war hawkish, aber wird der Einlagensatz bis Mitte 2027 auf 3,25% steigen?
Michael Ramon Klawitter
Michael Ramon Klawitter 10.09.2026 · 12:29

Konsens-Steepener-Trade gerät angesichts steigender Energiepreise unter die Räder - bleibt aber grundsätzlich attraktiv

Die Marktbewegungen seit Anfang der Woche fallen vor allem am Zinsmarkt recht stark aus: Wir beobachten ein starkes bärisches Flattening der EUR-Zinskurve im Laufzeitenbereich von 2 bis 30 Jahren und spürbare Schwäche bei französischen Staatsanleihen (OATs). Haupttreiber dieser Entwicklung ist die geopolitische Eskalation zwischen den USA und dem Iran, die den Rohölpreis (Brent Crude) auf über 100 USD klettern

Die Marktbewegungen seit Anfang der Woche fallen vor allem am Zinsmarkt recht stark aus: Wir beobachten ein starkes bärisches Flattening der EUR-Zinskurve im Laufzeitenbereich von 2 bis 30 Jahren und spürbare Schwäche bei französischen Staatsanleihen (OATs). Haupttreiber dieser Entwicklung ist die geopolitische Eskalation zwischen den USA und dem Iran, die den Rohölpreis (Brent Crude) auf über 100 USD klettern ließ und den europäischen Erdgaspreis auf 80 EUR/MWh hochzog. Letzteres entspricht einem Anstieg von rund 150 % im Jahresvergleich und liegt deutlich über dem Niveau von Ende Juli (59 EUR/MWh). Da die europäischen Erdgasspeicher historisch gering gefüllt sind – in Deutschland liegt der Füllstand derzeit bei nur 55 % gegenüber dem Fünfjahresdurchschnitt von 82 % zu dieser Jahreszeit –, bleiben die Aufwärtsrisiken beim Gaspreis dominant. Energie hat insgesamt einen Anteil von etwa 10% am HICP-Warenkorb, wovon 2% direkt auf Gas entfallen. 

Der Energiepreisschock traf auf eine Marktpositionierung, in der 5/30-jährige Steepener-Trades der klare Konsens waren. Die erzwungene Auflösung und Eindeckung dieser Positionen führte zu sprunghaften Bewegungen der Zinskurve, verstärkt durch die derzeit ohnehin dünne Marktliquidität. Während wir bei Zins² bislang von einer diplomatischen Lösung des US-Iran-Konflikts und folglich wieder nachgebenden Energiepreisen ausgingen, fehlen dafür aktuell greifbare Anzeichen. Auch Hoffnungen, dass die erneute Diplomatie-Offensive zwischen den USA und Russland bezüglich der Ukraine Ergebnisse bringt, die dann auch zu einer Entspannung am Energiemarkt führen, sind derzeit bestenfalls als Tail-Risk einzustufen. 

Auch wenn EZB-Präsidentin Lagarde auf der heutigen Pressekonferenz gemessen an den Leitzinserwartungen kaum weiteres „Öl ins Feuer gießen“ wird, was temporär für etwas Entlastung im 2- bis 5-jährigen Laufzeitenbereich sorgen dürfte, bleibt das Umfeld extrem volatil. Setzt sich der Trend steigender Energiepreise fort, bewegt sich das Inflationsbild rasch in das adverse Szenario der EZB. Angesichts des Inflations-Traumas von 2022/2023 nimmt der Druck auf die Währungshüter damit zu, weitere Zinsanhebungen in den restriktiven Bereich in Betracht zu ziehen (>2,50%). Der Markt preist derzeit zwar etwa 80 Basispunkte an EZB-Zinserhöhungen ein, deren tatsächliche Umsetzung wir aus fundamentaler Sicht kaum für realistisch halten, doch können die Zinserwartungen im aktuellen Umfeld temporär sogar noch weiter steigen. Angesichts der negativen Konsequenzen für die Konjunktur und Staatsanleihenspreads halten wir jedoch an der Sicht fest, dass mittelfristig (6 Monate) die EZB-Zinserwartungen wieder deutlich nachgeben werden. An der grundsätzlichen Attraktivität einer Steepener-Position 5-30 hat sich aus unserer Sicht wenig geändert. 


Weitere Artikel und Live Feed mit Marktkommentaren auf zins2.de

Zins² by ICM InvestmentBank AG
Meinekestraße 26
10719 Berlin

Tel.: +49 (0) 30 887 106 0
zins2@i-c-m.de
www.i-c-m.de


Die hier bereitgestellten Inhalte stellen keine Anlageberatung, keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten und keine Aufforderung zum Tätigen von Geschäften dar. Alle Einschätzungen, Marktkommentare und Analysen spiegeln ausschließlich unsere aktuelle Meinung wider und können sich jederzeit ohne vorherige Ankündigung ändern. Eine Gewähr für Richtigkeit, Vollständigkeit oder Aktualität der Informationen wird nicht übernommen. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Ergebnisse. Quelle der Grafik: Bloomberg und eigene Berechnungen.

Datenschutz  ·  Disclaimer  ·  Rechtshinweise  ·  Impressum

Konsens-Steepener-Trade gerät angesichts steigender Energiepreise unter die Räder - bleibt aber grundsätzlich attraktiv
ICM